КУРСОР 8 июля 2026: Рынок антипаратиреоидных препаратов растёт за счёт инъекционных форм
Быстрорастущий сегмент лечения вторичного гиперпаратиреоза меняет конкурентный баланс
Основной вывод исследования заключается не только в росте бюджетного рынка на 13%, а в заметном перераспределении спроса в сторону парентеральных препаратов. Именно этот сегмент становится главным драйвером рынка, тогда как таблетированные формы демонстрируют значительно более умеренную динамику. На этом фоне Р-Фарм удалось вывести сразу два препарата — Декальпар и Цинатипар — в пятёрку крупнейших брендов рынка, что существенно усиливает позиции компании в одной из наиболее специализированных нефрологических категорий.
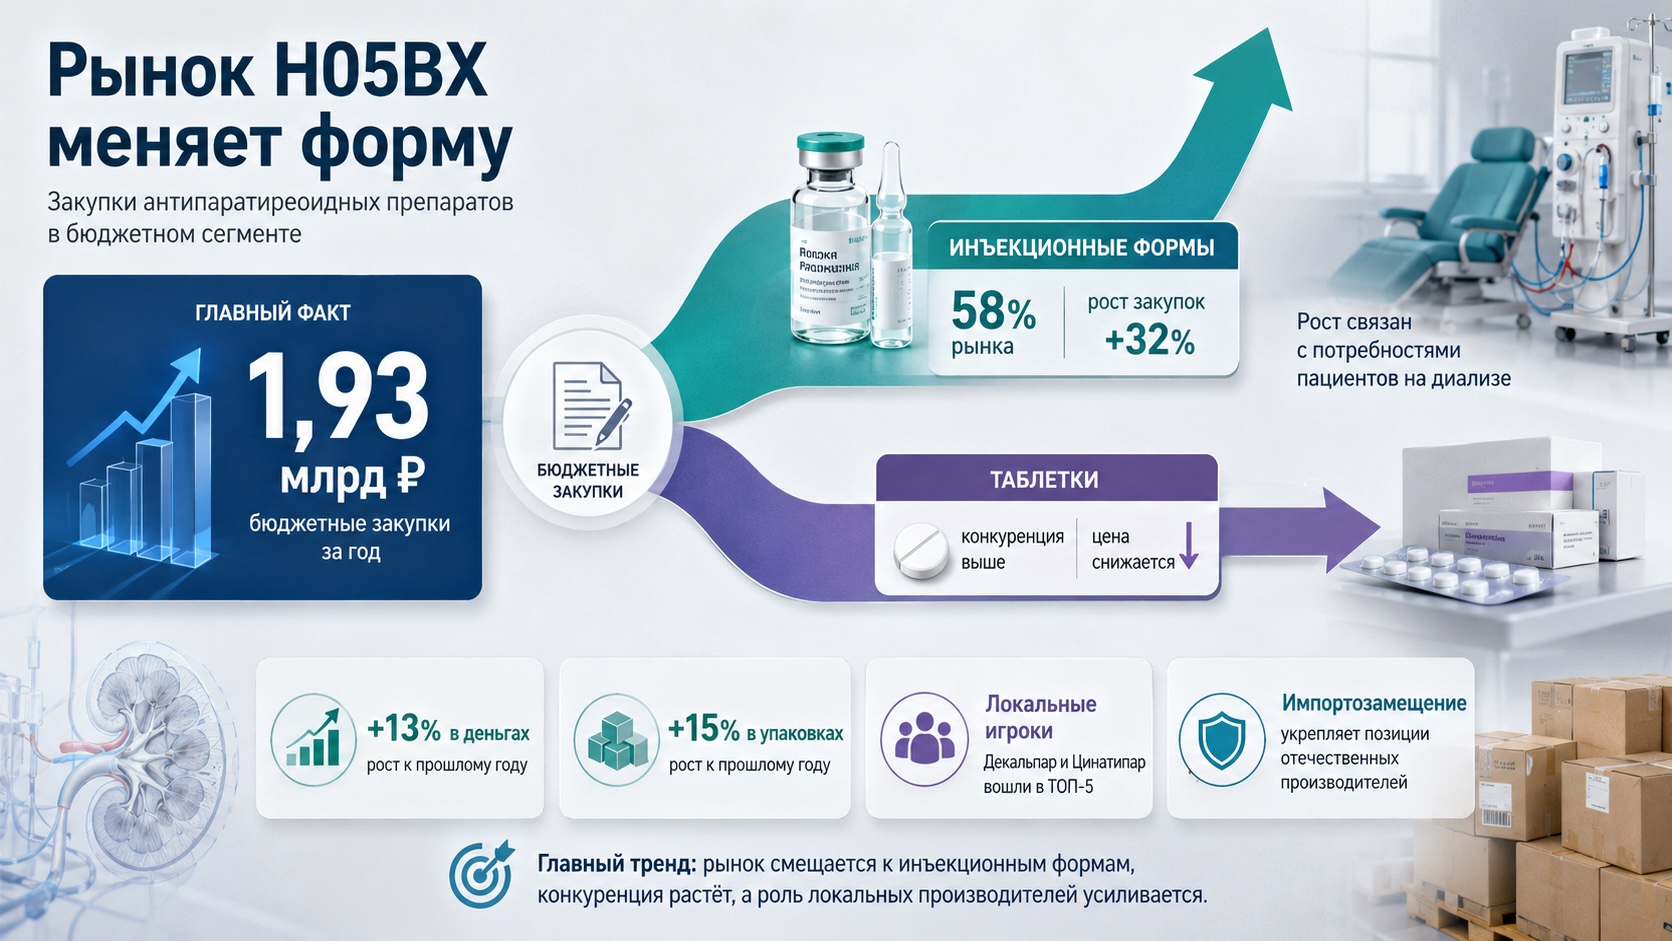
По данным аналитической системы «КУРСОР», объём государственных закупок антипаратиреоидных препаратов группы H05BX за период с июня 2025 по май 2026 года достиг 1,93 млрд рублей (+13%) и превысил 430 тыс. упаковок (+15%). Рост оказался обусловлен прежде всего увеличением закупок инъекционных препаратов, объём которых вырос примерно на треть. Одновременно средняя стоимость упаковки немного снизилась, что говорит о сохранении ценовой дисциплины несмотря на расширение рынка. Появление новых российских дженериков парикальцитола пока практически не влияет на структуру сегмента, поскольку зарегистрированные парентеральные аналоги ещё не введены в гражданский оборот. В результате рынок продолжает определяться оригинальными препаратами Парсабив и Земплар, однако позиции отечественных производителей постепенно усиливаются.
Главный источник роста — увеличение объёмов терапии, а не повышение цен
Общий рынок H05BX вырос на 13% в денежном выражении — с 1,71 до 1,93 млрд рублей, тогда как количество закупленных упаковок увеличилось ещё сильнее — на 15%.
Это важный сигнал. Когда объёмы растут быстрее денежного рынка, причиной становится не удорожание препаратов, а расширение терапии. Иными словами, бюджетная система закупает больше лекарств, а не просто платит за них дороже.
Дополнительным подтверждением служит снижение средневзвешенной стоимости упаковки примерно на 2,3%. Практически все основные международные непатентованные наименования показали небольшое снижение средней цены, что указывает на сохранение конкурентного давления даже внутри регулируемого сегмента.
Парентеральные препараты становятся центром развития категории
Наиболее важная тенденция исследования — перераспределение рынка в пользу инъекционных лекарственных форм.
Сегодня они уже формируют:
- 58% всего денежного объёма рынка;
- 59% общего количества закупаемых упаковок.
При этом закупки парентеральных препаратов увеличились сразу на 32% в рублях и на 33% в упаковках, значительно опередив темпы роста рынка в целом.
Такое расхождение нельзя считать случайностью.
Для пациентов с хронической болезнью почек, особенно находящихся на программном гемодиализе, внутривенное введение препаратов удобно интегрируется в процедуру диализа и позволяет повысить контроль терапии. Поэтому по мере увеличения числа пациентов, получающих заместительную почечную терапию, именно инъекционный сегмент способен расти быстрее всего рынка.
Конкуренция развивается по-разному внутри трёх МНН
Несмотря на то что группа H05BX включает всего три основных международных непатентованных наименования, конкурентная ситуация внутри каждого из них существенно различается.
Парикальцитол увеличил объём закупок примерно на 13%, сохранив статус одного из крупнейших сегментов рынка. При этом именно здесь начинает формироваться новая конкурентная среда.
Сегодня на рынке представлены:
- оригинальный Земплар;
- таблетированный дженерик Декальпар;
- зарегистрированная в январе 2026 года инъекционная форма Декальпар;
- зарегистрированный в апреле 2026 года Парикальцитол Фармасинтез.
Однако зарегистрированные парентеральные дженерики пока ещё не введены в гражданский оборот. Это означает, что потенциальное усиление ценовой конкуренции в инъекционном сегменте пока лишь формируется.
Совсем иначе выглядит рынок цинакальцета. Здесь присутствует большое количество российских производителей, однако все препараты выпускаются исключительно в таблетированной форме. Конкуренция уже достаточно высокая, что отражается и на постепенном снижении средней цены упаковки.
Третья молекула — этелкальцетид — остаётся наиболее защищённой с точки зрения конкурентного давления. Препарат Парсабив сохраняет статус единственного зарегистрированного продукта, поскольку зарегистрированных дженериков этелкальцетида пока нет. Это позволяет оригинальному препарату удерживать лидерство как по объёму продаж, так и по стабильности средней цены.
ТОП-5 показывает усиление российских производителей
Наиболее показательна структура крупнейших брендов рынка.
Лидером остаётся Парсабив компании Amgen с объёмом закупок 763 млн рублей.
Вторую позицию занимает Земплар компании AbbVie, однако его закупки сократились примерно на пятую часть как в денежном, так и в натуральном выражении.
Одновременно сразу два препарата Р-Фарм вошли в пятёрку крупнейших брендов категории.
Декальпар практически удвоил объём закупок и достиг около 192 млн рублей, а Цинатипар вырос примерно на 90%, достигнув более 71 млн рублей.
Следует учитывать, что столь высокие темпы роста частично связаны с эффектом низкой базы предыдущего периода. Тем не менее масштабы прироста свидетельствуют, что компания быстро закрепляется в специализированном сегменте нефрологии.
За впечатляющим ростом скрывается ещё не реализованный этап конкуренции
На первый взгляд рынок уже выглядит достаточно конкурентным. Однако наиболее серьёзные изменения могут произойти позднее.
Причина заключается в том, что зарегистрированные российские инъекционные аналоги парикальцитола пока ещё отсутствуют в гражданском обороте. Фактически рынок готовится к следующему этапу развития.
После начала коммерческих поставок можно ожидать:
- усиления ценовой конкуренции;
- перераспределения тендерных объёмов;
- постепенного снижения средней стоимости терапии;
- повышения роли локальных производителей в бюджетных закупках.
Именно этот фактор способен стать главным драйвером изменения структуры рынка в ближайшие годы.
- «Фармасинтез-Медтех» перестраивает рынок диализа
- Biogen усиливает позиции в Китае ставкой $850 млн на иммунологию
Контекст рынка и отрасли:
Для закупщиков начинается новый этап выбора между оригинаторами и локальными аналогами
Для системы государственных закупок текущая ситуация означает постепенный переход от ограниченной конкуренции к более насыщенному рынку.
Если отечественные парентеральные аналоги действительно начнут активно поступать в гражданский оборот, закупочные комиссии смогут расширить число участников торгов без изменения клинических рекомендаций, поскольку все три рассматриваемых МНН уже входят в ЖНВЛП и присутствуют в действующих клинических рекомендациях.
Для производителей оригинальных препаратов это означает постепенное усиление давления в тендерном сегменте. Для российских компаний открывается возможность не только заместить часть импортных поставок, но и укрепить присутствие в высокотехнологичной нише нефрологии, где до настоящего времени доминировали международные бренды.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.