Препараты от ожирения в России: кто формирует рынок на 61,7 млрд рублей
Рынок препаратов от ожирения растёт втрое, но охватывает лишь малую часть потенциальных пациентов
Российский рынок препаратов на основе семаглутида и тирзепатида переживает взрывное расширение: за январь–август 2026 года аптечные продажи достигли 10 млн упаковок и 61,7 млрд руб., увеличившись год к году соответственно в 3 и 3,3 раза, а количество реализованных шприц-ручек выросло в 5,3 раза. Но эти цифры выглядят значительно скромнее на фоне эпидемиологии. По данным ВЦИОМ, 27% опрошенных имеют ИМТ 30 и выше, еще 34% — ИМТ 25–29,9. При этом медицинскую помощь как способ борьбы с лишним весом рассматривают только 32%, тогда как 68% рассчитывают прежде всего на диету, а 60% — на физическую активность. Получается рынок с необычной конфигурацией: заболевание широко распространено, желание снизить вес существует, продажи лекарств быстро растут, но медицинский маршрут пациента остается узким. Именно расширение этого маршрута, а не только дальнейший рост популярности GLP-1-терапии, может определить следующую фазу рынка.
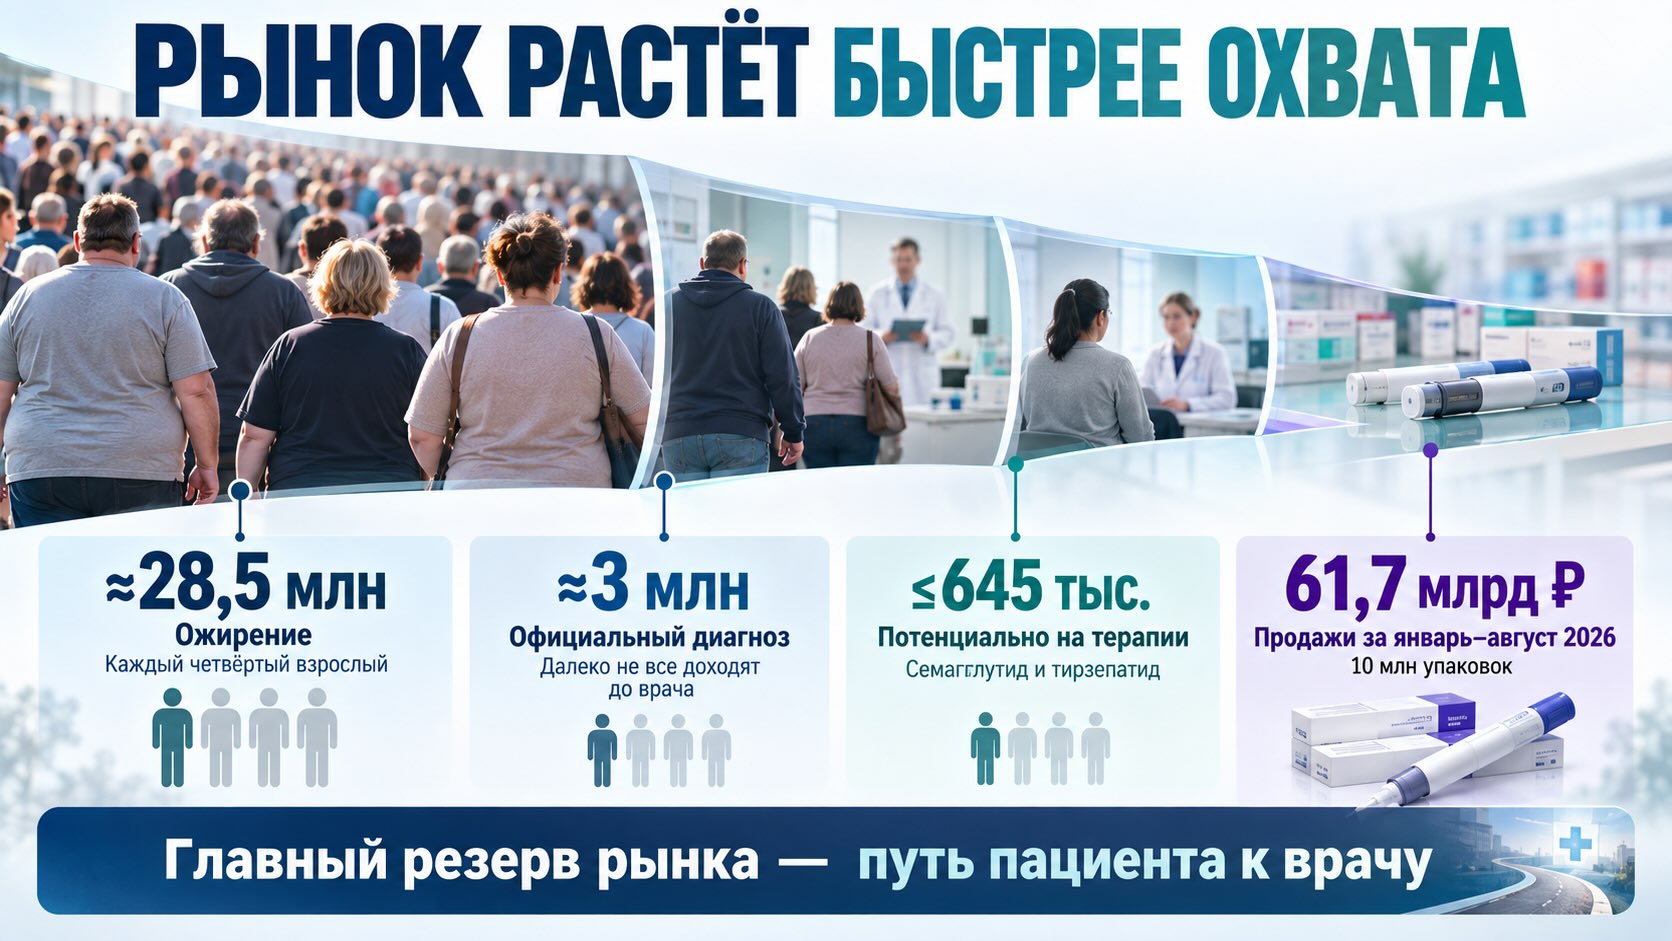
Главный парадокс российского рынка лечения ожирения в 2026 году — одновременное существование огромной потенциальной популяции пациентов и пока очень узкого рынка медикаментозной терапии. За январь–август через аптеки продано 10 млн упаковок инъекционных препаратов семаглутида и тирзепатида на 61,7 млрд руб., однако расчёт RNC Pharma даёт максимум около 645 тыс. пациентов на терапии одновременно. Даже если сопоставлять эту величину не с десятками миллионов россиян с повышенным ИМТ, а только примерно с 3 млн официально зарегистрированных случаев ожирения, проникновение получается около 21,5%. Главный резерв рынка поэтому находится не только в появлении новых препаратов, но и между человеком с ожирением и кабинетом врача.
61,7 млрд рублей — большой рынок или только его начало
На первый взгляд цифры аптечных продаж уже выглядят как сформировавшийся массовый рынок.
По данным RNC Pharma, приведённым GxP News, с января по август 2026 года через российские аптеки реализовано 10 млн упаковок инъекционных препаратов семаглутида и тирзепатида на 61,7 млрд руб.
Годовая динамика ещё заметнее:
- упаковки — рост в 3 раза;
- шприц-ручки — рост в 5,3 раза;
- продажи в рублях — рост в 3,3 раза.
Особенно интересна разница между ростом упаковок и количеством шприц-ручек. Упаковки различных препаратов содержат неодинаковое количество лекарственных форм, поэтому количество коробок плохо отражает фактическое потребление. RNC Pharma пересчитала продажи в минимальные единицы дозирования и получила 20,64 млн шприц-ручек за восемь месяцев — около 2,58 млн в месяц.
При стандартной схеме одного введения в неделю это соответствует максимум примерно 645 тыс. пациентов.
Именно эта цифра гораздо лучше характеризует реальный масштаб рынка, чем 10 млн упаковок.
Причём 645 тыс. — верхняя граница оценки, а не установленное количество людей, лечащих ожирение. Часть семаглутида и тирзепатида используется пациентами с сахарным диабетом, поэтому фактическая популяция пользователей именно для снижения веса должна быть меньше.
Между 28 миллионами и 645 тысячами находится главное противоречие рынка
Если распространённость ожирения действительно близка к каждому четвёртому взрослому, потенциальная популяция измеряется десятками миллионов человек.
При оценке взрослого населения России примерно в 114 млн человек четверть соответствует приблизительно 28,5 млн человек.
Но такую арифметику нельзя превращать в оценку потенциального лекарственного рынка.
Во-первых, не каждому человеку с ожирением требуется фармакотерапия. Во-вторых, выбор лечения зависит не только от ИМТ, но и от сопутствующих заболеваний, предыдущих попыток снижения веса, противопоказаний и индивидуального риска. В-третьих, семаглутид и тирзепатид — рецептурные препараты, и их применение должно происходить в рамках медицинского наблюдения.
Поэтому более содержательно другое сопоставление, которое предлагает директор по развитию RNC Pharma Николай Беспалов: около 645 тыс. потенциальных пользователей препаратов против примерно 3 млн россиян с официально установленным диагнозом ожирения.
Получается около 21,5%.
Это уже совсем другая картина. Среди пациентов, дошедших до официальной диагностики, фармакотерапия нового поколения перестала быть экзотикой, хотя и остаётся далеко не универсальным вариантом лечения.
Но одновременно возникает значительно более важный вопрос: почему при столь высокой распространённости ожирения официально диагностированная популяция настолько меньше эпидемиологической?
Ответ частично дают данные ВЦИОМ.
Россияне видят лишний вес, но не обязательно видят заболевание
Исследование ВЦИОМ показывает важное различие между осознанием веса и медицинским восприятием ожирения.
По рассчитанному на основании сообщённых респондентами роста и массы тела ИМТ:
- 2% имеют дефицит массы тела;
- 37% находятся в диапазоне нормы;
- 34% имеют избыточную массу тела;
- 27% соответствуют критерию ожирения.
Таким образом, ИМТ выше нормального оказался у 61% опрошенных.
При этом нельзя сказать, что россияне полностью игнорируют собственный вес. По субъективной оценке 58% сами признают его превышение. Более того, 65% взвешиваются не реже одного раза в месяц, а 58% уже худеют либо планируют похудеть.
Проблема возникает на следующем этапе — при выборе способа действий.
Среди людей с ИМТ, соответствующим предожирению, 71% говорят, что худеют или намерены худеть. При ожирении первой или второй степени показатель достигает 82–83%.
То есть мотивация существует.
Однако медицинская модель лечения пока проигрывает бытовой модели снижения веса.
Основными стратегиями остаются диета — 68% и спорт — 60%. Медицинскую помощь рассматривают только 32%.
Именно здесь может находиться главный структурный барьер дальнейшего развития рынка.
Продажи растут быстрее, чем медицинская культура лечения ожирения
Фармацевтический рынок фактически движется быстрее общественного восприятия заболевания.
С одной стороны, распространение препаратов класса GLP-1 и комбинированных механизмов сделало фармакотерапию снижения веса значительно более заметной. Трёхкратный рост упаковок всего за год показывает, насколько быстро формируется спрос.
С другой стороны, значительная часть потенциальных пациентов по-прежнему рассматривает снижение веса как персональный проект: меньше есть, больше двигаться, самостоятельно выбрать диету.
Показателен другой результат ВЦИОМ: 22% людей, чей ИМТ соответствует диапазону 25–29,9, считают собственный вес нормальным.
Это не означает, что каждому человеку с ИМТ выше 25 необходимы лекарства. Сам ИМТ имеет ограничения как индивидуальный диагностический инструмент и должен интерпретироваться вместе с другими показателями здоровья.
Для рынка важнее другое: граница между эстетическим вопросом «мне хотелось бы похудеть» и медицинским вопросом «у меня заболевание, требующее оценки риска и лечения» для значительной части населения остаётся размытой.
Пока эта граница не изменится, огромная эпидемиологическая распространённость ожирения автоматически не превратится в столь же огромный фармацевтический рынок.
Бариатрия подтверждает спрос — и одновременно показывает пределы системы
Второй индикатор изменения отношения к лечению ожирения — хирургия.
По данным Российского общества бариатрических хирургов, в 2020–2024 годах проведено более 36 тыс. бариатрических операций — в 2,6 раза больше, чем за предыдущую пятилетку.
Однако абсолютный масштаб остаётся небольшим.
В 2023 году в России было выполнено около 7,7 тыс. таких операций. Для сравнения, в США — 230,7 тыс.
Прямо сравнивать эти цифры без поправки на численность населения, структуру ожирения, медицинские показания, финансирование и организацию здравоохранения нельзя. Но разрыв показывает, что российская бариатрия пока остаётся сравнительно ограниченным каналом лечения.
Есть и экономический барьер. По данным издания «Коммерсантъ», стоимость операции в России составляет примерно 200–400 тыс. руб. Возможности получения помощи по ОМС существуют, но ограничиваются медицинскими критериями, количеством квот и доступностью специалистов.
Таким образом, быстро растут сразу два сегмента — медикаментозный и хирургический, — однако оба пока охватывают относительно небольшую часть потенциальной пациентской популяции.
Главный дефицит рынка — не препарат, а диагностированный пациент
Для фармацевтического бизнеса особенно важен разрыв между тремя популяциями.
Первая — люди, у которых повышенный ИМТ определяется при популяционных исследованиях.
Вторая — пациенты, которым установлен медицинский диагноз.
Третья — пациенты, реально получающие фармакотерапию.
Если ориентироваться на приведённые данные, переход между этими уровнями сопровождается резким сокращением численности.
И это принципиально меняет представление о потенциале категории.
Производители конкурируют не просто за долю существующего фармацевтического рынка. Одновременно формируется сама категория медицинского лечения ожирения.
Можно предположить, что дальнейшее расширение рынка будет зависеть не только от конкуренции производителей семаглутида, тирзепатида и следующих поколений препаратов. Не менее важными станут диагностика ожирения в первичном звене, готовность пациента обсуждать вес с врачом, доступность эндокринологов и других специалистов, стоимость длительной терапии и понимание того, что лечение ожирения не сводится к короткому курсу снижения массы тела.
Иными словами, производители конкурируют не просто за долю существующего фармацевтического рынка. Одновременно формируется сама категория медицинского лечения ожирения.
61,7 млрд рублей скрывают ещё один риск: повторные продажи критически важны
Для препаратов хронического применения важен не только приток новых пользователей, но и продолжительность терапии.
Продажи могут быстро расти на фоне большого количества пациентов, впервые пробующих препарат. Однако это не обязательно означает такое же быстрое увеличение числа людей, остающихся на терапии длительное время.
Предоставленные данные RNC Pharma позволяют оценить потенциальное число пациентов через количество доз, но не показывают продолжительность лечения каждого человека.
Поэтому из 3,3-кратного увеличения продаж в деньгах нельзя сделать вывод о сопоставимом росте устойчивой пациентской базы.
Для производителей и аптечных сетей именно удержание пациента на назначенной терапии становится одной из ключевых неизвестных категории.
Если значительная доля пользователей прекращает лечение после нескольких месяцев, рынок может сохранять высокие продажи благодаря постоянному притоку новых пациентов, одновременно имея значительно меньшую долгосрочную базу потребителей.
Для оценки зрелости категории в будущем особенно важны будут данные о продолжительности терапии, повторных покупках и доле пациентов, остающихся на лечении через 6 и 12 месяцев.
Аптеки получают быстрорастущую категорию с необычной структурой спроса
Для аптечной розницы цифры RNC Pharma означают появление категории, которая уже генерирует десятки миллиардов рублей и при этом находится на ранней стадии проникновения.
Но ассортиментная логика здесь отличается от обычного массового хронического сегмента.
Высокая стоимость терапии означает, что рост упаковок способен давать очень значительный прирост денежного оборота. Одновременно спрос зависит от наличия конкретных препаратов, доступности для пациента и продолжительности курса.
Особое значение получает ассортимент внутри самой категории: конкуренция может постепенно переходить от вопроса «есть ли препарат» к сравнению цены курса, удобства применения, доступности разных дозировок и возможности продолжать терапию без перебоев.
Для производителей ситуация ещё интереснее. При сохранении большого разрыва между эпидемиологической и диагностированной популяциями расширение категории потенциально способно продолжаться даже без резкого увеличения распространённости ожирения.
Рынку достаточно, чтобы больше уже существующих пациентов вошли в медицинскую систему.
Следующий этап роста будет зависеть от врачей не меньше, чем от потребителей
ВЦИОМ фактически показывает ограничитель дальнейшего проникновения фармакотерапии: только 32% готовы обращаться за медицинской помощью при проблеме лишнего веса.
Это означает, что дальнейшее расширение рынка требует изменения маршрута пациента.
Для производителей становится важна не только потребительская осведомлённость о препаратах, но и работа медицинской системы: выявление ожирения, оценка метаболических рисков, формирование понятных алгоритмов лечения и наблюдение пациента.
Для врачей первичного звена это превращает ожирение из фоновой характеристики пациента в отдельную терапевтическую задачу.
Для аптек быстрорастущий спрос означает необходимость внимательнее отслеживать структуру категории, поскольку кратное увеличение рынка способно создавать как коммерческие возможности, так и риски перебоев и резкого перераспределения спроса между продуктами.
Для производителей традиционных средств для снижения веса новый рынок означает ещё более серьёзный сдвиг: центр экономической ценности категории постепенно перемещается от краткосрочного самостоятельного похудения к медицинскому управлению хроническим заболеванием.
- Как патентные споры меняют рынок семаглутида в России
- HEADWAY: Госзакупки GLP-1 ускоряют рынок ожирения и меняют баланс каналов
Контекст рынка и отрасли:
Что это значит для практики
Самый важный коммерческий вывод заключается в том, что 61,7 млрд руб. продаж ещё не означают зрелости российского рынка терапии ожирения.
Напротив, сочетание трёхкратного роста продаж с огромным разрывом между распространённостью ожирения, официальной диагностикой и количеством получающих современную фармакотерапию пациентов указывает на раннюю фазу формирования категории.
Для фармкомпаний критической становится не только конкуренция препаратов между собой. Потенциально ещё важнее увеличение числа пациентов, которые проходят путь от осознания проблемы до медицинской диагностики и назначения лечения.
Для аптечных сетей категория интересна высокой денежной ёмкостью и быстрым ростом, но требует анализа не только продаж упаковок. Ключевыми метриками становятся повторные покупки, продолжительность терапии, структура дозировок, доступность препаратов и ценовая чувствительность.
Для закупок трёх- и пятикратные темпы роста означают риск недооценки спроса при планировании запасов. Одновременно экстраполировать такие темпы на несколько лет вперёд опасно: низкая исходная база, быстрое проникновение новых продуктов и возможные ограничения платежеспособности способны существенно изменить траекторию категории.
Для маркетинга главный сдвиг состоит в изменении самого определения рынка. Потенциальный потребитель — не просто человек, желающий похудеть. Для рецептурной терапии нужен пациент, который воспринимает проблему как медицинскую, обращается к врачу, получает назначение и способен продолжать лечение.
Поэтому главный резерв российского рынка ожирения сегодня находится не на аптечной полке. Он находится между десятками миллионов людей с повышенным ИМТ и несколькими миллионами пациентов, которые вообще появились в медицинской статистике.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.