RNC Pharma 23 сентября 2026: Рынок препаратов от подагры в России: кто забирает рост в 2026 году
Рынок препаратов от подагры растёт уже не только в упаковках: деньги уходят в более дорогую структуру потребления
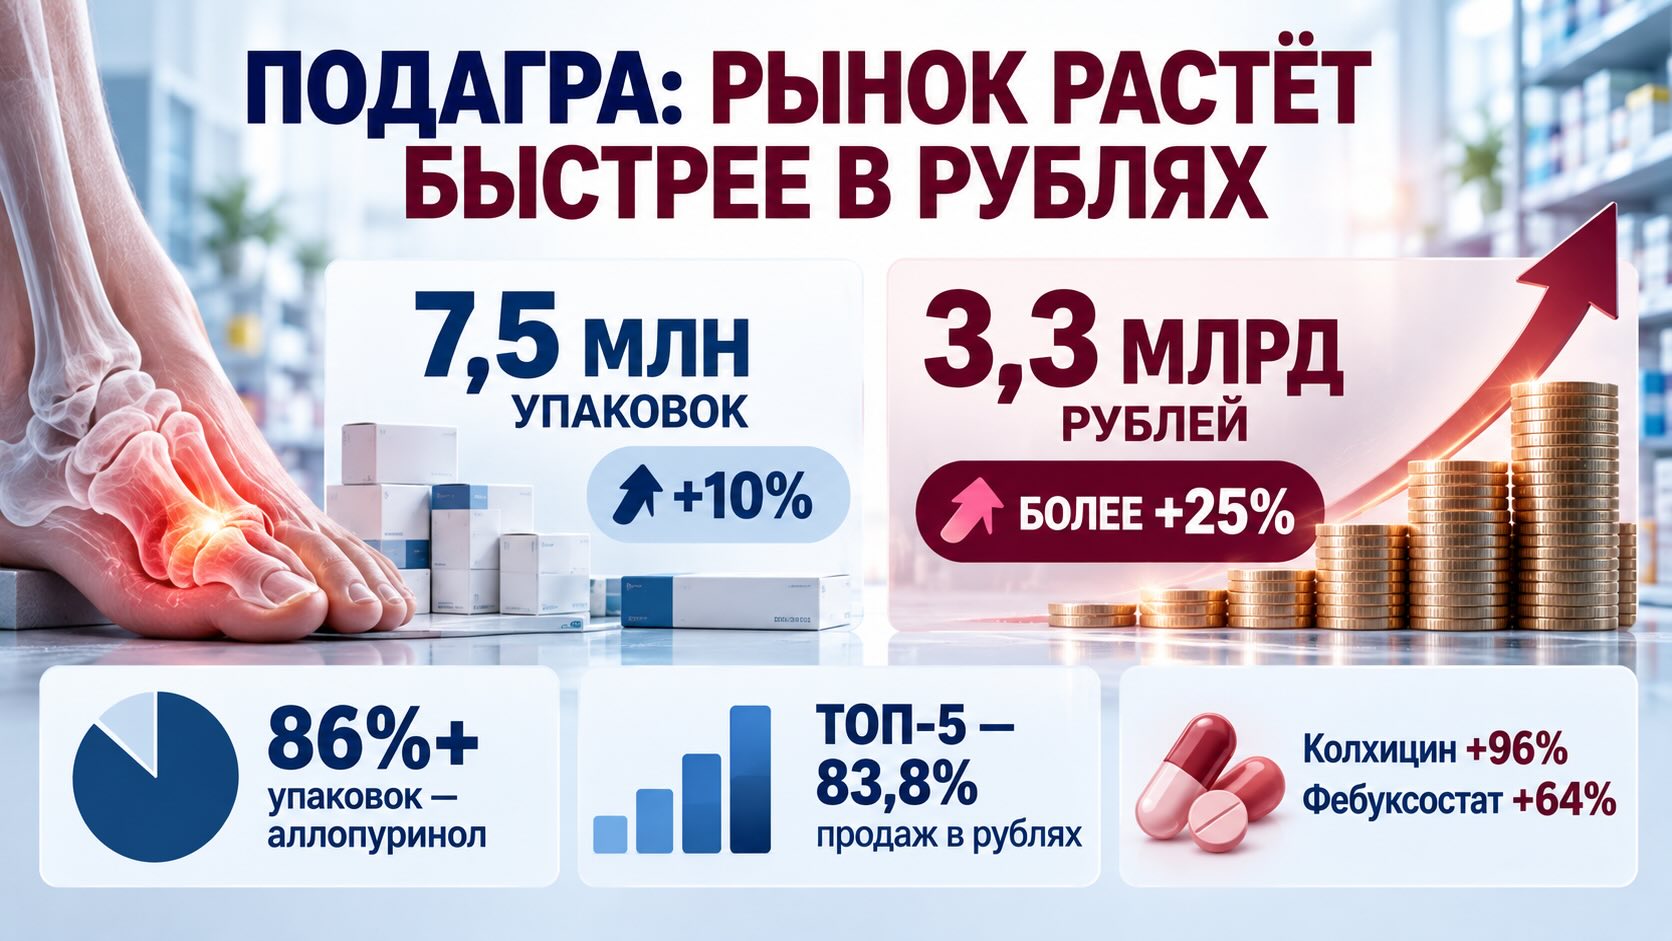
За январь–август 2026 года россияне купили 7,5 млн упаковок препаратов группы M04A на 3,3 млрд руб. Натуральный спрос вырос на 10%, денежный — более чем на 25%. Разрыв между этими двумя темпами — главный сигнал рынка: категория действительно расширяется физически, но её рублёвый рост примерно в полтора-два раза быстрее роста числа проданных упаковок. Одновременно внутри категории происходит заметное перераспределение: отечественные колхицин и фебуксостат растут на 96% и 64%, тогда как несколько отдельных брендов теряют продажи.
Российский розничный рынок препаратов для лечения подагры четвёртый год сохраняет двузначную динамику и уже перестал быть небольшой статичной категорией, где почти всё определяет дешёвый аллопуринол. В январе–августе 2026 года продажи достигли 3,3 млрд руб. при 7,5 млн упаковок: натуральное потребление увеличилось на 10%, денежное — более чем на 25%. При этом свыше 86% всех упаковок по-прежнему приходится на аллопуринол, но денежная структура гораздо разнообразнее. Пять крупнейших позиций рейтинга RNC Pharma аккумулируют 83,8% рублёвого рынка, а особенно быстро растут колхицин Московской фармфабрики (+96%) и небрендированный фебуксостат шести производителей (+64%). Это одновременно история о расширении самой категории, изменении ценового и продуктового микса и ускоряющемся перераспределении продаж между отдельными брендами.
Рынок растёт в упаковках, но гораздо быстрее — в рублях
7,5 млн упаковок за восемь месяцев — это на 10% больше, чем годом ранее. Такой рост нельзя объяснить только повышением цен: препаратов действительно покупают больше.
Но денежные продажи за тот же период выросли более чем на 25%. Следовательно, основную картину формируют сразу два процесса: расширение физического потребления и увеличение средней рублёвой выручки на проданную упаковку.
Простое деление 3,3 млрд руб. на 7,5 млн упаковок даёт около 440 руб. розничных расходов на одну реализованную упаковку в январе–августе 2026 года. Это не цена конкретного препарата и не чистая инфляционная метрика: показатель зависит от дозировок, размеров упаковок, брендов и структуры продаж.
Однако разница между +10% в упаковках и более чем +25% в рублях означает, что средняя денежная величина на упаковку выросла как минимум примерно на 14%. Это уже существенный структурный эффект.
И он не выглядит случайностью одного года. В 2025 году рынок вырос на 27,3% в деньгах и на 13,3% в упаковках, достигнув 4,1 млрд руб. и более 10,5 млн упаковок. То есть разрыв между денежной и натуральной динамикой наблюдается как минимум второй год подряд.
Аллопуринол контролирует упаковки, но далеко не все деньги
Наиболее интересная особенность категории обнаруживается при сопоставлении натуральной и денежной структуры.
Более 86% реализованных упаковок приходится на препараты аллопуринола. Это огромная концентрация физического потребления: фактически именно аллопуринол формирует массовый рынок уратснижающей терапии.
Но в рублях картина другая.
Милурит с тем же действующим веществом занимает 27,7% денежного рынка, а объединённая позиция небрендированного аллопуринола пяти производителей — ещё 14,6%. Одновременно значительная часть денег приходится на фебуксостат и препараты колхицина.
Получается рынок с двумя разными архитектурами: в упаковках он чрезвычайно концентрирован вокруг одного МНН, а в деньгах значительно сильнее распределён между разными препаратами и ценовыми сегментами.
Для производителей и аптечных сетей это принципиальное различие. Лидерство по количеству упаковок совсем не обязательно означает сопоставимое лидерство по денежной ёмкости.
Пять позиций уже контролируют почти 84% денежных продаж
Концентрация категории высока.
- Милурит: 27,7%.
- Аденурик: 16,5%.
- Небрендированный Аллопуринол: 14,6%.
- Колхицин: 12,7%.
- Небрендированный Фебуксостат: 12,3%.
Вместе это 83,8% денежного рынка.
А сумма долей всей первой десятки достигает 99,7%. Иными словами, за пределами представленного TOP-10 в денежном выражении остаётся лишь около 0,3% категории.
Есть, однако, важная методологическая оговорка: рейтинг назван рейтингом торговых марок, но две позиции фактически агрегируют продажи препаратов нескольких производителей — «Аллопуринол» пяти компаний и «Фебуксостат» шести. Поэтому сравнивать все строки TOP-10 как десять отдельных брендов некорректно. Часть рейтинга представляет бренды, а часть — объединённые продажи небрендированных препаратов по МНН.
Это особенно важно при оценке конкурентных позиций отдельных компаний.
Милурит остаётся первым, но растёт медленнее категории
Милурит второй год занимает первое место с долей 27,7% денежного рынка. Его продажи выросли на 19%.
Это значительный абсолютный рост, но рынок в целом прибавил более 25%. Следовательно, Милурит растёт медленнее категории.
Та же ситуация у занимающего второе место Аденурика: +18% при рыночной динамике свыше +25%.
Иными словами, два крупнейших отдельных бренда увеличивают продажи в рублях, но их темпы ниже темпов категории. Рост рынка постепенно перераспределяется в пользу других участников.
На противоположной стороне находятся небрендированный Аллопуринол (+30%), Подагрель (+35%), небрендированный Фебуксостат (+64%) и особенно Колхицин Московской фармфабрики (+96%).
Именно они сейчас растут быстрее рынка.
Самый заметный сдвиг происходит вокруг колхицина
Колхицин Московской фармфабрики почти удвоил денежные продажи за год — +96% — и уже занимает 12,7% рынка.
При общем объёме категории 3,3 млрд руб. такая доля соответствует примерно 419 млн руб. розничных продаж за восемь месяцев. Это расчётная величина на основе данных RNC Pharma, а не отдельно опубликованный компанией показатель.
Особенно показательно происходящее на другом полюсе: Колхикум-Дисперт потерял 43% и занимает теперь 3,9%.
Но интерпретировать это исключительно как прямое замещение одного препарата другим было бы слишком смело. RNC Pharma фиксирует разнонаправленную динамику, но опубликованные данные не показывают причин — наличие товара, цены, изменения дистрибуции, назначения врачей или другие факторы.
Тем не менее коммерческий результат очевиден: денежный вес российского Колхицина быстро увеличивается на фоне резкого сокращения продаж Колхикум-Дисперта.
Фебуксостат показывает, почему смотреть только на МНН недостаточно
Ещё интереснее ситуация с фебуксостатом.
Аденурик занимает 16,5% рынка и растёт на 18%. Агрегированный небрендированный Фебуксостат уже достиг 12,3% и прибавляет 64%. Подагрель с долей 7,7% растёт на 35%.
Одновременно Азурикс сокращает продажи на 3%, а Фебуфорт — на 25%.
Это хороший пример того, как один и тот же фармакологический сегмент может одновременно демонстрировать очень разные коммерческие траектории. Рост МНН ещё не гарантирует роста конкретного бренда.
Более того, небрендированный фебуксостат шести производителей по денежной доле уже относительно близок к Аденурику: 12,3% против 16,5%.
Если нынешнее перераспределение продолжится, конкурентная борьба внутри фебуксостатного сегмента будет всё меньше определяться самим наличием молекулы в портфеле и всё больше — ценой, доступностью, дистрибуцией, ассортиментом производителей и силой конкретного бренда.
За +25% скрываются сразу три разных процесса
Данные позволяют достаточно уверенно разделить происходящее на три уровня.
Первый — расширение потребления. +10% в упаковках означает реальное увеличение физического спроса.
Второй — рост денежной величины на упаковку. Поскольку рублёвый рынок увеличивается более чем на 25%, структурно-ценовой компонент существенно усиливает натуральный рост.
Третий — перераспределение внутри категории. Одни позиции растут на 64–96%, другие сокращаются на 25–43%.
Но имеющихся данных недостаточно, чтобы точно разделить второй компонент на инфляцию и изменение продуктового микса. Для этого потребовались бы продажи по SKU в упаковках и рублях, сопоставимые цены, дозировки и размеры упаковок за оба периода.
Поэтому утверждать, что рынок вырос более чем на 25% прежде всего «из-за повышения цен», по этим данным нельзя. Корректнее говорить о совместном ценовом и ассортиментном эффекте.
Быстрый рост категории не означает эпидемию подагры
Есть ещё одна важная граница интерпретации.
Розничные продажи лекарств нельзя напрямую превращать в статистику распространённости заболевания. Увеличение продаж может быть связано с большим числом лечащихся пациентов, более длительной терапией, лучшей диагностикой и приверженностью лечению, изменением назначений, ассортиментной доступностью и ценами.
RNC Pharma показывает sell-out — то есть продажи препаратов конечным потребителям. Эти данные хорошо описывают коммерческий рынок, но сами по себе не позволяют установить, насколько выросло число людей с диагностированной подагрой.
Поэтому главный вывод здесь фармацевтический, а не эпидемиологический: потребление препаратов категории устойчиво увеличивается, причём денежная ёмкость растёт существенно быстрее числа упаковок.
Российские производители забирают наиболее быстрорастущие участки категории
Особенно заметна динамика отечественных препаратов.
- Колхицин Московской фармфабрики: +96%.
- Небрендированный Фебуксостат, где крупнейшим поставщиком RNC Pharma называет «Северную Звезду»: +64%.
- Небрендированный Аллопуринол, где ключевой игрок — «Авексима»: +30%.
- Подагрель компании «Акрихин»: +35%.
При этом крупнейшие зарубежные бренды Милурит и Аденурик продолжают увеличивать продажи, но только на 19% и 18% соответственно.
То есть речь пока не идёт о простом вытеснении иностранных препаратов: два крупнейших зарубежных бренда растут в абсолютном денежном выражении. Скорее происходит изменение распределения прироста рынка — быстрее всего новые рубли сейчас добавляют некоторые российские и небрендированные позиции.
Это более точное описание процесса, чем тезис о полном импортозамещении.
Категория становится интереснее для аптечной полки
При ассортименте примерно в 40 SKU от 20 производителей рынок уже достаточно конкурентен, но почти весь денежный оборот концентрируется в небольшом числе позиций.
Для аптечной сети это создаёт необычную комбинацию: категория быстро растёт, но коммерчески значимая часть ассортимента остаётся очень компактной.
Если одна позиция прибавляет 96%, другая 64%, а третья теряет 43%, прошлогодняя структура продаж быстро устаревает.
Одновременно высокая динамика отдельных отечественных препаратов делает исторические данные менее надёжным ориентиром для закупок. Если одна позиция прибавляет 96%, другая 64%, а третья теряет 43%, прошлогодняя структура продаж быстро устаревает.
Особенно внимательно имеет смысл отслеживать две зоны: перераспределение внутри фебуксостата и изменение структуры препаратов колхицина. Именно там сейчас наблюдаются наиболее резкие различия между траекториями отдельных продуктов.
Для производителей задача тоже меняется. На растущем рынке недостаточно просто увеличивать продажи: если бренд прибавляет 18–19% при категории, растущей более чем на 25%, его относительная позиция постепенно ослабевает. Поэтому доля рынка становится не менее важной метрикой, чем собственная положительная динамика.
Что будет определять рынок дальше
Если нынешний темп сохранится, 2026 год станет продолжением уже многолетней истории двузначного роста категории. Но экстраполировать восемь месяцев механически на весь год не стоит: для этого необходима информация о сезонности продаж M04A.
Гораздо важнее следить не только за общей ёмкостью рынка, но и за разрывом между натуральной и денежной динамикой.
Если упаковки продолжат расти примерно на 10%, а деньги — более чем на 20%, категория будет становиться всё более привлекательной в денежном выражении даже без сопоставимого ускорения физического спроса.
Второй показатель — соотношение брендированных и небрендированных препаратов. Рост агрегированного Фебуксостата на 64% и Аллопуринола на 30% показывает, что конкуренция на уровне МНН усиливается.
Третий — устойчивость нынешних лидеров. Милурит и Аденурик пока сохраняют первое и второе места, однако оба растут медленнее рынка. Для оценки изменения их реальной конкурентной позиции потребуется сравнение долей за несколько последовательных периодов.
Читайте также на АПТЕКИУМ:
- Приступ подагры может усиливать один иммунный «усилитель»
- Таргетный маневр в зрелом сегменте: как персонализация лечения подагры обнуляет дженериковые стратегии Большой Фармы
Контекст рынка и отрасли:
Где теперь искать рост: не в категории вообще, а внутри конкретных МНН
Для аптечных сетей рынок M04A становится категорией, в которой ассортиментное решение нельзя строить только на исторических лидерах. TOP-5 формирует 83,8% денег, но самые высокие темпы сейчас показывают не первые две марки. Значит, особенно важны регулярная переоценка матрицы, доступность быстрорастущих российских препаратов и контроль за перераспределением спроса внутри фебуксостата и колхицина.
Для производителей сигнал ещё жёстче: положительный темп роста к прошлому году сам по себе уже недостаточен. Милурит +19% и Аденурик +18% выглядят растущими брендами, однако на рынке с динамикой более +25% они растут медленнее категории. В такой ситуации коммерческим подразделениям имеет смысл оценивать не только продажи в рублях, но и изменение доли рынка и вклад отдельных SKU в рост.
Для отечественных компаний окно возможностей сейчас особенно заметно в тех сегментах, где уже существует высокий сформированный спрос на молекулу, но меняется распределение между поставщиками. Фебуксостат — наиболее очевидный пример: одновременно с ростом небрендированных препаратов на 64% отдельные бренды этой же молекулы демонстрируют отрицательную динамику.
Для маркетинга важен ещё один вывод: рост рынка нельзя автоматически принимать за результат работы бренда. На быстрорастущем рынке бренд может увеличивать продажи и одновременно уступать относительные позиции. Поэтому правильная контрольная точка — не «мы выросли на X%», а «как наш X% соотносится с динамикой категории и прямых альтернатив».
Синтез от АПТЕКИУМ: Российский рынок препаратов для лечения подагры интересен не самим фактом роста более чем на 25% в рублях. Гораздо важнее то, как устроен этот рост.
Физическое потребление увеличивается на 10%, значит перед нами не только ценовой эффект. Но деньги растут более чем вдвое быстрее упаковок, поэтому изменение стоимости и структуры потребления становится важнейшим драйвером категории. Одновременно внутри рынка происходит быстрое перераспределение: крупнейшие бренды продолжают расти, но медленнее рынка, тогда как отдельные российские и небрендированные препараты прибавляют 30–96%.
Получается редкая для зрелой лекарственной категории комбинация: растёт сам рынок, растёт физический спрос и одновременно меняется распределение денег между конкурентами.
Поэтому главный вопрос для участников M04A в 2026 году уже не в том, продолжит ли расти категория. По имеющимся данным она растёт четвёртый год подряд. Вопрос в другом: кому достанется следующий рубль этого роста.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.