RNC Pharma 1 сентября 2026: Рынок протезов синовиальной жидкости растёт быстрее потребления: за четыре года продажи почти удвоились
За ростом до 16,3 млрд рублей стоит не только увеличение числа проданных упаковок: категория дорожает, остаётся почти полностью аптечной и одновременно начинает менять продуктовую структуру в пользу быстрорастущих коллагенсодержащих имплантатов
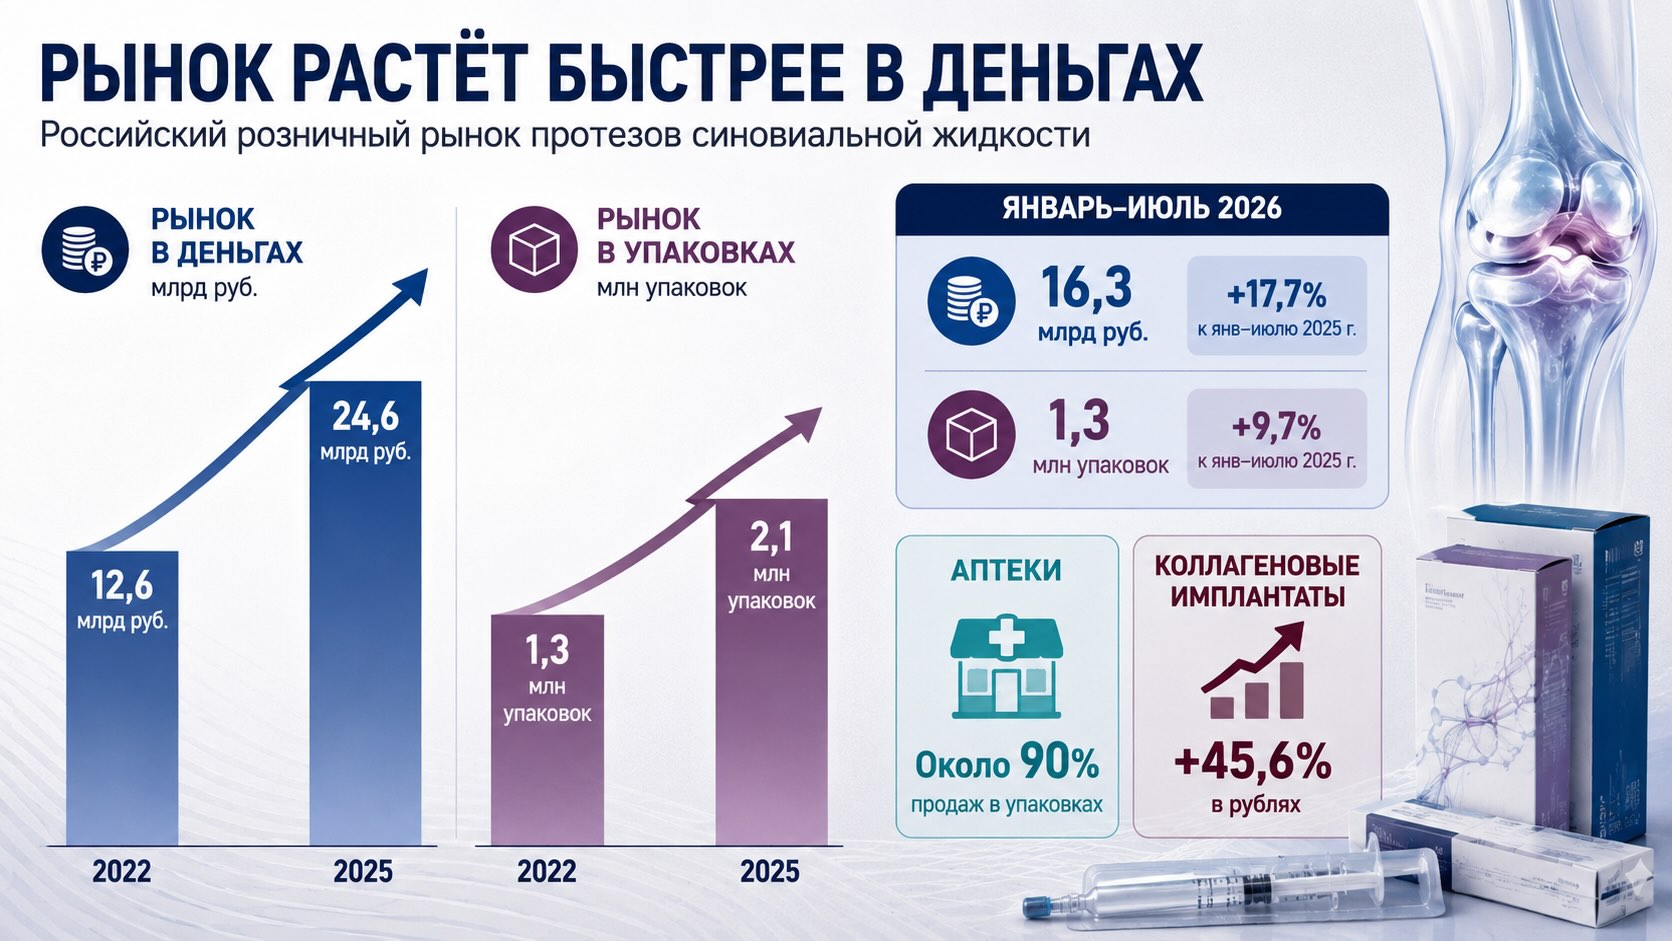
Российский розничный рынок протезов синовиальной жидкости продолжает расти двузначными темпами: в январе–июле 2026 года продажи достигли 16,3 млрд руб., увеличившись на 17,7% год к году, тогда как количество реализованных упаковок выросло на 9,7%, до 1,3 млн. Разрыв между денежной и натуральной динамикой — один из главных сигналов категории: рынок расширяется не только благодаря увеличению потребления, но и благодаря росту стоимости реализуемой упаковки и изменению продуктового микса. За 2022–2025 годы денежный объём рынка увеличился с 12,6 до 24,6 млрд руб., то есть почти вдвое, тогда как натуральный — с 1,3 до 2,1 млн упаковок, примерно на 62%. При этом около 90% упаковок по-прежнему проходит через аптеки, онлайн развивается медленнее офлайна, а внутри самой категории появляется второй важный тренд: гиалуроновая кислота сохраняет доминирование, но коллагенсодержащие изделия растут значительно быстрее рынка. Для производителей, дистрибьюторов и аптечных сетей это превращает сравнительно специализированную категорию медицинских изделий в заметный коммерческий рынок с высокой концентрацией продаж и постепенно меняющейся конкурентной структурой.
Почти двукратный рост за три года — но упаковок стало больше лишь на 62%
График RNC Pharma хорошо показывает главное структурное изменение. В 2022 году российский рынок протезов синовиальной жидкости составлял 12,6 млрд руб. и 1,3 млн упаковок. В 2025 году — уже 24,6 млрд руб. и 2,1 млн упаковок.
Таким образом, всего за три года денежный объём категории вырос примерно на 95%, тогда как натуральный — примерно на 62%.
Это принципиальная разница. Если бы рынок увеличивался исключительно благодаря большему количеству процедур и проданных изделий, рублёвая и натуральная динамика были бы значительно ближе друг к другу. Здесь денежный рынок систематически опережает физическое потребление.
Особенно хорошо это видно в последние годы. В 2024 году продажи выросли на 23,3% в рублях и на 15,2% в упаковках. В 2025 году — ещё на 24,7% и 16,2% соответственно. В январе–июле 2026 года разрыв сохранился: +17,7% против +9,7%.
То есть речь идёт уже не о разовом скачке цен или единичном эффекте базы, а о наблюдаемой несколько лет модели.
Одна проданная упаковка приносит рынку всё больше рублей
Из опубликованных агрегированных данных можно приблизительно оценить изменение средней стоимости реализованной упаковки. Это не цена конкретного препарата или имплантата, а простое отношение денежного объёма всего рынка к числу проданных упаковок, поэтому показатель зависит в том числе от структуры ассортимента.
В 2022 году такое отношение составляло примерно 9,7 тыс. руб. на упаковку. В 2025 году — уже около 11,7 тыс. руб.
Для января–июля 2026 года расчёт по опубликованным округлённым данным даёт примерно 12,5 тыс. руб. против около 11,5 тыс. руб. годом ранее.
Последнюю цифру следует воспринимать именно как ориентир: RNC Pharma приводит натуральный объём за семь месяцев в округлённом виде — 1,3 млн и 1,2 млн упаковок. Тем не менее направление очевидно и подтверждается самим соотношением официальных темпов роста: рублёвые продажи вновь растут заметно быстрее физических.
Причиной может быть сочетание нескольких факторов — изменение розничных цен и структуры продаж в пользу более дорогих изделий. Представленные данные не позволяют количественно разделить эти эффекты, поэтому интерпретировать весь разрыв как чистую инфляцию было бы неправильно.
Для бизнеса важнее другое: категория способна увеличивать денежную ёмкость быстрее, чем количество реализуемых единиц.
Аптека контролирует категорию, хотя само изделие используется в клинике
Самая необычная особенность этого рынка связана не с темпами роста, а с каналом продаж.
Более 96% совокупных продаж внутрисуставных имплантатов приходится на офлайн. При этом около 90% рынка в упаковках и 89% в деньгах обеспечивает именно аптечный сегмент.
Это примечательная конструкция: изделие предназначено для внутрисуставной инъекции и фактически применяется в медицинских условиях, однако коммерческая транзакция в подавляющем большинстве случаев происходит через фармацевтическую розницу.
В результате для производителей и дистрибьюторов недостаточно работать только с медицинскими организациями и специалистами, выполняющими процедуры. Доступность конкретной торговой марки в аптечном ассортименте становится самостоятельным фактором коммерческого успеха.
И пока нет признаков, что интернет быстро разрушает эту модель.
В январе–июле 2026 года онлайн-продажи увеличились на 13,9% в рублях и на 5,8% в упаковках. Офлайн рос быстрее: соответственно на 17,8% и 9,9%.
Для категории, где выбор продукта тесно связан с последующим медицинским применением, физическая фармрозница пока не просто сохраняет позиции — она растёт быстрее электронной торговли.
Гиалуроновая кислота остаётся основой рынка, но уже не его самым быстрым сегментом
Почти 67% проданных упаковок и более 76% денежного объёма приходится на изделия на основе гиалуроновой кислоты. Это безусловное ядро категории.
Однако здесь появляется важный нюанс: расходы на эту группу выросли за год на 12,8%, тогда как весь рынок прибавил 17,7%.
Следовательно, доминирующая технология продолжает расти в абсолютном выражении, но растёт медленнее категории в целом.
Главный источник структурного ускорения находится в другом месте.
Три коллагенсодержащих бренда уже обеспечивают около 16,3% натурального объёма рынка, а их совокупные продажи в рублях выросли на 45,6% год к году — примерно в 2,6 раза быстрее всего рынка по темпу прироста.
Это ещё не означает вытеснения гиалуроновой кислоты. При доле более 76% в деньгах её положение остаётся доминирующим. Но для ассортиментного планирования важен именно темп изменения: часть будущего прироста категории всё заметнее формируется за пределами традиционного гиалуронатного ядра.
Ещё около 15% натурального рынка приходится на полинуклеотидный Хронотрон. Таким образом, категория уже существенно сложнее, чем рынок одного типа внутрисуставных изделий.
46 брендов создают видимость фрагментации, но деньги концентрируются наверху
В январе–июле 2026 года на рынке присутствовали 46 торговых марок от 34 корпораций. Формально это выглядит как достаточно конкурентная среда.
Распределение выручки показывает другую картину.
Флексотрон контролирует более 39,3% рублёвого рынка. Хронотрон — около 13,2%, Гиалуром — 7,2%.
Только три крупнейших бренда, таким образом, аккумулируют почти 60% денежного объёма категории.
Ещё более интересна концентрация вокруг одного поставщика. Флексотрон и Хронотрон поставляет «МКНТ Импорт». Только эти два бренда вместе соответствуют как минимум примерно 52,5% стоимостного рынка по опубликованным долям.
Это означает, что количество зарегистрированных на рынке торговых марок само по себе плохо характеризует реальный конкурентный баланс. Рынок одновременно имеет широкий ассортимент и очень сильного лидера.
Для новых участников это повышает стоимость входа: недостаточно предложить ещё один внутрисуставной имплантат. Необходимо конкурировать с брендами, уже обладающими масштабом продаж, аптечной представленностью и сформировавшимся спросом.
Коллаген становится зоной, где перераспределяется рост
Особенно показателен Композитрон. В январе–июле его рублёвые продажи увеличились на 76%, а натуральные — на 71%.
В данном случае денежный и физический рост почти синхронны. Это отличается от общей картины рынка и указывает, что основным двигателем роста бренда было именно резкое расширение объёма реализации, а не только увеличение стоимости упаковки.
За пределами первой десятки цифры ещё более экстремальны: продажи итальянского Промовиа в рублях выросли в 14 раз, российского Хиаллонг — в 13 раз.
Но именно здесь особенно важно не спутать темп роста с масштабом бизнеса. RNC Pharma прямо указывает на эффект низкой базы для Хиаллонг, вышедшего на рынок только в 2025 году. Рост в 13 или 14 раз у небольшого продукта ещё не означает угрозы лидерам категории.
Для оценки конкурентного сдвига в следующих периодах важнее будет наблюдать не за кратностью прироста новых марок, а за тем, смогут ли они последовательно наращивать абсолютную долю рынка.
Рост категории замедлился, но пока остаётся двузначным
Есть ещё один сигнал, который легко потерять за заголовком о 16,3 млрд руб.
В 2024 году денежный рынок вырос на 23,3%, в 2025-м — на 24,7%. За первые семь месяцев 2026 года темп составляет 17,7%.
В натуральном выражении последовательность выглядит так: +15,2%, +16,2% и +9,7%.
Сравнение полного календарного года с семимесячным периодом требует осторожности, однако оба показателя одновременно указывают на более умеренный темп расширения в 2026 году.
Это пока не разворот тренда. Рост остаётся высоким, а рынок продолжает увеличиваться и в рублях, и в упаковках. Но после чрезвычайно сильных 2024–2025 годов категория может переходить от фазы ускорения к более зрелой траектории.
Именно результаты полного 2026 года покажут, является ли нынешнее замедление временным или рынок действительно начинает нормализоваться.
- Диктатура сезона: дефицит инъекций и аллергический пик перекраивают выручку аптечного ритейла
- Рост цен на лекарства в апреле: аптечная инфляция стала шире, но пока остается управляемой
Контекст рынка и отрасли:
Аптечная полка становится полем конкуренции для продуктов, которые вводят в процедурном кабинете
Для аптечных сетей протезы синовиальной жидкости представляют необычную категорию: относительно специализированный медицинский продукт формирует значительный розничный оборот, а около девяти из десяти упаковок продаётся через аптечный сегмент. При продолжающемся росте рынка ассортиментная доступность и работа с конкретными торговыми марками приобретают большее значение, чем можно было бы предположить для изделий, применение которых происходит вне самой аптеки.
Для производителей и дистрибьюторов данные показывают сразу две задачи. Первая — сохранять присутствие в традиционной фармрознице: онлайн пока не демонстрирует опережающего перетока спроса. Вторая — учитывать изменение продуктового микса. Гиалуроновая кислота остаётся крупнейшим сегментом, однако коллагенсодержащие изделия растут существенно быстрее.
Для закупочных подразделений особенно важно не переносить темпы роста отдельных новых брендов непосредственно в прогноз спроса. Рост в несколько раз может отражать выход с низкой базы. Более устойчивым сигналом является увеличение всего коллагенового сегмента на 45,6% в деньгах при уже достигнутой доле около 16,3% натуральных продаж.
Для лидеров рынка ситуация двойственная. С одной стороны, высокая концентрация обеспечивает значительное преимущество масштаба. С другой — быстрорастущая категория обычно привлекает новые продукты и усиливает борьбу за ассортимент, рекомендации специалистов и аптечную доступность. При 46 торговых марках пространство для конкуренции уже велико.
Главный коммерческий вопрос 2027 года поэтому может заключаться не в том, продолжит ли расти сама категория, а в том, кто заберёт следующий рубль её прироста: существующие гиалуронатные лидеры, коллагенсодержащие изделия, полинуклеотиды или новые продукты.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.