RNC Pharma 7 сентября 2026: Рынок вакцин для домашних животных растёт в рублях, но почти не растёт в дозах
Российский рынок вакцин для домашних животных вырос на 41%, но почти весь рост оказался денежным
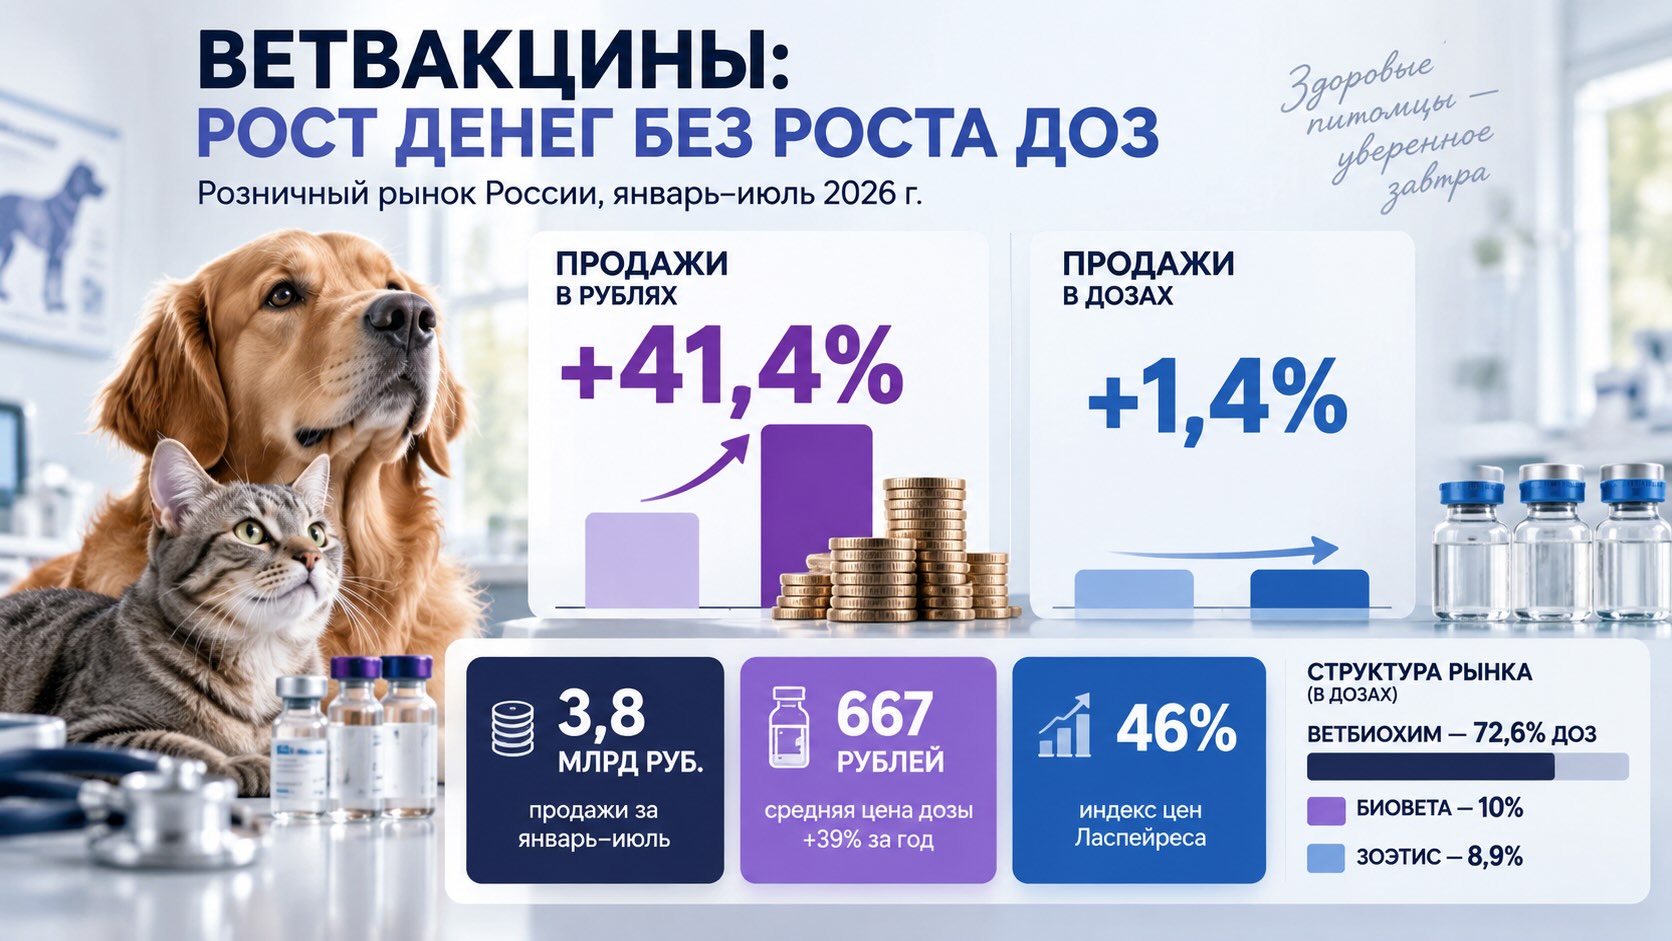
За январь–июль 2026 года розничные продажи ветеринарных вакцин для домашних животных достигли 3,8 млрд рублей, увеличившись на 41,4%. Однако количество реализованных доз выросло всего на 1,4% — минимальными темпами за последние три года. Главным фактором расхождения стала цена: средняя стоимость дозы поднялась до 667 рублей, а индекс цен Ласпейреса по категории достиг 46%. Одновременно внутри рынка быстро меняется конкурентный баланс: «Ветбиохим» сохраняет доминирование, но сокращает продажи в дозах, тогда как «Биовета» увеличила физические объёмы более чем в четыре раза.
Российский розничный рынок вакцин для домашних животных в 2026 году демонстрирует редкую комбинацию почти остановившегося натурального спроса и очень быстрого денежного роста. За семь месяцев продано 5,65 млн доз — лишь на 1,4% больше, чем годом ранее, тогда как расходы потребителей выросли на 41,4%, до 3,8 млрд рублей. Это принципиально отличается от 2025 года, когда рынок расширялся прежде всего физически: количество доз за полный год увеличилось на 12,3%, а продажи в рублях — на 16,7%. Теперь главным двигателем рынка стала цена. На этом фоне лидер категории «Ветбиохим» контролирует около 69% денежного рынка, но теряет натуральные продажи, а «Биовета» быстро расширяет физическое присутствие. Поэтому главная история 2026 года — не рекордные 3,8 млрд рублей, а переход рынка от роста потребления к росту стоимости вакцинации и начавшееся перераспределение спроса между производителями.
41% в рублях и только 1,4% в дозах — две совершенно разные картины одного рынка
На первый взгляд рынок ветеринарных вакцин выглядит быстрорастущим. За январь–июль 2026 года российская розница реализовала препаратов на 3,8 млрд рублей — на 41,4% больше, чем за аналогичный период 2025 года.
Но физический рынок практически не вырос. Было реализовано 5,65 млн доз, а прирост составил только 1,4%.
Именно это расхождение является ключевой цифрой всего отчёта. Денежная динамика примерно в 30 раз выше натуральной. Следовательно, дополнительные рубли в категории в основном отражают не увеличение числа вакцинаций, а изменение стоимости препаратов.
Особенно показательно сравнение с 2025 годом. Тогда количество реализованных доз за год увеличилось на 12,3%, а продажи в рублях — на 16,7%. Разрыв между двумя показателями был относительно небольшим.
В 2026 году модель принципиально изменилась: рост натурального потребления почти остановился, а денежный рынок резко ускорился.
Цена стала главным двигателем рынка
RNC Pharma оценивает индекс цен Ласпейреса в категории за январь–июль 2026 года в 46% к аналогичному периоду прошлого года.
Индекс Ласпейреса позволяет оценивать изменение стоимости сопоставимого набора товаров, уменьшая влияние изменения структуры покупок. Поэтому столь высокий показатель является важным подтверждением того, что расхождение между рублями и дозами действительно связано прежде всего с ценовым фактором.
Средняя цена одной дозы достигла 667 рублей — на 39% выше прошлогоднего уровня.
При этом ценовое давление возникло не сейчас. RNC Pharma фиксировала особенно высокие значения индекса ещё летом 2025 года: 74% в июне и 68% в июле. К середине лета 2026 года ситуация начала стабилизироваться, однако накопленный эффект предыдущего повышения цен продолжает определять денежную динамику категории.
Замедление инфляции ещё не означает возвращения доступности вакцин к прежнему уровню. Цены могут перестать расти столь быстро, оставаясь при этом существенно выше прошлогодних.
Получается важный парадокс: замедление инфляции ещё не означает возвращения доступности вакцин к прежнему уровню. Цены могут перестать расти столь быстро, оставаясь при этом существенно выше прошлогодних.
Натуральный спрос уже показывает предел ценовой устойчивости
Рост доз всего на 1,4% после двузначной динамики предыдущего года можно рассматривать как сигнал того, что рынок начинает реагировать на повышение стоимости.
Из опубликованных данных нельзя определить, сколько вакцинаций было непосредственно отложено или отменено из-за цены. Для этого потребовались бы данные о числе вакцинированных животных, посещениях ветеринарных клиник и структуре первичной и повторной вакцинации.
Однако сочетание 39-процентного увеличения средней цены дозы и практически нулевого роста физического потребления показывает, что дальнейшее повышение стоимости становится всё более чувствительным для категории.
Для производителей это означает, что рублёвый рост сам по себе уже недостаточен для оценки положения бренда. В 2026 году значительно важнее одновременно отслеживать продажи в деньгах и дозах.
«Ветбиохим» доминирует, но внутри лидерства появился тревожный сигнал
Российская «Ветбиохим» остаётся безусловным лидером рынка: на компанию приходится 72,6% продаж в дозах и почти 69% в рублях.
Такая концентрация означает, что состояние одного производителя во многом определяет показатели всей категории.
Но структура динамики «Ветбиохим» заслуживает большего внимания, чем сама доля рынка. Денежные продажи компании выросли на 30%, тогда как натуральные сократились почти на 6%.
То есть компания получает больше рублей с меньшего количества реализованных доз.
На рынке с высокой инфляцией это принципиально отличается от роста, обеспеченного расширением потребления. При сохранении подобной тенденции конкурентам необязательно сразу отнимать у лидера большую денежную долю: достаточно последовательно наращивать физическое присутствие.
«Биовета» растёт иначе — и именно поэтому её динамика важнее заголовков
Чешская «Биовета» пока значительно уступает лидеру: её доля составляет 18,7% в рублях и 10% в дозах.
Но механизм роста совершенно другой.
Рублёвые продажи за год увеличились в 4,3 раза, а количество реализованных доз — в 4,2 раза. Следовательно, практически весь рост обеспечен реальным расширением физических продаж, а не только повышением цен.
Это один из наиболее важных конкурентных сигналов отчёта.
Разница между 69% денежного рынка у «Ветбиохим» и 18,7% у «Биоветы» остаётся огромной. Поэтому говорить о скорой смене лидера оснований нет. Но направление движения компаний различается: лидер сокращается в дозах, а второй игрок быстро наращивает их.
Особенно хорошо это видно на уровне отдельных препаратов.
«Биокан DHPPI+LR» компании «Биовета» уже занимает третье место среди торговых наименований с денежной долей 10,9%, а его продажи выросли на 411%. «Биофел PCHR» находится на шестой позиции с долей 4,9% и ростом на 268%.
Это уже не динамика одного продукта, а расширение присутствия компании сразу в нескольких сегментах вакцинации домашних животных.
«Зоэтис» растёт, но ценовая структура у компании отличается от рынка
Третье место занимает «Зоэтис»: 6,3% рынка в рублях и 8,9% в дозах.
Продажи компании увеличились на 63% в денежном выражении и на 28% в натуральном.
Это заметно более сбалансированная динамика, чем у лидера рынка: физический объём действительно увеличивается, хотя рублёвый растёт быстрее.
При этом доля «Зоэтис» в дозах выше доли в деньгах — обратная картина по сравнению с «Биоветой». Такое соотношение косвенно указывает на различия в среднем ценовом позиционировании реализуемого ассортимента компаний, хотя без продуктовых цен делать более детальный вывод нельзя.
У одного из ключевых продуктов «Зоэтис» ситуация при этом противоположная корпоративной динамике: «Фелоцел CVR» занимает восьмое место с долей 2,6%, а его рублёвые продажи снизились на 17%.
Семь позиций из десяти превращают лидерство «Ветбиохим» в концентрационный риск
Масштаб доминирования «Ветбиохим» особенно хорошо виден в рейтинге торговых наименований: компании принадлежат семь из десяти крупнейших продуктов категории.
«Мультикан-8» занимает первое место с 23,4% денежного рынка, «Мультифел-4» — второе с 19,9%.
Только эти два бренда формируют 43,3% розничных продаж категории в рублях. Иными словами, почти каждый второй рубль в этом сегменте приходится всего на два препарата одного производителя.
Далее следуют «Астерион DHPPILR» с долей 9,9%, «Мультикан-6» — 5,5%, «Рабифел» — 4,4%, «Астерион DHPPIL» — 2,1% и «Мультикан-4» — 2,1%.
Однако динамика внутри портфеля неоднородна.
«Астерион DHPPILR» вырос на 235%, а «Астерион DHPPIL» — на 104%. «Рабифел» прибавил 49%.
Одновременно «Мультикан-6» потерял 9%, а «Мультикан-4» — 13%. Даже внутри доминирующего портфеля происходит заметное перераспределение спроса.
Ситуация вокруг «Мультикан-8» способна превратить продуктовый риск в рыночный
Отдельным фактором неопределённости становится лидер рейтинга — «Мультикан-8», на который приходится 23,4% денежного рынка.
RNC Pharma указывает на зафиксированные в августе 2026 года серьёзные проблемы у животных после применения отдельных партий препарата и отмечает, что дальнейшая ситуация будет зависеть от официальной позиции и действий производителя.
Здесь важно не выходить за пределы имеющихся данных: опубликованный материал не позволяет оценить ни масштаб проблемы, ни причинно-следственную связь, ни её окончательные регуляторные последствия.
Но с точки зрения структуры рынка значение события потенциально велико именно из-за доли продукта.
Если торговое наименование с долей менее одного процента сталкивается с проблемой качества или доверия, влияние на всю категорию обычно ограничено. Когда речь идёт о бренде, формирующем почти четверть денежных продаж, возможные последствия распространяются гораздо шире — на производителя, конкурентов, закупочную политику клиник и розницы и потенциально на распределение долей рынка.
При этом «Мультикан-8» до августа демонстрировал рост рублёвых продаж на 16%. Поэтому статистика января–июля ещё не отражает возможного эффекта событий следующего месяца.
Рынок входит во вторую половину года с тремя одновременно меняющимися переменными
Дальнейшая траектория категории будет зависеть как минимум от трёх процессов.
Первый — цены. Инфляционный цикл начал стабилизироваться, поэтому разрыв между денежной и натуральной динамикой может постепенно сокращаться. Если это произойдёт, рублёвые темпы роста неизбежно станут менее эффектными даже без ухудшения реального спроса.
Второй — конкурентное перераспределение. «Биовета» уже показала способность расти прежде всего физически, а «Зоэтис» также увеличивает количество реализованных доз. На фоне сокращения натуральных продаж «Ветбиохим» это создаёт пространство для дальнейшего изменения структуры рынка.
Третий — развитие ситуации с «Мультикан-8». Поскольку данные RNC Pharma заканчиваются июлем, именно статистика августа и последующих месяцев должна показать, повлияли ли события вокруг отдельных партий препарата на продажи лидера и получили ли от этого измеримый эффект альтернативные бренды.
Читайте также на АПТЕКИУМ:
- RNC Pharma: Онлайн перехватывает сезонный спрос на ветпрепараты
- Россия ускоряет запуск ветвакцин и меняет правила вывода на рынок
Контекст рынка и отрасли:
Для закупщиков главным показателем становится уже не рост категории, а миграция доз между брендами
Для аптечной розницы, ветеринарных клиник и дистрибьюторов громкие заголовки о росте рынка на 41,4% могут оказаться вводящим в заблуждение ориентиром. Категория не стала потреблять на 41% больше вакцин — количество доз практически не изменилось.
Поэтому ассортиментные решения всё меньше стоит строить только на денежной динамике. В условиях высокой инфляции растущая выручка SKU может скрывать стагнацию или даже снижение его физического оборота.
Особенно показательна разница между «Ветбиохим» и «Биоветой». У первого производителя рублёвые продажи растут при сокращении доз, у второго денежный и натуральный объёмы увеличиваются практически синхронно. Для оценки будущего спроса второй тип роста является более сильным индикатором расширения реального присутствия бренда.
Для производителей и маркетинговых подразделений возникает ещё одно следствие. При практически неизменном общем количестве доз борьба за рынок всё сильнее превращается в борьбу не за нового потребителя категории, а за переключение уже существующего спроса между брендами.
События вокруг «Мультикан-8» потенциально усиливают этот процесс. При доле продукта 23,4% даже небольшое перераспределение его спроса способно создать заметный дополнительный объём для конкурентов. Наиболее очевидными кандидатами выглядят компании, которые уже располагают растущими продуктами и физической доступностью товара.
Для закупщиков это одновременно создаёт риск чрезмерной зависимости от одного производителя. Семь продуктов «Ветбиохим» в первой десятке и более 70% натурального рынка означают, что любые значимые изменения доступности, доверия или спроса на ассортимент лидера способны отражаться на всей категории.
Поэтому во второй половине 2026 года особенно информативными будут не столько общие рублёвые продажи, сколько четыре показателя: динамика доз, доля производителей в натуральном выражении, изменение продаж «Мультикан-8» после июля и физический рост альтернативных брендов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.