RNC Pharma 13 октября 2026: Рынок обезболивающих в России
Продажи НПВП в России впервые сократились в упаковках, но продолжают расти в рублях
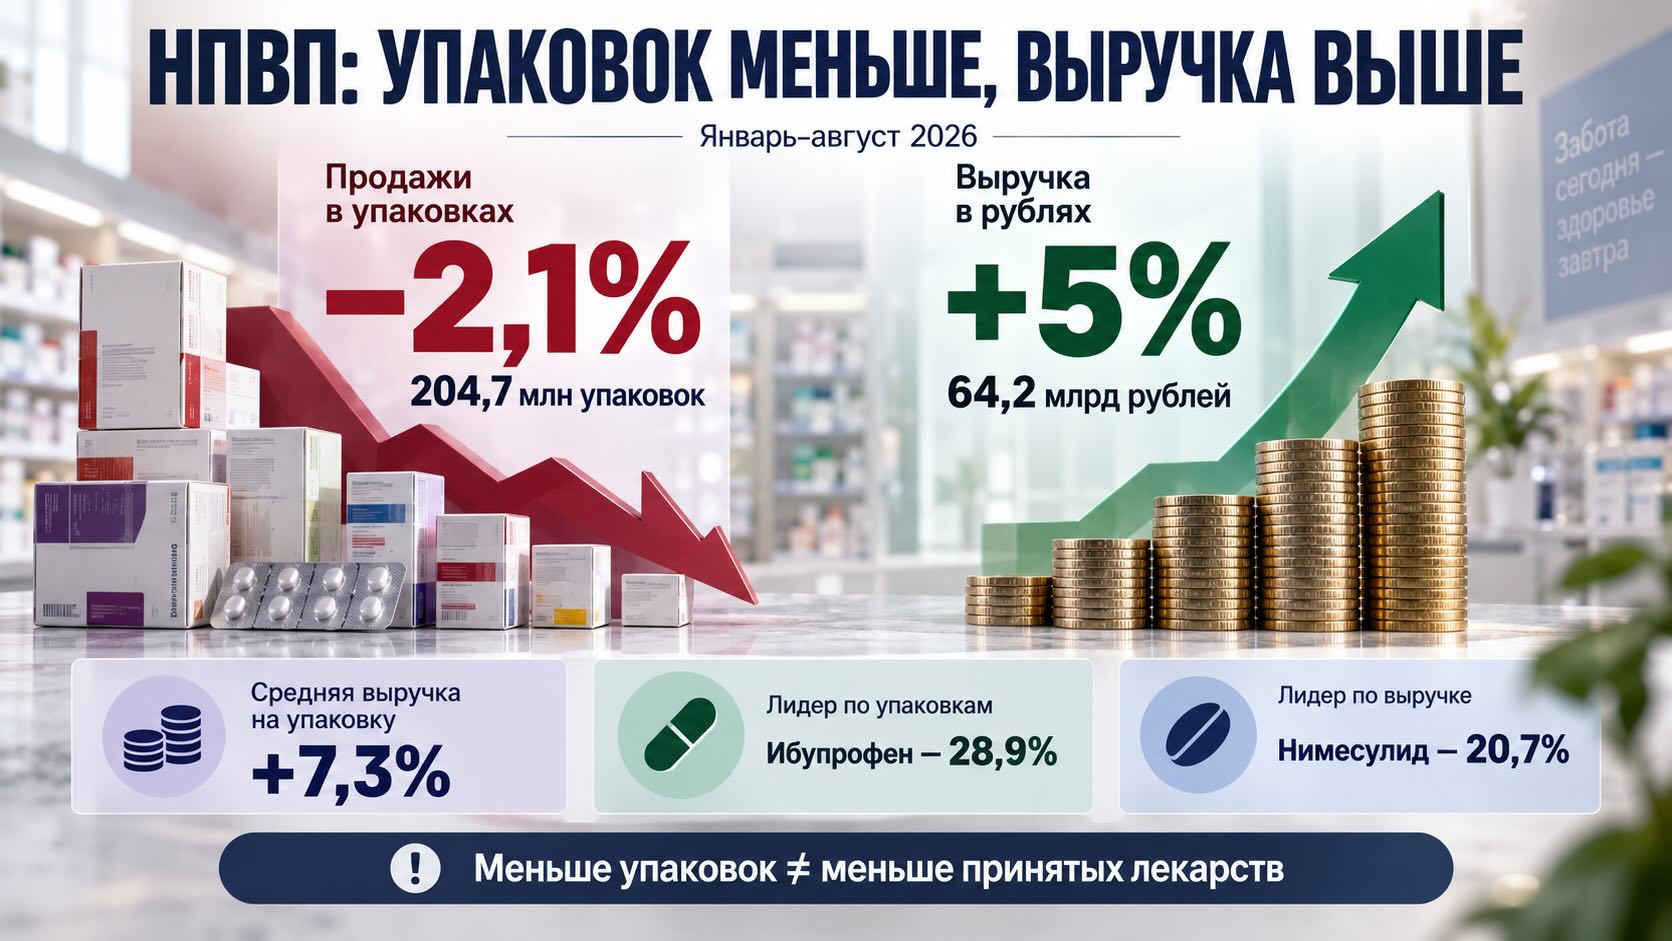
Российский рынок нестероидных противовоспалительных препаратов (НПВП) столкнулся с необычным изменением динамики. За январь–август 2026 года продажи сократились на 2,1% в упаковках, но выросли на 5% в денежном выражении. После нескольких лет непрерывного увеличения потребления рынок впервые показал отрицательную натуральную динамику. Однако уменьшение числа проданных упаковок ещё не означает, что люди стали реже испытывать боль или принимать меньше лекарств. Для понимания происходящего необходимо разделить влияние цен, структуры продаж и реального использования препаратов.
После четырёх лет роста рынок НПВП впервые потерял объём продаж
Нестероидные противовоспалительные препараты относятся к наиболее широко применяемым лекарствам в мире. Ибупрофен, диклофенак, напроксен и другие представители этой группы используются при головной, суставной и мышечной боли, воспалительных заболеваниях, травмах и повышенной температуре.
Их распространённость объясняется сочетанием нескольких свойств: препараты способны уменьшать боль, снижать воспаление и температуру. Многие из них доступны без рецепта, что делает НПВП важной частью самостоятельного лечения распространённых симптомов.
В России эта категория занимает особенно заметное место в структуре аптечных продаж.
По данным аналитической компании RNC Pharma, на системные нестероидные противоревматические препараты группы M01A по классификации EphMRA приходится около 5% денежного объёма фармацевтической розницы.
В 2022 году продажи составляли 277 млн упаковок на сумму 62,3 млрд рублей. В последующие годы оба показателя последовательно увеличивались.
В 2023 году было реализовано 286,2 млн упаковок на 71,1 млрд рублей, в 2024 году — 296,7 млн упаковок на 82 млрд рублей.
Рекордным стал 2025 год: 321 млн упаковок и 94,7 млрд рублей. За год натуральный объём вырос на 8,2%, а денежный — на 15,4%.
Однако результаты первых восьми месяцев 2026 года изменили эту картину.
С января по август российские аптеки продали 204,7 млн упаковок на сумму 64,2 млрд рублей. За аналогичный период прошлого года показатели составляли 209 млн упаковок и 61,1 млрд рублей.
Таким образом, рынок потерял около 4,3 млн упаковок, одновременно увеличив денежный объём продаж примерно на 3,1 млрд рублей.
При этом август 2026 года оказался наиболее активным месяцем рассматриваемого периода: было продано более 26,5 млн упаковок на 8,4 млрд рублей.
Следовательно, речь пока идёт о снижении накопленных продаж за восемь месяцев, а не о доказанном устойчивом падении потребления в течение всего года.
Средняя выручка на упаковку выросла на 7,3%. Но это не обязательно рост цен
Главная особенность новых данных заключается в расхождении между денежными и натуральными показателями.
Если разделить общую стоимость продаж на количество реализованных упаковок, можно определить условную среднюю розничную выручку на одну упаковку.
За январь–август 2025 года она составляла приблизительно 292 рубля.
За аналогичный период 2026 года показатель увеличился примерно до 314 рублей.
Рост составил около 7,3%.
Однако этот результат нельзя автоматически трактовать как повышение цен на одни и те же лекарства на 7,3%.
Средняя выручка на упаковку зависит сразу от нескольких факторов:
- Изменения розничных цен на конкретные препараты.
- Перераспределения спроса между дорогими брендами и более доступными аналогами.
- Изменения долей различных дозировок и лекарственных форм.
- Перехода покупателей между упаковками разного размера.
- Изменения структуры продаж между аптечными сетями и отдельными торговыми марками.
Например, увеличение доли больших упаковок может сократить количество покупок в штуках, даже если суммарное число приобретённых таблеток не уменьшится.
И наоборот, смещение спроса в сторону дорогих лекарственных форм способно увеличить денежный объём рынка без сопоставимого роста количества препарата, полученного пациентами.
Поэтому данные RNC Pharma позволяют уверенно говорить об увеличении средней выручки на упаковку, но не позволяют определить, какая часть роста связана непосредственно с повышением цен.
Для такого вывода необходим анализ сопоставимых лекарственных позиций с одинаковыми дозировками, количеством единиц в упаковке и формами выпуска.
Именно это различие принципиально для оценки доступности лекарств.
Ибупрофен лидирует по количеству упаковок, нимесулид — по денежному объёму
Ещё одна характерная особенность российского рынка НПВП — различие между лидерами по натуральным и денежным продажам.
Согласно RNC Pharma, за январь–август 2026 года на препараты ибупрофена пришлось 28,9% всех проданных упаковок в рассматриваемой категории.
Ибупрофен является одним из наиболее известных противовоспалительных и обезболивающих веществ. Он представлен многочисленными торговыми марками, лекарственными формами и дозировками.
Однако в денежном выражении первое место занимает другое действующее вещество — нимесулид.
Препараты на его основе обеспечили более 20,7% общей выручки категории.
Такое распределение показывает, насколько сильно структура рынка зависит от выбранного показателя.
Лекарство, которое продаётся чаще всего в упаковках, необязательно формирует наибольшую выручку.
Это различие имеет значение не только для коммерческого анализа. Оно отражает особенности потребительского выбора, позиционирования препаратов, доступности торговых марок и структуры назначений.
При этом по данным аптечных продаж невозможно установить, насколько часто конкретное действующее вещество используется по назначению врача, а насколько — самостоятельно.
Нурофен сохраняет лидерство, но динамика брендов становится неоднородной
Российский ассортимент системных НПВП остаётся чрезвычайно широким.
За первые восемь месяцев 2026 года категория включала 172 торговые марки от более чем 140 производителей.
Лидером в денежном выражении остаётся Нурофен компании «Рекитт Бенкизер».
На бренд приходится 12,6% стоимости всех продаж категории. За январь–август покупатели потратили на него более 8 млрд рублей.
Однако динамика Нурофена повторяет общую тенденцию рынка: денежные продажи увеличились на 3,4%, тогда как количество реализованных упаковок сократилось на 4,2%.
Второе место занимает Нимесил группы компаний «Менарини» с долей 8,5%.
Здесь ситуация противоположная: натуральные продажи выросли на 5,6%, тогда как выручка увеличилась лишь на 1%.
Третью позицию занимает Нимесулид, выпускаемый под этим наименованием 18 фармацевтическими компаниями. Его доля в денежном объёме достигла 5,8%, а продажи в рублях выросли на 15%.
Различия заметны и среди других крупных марок.
Например, продажи комбинированного препарата Ибуклин сократились на 18,2% в упаковках, но увеличились на 4,9% в рублях.
Это особенно показательный пример того, почему нельзя оценивать положение лекарственного бренда только по динамике выручки.
Для фармацевтических компаний рост денежных продаж может сопровождаться сокращением числа реализованных упаковок. Для оценки причин требуется учитывать отпускные и розничные цены, структуру ассортимента, дозировки, упаковки и изменения конкурентных позиций.
При этом денежный объём розничных продаж, рассчитанный в конечных ценах с НДС, не равен выручке производителя и тем более не характеризует его прибыль.
Сокращение использования НПВП наблюдалось и в европейских системах здравоохранения
Российская динамика представляет интерес на фоне международных исследований применения обезболивающих препаратов.
В 2025 году в журнале British Journal of Clinical Pharmacology было опубликовано исследование изменений рецептурного отпуска анальгетиков в Англии и Ирландии за 2014–2022 годы.
Авторы использовали данные о лекарствах, назначенных в первичной медицинской помощи и отпущенных пациентам.
В Англии частота отпуска системных НПВП по рецептам сократилась приблизительно на 35%.
В Ирландии снижение составило около 6%, однако исследование охватывало участников государственной программы лекарственного обеспечения General Medical Services, представлявших приблизительно треть населения страны.
Эти результаты нельзя напрямую сопоставлять с российской аптечной статистикой.
Европейское исследование анализировало преимущественно рецептурный отпуск, тогда как данные RNC Pharma отражают розничные продажи, включая лекарства, приобретаемые самостоятельно. Различаются также периоды наблюдения, охват населения и способы учёта препаратов.
Тем не менее международные данные показывают, что снижение использования отдельных категорий обезболивающих может происходить в условиях сохраняющейся потребности в лечении боли.
Одним из возможных факторов является изменение подходов к безопасному назначению противовоспалительных препаратов.
Однако утверждать, что именно этот процесс вызвал снижение российских продаж в 2026 году, оснований пока нет.
Для проверки такой гипотезы потребовались бы дополнительные сведения о врачебных назначениях, самолечении, продолжительности терапии и изменениях предпочтений пациентов.
Нимесулид показывает, почему коммерческая популярность не равнозначна терапевтическому преимуществу
Наиболее интересный медицинский аспект российской статистики связан с лидерством нимесулида в денежном выражении.
Как и другие НПВП, нимесулид уменьшает образование простагландинов — веществ, участвующих в развитии боли и воспалительной реакции.
Основной механизм действия НПВП связан с подавлением ферментов циклооксигеназы (ЦОГ), которые участвуют в синтезе простагландинов.
Однако эти вещества выполняют не только функции посредников воспаления.
Они также участвуют в защите слизистой оболочки желудка, поддержании кровоснабжения почек и регуляции сосудистых процессов.
Поэтому подавление их синтеза способно одновременно обеспечивать обезболивающий эффект и создавать риск нежелательных реакций.
Для разных НПВП соотношение пользы и риска неодинаково.
Особого внимания заслуживает нимесулид.
Европейское агентство по лекарственным средствам (EMA) ранее пересмотрело условия его применения из-за риска поражения печени.
После оценки данных агентство рекомендовало использовать системный нимесулид только как препарат второй линии при острой боли и первичной дисменорее — болезненных менструациях без выявленного заболевания, объясняющего симптомы.
Продолжительность лечения была ограничена максимум 15 днями.
Кроме того, EMA рекомендовало отказаться от системного нимесулида для лечения болезненного остеоартроза из-за риска длительного применения и связанного с ним поражения печени.
Речь идёт о европейских регуляторных решениях. Они не означают автоматического применения идентичных ограничений во всех странах.
Однако международная оценка безопасности имеет непосредственное значение для понимания российского рынка, где нимесулид занимает столь заметную коммерческую позицию.
Высокая доля препарата в продажах сама по себе не свидетельствует ни о его большей эффективности по сравнению с альтернативами, ни об оптимальности его применения у конкретного пациента.
Безопасность НПВП зависит не только от препарата, но и от человека, который его принимает
Проблема нежелательных реакций характерна не только для нимесулида.
Регуляторы и медицинские организации разных стран обращают внимание на риски, связанные с применением системных НПВП.
Среди наиболее значимых осложнений — язвенные поражения и кровотечения желудочно-кишечного тракта, повреждение почек и сердечно-сосудистые события.
Вероятность осложнений зависит от действующего вещества, дозы, продолжительности лечения, возраста пациента, сопутствующих заболеваний и одновременно принимаемых лекарств.
Особенно осторожного подхода требуют пациенты с хронической болезнью почек, сердечной недостаточностью, язвенной болезнью и повышенным риском кровотечений.
Дополнительную опасность может создавать сочетание НПВП с антикоагулянтами — препаратами, уменьшающими свёртываемость крови.
В 2024 году в журнале The BMJ было опубликовано британское исследование, посвящённое последствиям потенциально небезопасного назначения пероральных НПВП пациентам из групп высокого риска.
Исследователи оценивали возможные осложнения и связанные с ними расходы английской системы здравоохранения.
Экономическое моделирование показало, что такие назначения могут приводить к предотвратимому вреду здоровью и существенным дополнительным затратам.
При этом полученные оценки относятся к конкретным группам пациентов и ситуациям потенциально опасного назначения. Их нельзя переносить на всех людей, принимающих НПВП.
Главный принцип рационального применения этой группы препаратов остаётся неизменным: использовать минимальную эффективную дозу в течение минимального необходимого времени, учитывая индивидуальные противопоказания и лекарственные взаимодействия.
Читайте также на АПТЕКИУМ:
- Как НПВП захватили 75% выручки российского рынка анальгетиков
- Лекарственная инфляция в России: как дорожают нимесулид, ибупрофен и другие препараты
Контекст рынка и отрасли:
Для пациентов важнее не количество проданных упаковок, а качество обезболивания
Появление отрицательной динамики натуральных продаж может выглядеть положительным сигналом, если предположить, что люди стали осторожнее использовать обезболивающие.
Но статистика RNC Pharma не позволяет сделать такой вывод.
Количество проданных упаковок не равно числу пациентов, курсов лечения или фактически принятых доз.
Один человек может покупать препарат несколько раз в месяц. Другой приобретает большую упаковку, которой хватает на длительное время.
Кроме того, категория M01A не охватывает весь рынок обезболивающих лекарств. Часть препаратов для местного применения и анальгетики других фармакологических групп учитываются отдельно.
Поэтому сокращение продаж системных НПВП не исключает возможного перераспределения потребления между лекарственными категориями.
Для пациента наиболее значимым остаётся другой вопрос: насколько правильно выбран препарат с учётом характера боли, сопутствующих заболеваний и других принимаемых лекарств.
Применение нескольких НПВП одновременно обычно увеличивает риск нежелательных реакций и не является стандартным способом усиления обезболивания.
Необходимо также учитывать, что одно и то же действующее вещество может присутствовать в препаратах с разными торговыми названиями, включая комбинированные средства.
Для врачей и фармацевтов эта ситуация подчёркивает значение проверки состава лекарств, продолжительности лечения и факторов риска.
Для производителей и аптечных организаций расхождение денежной и натуральной динамики делает особенно важным анализ не только продаж в рублях, но и фактических объёмов потребления в сопоставимых дозах.
Следующий существенный вопрос для рынка — сохранится ли снижение количества упаковок по итогам всего 2026 года.
Не менее важно установить, какие факторы формируют рост денежного объёма: изменение цен на сопоставимые препараты, увеличение доли определённых лекарственных форм или перераспределение спроса между торговыми марками.
Без таких данных преждевременно говорить о принципиальном изменении потребления обезболивающих препаратов в России.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Впервые за четыре года в России падает физический спрос на нестероидные противоревматические препараты. 13 октября 2026 года.
- Mattsson M. et al. Trends in analgesia prescribing in primary care in Ireland and England between 2014 and 2022: A repeated cross-sectional study. British Journal of Clinical Pharmacology, 2025.
- European Medicines Agency. Nimesulide — referral. Review of safety and effectiveness of systemic nimesulide medicines.
- Camacho E. M. et al. Estimating the economic effect of harm associated with high risk prescribing of oral non-steroidal anti-inflammatory drugs in England: population based cohort and economic modelling study. The BMJ, 2024.
- U.S. Food and Drug Administration. FDA strengthens warning that non-aspirin nonsteroidal anti-inflammatory drugs can cause heart attacks or strokes.
- National Health Service. Non-steroidal anti-inflammatory drugs (NSAIDs). Updated April 2026.