RNC Pharma 12 октября 2026: Рынок перевязочных материалов в России меняют крупные фасовки и маркетплейсы
Перевязочные материалы: почему рынок растёт в деньгах, хотя упаковок продаётся всё меньше
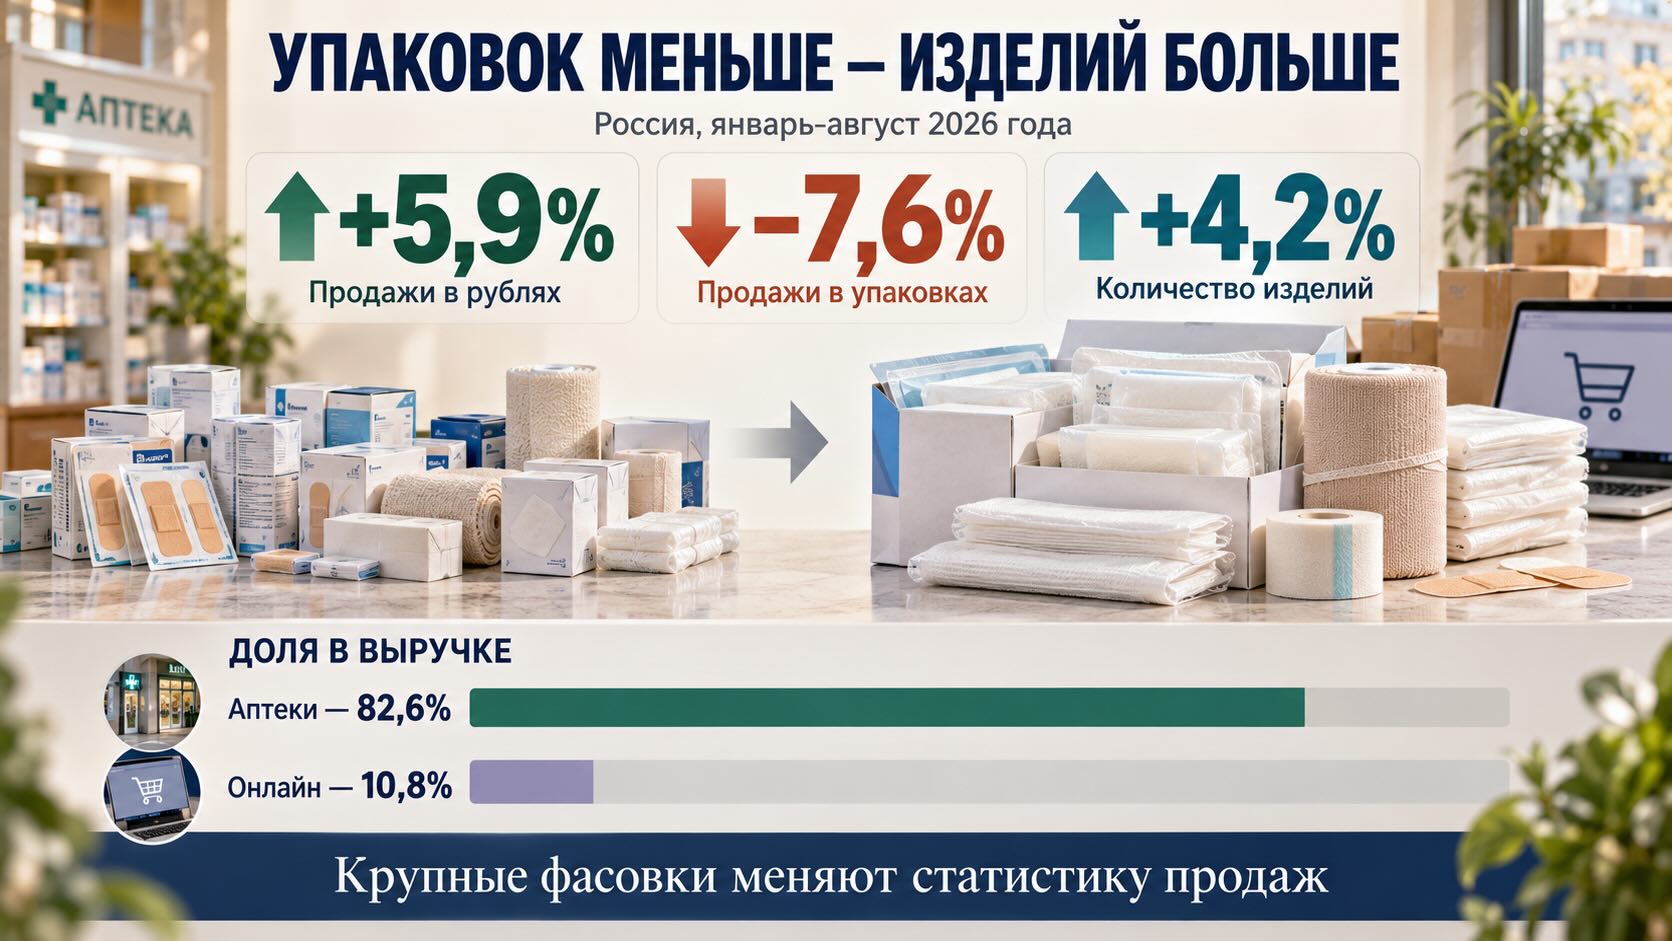
Российский розничный рынок перевязочных материалов демонстрирует характерное для современной торговли расхождение между денежными и натуральными показателями. За январь–август 2026 года продажи выросли на 5,9%, до 18,2 млрд рублей, хотя количество реализованных упаковок сократилось на 7,6%. При этом число проданных минимальных единиц перевязочных материалов увеличилось на 4,2%. Одновременно меняется структура каналов сбыта: аптеки сохраняют доминирующее положение, но маркетплейсы уже обеспечивают 10,8% выручки. Российская статистика отражает более широкую международную тенденцию — постепенное разделение покупок медицинских изделий между традиционной аптечной розницей и электронной коммерцией.
Российский рынок растёт в рублях значительно быстрее, чем в упаковках
Перевязочные материалы относятся к категории медицинских изделий, спрос на которые формируется сразу несколькими потребностями. Это повседневная первая помощь при небольших повреждениях кожи, уход за послеоперационными ранами, лечение хронических повреждений тканей и пополнение домашних аптечек.
На первый взгляд российский рынок демонстрирует устойчивый рост. Если в 2022 году розничные продажи составляли 16,4 млрд рублей, то в 2025 году они достигли 25,2 млрд рублей. За три года денежный объём увеличился примерно на 54%.
Однако натуральные показатели изменились значительно скромнее. За тот же период количество реализованных потребительских упаковок выросло с 302,1 млн до 316 млн, то есть всего на 4,6%.
Различие между денежной и натуральной динамикой особенно заметно в 2026 году.
По результатам января–августа:
- Денежный объём продаж достиг 18,2 млрд рублей, увеличившись на 5,9% относительно аналогичного периода 2025 года.
- Количество проданных упаковок сократилось на 7,6%, до 203,8 млн.
- Потребление в минимальных единицах дозирования выросло на 4,2%, приблизившись к 1,4 млрд единиц.
Таким образом, рост выручки сопровождается сокращением числа реализованных упаковок, но не снижением количества проданных минимальных единиц продукции.
Это различие принципиально для понимания происходящего на рынке.
Меньше упаковок не обязательно означает меньше перевязочных материалов
При анализе продаж медицинских изделий важно различать потребительскую упаковку и количество продукции, находящейся внутри неё.
Например, одна упаковка пластырей может содержать пять изделий, а другая — двадцать. Если покупатель вместо нескольких небольших упаковок приобретает одну большую, число проданных упаковок сокращается, хотя количество приобретённых пластырей может остаться прежним или даже увеличиться.
Для учёта таких различий аналитические компании используют минимальные единицы дозирования (МЕД). Это позволяет дополнительно оценивать количество реализованной продукции с учётом содержимого потребительских упаковок.
В 2025 году российский рынок демонстрировал снижение обоих натуральных показателей: количество упаковок сократилось на 3%, а объём в МЕД — на 1,9%.
В январе–августе 2026 года ситуация изменилась. Продажи в упаковках продолжили падать, но количество минимальных единиц выросло.
Из сопоставления двух показателей следует, что среднее число МЕД на одну проданную упаковку увеличилось приблизительно на 12,8% относительно аналогичного периода прошлого года.
Этот результат согласуется с отмеченным аналитиками переходом на более крупные форматы фасовки.
Однако интерпретировать его следует осторожно.
Увеличение количества МЕД на упаковку может отражать не только изменение размеров фасовки отдельных товаров, но и перераспределение продаж между различными категориями перевязочных материалов.
Без подробной статистики по ассортименту невозможно определить точный вклад каждого фактора.
Ещё важнее, что продажи перевязочных материалов не являются прямым показателем количества ран, травм или пациентов, которым требуется помощь.
По имеющимся данным нельзя установить, изменилось ли число медицинских случаев, требующих перевязки. Статистика описывает приобретённую продукцию, а не фактические клинические потребности населения.
Аптеки контролируют большую часть рынка, но маркетплейсы забирают долю выручки
Наиболее заметное структурное изменение связано с перераспределением продаж между торговыми каналами.
Аптеки по-прежнему остаются основным местом приобретения перевязочных материалов в России.
В январе–августе 2026 года на них приходилось 86,7% проданных упаковок и 82,6% денежного объёма рынка.
Однако их доля постепенно сокращается. В 2022 году аптечный сегмент обеспечивал около 89% натуральных и 87% денежных продаж.
Освобождающуюся часть рынка активно осваивает электронная коммерция.
По результатам первых восьми месяцев 2026 года интернет-продажи обеспечили:
- 6,1% всех реализованных упаковок;
- 10,8% совокупной розничной выручки.
Практически весь объём онлайн-продаж формируют два крупнейших российских маркетплейса — «Озон» и «Вайлдберриз».
Примечательно, что денежная доля электронной коммерции значительно превышает её долю в количестве упаковок.
Расчёт на основе опубликованных показателей позволяет оценить среднюю выручку на одну проданную упаковку примерно в 158 рублей в интернет-канале против 85 рублей в аптеках.
Разница составляет около 86%.
Но из этого не следует, что одинаковые перевязочные материалы на маркетплейсах стоят почти вдвое дороже.
Показатель отражает среднюю стоимость реализованной упаковки, которая зависит от ассортимента, размеров фасовки и ценовой структуры товаров.
Одно из возможных объяснений — более высокая представленность крупных упаковок и относительно дорогих изделий в электронной коммерции. Однако подтвердить именно эту причину можно только при наличии данных о продажах сопоставимых товаров в разных каналах.
Одновременно сокращается роль магазинов повседневного спроса. В 2022 году они обеспечивали 9,7% натурального и 10,3% денежного объёма рынка. В январе–августе 2026 года их доли снизились соответственно до 7,2% и 6,6%.
В результате меняется не только место покупки. Потенциально перестраивается сама структура потребительского выбора.
Почему аптеки и интернет-магазины могут обслуживать разные потребности
Российская динамика соответствует тенденциям, которые наблюдаются и на других рынках потребительских товаров медицинского назначения.
В исследовании британского рынка перевязочных материалов за 2025 год Euromonitor International выделяет удобство покупки и цену среди факторов, поддерживающих развитие электронной коммерции.
Анализ индийского рынка, опубликованный в январе 2026 года, описывает более конкретное разделение покупательских сценариев.
Традиционные аптеки сохраняют преимущества при необходимости немедленно приобрести перевязочный материал. Электронная коммерция, напротив, предоставляет возможности для планового пополнения запасов и приобретения продукции наборами.
Такое разделение объясняется особенностями самой категории.
Если человеку срочно нужен бинт или пластырь, доступность товара в ближайшей аптеке может оказаться важнее возможной экономии при заказе через интернет.
Но если семья регулярно пополняет домашнюю аптечку или пациенту требуется повторно приобретать определённый тип перевязочных материалов, появляются другие критерии выбора.
Значение приобретают стоимость единицы продукции, размер упаковки, ассортимент, удобство повторного заказа и доставка.
Для электронной коммерции это потенциально благоприятная модель спроса: многие перевязочные материалы пригодны для хранения в течение установленного срока годности и могут приобретаться заранее.
Однако переносить британские и индийские выводы на российского покупателя без дополнительных исследований нельзя.
Данные RNC Pharma подтверждают изменение долей торговых каналов, но сами по себе не объясняют потребительские мотивы.
Тем не менее международный опыт показывает, почему рост онлайн-продаж необязательно означает вытеснение аптек.
Разные каналы могут постепенно специализироваться на разных ситуациях приобретения одной и той же категории медицинских изделий.
Бинты приносят больше всего денег, а пластыри лидируют по количеству упаковок
Структура товарных категорий добавляет ещё одно измерение происходящим изменениям.
В денежном выражении крупнейшим сегментом российского розничного рынка остаются бинты.
На них приходится 29,3% совокупной выручки и 27,6% реализованных упаковок.
Однако по количеству проданных упаковок абсолютное лидерство принадлежит пластырям.
Они формируют 40,9% натурального объёма продаж, но только 22,5% выручки.
Различие отражает неодинаковую экономику товарных категорий.
Пластыри широко используются для небольших повреждений кожи и представлены многочисленными потребительскими форматами. Бинты выполняют более разнообразные функции, включая фиксацию повязок, поддержку тканей и компрессию, поэтому ассортимент существенно различается по назначению, материалам и размерам.
Отдельного внимания заслуживают пластырные повязки.
В отличие от обычного фиксирующего лейкопластыря, пластырная повязка представляет собой готовое изделие, в котором фиксирующая основа сочетается с материалом, предназначенным для контакта с раной.
Такие изделия могут использоваться для защиты повреждённой поверхности и впитывания раневого отделяемого. Конкретные свойства зависят от конструкции и назначения повязки.
В 2022 году пластырные повязки формировали 14,4% денежного объёма российского рынка перевязочных материалов.
За январь–август 2026 года их доля достигла 18,9%.
Рост на 4,5 процентного пункта указывает на усиление коммерческого значения данной категории.
Но увеличение денежной доли не позволяет само по себе определить, насколько выросло физическое потребление этих изделий. На показатель могли влиять цены, ассортимент и изменение структуры продаж.
На этом фоне сегмент рулонных лейкопластырей сохраняет относительную стабильность. Его доля в денежном объёме рынка на протяжении последних лет остаётся около 13,6%.
Таким образом, внутри одной товарной группы сосуществуют категории с существенно различающейся рыночной динамикой.
«Пауль Хартманн» удерживает почти четверть российской розничной выручки
В конкурентной структуре российского рынка перевязочных материалов заметно выделяется немецкая компания «Пауль Хартманн».
По итогам января–августа 2026 года её продукция обеспечила 23,9% совокупных денежных продаж.
Это означает, что почти каждый четвёртый рубль, потраченный в российской рознице на перевязочные материалы, приходился на продукцию данного производителя.
Второе место занимает компания «Фармлайн» с долей 8,3%, третье — «Эбботт» с показателем 7,4%.
Важная особенность ассортимента «Пауль Хартманн» заключается в высокой роли пластырных повязок.
Они формируют 54,5% розничной выручки производителя.
Остальная часть продаж распределяется между бинтами, салфетками и другими медицинскими изделиями.
Такая структура демонстрирует коммерческую значимость специализированных перевязочных решений.
При этом лидерство производителя по выручке нельзя автоматически приравнивать к лидерству по количеству изделий или клинической эффективности продукции.
Денежная доля зависит от товарного ассортимента, позиционирования, цен и присутствия в торговых каналах.
Кроме того, российская статистика охватывает розничный сегмент. Она не описывает весь рынок перевязочных материалов, включая институциональные закупки больниц и других медицинских организаций.
Именно поэтому эти показатели нельзя напрямую сопоставлять с международными оценками совокупного рынка средств для лечения ран.
Расширение онлайн-ассортимента повышает требования к информации о медицинских изделиях
Рост электронной коммерции открывает потребителям более широкий доступ к перевязочным материалам, но одновременно делает особенно важным качество информации о продукции.
Для обычного пластыря, используемого при небольшой поверхностной ране, выбор часто относительно прост.
Сложные или длительно незаживающие раны требуют совершенно другого подхода.
Тип перевязочного материала может зависеть от причины повреждения, состояния окружающей кожи, признаков инфекции, количества раневого отделяемого и предполагаемой продолжительности лечения.
В клинических рекомендациях британской системы здравоохранения NHS выбор повязки рассматривается как часть комплексной оценки пациента и раны.
Сначала необходимо определить характер повреждения и цели лечения, и лишь затем подбирать подходящий материал.
Такой подход имеет значение и для электронной торговли.
Когда пациент приобретает медицинское изделие через интернет, он может не получать непосредственной консультации фармацевта. Поэтому особое значение приобретают корректное описание назначения, инструкции по применению, сведения о стерильности, размерах, количестве изделий и сроке годности.
Международное регулирование также учитывает этот аспект.
В Европейском союзе Регламент 2017/745 о медицинских изделиях прямо распространяет требования к соответствующей продукции на дистанционные продажи.
Следовательно, изменение канала реализации не отменяет требований к безопасности, качеству и прослеживаемости медицинского изделия.
Для производителей и интернет-продавцов это означает необходимость уделять внимание не только ценам и ассортименту, но и достоверности информации о товаре.
Для аптек, в свою очередь, сохраняется возможность конкурировать не только доступностью продукции, но и квалифицированной помощью при её выборе.
При этом интернет-покупка сама по себе не является менее безопасной или менее рациональной. Принципиальное значение имеют соответствие изделия установленным требованиям и правильность его использования.
Читайте также на АПТЕКИУМ:
- Рынок медицинских бинтов: инфляционная модель и консолидация в 2025 году
- Цифровая экспансия расходных материалов: онлайн-продажи тест-полосок обнуляют маржинальность офлайн-розницы
Контекст рынка и отрасли:
Производителям придётся анализировать не только продажи, но и содержимое упаковок
Российская статистика показывает, почему привычных показателей выручки и количества проданных упаковок становится недостаточно для оценки рынка медицинских изделий.
Если денежные продажи растут, а натуральные сокращаются, перед производителем или дистрибьютором возникает несколько вопросов.
Происходит ли реальное увеличение цен на сопоставимые товары? Меняется ли структура ассортимента в пользу более дорогих изделий? Начинают ли покупатели приобретать большие упаковки? Перераспределяются ли продажи между аптечными сетями и маркетплейсами?
Ответы определяют совершенно разные коммерческие решения.
Рост средней выручки на упаковку может создавать впечатление благоприятной рыночной динамики, даже если количество покупок уменьшается.
С другой стороны, сокращение числа упаковок не обязательно означает ослабление потребительского спроса, если одновременно растёт количество изделий внутри них.
В рассматриваемом периоде средняя розничная выручка на одну упаковку увеличилась приблизительно на 14,6%.
Но этот расчёт нельзя использовать как показатель инфляции перевязочных материалов: он объединяет возможное изменение цен и структурные изменения ассортимента.
Поэтому следующим важным этапом анализа должны стать сопоставление одинаковых товаров между торговыми каналами, изучение динамики фасовок и оценка стоимости одной минимальной единицы продукции.
Именно такие данные позволят отделить влияние цен от изменения фактического объёма приобретаемых перевязочных материалов.
Следует учитывать и границы исследования: опубликованные показатели не включают медицинскую вату и медицинскую марлю в отрезах, а также не охватывают закупки медицинских организаций за пределами рассматриваемого розничного сегмента.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Россияне пока предпочитают покупать перевязочные материалы в аптеках, при этом доля маркетплейсов поступательно растёт. 12 октября 2026 года.
- Euromonitor International. Wound Care in the United Kingdom. September 2025. Анализ рынка перевязочных материалов Великобритании, включая развитие электронной коммерции, потребительские предпочтения и перспективы домашнего ухода за ранами.
- Euromonitor International. Wound Care in India. January 2026. Анализ индийского рынка, включая разделение функций аптечного и электронного каналов продаж, развитие специализированных изделий и потребительских форматов.
- Oxford Health NHS Foundation Trust. Wounds — Tissue Viability. Клинические принципы оценки ран, подбора перевязочных материалов и рационального использования изделий для лечения ран.
- European Parliament and Council. Regulation (EU) 2017/745 on Medical Devices. Европейские требования к медицинским изделиям, включая дистанционную продажу, безопасность продукции и обязанности участников рынка.