Рынок стоматологических бормашин: почему расходы на закупки упали на 23%
Тендерные закупки стоматологических бормашин: расходы снизились на 23%, но количество аппаратов не изменилось
Российский рынок тендерных закупок стоматологических бормашин демонстрирует расхождение между денежной динамикой и количеством поставляемого оборудования. За январь–сентябрь 2026 года стоимость исполненных контрактов снизилась на 23%, до 6,86 млн рублей, хотя число поставленных аппаратов осталось на уровне предыдущего года. Почти 90% расходов приходится на хирургические и имплантологические системы, а импортные производители сохраняют преимущество в наиболее дорогом сегменте. Аналитический обзор закупок за 2024–2026 годы показывает, как различаются позиции производителей по стоимости оборудования, географическому охвату и структуре поставок. Эти результаты также позволяют рассмотреть более широкий вопрос: какие характеристики стоматологического оборудования действительно определяют его клиническую и экономическую ценность.
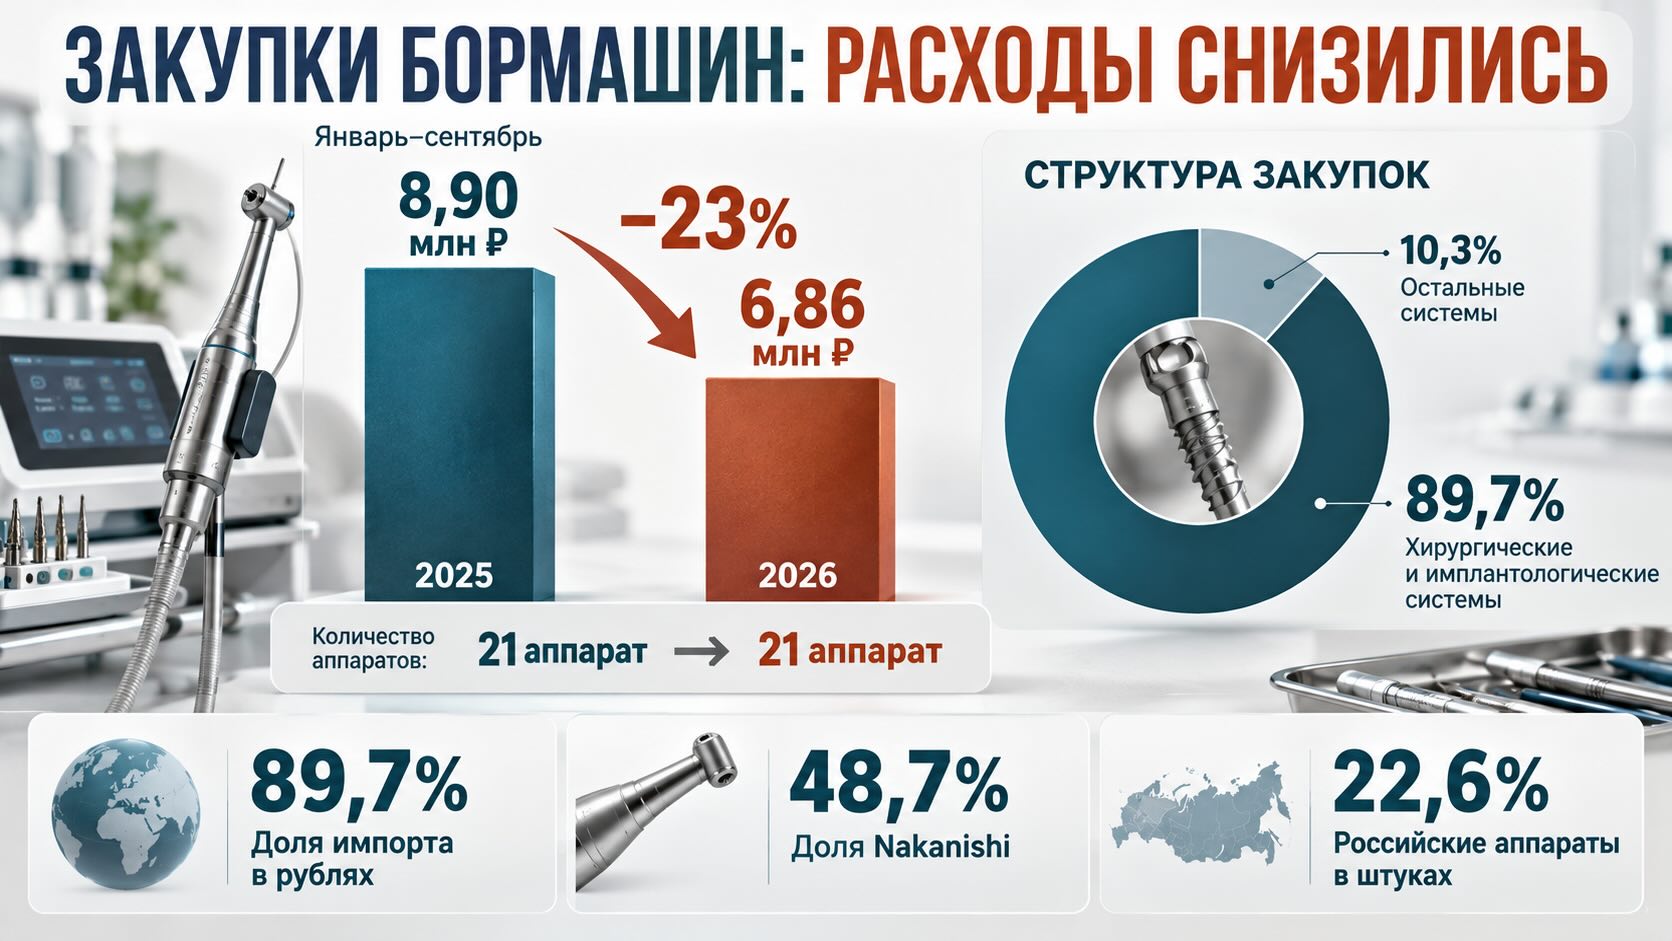
Минус 23% в рублях при неизменных 21 аппарате
За январь–сентябрь 2026 года стоимость поставок стоматологических бормашин по исполненным тендерным контрактам составила 6,86 млн рублей. За аналогичный период 2025 года показатель достигал 8,90 млн рублей, а в 2024 году — 7,15 млн рублей.
При этом количество аппаратов в январе–сентябре 2025 и 2026 годов оказалось одинаковым — по 21 единице. Число контрактов сократилось с 20 до 19.
Таким образом, снижение денежного объёма не сопровождалось уменьшением количества поставленного оборудования.
Если разделить стоимость поставок на число аппаратов, условная средняя стоимость единицы снизилась примерно с 424 тыс. рублей в 2025 году до 326 тыс. рублей в 2026 году.
Однако этот показатель нельзя интерпретировать как снижение рыночной цены стоматологических бормашин на 23%.
В закупках могли измениться соотношение дорогих и доступных моделей, комплектация оборудования, условия поставок и распределение заказов между производителями. Для определения реальной ценовой динамики необходимо сравнивать одинаковые модели в сопоставимой комплектации.
Ещё одно ограничение связано с масштабом выборки. При поставках всего 21 аппарата за девять месяцев несколько крупных контрактов способны заметно изменить итоговую статистику.
Исследование охватывает период с января 2024 года по сентябрь 2026 года и основано на документах исполнения контрактов, включая электронные документы о приёмке и товарные накладные.
Это принципиально отличает данные от статистики объявленных тендеров: анализируются фактически оформленные поставки, а не только намерения заказчиков.
Одновременно исследование не охватывает весь рынок стоматологического оборудования. Из него исключены стоматологические установки, лабораторные бормашины, эндодонтические моторы, отдельно закупаемые наконечники и принадлежности. Прямые коммерческие продажи, не проходящие через исследуемые тендерные процедуры, также не отражены в этой статистике.
Поэтому результаты характеризуют конкретный сегмент институциональных закупок, а не совокупный спрос российских стоматологических клиник.
Физиодиспенсеры формируют почти 90% стоимости закупок
Наиболее существенная особенность исследуемого рынка — доминирование хирургических и имплантологических моторных систем.
На них приходится 89,7% стоимости поставок и 77,2% количества аппаратов за рассматриваемый период.
Терапевтические и универсальные бормашины формируют только 10% денежного объёма, хотя занимают 22% рынка в натуральном выражении. Незначительная оставшаяся часть приходится на неклассифицированные позиции.
Такое распределение отражает различия в техническом назначении оборудования.
Обычная терапевтическая бормашина предназначена прежде всего для обработки твёрдых тканей зуба, препарирования полостей и подготовки реставраций.
Хирургическая моторная система решает более сложную задачу. Она должна обеспечивать контролируемое сверление костной ткани и подготовку пространства для установки дентального имплантата.
Физиодиспенсер — специализированная хирургическая система, объединяющая электрический привод, управление скоростью вращения, контроль крутящего момента и подачу охлаждающего раствора.
Крутящий момент характеризует вращающее усилие, которое инструмент передаёт обрабатываемой ткани. Его контроль особенно важен при установке имплантата, когда чрезмерная механическая нагрузка на окружающую кость нежелательна.
Не менее существенна система охлаждения.
При сверлении костной ткани возникает трение, сопровождающееся выделением тепла. Чрезмерное повышение температуры способно повреждать костные клетки и нарушать последующее заживление.
Поэтому хирургические системы предусматривают регулируемую подачу стерильного раствора в рабочую зону.
В систематическом обзоре, опубликованном в мае 2026 года международной группой исследователей с участием специалистов Университетской больницы Женевы, сравнивались способы охлаждения при подготовке ложа для имплантата.
Авторы проанализировали 10 лабораторных исследований. В большинстве из них внутренняя подача охлаждающей жидкости обеспечивала более эффективное снижение нагрева кости, чем наружное орошение, особенно при глубоком сверлении и использовании хирургических шаблонов.
Однако результаты не следует считать окончательным клиническим подтверждением преимуществ одной технологии. Исследования проводились в лабораторных условиях, отличались методиками, а рандомизированных клинических испытаний среди включённых работ не оказалось.
Следовательно, техническая способность оборудования контролировать параметры операции имеет понятное биологическое обоснование, но сама по себе не гарантирует более высокую приживаемость имплантатов.
Nakanishi, W&H и KaVo контролируют более 80% денежного объёма
Структура тендерных закупок характеризуется высокой концентрацией на уровне производителей.
Первое место занимает японская Nakanishi, известная стоматологическим оборудованием под брендом NSK.
Её доля составляет 48,7% в денежном и 45,9% в натуральном выражении.
Австрийская W&H Dentalwerk Bürmoos занимает 23% денежного рынка, немецкая KaVo Dental — 9,2%.
Совокупная доля этих трёх производителей достигает 80,9% стоимости закупок.
При этом структура рынка в штуках заметно отличается.
Например, на российского производителя «Медторг+» приходится 16,5% количества аппаратов, но только 5,3% денежного объёма.
Это указывает на существенные различия между ценовыми сегментами оборудования.
На уровне стран-производителей Япония обеспечивает 50,4% стоимости закупок, Австрия — 21,1%, Россия — 10,3%.
В целом импортные аппараты занимают 89,7% денежного рынка и 77,4% количества поставленных устройств.
Российское оборудование, соответственно, составляет 10,3% стоимости и 22,6% количества.
Такое соотношение означает, что отечественные изделия заметнее представлены в более доступных ценовых категориях, тогда как основная стоимость закупок сосредоточена в импортном оборудовании.
Вместе с тем происхождение оборудования не позволяет автоматически судить о его надёжности, функциональности или клинической эффективности.
Для этого необходимы сопоставимые технические испытания, данные эксплуатации и информация о результатах применения.
Surgic и Implantmed: почему оборудование отличается по цене в несколько раз
Рейтинг моделей подтверждает значимость специализированных хирургических систем.
Среди крупнейших позиций по стоимости поставок за исследуемый период:
- Surgic PRO: около 4,1 млн рублей.
- Implantmed SI-1023: около 3,0 млн рублей.
- Surgic PRO+ OPT: около 2,9 млн рублей.
- Surgic PRO OPT: около 2,8 млн рублей.
- Implantmed SI-923: около 2,5 млн рублей.
Существенно различаются и средние закупочные цены.
Для Surgic PRO2 OPT показатель составляет 424,9 тыс. рублей, для Implantmed SI-1023 — 420,4 тыс. рублей, для Implantmed SI-923 — 399,3 тыс. рублей.
Для сравнения, средняя стоимость БЭУ-01 составляет 62,9 тыс. рублей.
Разница между отдельными моделями достигает почти семи раз.
Однако сравнивать эти суммы без учёта назначения и комплектации оборудования некорректно.
Например, хирургическая система Surgic Pro2 производства NSK предусматривает программируемые режимы работы, регулирование крутящего момента, систему подачи охлаждающей жидкости и автоматическую калибровку наконечника.
Системы Implantmed компании W&H также обеспечивают управление скоростью и вращающим усилием. В зависимости от конфигурации предусмотрены дополнительные функции, включая регистрацию параметров установки имплантатов.
Подобные решения усложняют оборудование, но предоставляют хирургу дополнительные возможности контроля.
При этом стоимость системы зависит не только от электронного блока управления. Существенное значение имеют включённые наконечники, двигатель, принадлежности, программные функции и условия сервисного обслуживания.
Поэтому разницу в закупочной цене нельзя напрямую преобразовывать в оценку клинических преимуществ.
Более дорогая система не обязательно обеспечивает лучший результат у конкретного пациента, если дополнительные возможности не используются или не соответствуют характеру выполняемых вмешательств.
Москва и Санкт-Петербург концентрируют 42% закупок
География поставок также отличается выраженной концентрацией.
За весь исследуемый период Центральный федеральный округ обеспечил закупки на 7,40 млн рублей, Северо-Западный — на 6,14 млн рублей.
Совместно на эти территории приходится 52,3% денежного объёма.
Среди регионов лидируют Москва и Санкт-Петербург с показателями около 6,7 и 4,2 млн рублей соответственно.
Их совокупная доля достигает 42,2%.
Следующие позиции занимают Республика Башкортостан и Чеченская Республика — примерно 2,6 и 2,5 млн рублей.
Важно учитывать, что географическая структура отражает распределение тендерных поставок, а не доступность стоматологической помощи для населения.
Высокая стоимость закупок в конкретном регионе может определяться несколькими дорогостоящими аппаратами. Она не обязательно означает более высокую обеспеченность оборудованием в расчёте на пациента.
Интерес представляет и профиль заказчиков.
Многопрофильные медицинские учреждения формируют 56,9% стоимости закупок — 14,72 млн рублей.
На специализированные стоматологические организации приходится 17,6%, или 4,55 млн рублей.
По виду учреждения крупнейшими категориями выступают больницы и поликлиники с объёмами 10,1 и 6,2 млн рублей.
Таким образом, закупки стоматологических моторных систем не ограничиваются учреждениями, специализирующимися исключительно на стоматологии.
Это соответствует возможности применения хирургических систем в отделениях челюстно-лицевой хирургии и других подразделениях многопрофильной медицинской помощи.
Производство концентрировано, но каналы поставок остаются разветвлёнными
Высокая концентрация производителей сочетается с более распределённой структурой поставщиков.
Крупнейшим поставщиком стала «Компания Стройсервис» с объёмом около 2,52 млн рублей.
Следом расположилась «НСК-МЕД» с результатом 1,48 млн рублей.
В число ведущих поставщиков также входят «Глобальная стоматология», «ГРОСС МЕД» и «ДЖИ СИ КЛИНИК».
Пять крупнейших компаний обеспечивают 31,3% стоимости поставок. На первую десятку приходится около половины рынка.
Это означает, что присутствие производителя в тендерах не обязательно зависит от одного дистрибьютора.
Оборудование Nakanishi закупалось через нескольких поставщиков и было представлено в 17 регионах.
«Медторг+» занимает второе место по географическому охвату — 14 регионов.
При этом оборудование W&H фигурировало в закупках трёх регионов, а KaVo — одного, Москвы.
Подобные различия показывают, что денежная доля производителя и широта его присутствия в закупках характеризуют разные стороны рынка.
Небольшое количество крупных контрактов может обеспечить высокую выручку при ограниченном территориальном охвате.
Более доступное оборудование, напротив, может поставляться во многие регионы небольшими партиями.
Однако эти данные не позволяют оценить всю установленную базу оборудования или масштабы сервисной сети каждого производителя.
Цена закупки — только часть стоимости стоматологического оборудования
Для медицинского учреждения выбор хирургической моторной системы не заканчивается сравнением ценовых предложений.
Экономика оборудования определяется его полной стоимостью владения на протяжении срока эксплуатации.
Она включает техническое обслуживание, замену компонентов, приобретение совместимых принадлежностей, расходные материалы, обучение персонала и возможные простои.
Отдельное значение имеют требования к инфекционной безопасности.
Американские Центры по контролю и профилактике заболеваний (CDC) подчёркивают необходимость очистки и термической стерилизации стоматологических наконечников между пациентами в соответствии с инструкциями производителя.
Это связано с возможностью загрязнения внутренних компонентов инструментов биологическими материалами во время процедуры.
Следовательно, при выборе оборудования необходимо учитывать не только параметры вращения и удобство работы, но и возможность надлежащей обработки, совместимость с используемыми системами стерилизации и доступность необходимых принадлежностей.
Для хирургических систем существенна и надёжность охлаждения.
Недостаточная подача раствора может повышать риск перегрева костной ткани, тогда как нарушения обслуживания и изношенные инструменты способны влиять на характеристики сверления.
В результате экономия на первоначальной закупке может оказаться несущественной, если оборудование требует дорогого обслуживания или часто выводится из эксплуатации.
Для поставщиков и производителей это означает, что конкуренция не сводится к цене аппарата. Существенную роль могут играть доступность запасных частей, сервисная поддержка, обучение специалистов и подтверждённая совместимость компонентов.
Высокотехнологичная хирургия и доступность стоматологии — разные задачи
Международный контекст позволяет шире оценить значение результатов исследования.
По данным Всемирной организации здравоохранения (WHO), заболевания полости рта затрагивают почти 3,7 млрд человек.
При этом профилактика и лечение стоматологических заболеваний во многих странах остаются дорогостоящими и недостаточно включены в программы всеобщего охвата медицинской помощью.
Развитие хирургической стоматологии и имплантологии расширяет возможности восстановления утраченных зубов, но не решает весь комплекс проблем стоматологического здоровья.
Современная имплантологическая система необходима для определённого круга вмешательств. Однако основная глобальная нагрузка заболеваний полости рта связана в том числе с кариесом, заболеваниями пародонта и ограниченной доступностью профилактической помощи.
Поэтому рост затрат на высокотехнологичное оборудование не следует автоматически приравнивать к улучшению стоматологического здоровья населения.
Аналогично высокая доля хирургических систем в российской тендерной статистике не доказывает, что такой же состав закупок характерен для других стран.
Тем не менее исследование демонстрирует экономическую проблему, актуальную для медицинских организаций разных рынков: необходимость распределять ограниченные ресурсы между технологически сложными вмешательствами, повседневной лечебной помощью и профилактикой.
Читайте также на АПТЕКИУМ:
- Сеченовский университет исследует иммунный ответ на дентальные имплантаты и экономику осложнений
- Правительство РФ форсирует локализацию протезов и медицинских расходников
Контекст рынка и отрасли:
Следующий этап анализа — сравнение эффективности, а не только стоимости
Представленные данные позволяют описать структуру закупок, но пока не дают возможности оценить клиническую и экономическую эффективность приобретённого оборудования.
Для этого потребовались бы дополнительные показатели:
- Динамика закупочных цен одинаковых моделей в сопоставимой комплектации.
- Стоимость обслуживания и расходных материалов за весь срок эксплуатации.
- Интенсивность использования оборудования и число выполненных вмешательств.
- Частота технических неисправностей и продолжительность простоев.
- Клинические результаты применения разных систем в сопоставимых условиях.
- Доступность технической поддержки и запасных частей.
Отдельного изучения заслуживает соотношение импортного и отечественного оборудования в различных клинических сегментах.
Текущая статистика показывает, что российские производители занимают заметную долю в количестве поставляемых аппаратов, но значительно уступают зарубежным компаниям по денежному объёму.
Однако без сопоставления функциональности и комплектации нельзя определить, связано ли это преимущественно с ценой, технологическими различиями или структурой спроса.
Наконец, для оценки долгосрочных изменений необходим более продолжительный период наблюдения.
Три годовых среза, последний из которых ограничен девятью месяцами, позволяют выявить изменения в закупках, но недостаточны для уверенного прогноза развития рынка.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway — Аналитический обзор рынка тендерных закупок стоматологических бормашин, 2024 год — сентябрь 2026 года
- World Health Organization — Oral health. Fact sheet, 17 March 2025
- NSK-Nakanishi — Surgic Pro2. Official product information and technical specifications
- W&H — Implantmed Plus & Classic. Official product information and technical specifications
- Centers for Disease Control and Prevention — Best Practices for Dental Handpieces, 15 May 2024