RNC Pharma 13 июля 2026: Российский рынок противопаркинсонических препаратов: импортные бренды сохраняют лидерство, но отечественные производители постепенно отвоёвывают позиции
Продажи категории продолжают расти, однако главным событием становится не увеличение объёма рынка, а постепенная перестройка его структуры после ухода части иностранных препаратов.
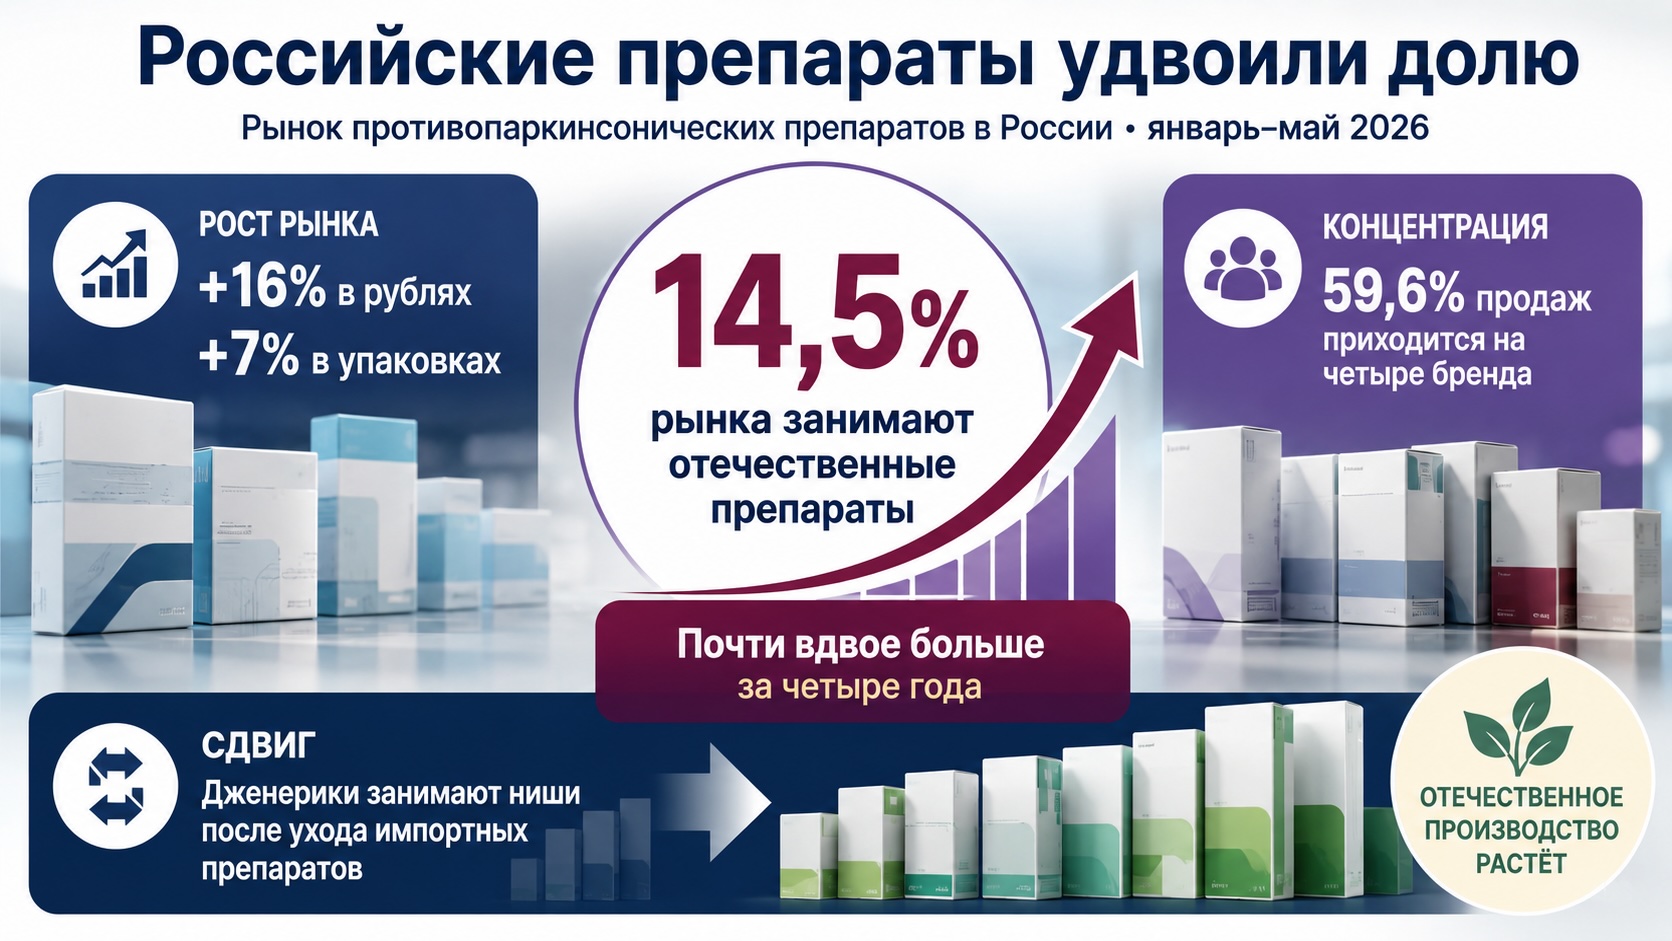
Рынок противопаркинсонических препаратов (группа N04A по классификатору EphMRA) остаётся одной из наиболее устойчивых специализированных категорий российского аптечного сегмента. По итогам января–мая 2026 года продажи достигли более 1,2 млрд рублей (+16% год к году), тогда как натуральный объём увеличился на 7%, до 2,2 млн упаковок. Это означает, что рынок растёт одновременно за счёт расширения потребления и повышения средней стоимости реализуемых препаратов. При этом наиболее заметные изменения происходят не среди лидеров категории, а в нижней части рейтинга, где продолжается перераспределение долей после прекращения поставок отдельных импортных продуктов. Российские производители пока занимают лишь 14,5% рынка, однако за четыре года их присутствие практически удвоилось, что говорит о постепенном формировании новой конкурентной структуры.
Лидеры рынка остаются практически неизменными
Несмотря на масштабные изменения российского фармацевтического рынка последних лет, первая четвёрка брендов противопаркинсонических препаратов остаётся удивительно стабильной.
Лидером категории остаётся Мирапекс (прамипексол) компании «Берингер Ингельхайм», который контролирует 25,4% денежного рынка и увеличил продажи на 11%.
Вторую позицию удерживает Наком («Сандоз») с долей 15,4% и ростом продаж на 20%.
Третье место сохраняет Проноран («Сервье») с долей 10%, однако это единственный препарат первой десятки, показавший снижение продаж (-4%).
Четвёртую позицию продолжает занимать ПК-Мерц («Мерц Фарма») с долей 8,8% и ростом на 12%.
Фактически почти 60% денежного рынка сосредоточено всего в четырёх брендах. Для такой специализированной терапевтической категории это свидетельствует о высокой концентрации спроса и устойчивости назначений врачей.
Рост рынка объясняется не только увеличением количества пациентов
За первые пять месяцев 2026 года денежный рынок вырос на 16%, тогда как продажи в упаковках увеличились лишь на 7%.
Такое расхождение показывает, что увеличение выручки обеспечивается не только ростом числа отпускаемых упаковок, но и изменением стоимости терапии. На подобную динамику могут влиять инфляция, изменение структуры потребления в пользу более дорогих препаратов и увеличение доли современных схем лечения. В опубликованных материалах причины такого расхождения детально не анализируются, поэтому делать более конкретные выводы было бы некорректно.
Главная трансформация происходит во второй половине рейтинга
Если верхняя часть рейтинга практически не изменилась за последние годы, то начиная с пятого места рынок выглядит уже совершенно иначе.
После прекращения поставок отдельных импортных препаратов образовались свободные ниши, которые были быстро заняты другими производителями.
Наиболее показательный пример — препарат Сталево компании Orion.
Ещё в 2022 году он входил в пятёрку крупнейших брендов категории, однако уже в 2023 году его продажи практически исчезли вследствие прекращения поставок.
Освободившийся сегмент занял дженерик Леводопа/Карбидопа/Энтакапон-Тева, зарегистрированный в России в 2022 году. Уже по итогам января–мая 2026 года он поднялся на шестое место рейтинга, а его продажи выросли на 27%.
Аналогичный процесс произошёл в сегменте ропинирола.
После ухода препарата Синдранол основным драйвером внутри этого МНН стал Реквип Модутаб компании GSK, который увеличил продажи сразу на 40% и занял восьмую позицию в рейтинге.
Таким образом, рынок не сократился после исчезновения отдельных брендов — произошла его быстрая адаптация за счёт альтернативных препаратов.
Российские компании усиливают позиции, но лидерство пока остаётся за международными производителями
Самая важная долгосрочная тенденция отчёта касается отечественных производителей.
По итогам января–мая 2026 года российские препараты обеспечили 14,5% денежного объёма категории.
За четыре года доля российских производителей в категории практически удвоилась, что говорит о постепенном формировании новой конкурентной структуры.
На первый взгляд показатель выглядит относительно скромным. Однако за четыре года эта доля практически удвоилась. Рост происходит не за счёт одного продукта.
В первой десятке уже представлены российский бренд Бензиэль («Канонфарма»), увеличивший продажи на 35%, а также небрендированные препараты прамипексола, ключевым поставщиком которых выступает «Озон Фармацевтика». Их совокупные продажи выросли на 40%.
Это говорит о постепенном расширении локального предложения прежде всего в сегменте воспроизведённых препаратов.
При этом импортные оригинальные бренды продолжают контролировать основную часть рынка, особенно среди наиболее известных препаратов для длительной терапии болезни Паркинсона.
Для конкурентов борьба постепенно смещается от оригинальных брендов к сегменту дженериков
Структура первой десятки показывает изменение характера конкуренции.
Ранее основное соперничество происходило между международными оригинальными препаратами. Сегодня значительная часть роста формируется за счёт замещения ушедших продуктов воспроизведёнными аналогами.
Это означает, что дальнейшая конкуренция всё больше будет зависеть не только от клинической репутации бренда, но и от способности производителя обеспечить стабильные поставки, широкий ассортимент дозировок и конкурентоспособную цену.
Для аптечных сетей это снижает зависимость от отдельных иностранных поставщиков и одновременно расширяет возможности формирования ассортимента за счёт локальных производителей.
Для маркетинговых подразделений ситуация также меняется. Продвижение новых дженериков становится не менее важным, чем поддержка давно известных оригинальных препаратов, особенно в тех терапевтических нишах, где ранее конкуренция была ограничена несколькими зарубежными брендами.
Что может стать следующим этапом развития категории
Текущие данные позволяют говорить о завершении первой волны адаптации рынка после изменения структуры импорта.
Следующий этап, вероятно, будет определяться уже не уходом отдельных препаратов, а постепенным усилением локальных производителей и расширением портфеля воспроизведённых лекарственных средств.
При этом высокая концентрация рынка вокруг нескольких известных брендов означает, что изменения будут происходить постепенно. Назначения при болезни Паркинсона во многом зависят от накопленного клинического опыта врачей, поэтому даже успешные дженерики обычно увеличивают свою долю эволюционно, а не скачкообразно.
- КУРСОР 3 июня 2026: Севофлуран закрепляет лидерство на рынке ингаляционных анестетиков
- OTC возвращает темп: российское фармпроизводство меняет структуру роста
Контекст рынка и отрасли:
Пока лидеры удерживают рынок, борьба разворачивается за освободившиеся терапевтические ниши
Для производителей наиболее перспективным направлением становятся препараты, способные заместить ушедшие импортные продукты без изменения привычных схем лечения.
Для аптечных сетей рост числа локальных аналогов означает снижение риска перебоев поставок и более широкие возможности ассортиментной политики.
Для компаний, работающих в сегменте дженериков, рынок болезни Паркинсона постепенно превращается из стабильной нишевой категории в пространство для точечного конкурентного роста. Однако быстро изменить расстановку сил в верхней части рейтинга будет сложно: почти 60% денежного рынка по-прежнему сосредоточено у четырёх давно известных брендов, пользующихся устойчивым доверием врачей и пациентов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.