DSM Group 20 июля 2026: Российский аптечный рынок: восстановление спроса на фоне ускорения ценовой инфляции
После слабого начала лета аптечный рынок демонстрирует синхронное восстановление продаж практически во всех категориях.
Однако главный двигатель роста остается прежним — не расширение потребления, а повышение средней стоимости покупки. Особенно заметно это в сегментах лекарств и БАД, где денежный рынок продолжает расти значительно быстрее натурального.
27-я неделя 2026 года стала одной из наиболее сильных за последние месяцы практически для всех основных категорий аптечного рынка. По сравнению с предыдущей неделей продажи выросли как в лекарственных препаратах, так и в БАД, косметике и прочей парафармацевтике.
Однако при сравнении с аналогичным периодом прошлого года картина становится гораздо менее однозначной. Денежный рынок продолжает уверенно расширяться, тогда как натуральное потребление остается под давлением. Особенно ярко этот разрыв проявляется у БАД и лекарственных препаратов, где двузначный рост оборота сопровождается стагнацией или сокращением количества проданных упаковок. Дополнительным сигналом становится ускорение индекса цен на лекарственные препараты, который к 27-й неделе достиг 2,25% — максимального значения за рассматриваемый период.
Летний спад постепенно сменяется восстановлением спроса
Если смотреть только недельную динамику, рынок выглядит весьма здоровым.
Относительно 26-й недели продажи лекарственных препаратов увеличились на 6,7% в упаковках и на 5,5% в денежном выражении. Практически аналогичную динамику показали БАД (+5,0% и +3,9%), косметика (+3,2% и +1,1%) и прочая парафармацевтика (+4,0% и +2,8%).
На графиках хорошо видно, что после постепенного снижения объемов продаж, продолжавшегося почти с середины весны, 27-я неделя стала точкой восстановления практически одновременно во всех товарных группах.
Для аптечного рынка подобная синхронность обычно говорит не о локальном успехе отдельных производителей, а о возвращении покупательской активности после сезонного ослабления спроса.
Главная особенность рынка — деньги растут быстрее упаковок
Гораздо интереснее выглядит сравнение с аналогичной неделей прошлого года.
У лекарственных препаратов количество реализованных упаковок выросло лишь на 1,6%, тогда как денежный оборот увеличился сразу на 18,5%.
Еще более показателен сегмент БАД.
Продажи сократились на 1,3% в упаковках, однако денежный рынок вырос на 17,4%.
Это означает, что рынок получает дополнительную выручку преимущественно за счет увеличения средней стоимости покупки, а не благодаря расширению потребления.
Иными словами, потребитель приобретает столько же либо даже меньше продукции, но оставляет в аптеке значительно больше денег.
Косметика остается самым слабым сегментом аптечного ассортимента
Наиболее сложная ситуация сохраняется в аптечной косметике.
Продажи относительно прошлого года снизились сразу на 12,6% в упаковках и на 6,6% в рублях.
Это единственная крупная категория, где сокращаются одновременно и натуральные объемы, и денежный рынок.
Подобная динамика говорит уже не только о ценовых изменениях, но и о реальном сокращении потребительского спроса.
Причин может быть несколько:
- перенос части покупок в маркетплейсы;
- усиление конкуренции специализированной косметической розницы;
- высокая чувствительность покупателей к цене;
- снижение доли импульсных покупок в аптеках.
Для аптечных сетей именно косметика сегодня остается наиболее уязвимой категорией.
Прочая парафармацевтика повторяет общерыночный сценарий
Сегмент прочей парафармацевтики также продолжает терять натуральные объемы.
Продажи оказались ниже прошлого года на 7,4% в упаковках.
При этом денежный оборот все же увеличился на 7,3%.
Это вновь подтверждает общую тенденцию российского аптечного рынка: рост стоимости покупки постепенно компенсирует снижение физических объемов реализации.
Полугодовые результаты подтверждают системный характер изменений
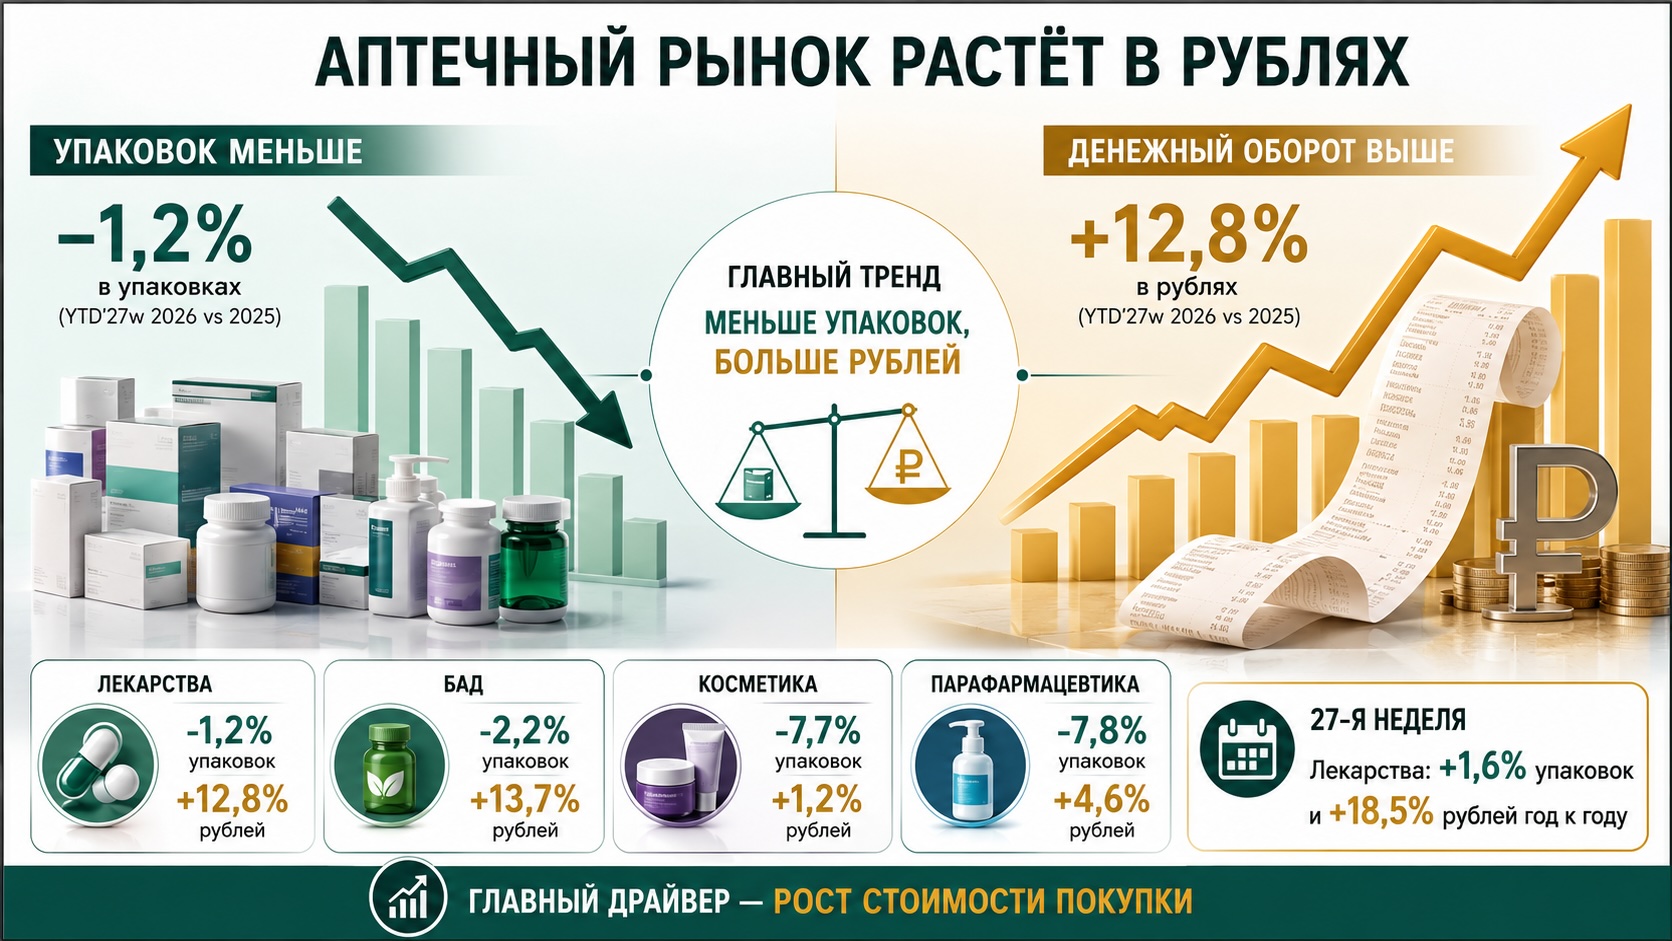
Накопленная статистика за первые 27 недель года показывает, что происходящее нельзя считать кратковременным явлением.
Лекарственные препараты:
- -1,2% в упаковках;
- +12,8% в рублях;
- 2,21 млрд упаковок;
- 1,04 трлн рублей.
БАД:
- -2,2% в упаковках;
- +13,7% в рублях.
Косметика:
- -7,7% в упаковках;
- +1,2% в рублях.
Прочая парафармацевтика:
- -7,8% в упаковках;
- +4,6% в рублях.
Во всех категориях, кроме косметики, денежный рынок выглядит значительно сильнее натурального.
Следовательно, речь идет уже не о краткосрочной сезонности, а о долгосрочном изменении структуры аптечного спроса.
Индекс цен становится новым драйвером рынка
Отдельного внимания заслуживает индекс цен на лекарственные препараты.
После относительно спокойного начала периода показатель постепенно ускорялся и к 27-й неделе достиг 2,25%, что стало максимальным значением за последние двадцать недель.
Это хорошо согласуется с общей картиной рынка.
Если количество упаковок практически не увеличивается, а денежный оборот растет двузначными темпами, именно рост средней цены начинает играть все более заметную роль в формировании общего объема рынка.
Для производителей это частично компенсирует снижение натурального спроса.
Для аптечных сетей — поддерживает оборот.
Для пациентов — означает дальнейшее увеличение расходов на лекарственное обеспечение.
Ассортиментная политика становится важнее расширения полки
Текущая динамика постепенно меняет приоритеты участников рынка.
Для производителей становится менее эффективной стратегия, основанная исключительно на наращивании физических объемов продаж. Гораздо большее значение приобретают управление ценовым позиционированием, вывод продуктов с более высокой добавленной стоимостью и оптимизация продуктового портфеля.
Аптечным сетям приходится внимательнее оценивать структуру категорий. Лекарственные препараты и БАД продолжают обеспечивать устойчивый денежный рост, тогда как косметика требует более осторожного управления запасами и маркетинговыми инвестициями.
Для маркетинговых подразделений становится особенно важным не только стимулировать продажи, но и удерживать ценовую ценность брендов в условиях сохраняющейся чувствительности покупателей к стоимости продукции.
Чего ожидать во втором полугодии
Если текущая тенденция сохранится, во втором полугодии рынок, вероятно, продолжит демонстрировать умеренную стагнацию натурального спроса при сохранении положительной денежной динамики.
Основными факторами останутся:
- дальнейшая инфляция отпускных и розничных цен;
- постепенное восстановление сезонного спроса после летнего периода;
- перераспределение покупательских расходов между различными категориями аптечного ассортимента;
- усиление конкуренции за потребителя в сегментах косметики и парафармацевтики.
Главным вопросом станет способность рынка поддерживать денежный рост без дальнейшего ухудшения натурального потребления.
- DSM Group 6 июля 2026: Аптечный рынок России растет в рублях, но теряет упаковки
- DSM Group 22 июня 2026: Аптеки переходят к росту за счёт цен, а не объёмов
Контекст рынка и отрасли:
Денежный оборот больше не отражает реальный масштаб потребления
Для участников рынка становится все менее безопасно оценивать ситуацию исключительно по выручке.
Двузначные темпы роста денежного рынка уже не означают аналогичного расширения спроса. Во многих категориях объем реализованных упаковок продолжает сокращаться, а положительная динамика обеспечивается преимущественно ростом средней стоимости покупки.
Это делает особенно важными показатели натуральных продаж при планировании производства, закупок, маркетинговых бюджетов и прогнозировании потребительского спроса. Игнорирование этой разницы может привести к переоценке реального состояния рынка и ошибкам в ассортиментной стратегии.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.