RNC Pharma 29 июля 2026: Российский рынок противоаллергических глазных капель переходит в фазу зрелости
Российский рынок противоаллергических офтальмологических препаратов вступил в новую фазу развития/h2>
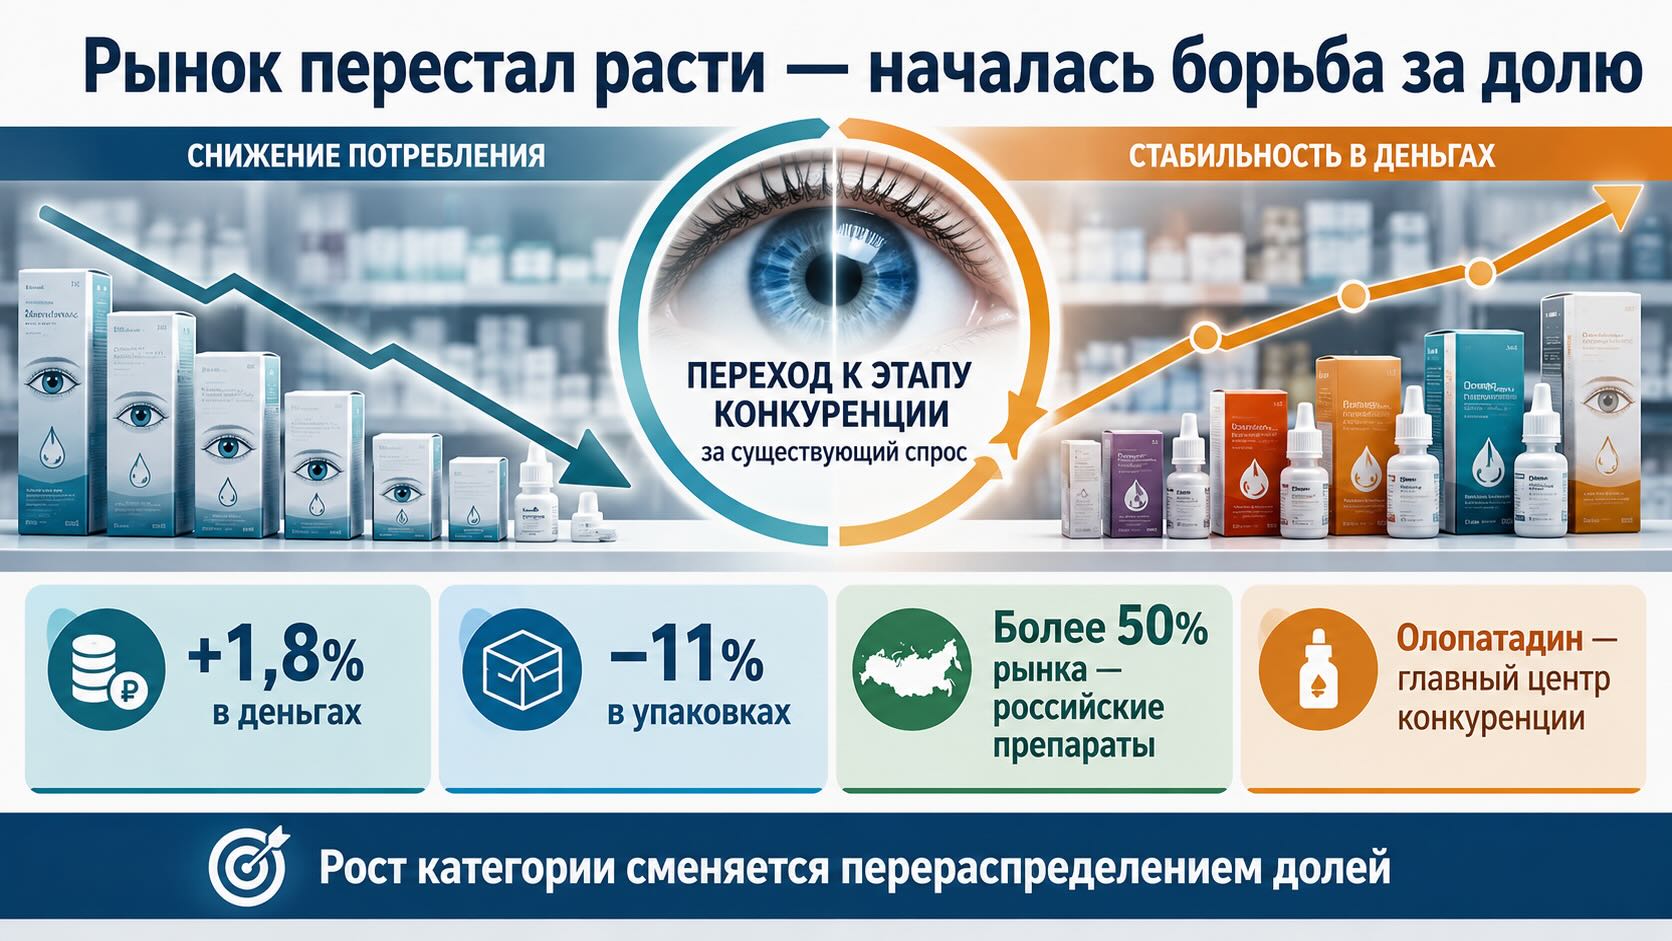
После нескольких лет двузначного роста в денежном выражении категория практически остановилась: продажи увеличились всего на 1,8%, тогда как физическое потребление сократилось сразу на 11%. Одновременно отечественные производители впервые заняли более половины рынка в денежном выражении, что свидетельствует уже не только о количественном, но и о качественном изменении конкурентной структуры сегмента.
Первое полугодие 2026 года показало сразу несколько важных изменений. Рост рынка практически остановился, несмотря на продолжающийся сезонный спрос. Продажи в упаковках заметно снизились, что говорит о сокращении числа покупок, тогда как денежный рынок удерживается главным образом за счёт изменения ценовой структуры и смещения спроса в пользу более дорогих препаратов. Одновременно российские производители впервые обеспечили более 50% денежного оборота категории, а рынок олопатадина окончательно превратился в главную конкурентную площадку сегмента. Для участников рынка это означает начало нового этапа борьбы — уже не за формирование категории, а за перераспределение существующего спроса.
Что показывают цифры
По данным RNC Pharma, за январь—июнь 2026 года объём российского розничного рынка противоаллергических офтальмологических препаратов достиг 1,3 млрд рублей, увеличившись лишь на 1,8% по сравнению с аналогичным периодом прошлого года.
При этом натуральные продажи снизились сразу на 11% — до 2,5 млн упаковок.
Именно сочетание этих двух показателей является главным сигналом исследования. Если раньше денежный рост сопровождался расширением потребления, то теперь рынок демонстрирует противоположную картину: пациенты покупают меньше упаковок, однако стоимость реализованной продукции продолжает удерживать рынок от падения.
Это означает переход категории из стадии быстрого расширения в фазу зрелости.
Особенно показательно сравнение с итогами 2025 года, когда рынок рос более чем на 28% в денежном выражении и более чем на 5% в упаковках. Настолько резкое замедление за один год редко бывает случайным и обычно отражает изменение поведения покупателей.
Где находится настоящий центр конкуренции
Более половины всех денежных продаж категории приходится на препараты с действующим веществом олопатадин.
При этом на него приходится лишь около 38% упаковок.
Такое расхождение означает, что препараты олопатадина находятся в более дорогом ценовом сегменте и обеспечивают значительно большую денежную ёмкость рынка, чем их доля в физических продажах.
Не менее важно, что именно олопатадин имеет наиболее широкий ассортимент — около десяти различных брендов.
Для производителей это означает, что конкурентная борьба постепенно смещается не между разными механизмами лечения аллергии, а между многочисленными версиями одного и того же действующего вещества.
Именно здесь в ближайшие годы будет происходить основное перераспределение рыночных долей.
Лидеры сохраняют позиции, но внутри рейтинга начинается движение
Первые четыре позиции практически не изменились.
Лидером остаётся комбинированный препарат Оку-Оку компании «Нортон», контролирующий 26,2% денежного рынка.
За ним следуют Опатанол («Новартис») и Визаллергол («Сентисс Фарма»), а четвёртое место сохраняет Полинадим («Биннофарм Групп»).
Стабильность первой четвёрки говорит о высокой силе известных брендов и сформированной врачебной практике.
Однако гораздо интереснее ситуация во второй половине рейтинга.
Именно здесь появляются наиболее быстрорастущие игроки, которые постепенно начинают отбирать рынок у традиционных препаратов.
Кромицил-Солофарм увеличил продажи на 172%.
Небрендированный Олопатадин вырос почти в четыре раза.
Олопатин компании Micro Labs — почти в три раза.
Подобная динамика характерна для рынка, где начинается активная ценовая конкуренция после появления новых игроков.
Локализация становится долгосрочным трендом
Одним из наиболее значимых результатов исследования стало изменение структуры рынка по происхождению препаратов.
По итогам первого полугодия отечественные препараты обеспечили:
- более 64% натурального рынка;
- около 51% денежного рынка.
Последний показатель особенно важен.
Если раньше российские препараты доминировали главным образом благодаря более низкой цене и высоким объёмам продаж, то теперь они впервые стали контролировать и большую часть денежного оборота категории.
Это говорит о постепенном росте доверия к отечественным брендам, расширении ассортимента и способности конкурировать уже не только ценой.
Для рынка это значительно более важный показатель, чем простое увеличение количества упаковок.
Почему денежный рынок ещё растёт при снижении упаковок
На первый взгляд цифры выглядят противоречиво.
Покупатели приобрели на 11% меньше упаковок, однако рынок практически не сократился в денежном выражении.
Вероятнее всего, одновременно действует несколько факторов.
Во-первых, меняется структура спроса в пользу более современных препаратов.
Во-вторых, усиливается влияние более дорогих брендов олопатадина.
В-третьих, сохраняется инфляционное давление на стоимость лекарственных препаратов.
В результате категория становится более дорогой для конечного потребителя, даже если общее количество покупок снижается.
Именно поэтому анализ только денежного объёма уже недостаточен для оценки реального состояния рынка.
Следующая стадия развития категории
В ближайшие годы ключевой конкуренцией станет не расширение числа пациентов, а борьба за существующую аудиторию.
Это обычно сопровождается:
- активным выводом новых генериков;
- усилением маркетинговой активности;
- ростом значения аптечной рекомендации;
- увеличением роли ценовых акций;
- борьбой за ассортиментные позиции в аптечных сетях.
Категория постепенно становится похожей на зрелые рынки офтальмологических препаратов, где рост обеспечивается главным образом перераспределением долей между производителями.
- Ценовая эрозия в офтальмологии: Amneal Pharmaceuticals взламывает двухмиллиардную крепость AbbVie
- Миллионы на «концентратах напитков»: как маркетплейсы стали каналом сбыта незарегистрированных глазных капель
Контекст рынка и отрасли:
Когда рост категории сменяется борьбой за каждую аптечную полку
Для аптечных сетей рынок становится более конкурентным.
Рост числа брендов при практически остановившемся общем рынке означает, что ассортиментные решения будут приобретать ещё большее значение.
Для производителей оригинальных препаратов усиливается давление со стороны локальных игроков и новых генериков.
Для российских компаний открывается возможность дальнейшего увеличения доли рынка уже не только за счёт цены, но и благодаря укреплению узнаваемости собственных брендов.
Маркетинговые бюджеты, вероятно, будут постепенно перераспределяться из задач формирования категории в задачи конкурентного продвижения конкретных торговых марок.
Для закупочных подразделений это означает увеличение возможностей выбора, тогда как для бренд-менеджеров — необходимость доказывать ценность препарата уже не только врачу, но и аптечной сети.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.