RNC Pharma: Российская фармрозница в январе–августе 2026 года
Российская фармрозница растёт в рублях, но почти не растёт в реальном потреблении
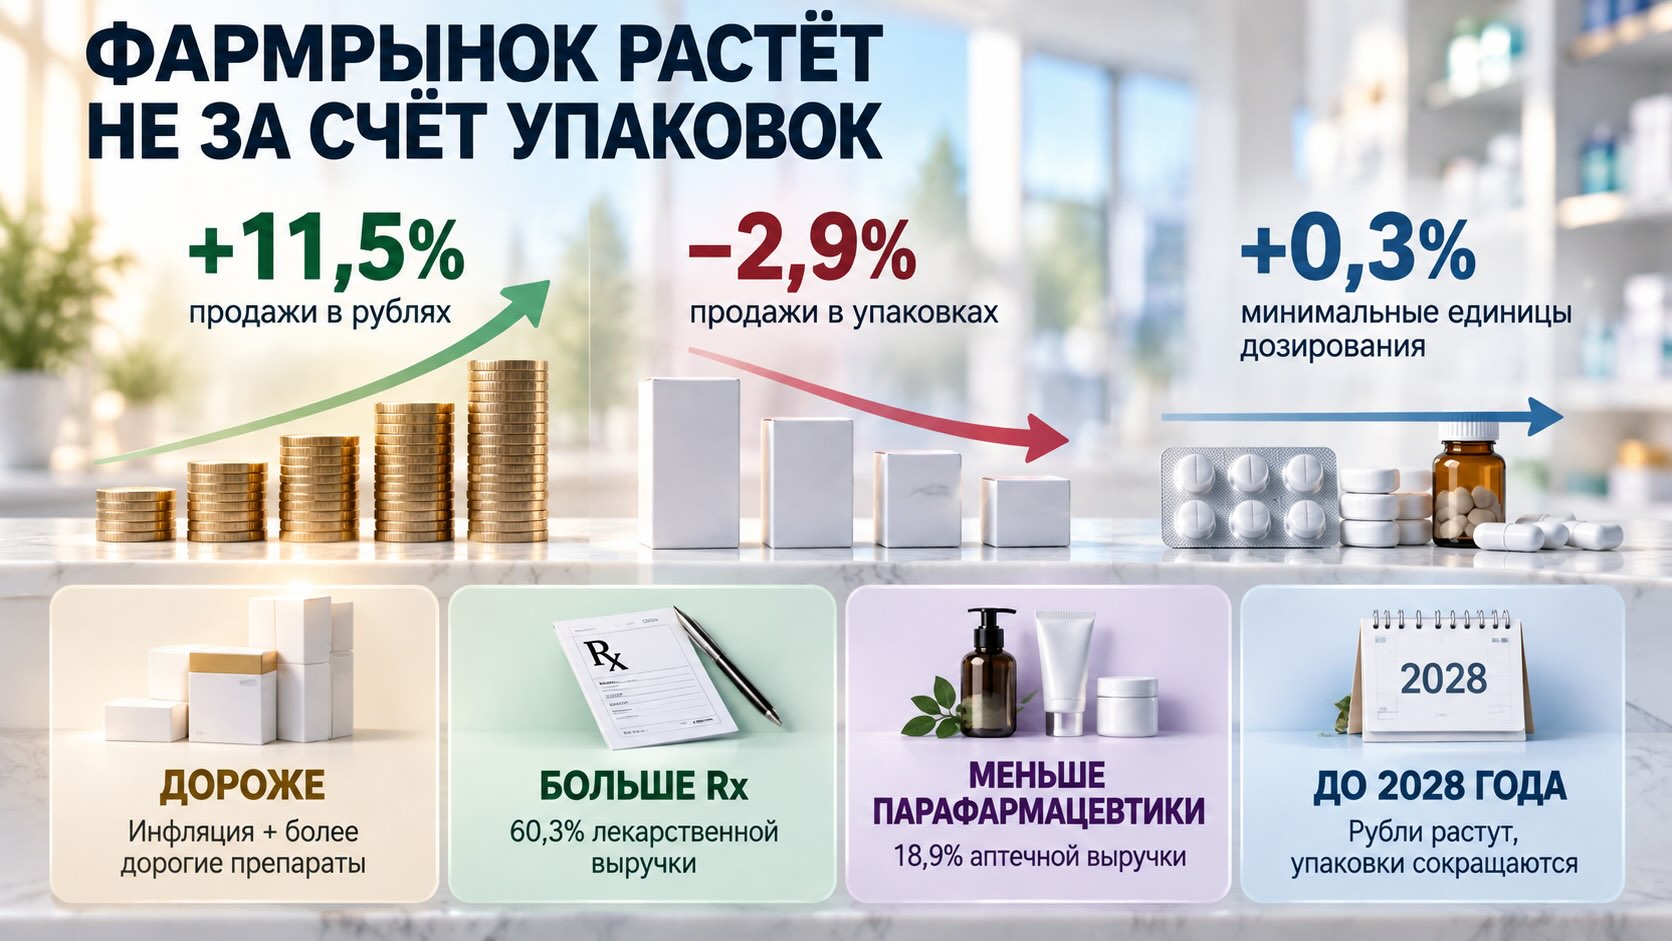
Российская фармрозница в 2026 году переходит в режим структурного, а не количественного роста. За январь–август продажи лекарств достигли 1,34 трлн рублей, увеличившись на 11,5%, но натуральный объём снизился на 2,9% в упаковках и фактически остался около нуля в минимальных единицах дозирования: +0,3%. Основными источниками денежного роста стали инфляция и переключение спроса в сторону более дорогих препаратов. Одновременно рынок всё сильнее смещается от OTC к рецептурным лекарствам: Rx уже обеспечивают 60,3% лекарственной выручки против 53,7% в 2022 году. Аптеки также продолжают терять парафармацевтический ассортимент в пользу других каналов, прежде всего маркетплейсов: его доля в выручке снизилась с 24,2% в 2022 году до 18,9%. Особенно быстро растут препараты для лечения метаболических заболеваний, антидепрессанты и некоторые дерматологические категории; продажи препаратов тирзепатида увеличились в 16,8 раза. Прогноз RNC Pharma предполагает сохранение этой модели до 2028 года: рынок будет прибавлять примерно 7–9% в деньгах при стагнации или небольшом сокращении числа упаковок.
Главный результат первых восьми месяцев 2026 года — расхождение между денежной и физической динамикой рынка. Продажи лекарственных препаратов выросли на 11,5% в рублях, однако количество проданных упаковок сократилось на 2,9%. При этом в минимальных единицах дозирования — то есть в таблетках, ампулах, флаконах и других единицах внутри упаковок — рынок всё же прибавил 0,3%. Это означает, что говорить о заметном сокращении потребления лекарств было бы неправильно: меняется прежде всего структура упаковок и стоимость того, что покупает пациент.
Плюс 11,5% — это прежде всего рост стоимости рынка, а не количества лечения
За январь–август 2026 года российская розница реализовала лекарственных препаратов на 1,338 трлн рублей против 1,200 трлн рублей годом ранее. В упаковках картина противоположная: 3,09 млрд против 3,18 млрд, то есть снижение на 2,9%.
Но упаковка становится всё менее надёжным измерителем реального потребления. RNC Pharma дополнительно рассчитывает минимальные единицы дозирования — МЕД. За восемь месяцев было реализовано 65,2 млрд МЕД, на 0,3% больше, чем годом ранее. Иными словами, снижение числа коробок ещё не означает, что пациенты стали принимать на 2,9% меньше лекарств. Частично рынок просто перешёл к другим размерам потребительских упаковок.
Ещё важнее структура денежного роста. По оценке RNC Pharma, падение упаковок дало отрицательный вклад около 2,9 процентного пункта. Новый ассортимент добавил всего около 0,4 п.п., инфляция — 6,1 п.п., а перераспределение спроса в пользу более дорогих препаратов — 7,8 п.п. С учётом округления именно эти компоненты формируют наблюдаемый рост рынка.
Поэтому headline «фармрынок вырос на 11,5%» легко прочитать неправильно. Россияне не стали покупать на 11,5% больше лекарственной терапии. Основная часть дополнительных рублей появилась потому, что лекарства подорожали и потому, что внутри рынка увеличился вес более дорогих продуктов.
Это принципиально другой тип роста.
Рецептурные препараты становятся главным двигателем розницы
Одно из наиболее устойчивых изменений — постепенное смещение аптечного рынка от OTC к Rx.
В январе–августе 2026 года продажи рецептурных препаратов выросли на 16,6% в рублях, тогда как OTC — только на 4,5%. Даже в упаковках различие существенно: Rx прибавили 0,9%, тогда как OTC потеряли 5,8%.
В результате доля рецептурных препаратов в денежном объёме рынка поднялась с 53,7% в 2022 году до 60,3% за январь–август 2026 года. Доля OTC за тот же период сократилась с 46,3% до 39,7%.
В упаковках OTC пока сохраняют большинство — 55%, но ещё в 2022 году их было 61,3%. Доля Rx выросла с 38,7% до 45%.
Это уже не краткосрочная флуктуация одного сезона. Сдвиг продолжается несколько лет.
На OTC в 2026 году дополнительно давит слабый сезон респираторных заболеваний. Среди наиболее заметно сокращающихся категорий оказались противокашлевые препараты, иммуномодуляторы, противовирусные средства и интерфероны. Продажи некоторых из этих групп снизились двузначными темпами.
Но одной эпидемиологией тренд не объясняется. Роль Rx усиливают хронические заболевания, метаболическая терапия, психиатрия и новые дорогостоящие лекарственные категории.
Метаболическая терапия меняет структуру рынка быстрее большинства традиционных категорий
Наиболее яркий пример — препараты тирзепатида.
RNC Pharma оценивает их продажи за январь–август 2026 года в 37,8 млрд рублей. За год категория выросла в 16,8 раза. Это совершенно другой масштаб динамики по сравнению с большинством крупных фармгрупп.
Но тирзепатид — лишь наиболее заметная часть более широкого изменения.
Среди крупных Rx-категорий быстрый рост показывают комбинации липидснижающих препаратов, GLP-1-агонисты, антидепрессанты, другие препараты для лечения сахарного диабета и пероральные средства для лечения угревой болезни.
Это важно не только производителям этих продуктов. Быстрорастущая дорогая терапия меняет среднюю стоимость покупки, требования к оборотному капиталу аптечных сетей, структуру запасов и экономику конкретной торговой точки.
При практически неизменном физическом потреблении небольшой набор быстрорастущих дорогостоящих категорий способен заметно увеличивать рублёвый объём всего рынка.
Аптека постепенно перестаёт быть универсальным магазином товаров для здоровья
Второй структурный процесс происходит за пределами собственно лекарств.
В 2022 году парафармацевтические товары обеспечивали 24,2% аптечной выручки. За январь–август 2026 года — уже только 18,9%.
При этом абсолютные продажи парафармацевтики не обвалились: за январь–август они составили около 311 млрд рублей против 296 млрд годом ранее. Проблема для аптек в другом — лекарства растут гораздо быстрее, поэтому нелекарственный ассортимент продолжает терять вес в структуре бизнеса.
Одним из ключевых факторов становится миграция покупателя на маркетплейсы. Косметика, витамины, товары ухода, медицинские изделия и многие другие категории уже не требуют посещения аптеки так, как лекарства.
Для аптечной сети это означает постепенное ослабление модели, в которой значительная часть маржинальности и дополнительного чека формировалась front-shop ассортиментом.
Экономический центр тяжести возвращается к лекарству.
Большие рынки уже не обязательно дают самый быстрый рост
Региональная статистика показывает ещё одну важную особенность: крупнейшие субъекты РФ далеко не всегда являются лидерами по динамике.
Москва остаётся крупнейшим рынком — около 152 млрд рублей за январь–август 2026 года. Московская область — 106,9 млрд, Санкт-Петербург — 68,7 млрд рублей. При этом Санкт-Петербург вырос на 10,9%, то есть немного медленнее общероссийского рынка лекарственной розницы.
Одновременно ряд значительно меньших регионов показывает гораздо более высокие темпы. Например, Ленинградская область прибавила 15,5%. Среди лидеров по динамике также находятся Чечня, Кабардино-Балкария, Адыгея, Магаданская область и Северная Осетия.
Для компаний это означает, что федеральная стратегия, построенная исключительно вокруг крупнейших городов, может пропускать зоны ускоренного роста.
Особый пример — территории, которые RNC Pharma в презентации объединяет в категорию «новых регионов России». В Донецке розничный фармрынок оценивается в 15,3 млрд рублей за восемь месяцев, в Луганске — в 9,6 млрд. При этом структура наиболее продаваемых брендов постепенно начинает напоминать общероссийскую: в Донецке Тирзетта и Семавик уже входят в первую десятку торговых марок.
Главный риск красивой рублёвой динамики — перепутать её с ростом спроса
Результаты 2026 года выглядят сильными, пока рынок измеряется только деньгами.
Но одновременно происходят три процесса:
- количество упаковок сокращается;
- потребление в единицах дозирования практически не растёт;
- значительную часть прироста рублей создают цена и изменение продуктового микса.
Это не обязательно плохая ситуация для бизнеса. Напротив, рынок способен увеличивать денежный объём без роста числа потребителей или курсов терапии.
Но качество такого роста другое.
Производитель, чей портфель находится в быстрорастущих Rx-сегментах, может значительно опережать рынок. Компания с высокой зависимостью от традиционного OTC, особенно сезонного, наоборот, способна терять позиции даже на фоне общего двузначного роста фармрозницы.
Средняя динамика рынка становится всё менее информативной: всё важнее понимать, в каких категориях находится конкретный портфель.
Поэтому средняя динамика рынка становится всё менее информативной. Всё важнее понимать, в каких категориях находится конкретный портфель.
До 2028 года рынок продолжит дорожать быстрее, чем расти физически
RNC Pharma прогнозирует, что по итогам 2026 года розничный сегмент достигнет примерно 2,08 трлн рублей — на 9,8% больше 2025 года.
В 2027 году прогноз составляет 2,24 трлн рублей и +7,5%, в 2028 году — 2,43 трлн и +8,6%.
Натуральная динамика при этом остаётся практически нулевой: 4,80 млрд упаковок в 2026 году, 4,79 млрд в 2027-м и 4,77 млрд в 2028-м. После ожидаемого снижения на 2,4% в текущем году прогнозируется ещё -0,2% в 2027-м и -0,3% в 2028-м.
Именно это, вероятно, является главным среднесрочным сценарием для российской фармрозницы: не расширение рынка через всё большее количество упаковок, а его монетизация через цену, более дорогой ассортимент и изменение структуры терапии.
У прогноза есть важное ограничение. В презентации указано, что он построен методом SARIMA — модели временных рядов, учитывающей сезонность и авторегрессионные компоненты. Такая модель хорошо продолжает существующие тенденции, но хуже способна заранее учесть структурные разрывы: изменение регулирования, необычный эпидемиологический сезон, дефициты, появление новых крупных терапевтических классов или резкие изменения потребительского поведения.
- Российская фармрозница растёт в рублях, но сжимается в упаковках
- Российский рынок OTC теряет упаковки, но сохраняет лидеров
Контекст рынка и отрасли:
Дорогой Rx становится центром экономики аптеки
Для аптечных сетей главный вопрос ближайших лет — не сколько дополнительных упаковок удастся продать, а какая часть спроса переместится в более дорогие Rx-категории.
Это требует другой логики закупок. Быстрорастущие дорогие препараты увеличивают стоимость запасов и цену ошибки при формировании ассортимента. Для сети становится важнее точность прогнозирования спроса на уровне конкретной аптеки и региона, а не простое расширение SKU.
Для производителей OTC ситуация противоположная. Слабая динамика традиционных простудных категорий и сокращение доли OTC означают, что рассчитывать только на общий рост аптечного рынка становится опасно. Конкуренция за пациента и аптечную полку будет усиливаться.
Для производителей Rx открывается более благоприятная структурная среда, особенно в хронических и быстрорастущих терапевтических областях. Однако именно здесь быстро увеличивается и стоимость коммерческого присутствия: доступность препарата, медицинская коммуникация, работа с врачебным спросом и региональное покрытие приобретают большее значение.
Маркетинговые бюджеты тоже будут перераспределяться. Если OTC всё меньше способен автоматически расти вместе с рынком, эффективность инвестиций в конкретную категорию, бренд и канал становится важнее простой широты охвата.
А сокращение доли парафармацевтики заставляет аптечные сети заново определять свою роль относительно маркетплейсов. Конкурировать с ними шириной нелекарственного ассортимента становится сложнее. Защитой аптечного канала остаётся то, что маркетплейс воспроизводит хуже: лекарственная экспертиза, доступность терапии, консультация, скорость получения и работа с рецептурным ассортиментом.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.