HEADWAY 22 июля 2026: Рынок N06B в 2026 году: Кортексин догоняет Церебролизин
Умеренный рост рынка маскирует смену лидеров внутри категории
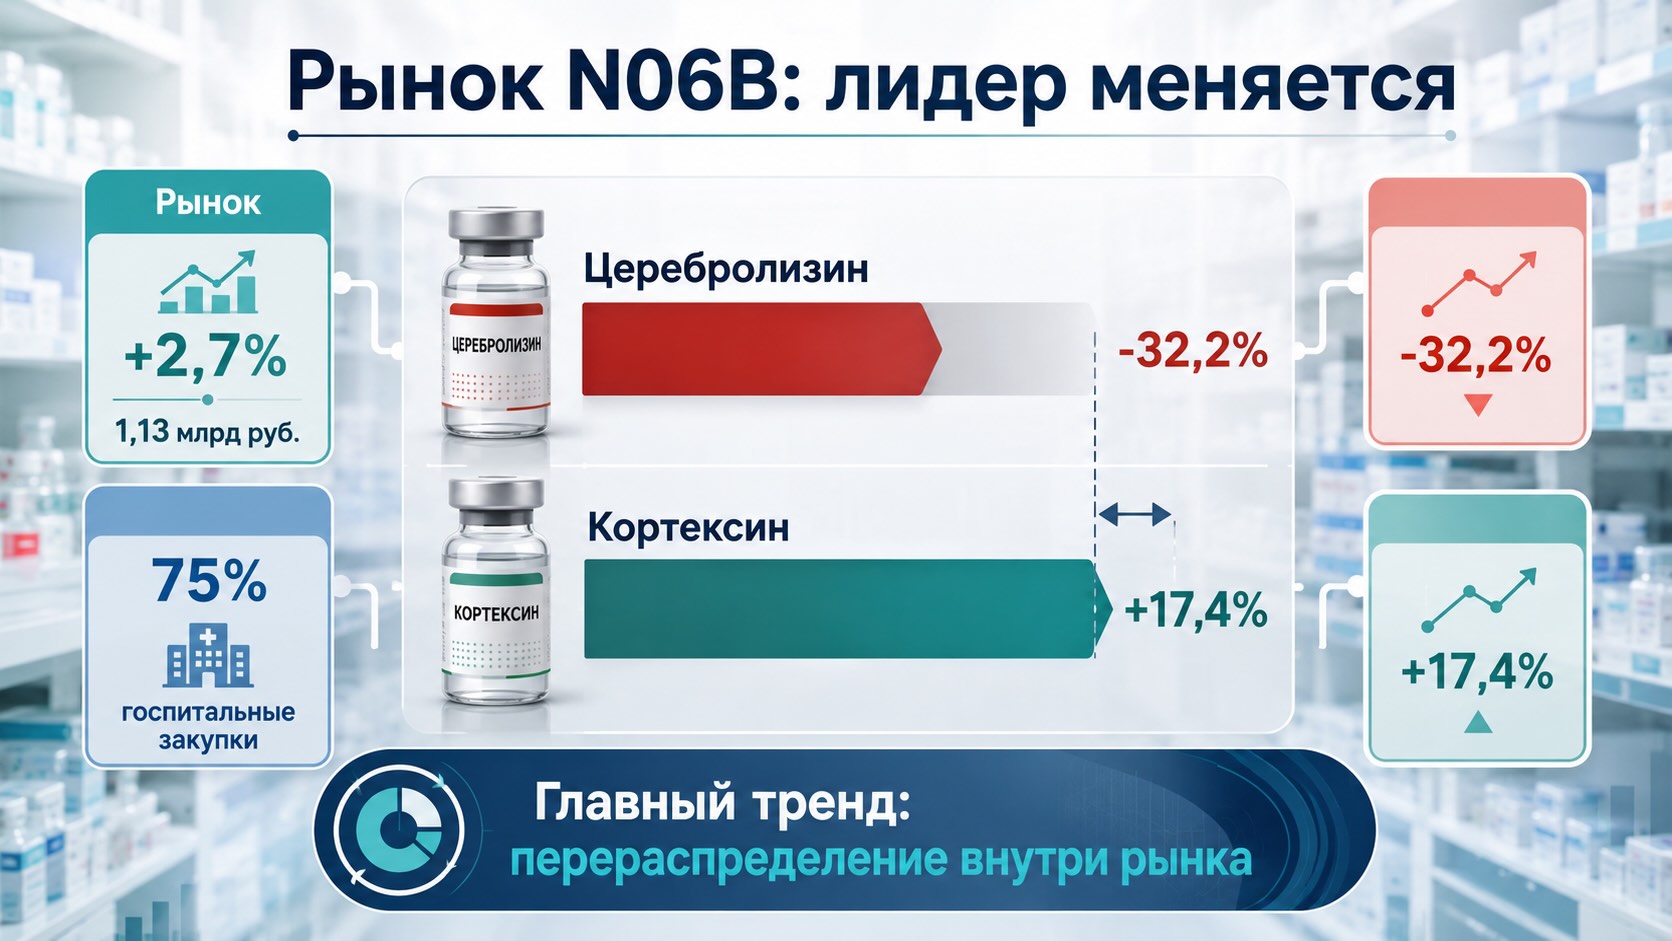
По итогам первого полугодия 2026 года объём бюджетных закупок препаратов группы N06B («Психостимуляторы, препараты для лечения СДВГ и ноотропы») составил 1,13 млрд рублей, что на 2,7% выше аналогичного периода прошлого года. Однако этот рост оказался значительно менее показательным, чем изменения внутри самого рынка. Пока общий объём закупок остаётся практически неизменным уже несколько лет, происходит заметная ротация лидеров. Кортексин активно усиливает позиции, тогда как продажи Церебролизина существенно сокращаются. Это свидетельствует о перераспределении бюджетных потоков, а не о формировании нового этапа роста категории.
Рост рынка остаётся скорее инфляционным, чем структурным
Общий объём бюджетных продаж достиг 1,13 млрд рублей, увеличившись всего на 30 млн рублей (+2,7%).
Если посмотреть на завершённые годы, становится очевидно, что рынок находится в фазе длительной стабильности:
- 2023 год: 2,16 млрд руб.
- 2024 год: 2,11 млрд руб.
- 2025 год: 2,18 млрд руб.
Даже после небольшого роста в 2025 году (+3,3%) рынок практически не вышел за диапазон последних нескольких лет. При этом относительно 2021 года увеличение составляет около 16%, что соответствует среднему ежегодному приросту порядка 4%. Для госпитального сегмента это скорее отражает постепенное увеличение бюджетного финансирования и изменение цен, чем существенное расширение потребления.
Главная новость — стремительное сближение двух крупнейших брендов
Формально лидером остаётся Церебролизин.
Однако цифры показывают совершенно иную картину.
За год его продажи снизились:
212,02 млн руб. → 143,70 млн руб.
Падение составило:
- −68,32 млн руб.
- −32,2%
Подобное снижение невозможно объяснить обычными колебаниями закупок.
В результате разрыв между двумя крупнейшими брендами практически исчез — менее одного миллиона рублей.
Одновременно Кортексин демонстрирует противоположную динамику:
121,66 млн руб. → 142,77 млн руб.
Рост:
- +21,11 млн руб.
- +17,4%
В результате разрыв между двумя крупнейшими брендами практически исчез — менее одного миллиона рублей. Это означает, что уже в следующем периоде лидер рынка может смениться без какого-либо существенного увеличения общего объёма категории.
Не весь сегмент растёт одинаково
Помимо Кортексина положительную динамику показывает кофеина цитрат.
Его продажи увеличились с 94,63 до 97,69 млн рублей (+3,2%).
Хотя абсолютный прирост невелик, препарат сохраняет устойчивое третье место и остаётся одним из наиболее стабильных участников категории.
Совсем иначе выглядит ситуация у традиционных ноотропов.
Пирацетам:
- 74,06 → 62,95 млн руб.
- −15,0%
Винпоцетин:
- 60,09 → 52,92 млн руб.
- −11,9%
Снижение сразу нескольких давно присутствующих препаратов говорит о том, что перераспределение происходит не вокруг одного бренда, а затрагивает значительную часть категории.
Рынок становится менее концентрированным
В первой десятке присутствуют также:
- Коренцеф
- Цитиколин Велфарм
- Раксон
- Нейпилепт
- Церебринэль
Появление и укрепление нескольких препаратов среднего размера означает, что бюджетные средства распределяются между большим количеством торговых наименований.
Для производителей это означает усиление конкуренции не столько за общий объём рынка, сколько за долю внутри существующего бюджета.
Госпитальные закупки продолжают определять весь сегмент
Около 75% продаж приходится на госпитальный канал.
Это чрезвычайно высокая концентрация.
Фактически динамика категории определяется решениями государственных заказчиков, региональными программами закупок, особенностями проведения тендеров и изменением структуры госпитального спроса.
Для подобных рынков характерны относительно небольшие темпы общего роста при достаточно резких колебаниях отдельных брендов в зависимости от результатов закупочных процедур.
Если общий рынок стабилен, борьба идёт за долю
Наиболее важный вывод из представленных данных заключается в том, что производителям становится всё труднее наращивать продажи за счёт расширения самой категории.
При практически неизменном размере рынка любой серьёзный рост одного препарата почти неизбежно означает снижение другого.
Именно такую картину сейчас демонстрируют Церебролизин и Кортексин.
Это типичный признак зрелого бюджетного рынка, где основным фактором успеха становятся конкурентные преимущества в госпитальных закупках, а не рост общего спроса.
Следующий этап конкуренции может определить новый лидер категории
Если текущая динамика сохранится, Кортексин имеет высокие шансы стать крупнейшим брендом сегмента уже по итогам следующего отчётного периода.
Одновременно производителям препаратов второго эшелона предстоит бороться не только за увеличение собственных продаж, но и за перераспределение уже существующих бюджетов.
Поэтому дальнейшее развитие категории, вероятно, будет зависеть не столько от объёма государственного финансирования, сколько от изменений в структуре закупок, тендерной активности и конкурентной стратегии отдельных производителей.
Читайте также на АПТЕКИУМ:
- Когнитивные тесты Трампа становятся частью рынка доверия
- Земная аптечка с орбиты: 5 лекарств, которые пришли из космической медицины
Контекст рынка и отрасли:
Когда рост категории перестаёт быть главным KPI
Для производителей.
Рост продаж всё меньше зависит от расширения рынка и всё больше — от способности выигрывать государственные закупки. Усиливается значение тендерной стратегии, регионального присутствия и работы с госпитальным сегментом.
Для аптечных сетей.
Практическое влияние ограничено, поскольку три четверти рынка формируют госпитальные закупки. Однако изменения в бюджетном сегменте могут со временем отражаться на узнаваемости брендов и структуре внебольничного спроса.
Для маркетинговых подразделений.
Поддержка существующих позиций становится важнее экстенсивного роста. Инвестиции в медицинское образование, доказательную базу и работу с профессиональным сообществом могут играть большую роль, чем традиционное продвижение.
Для аналитиков рынка.
Главным индикатором становится уже не общий объём категории, а скорость перераспределения долей между ключевыми брендами. Именно она сейчас лучше всего отражает изменения конкурентной среды.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.