RNC Pharma 13 июля 2026: Тюменская область сохраняет лидерство по потреблению препаратов для лечения астмы и ХОБЛ, но рынок начинает возвращаться к «нормальному» спросу
После всплеска, связанного с сезонами ОРВИ, рынок противоастматических препаратов переходит к более прогнозируемой модели потребления
Российский розничный рынок препаратов для лечения астмы и ХОБЛ (группа R03 по классификатору EphMRA) в январе–мае 2026 года демонстрирует интересное сочетание разнонаправленных тенденций. В денежном выражении рынок продолжает расти (+2,6%), тогда как продажи в упаковках снизились на 3,4%. Это означает, что сокращение физического потребления не сопровождается падением рынка как бизнеса. Одновременно становится заметно влияние нормализации эпидемиологической ситуации после нескольких лет повышенного спроса на ингаляционные препараты, активно применявшиеся не только при астме и ХОБЛ, но и при лечении вирусных респираторных инфекций. Региональная статистика показывает, что различия в потреблении определяются не уровнем доходов населения, а климатом, демографией, профессиональными особенностями и структурой заболеваемости.
Денежный рынок продолжает расти, несмотря на сокращение числа проданных упаковок
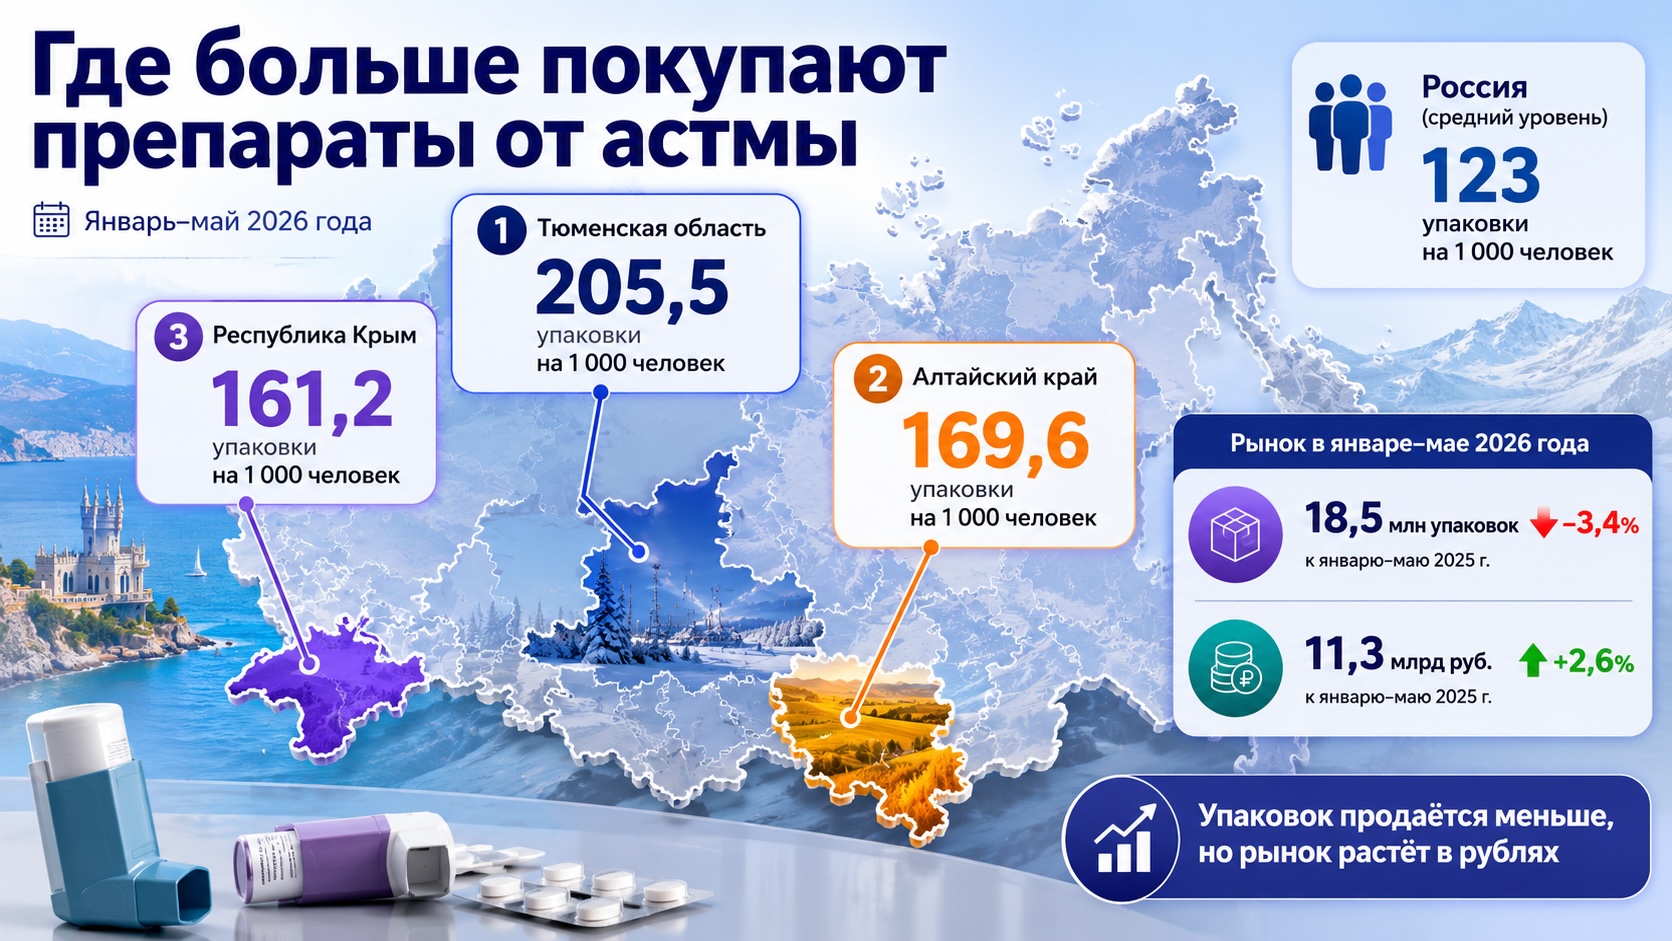
За первые пять месяцев 2026 года россияне приобрели 18,5 млн упаковок препаратов группы R03, что на 3,4% меньше аналогичного периода прошлого года.
При этом денежный объём рынка увеличился на 2,6% и достиг 11,3 млрд рублей.
Такое расхождение означает, что рынок продолжает расти преимущественно за счёт увеличения средней стоимости реализуемой упаковки, тогда как физическое потребление постепенно снижается. Для производителей это означает сохранение денежной ёмкости категории, но уже без прежней поддержки со стороны повышенного спроса.
Особенно показательна динамика относительно 2025 года. Тогда рынок достиг исторического максимума — 44,6 млн упаковок и 25,7 млрд рублей. Следовательно, начало 2026 года скорее выглядит как коррекция после рекордного периода, чем как начало долгосрочного спада.
Основной тренд — рынок выходит из периода «эпидемического» потребления
Среднее потребление препаратов для лечения астмы и ХОБЛ составило 123 упаковки на тысячу жителей, что примерно на 3% ниже прошлогоднего уровня.
Наиболее вероятная причина уже обозначена аналитиками RNC Pharma — уменьшение использования таких препаратов, как Беродуал и Пульмикорт, которые в предыдущие годы широко применялись при терапии ОРВИ и других респираторных инфекций.
Это важный сигнал для рынка.
Снижение продаж в данном случае не обязательно означает ухудшение ситуации у пациентов с бронхиальной астмой или ХОБЛ. Скорее рынок постепенно избавляется от дополнительного объёма потребления, сформированного необычной эпидемиологической ситуацией последних лет.
Именно поэтому отрицательная динамика упаковок не выглядит тревожной для всей категории.
География спроса показывает, что климат по-прежнему остаётся одним из главных факторов рынка
Лидером по среднедушевому потреблению остаётся Тюменская область — 205,5 упаковки на тысячу жителей. Причём показатель практически не изменился по сравнению с прошлым годом (+0,2%).
Такой результат существенно превышает среднероссийский уровень и говорит о стабильном, а не случайном характере спроса.
Алтайский край сохраняет второе место (169,6 упаковки), однако здесь произошло наиболее заметное сокращение среди лидеров (-14,3%). Вероятно, именно этот регион сильнее других ощутил влияние уменьшения использования ингаляционных препаратов при вирусных заболеваниях.
Третье место занимает Республика Крым, где, напротив, зарегистрирован рост среднедушевого потребления (+2,9%). По опубликованным данным, одной из причин может быть сохраняющаяся роль региона как традиционного центра реабилитации пациентов с заболеваниями органов дыхания.
Интересно и сравнение двух крупнейших российских городов.
В Москве среднедушевое потребление оказалось ниже среднероссийского уровня — около 107 упаковок на тысячу жителей.
В Санкт-Петербурге показатель достиг 145 упаковок.
Разница почти в 35% при сопоставимом уровне развития системы здравоохранения ещё раз подчёркивает влияние климатических условий и особенностей структуры заболеваний.
Минимальное потребление концентрируется в регионах Северного Кавказа
Абсолютный минимум зарегистрирован в Чеченской Республике — всего 9 упаковок на тысячу жителей.
Низкие показатели также отмечены в Дагестане и Ингушетии.
Подобная картина повторяется во многих терапевтических категориях и, вероятнее всего, отражает сочетание нескольких факторов:
- более молодой возраст населения;
- отличающуюся структуру хронической патологии;
- климатические особенности;
- региональные различия в обращаемости пациентов за медицинской помощью.
Сам по себе низкий уровень потребления не позволяет делать выводы о качестве оказания медицинской помощи, однако подобные регионы требуют отдельного анализа доступности диагностики и лекарственной терапии.
Важнее абсолютных объёмов становится устойчивость регионального спроса
Интересно, что лидеры по объёму потребления далеко не всегда становятся лидерами по темпам роста.
Например, Тюменская область практически сохранила прежний уровень потребления, тогда как Крым показывает умеренное увеличение спроса.
Одновременно регионы с минимальными объёмами иногда демонстрируют наиболее высокие темпы прироста. Так, Ненецкий автономный округ показал максимальный рост среднедушевого потребления (+16,6%), хотя абсолютный уровень остаётся относительно невысоким.
Для производителей подобные территории могут представлять больший интерес с точки зрения будущего расширения рынка, чем уже насыщенные регионы-лидеры.
Для производителей и аптечных сетей начинается новая фаза региональной конкуренции
Период, когда общий рост категории обеспечивал увеличение продаж практически во всех регионах, постепенно заканчивается.
Теперь всё большее значение приобретает качество регионального управления ассортиментом.
Для производителей это означает необходимость более точного территориального таргетирования маркетинговых программ.
Аптечным сетям важно учитывать выраженную сезонность категории. Максимальный спрос традиционно приходится на весну, осень и декабрь, тогда как июль остаётся минимальным месяцем потребления. Следовательно, единая политика формирования запасов для всех регионов становится менее эффективной.
Кроме того, выраженные различия между субъектами Федерации подтверждают, что национальный рынок препаратов R03 фактически представляет собой совокупность нескольких региональных рынков с различными драйверами спроса.
- R03-рынок смещается в сторону биологической терапии тяжёлой астмы
- ПСК Фарма закрепляет масштаб: 100 препаратов как сигнал зрелости рынка
Контекст рынка и отрасли:
Региональная аналитика становится важнее федеральных средних показателей
Для маркетинговых подразделений производителей федеральная статистика всё хуже отражает реальные возможности роста.
Высокое среднедушевое потребление в Тюменской области, Алтайском игре, Крыму, Новосибирской и Московской областях говорит о зрелости этих рынков. Здесь дальнейшее расширение продаж будет всё сильнее зависеть от перераспределения долей между брендами, а не от общего роста категории.
Напротив, регионы с низким уровнем потребления требуют отдельной оценки. В одних случаях потенциал роста может быть ограничен объективными демографическими особенностями, в других — связан с возможностями повышения выявляемости заболеваний, улучшения маршрутизации пациентов или расширения доступа к современной терапии.
Для аптечных сетей это означает необходимость более гибкого регионального управления ассортиментом, а для производителей — переход от единой федеральной стратегии к дифференцированному территориальному планированию.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.