3 июля 2026: Рынок препаратов для ЖКТ меняет логику спроса
Рост выручки при снижении спроса: почему рынок препаратов для ЖКТ вошел в фазу структурных изменений
Российский рынок безрецептурных препаратов для лечения распространенных нарушений желудочно-кишечного тракта в январе—мае 2026 года показал необычную динамику. Несмотря на снижение продаж в натуральном выражении, денежный объем рынка продолжил расти быстрее инфляции. Это говорит о том, что на спрос все сильнее влияют не только сезонность, но и изменение поведения потребителей, туристического потока, структуры питания и даже распространение препаратов класса GLP-1.
Аптечный рынок впервые столкнулся с одновременным снижением объемов и ростом выручки
По данным аналитической компании DSM Group, за первые пять месяцев 2026 года россияне приобрели 125,4 млн упаковок популярных препаратов для лечения изжоги, диареи и спазмов желудочно-кишечного тракта почти на 39 млрд рублей.
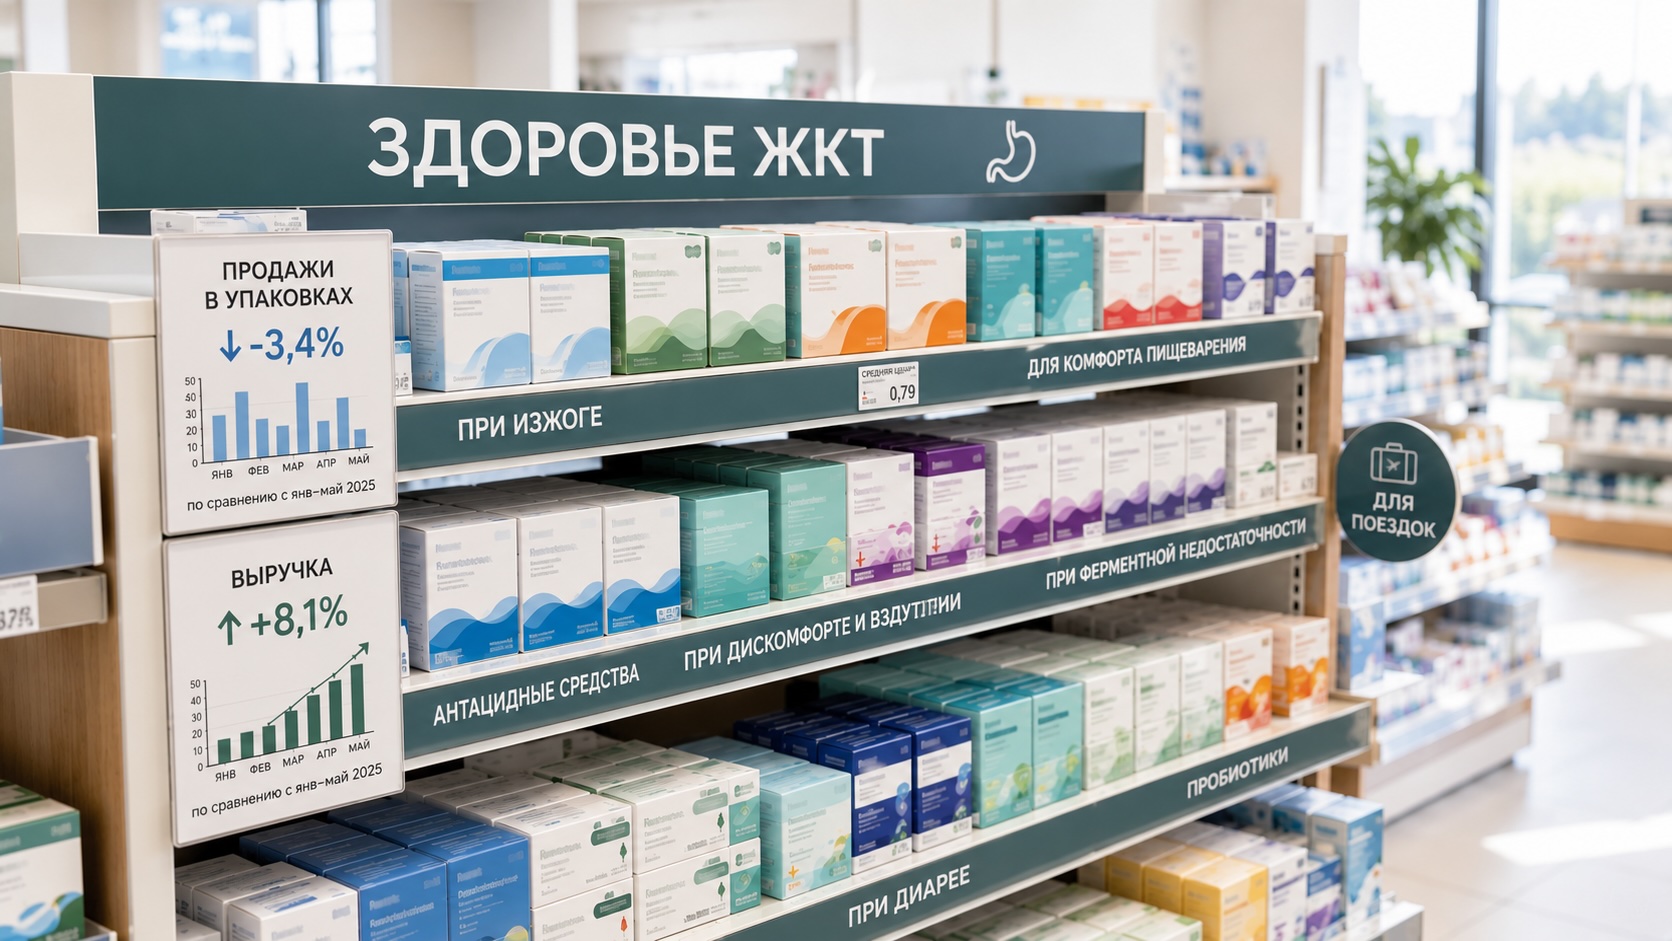
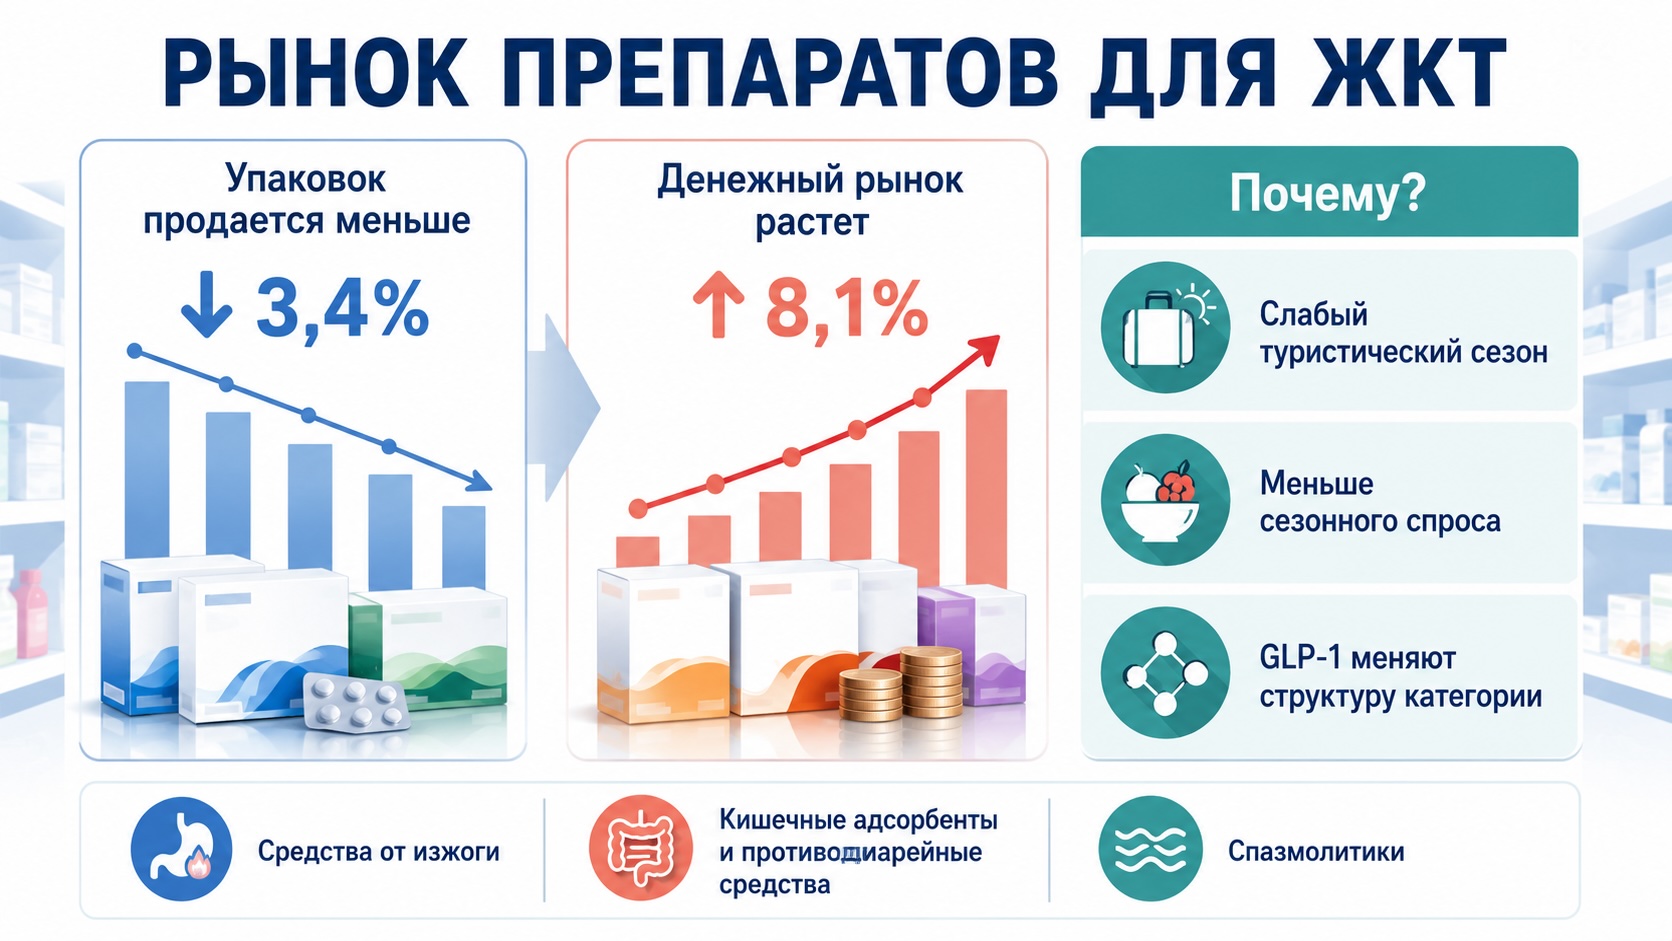
В денежном выражении рынок вырос на 8,1% по сравнению с аналогичным периодом прошлого года. Однако физический объем продаж оказался ниже прошлогоднего уровня:
- в упаковках — снижение на 3,4%;
- в индивидуальных дозах — снижение на 1,3%.
Подобная комбинация означает, что рынок продолжает увеличивать оборот преимущественно за счет роста стоимости реализуемой продукции, тогда как реальное потребление сокращается.
По отдельным категориям ситуация выглядит неодинаково.
Средства от изжоги сохранили практически прежний объем потребления в дозах (+0,3%), однако продажи в упаковках снизились на 2,3%. Денежный объем категории увеличился сразу на 8,8%.
Спазмолитики также почти не потеряли объем в дозах (-0,3%), тогда как денежная выручка выросла на 10%.
Наиболее выраженное снижение показали кишечные адсорбенты и препараты против диареи. Их продажи уменьшились на 9,4% в дозах и на 10,5% в упаковках, тогда как денежный объем вырос лишь на 1,9%.
Сезонность больше не гарантирует высокий спрос
Генеральный директор DSM Group Сергей Шуляк объясняет ситуацию сразу несколькими факторами.
Во-первых, зимне-весенний сезон оказался относительно благополучным по заболеваемости ОРВИ. Респираторные инфекции нередко провоцируют обострение хронических заболеваний желудочно-кишечного тракта, поэтому уменьшение числа вирусных заболеваний автоматически сокращает спрос и на часть гастроэнтерологических препаратов.
Во-вторых, традиционный летний туристический сезон в первой половине года фактически стартовал слабее обычного.
Именно период отпусков обычно становится главным драйвером продаж препаратов «дорожной аптечки» — средств от диареи, пищевых отравлений, изжоги и кишечных расстройств.
Однако данные аналитиков показывают, что даже в мае—июне выраженного сезонного роста пока не произошло.
На 19–25-й неделях 2026 года продажи в упаковках продолжили снижаться:
- кишечные адсорбенты — на 10,7%;
- средства от изжоги — на 2,3%;
- спазмолитики — на 1,3%.
Даже в традиционно туристических регионах — Краснодарском крае, Крыму и Ставропольском крае — существенного увеличения спроса не произошло.
Изменение пищевых привычек тоже влияет на аптечную корзину
Еще один фактор связан с особенностями текущего сезона.
Весной и летом традиционно увеличивается потребление фруктов, ягод, свежих овощей и сладостей, что обычно сопровождается ростом числа функциональных расстройств пищеварения.
Однако в 2026 года продажи сезонных ягод также оказались ниже прошлогодних уровней.
По данным, приведенным Издательским домом «Коммерсантъ», продажи черешни в конце мая — начале июня сократились на 8–15%, а клубники — примерно на 7%.
Соответственно уменьшилось и количество ситуаций, при которых потребители обычно приобретают препараты против кишечных расстройств.
Это еще раз показывает, насколько чувствительным остается сегмент безрецептурных гастроэнтерологических препаратов к изменениям потребительского поведения.
Производители уже фиксируют различную картину спроса
При этом ситуация неодинакова для разных участников рынка.
В компании «Озон Фармацевтика» отмечают, что активные покупки препаратов для отпускной аптечки начались уже в мае.
По данным производителя, наиболее быстро росли продажи:
- препаратов против диареи и кишечных инфекций — на 75%;
- средств от изжоги — на 30%;
- спазмолитиков — на 24%.
Подобные различия объясняются особенностями ассортимента, каналов продаж и структуры потребительской базы отдельных производителей.
Распространение GLP-1 становится новым драйвером категории спазмолитиков
Самой интересной долгосрочной тенденцией эксперты называют устойчивый рост рынка спазмолитиков.
По данным аналитической компании AlphaRM, за последние три года объем их розничных продаж увеличился примерно в 1,4 раза, а денежный рынок вырос в 1,7 раза, достигнув 14,2 млрд рублей по итогам 2025 года.
Директор по продажам и маркетингу «Биннофарм Групп» Роман Дулесов связывает этот процесс с быстрым распространением препаратов класса GLP-1 — средств для лечения сахарного диабета и ожирения, к которым относятся семаглутид (semaglutide) и тирзепатид (tirzepatide).
Эти препараты замедляют опорожнение желудка, влияют на аппетит и нередко сопровождаются желудочно-кишечными нежелательными реакциями. На этом фоне возрастает потребность в симптоматической терапии, включая спазмолитики.
Согласно данным аналитиков, только за январь—апрель продажи препаратов этого класса выросли в 2,8 раза в натуральном выражении по сравнению с прошлым годом.
Таким образом, рынок получает новый источник спроса, практически не связанный с традиционной сезонностью.
- DSM Group 15 июня 2026: 21-я неделя — Аптеки растут без роста спроса
- DSM Group 15 июня 2026: 22-я неделя — Аптечный рынок растет через цены
Контекст рынка и отрасли:
Почему аптечный ассортимент начинает зависеть не только от эпидемиологии
События первой половины 2026 года показывают, что привычные факторы формирования спроса постепенно уступают место более сложной модели.
Если раньше продажи препаратов для ЖКТ определялись прежде всего отпускным сезоном и вспышками кишечных инфекций, то сегодня заметную роль начинают играть изменение пищевых привычек населения, структура внутреннего туризма, распространение терапии ожирения препаратами GLP-1 и изменение образа жизни потребителей.
Для аптечных сетей это означает необходимость более гибкого управления запасами, поскольку прежние сезонные модели становятся менее предсказуемыми.
Для производителей возрастает значение аналитики по отдельным регионам и терапевтическим сегментам, а также способности быстро реагировать на новые источники спроса.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.