RNC Pharma 20 августа 2026: Слабительные в России дорожают быстрее, чем растут продажи в упаковках
Российский рынок слабительных растёт на 11%, но почти весь разрыв с упаковками создают цена и изменение структуры спроса
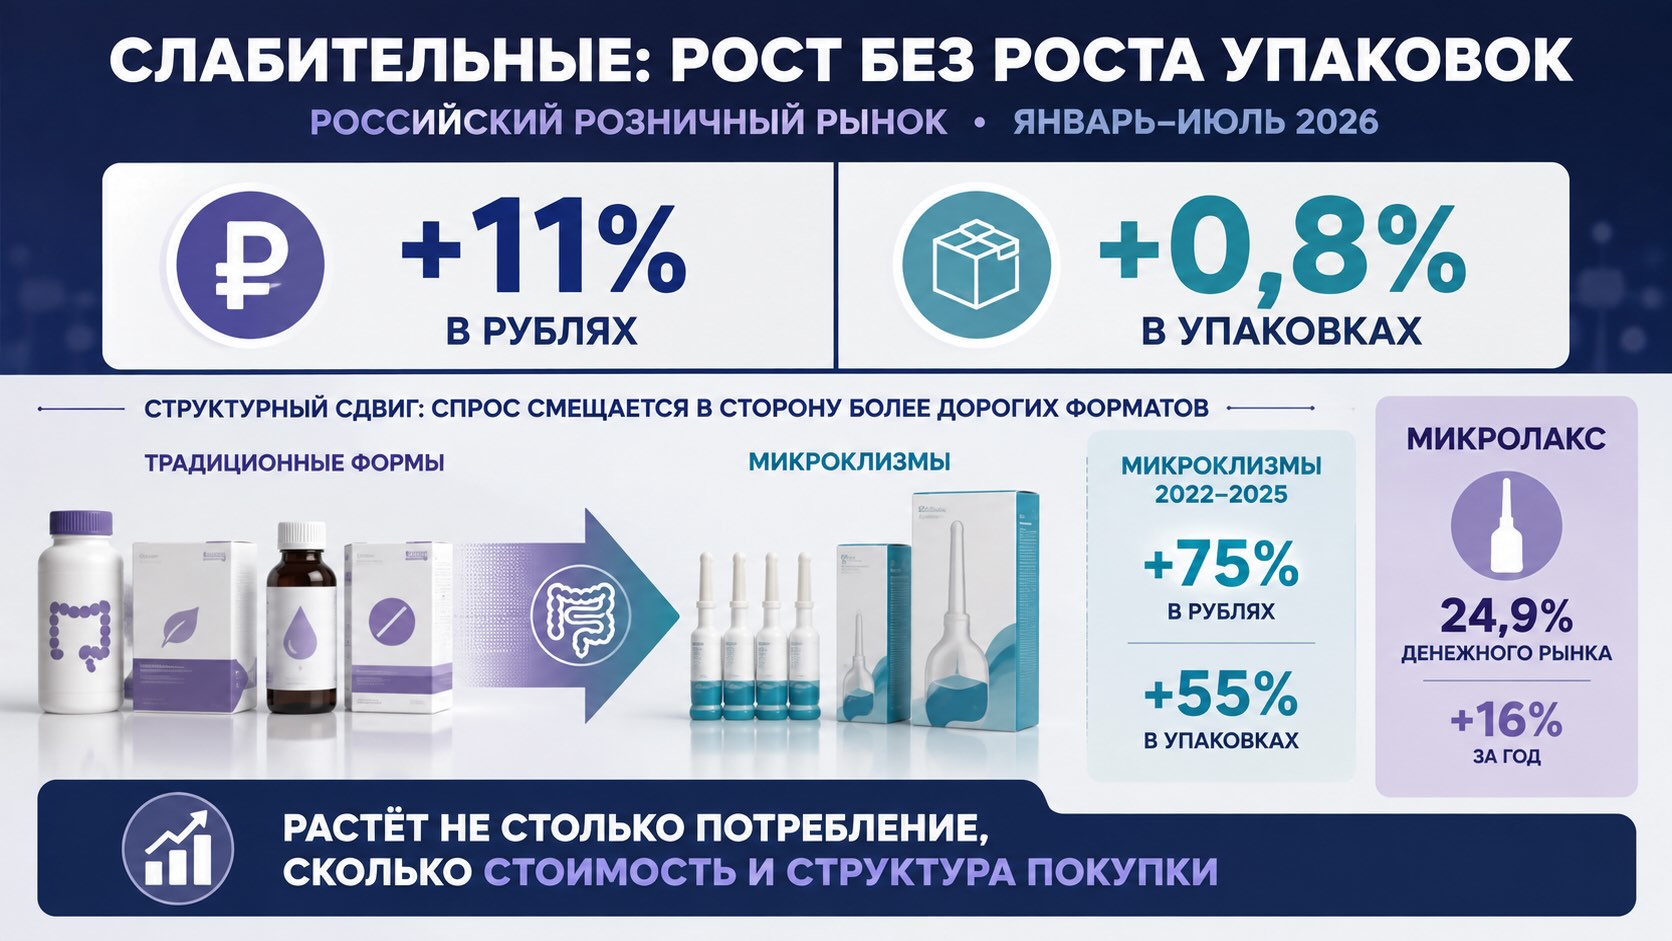
В январе–июле 2026 года российский розничный рынок слабительных препаратов превысил 11,8 млрд руб., прибавив 11% год к году, тогда как продажи в упаковках выросли всего на 0,8% — до 31,3 млн. Это означает, что рынок расширяется прежде всего не за счёт увеличения количества купленных препаратов: расчётные средние расходы на одну проданную упаковку выросли примерно на 10%. Одновременно меняется сама структура категории. Традиционные препараты, усиливающие перистальтику кишечника, постепенно теряют натуральную долю, тогда как микроклизмы быстро расширяются и в деньгах, и в упаковках. Главный бенефициар этого сдвига — Микролакс: бренд контролирует 24,9% денежного рынка и растёт быстрее категории. В результате рынок слабительных становится одновременно более дорогим, более концентрированным и всё сильнее зависит от выбора потребителем конкретной лекарственной формы, а не просто от общей потребности в лечении запора.
11% в рублях против 0,8% в упаковках: главный показатель находится между этими цифрами
На первый взгляд российский рынок слабительных продолжает уверенно расширяться. По данным RNC Pharma, в январе–июле 2026 года его объём превысил 11,8 млрд руб. в розничных ценах с НДС — на 11% больше, чем годом ранее.
Но натуральная динамика выглядит совершенно иначе: аптеки реализовали 31,3 млн упаковок, всего на 0,8% больше января–июля 2025 года.
Именно разрыв между этими двумя показателями лучше всего описывает происходящее в категории.
Если денежный рынок вырос на 11%, а количество упаковок — на 0,8%, расчётное изменение средних расходов покупателя на одну реализованную упаковку составляет примерно +10,1%.
Иными словами, почти весь денежный рост категории приходится на увеличение средней стоимости реализуемой упаковки и изменение структуры продаж в пользу более дорогих продуктов.
Это не обязательно означает повышение цены каждого конкретного препарата на 10%. Средняя стоимость может увеличиваться одновременно под воздействием нескольких факторов: собственно изменения розничных цен, переключения между брендами, упаковками и лекарственными формами, а также увеличения доли более дорогих сегментов.
Поэтому 11% роста рынка нельзя интерпретировать как сопоставимое увеличение физического потребления слабительных. В упаковках категория практически стоит на месте.
За стагнацией упаковок скрывается перераспределение спроса
Особенность рынка становится ещё заметнее при более длинном горизонте.
RNC Pharma отмечает, что на протяжении нескольких лет натуральный спрос на слабительные сокращался, тогда как денежные продажи продолжали расти. В январе–июле 2026 года снижение сменилось небольшим приростом в 0,8%, но пока этого недостаточно, чтобы говорить о развороте многолетнего тренда.
Гораздо важнее происходящее внутри категории.
Крупнейшим классом остаются препараты, усиливающие перистальтику кишечника. На них приходится более 40% проданных упаковок и 33,6% денежного рынка.
Разница между натуральной и денежной долями уже показывает ценовую структуру сегмента: доля этих препаратов в упаковках заметно выше доли в рублях.
Но ещё важнее динамика. В 2022 году препараты этого класса обеспечивали более половины натуральных продаж слабительных. Теперь их доля составляет немногим более 40%.
Следовательно, речь идёт не просто о колебаниях продаж отдельных торговых марок. Российская категория слабительных постепенно меняет внутреннюю архитектуру.
Микроклизмы превращаются из лекарственной формы в один из двигателей рынка
На противоположной стороне структурного сдвига находятся слабительные в форме микроклизм.
За 2022–2025 годы их продажи увеличились на 75% в денежном выражении и на 55% в упаковках.
Здесь принципиально важно, что рост наблюдается не только в рублях. Натуральные продажи также увеличились более чем наполовину. Следовательно, объяснить динамику исключительно инфляцией или повышением цен невозможно: сама лекарственная форма получает дополнительный спрос.
При этом денежная динамика существенно опережает натуральную.
Из опубликованных RNC Pharma показателей можно рассчитать, что средняя стоимость реализованной упаковки внутри сегмента микроклизм за этот период увеличилась примерно на 13%: индекс денежных продаж 1,75 при индексе упаковок 1,55.
Таким образом, микроклизмы одновременно расширяют физическое присутствие на рынке и поддерживают повышение средней стоимости покупки.
Для категории это особенно существенно: рост идёт не только через цену, но и через перераспределение потребителей в пользу более дорогого формата.
Микролакс уже контролирует почти четверть денежных продаж всей категории
Лучше всего структурный сдвиг виден по позициям Микролакса.
В январе–июле 2026 года бренд компании «Джонсон и Джонсон» обеспечивал 24,9% денежного оборота всех слабительных препаратов группы A06A. Продажи Микролакса выросли на 16% год к году — на пять процентных пунктов быстрее рынка в целом.
Почти каждый четвёртый рубль, потраченный российскими потребителями на слабительные препараты, приходится на одну торговую марку.
Причём Микролакс не просто сохраняет лидерство. Поскольку его денежные продажи растут быстрее всей категории, бренд продолжает увеличивать вес внутри рынка.
Это важное различие. Лидер может расти вместе с расширяющейся категорией и сохранять долю. Здесь происходит другое: лидер опережает рынок.
Высокая концентрация заметна и за пределами первого места.
Микролакс, Дюфалак и Слабилен вместе аккумулируют 48,7% денежного рынка. Пять крупнейших позиций — уже 63,6%.
Вся первая десятка контролирует 82,3% денежного оборота категории.
При этом RNC Pharma насчитывает на рынке 63 торговые марки от 82 корпораций.
Следовательно, большое количество участников не означает равномерного распределения продаж. Денежный рынок фактически сосредоточен вокруг сравнительно небольшого числа крупных продуктов.
«Эбботт» почти сравнялся с лидером за счёт двух разных брендов
Отдельного внимания заслуживает позиция компании «Эбботт».
Компания занимает сразу вторую и третью строки рейтинга: Дюфалак контролирует 12,5% денежного рынка, Слабилен — 11,3%.
Совокупно два бренда дают 23,8% категории — лишь немного меньше 24,9% Микролакса.
Но внутри этого портфеля динамика существенно различается.
Дюфалак прибавил только 4% в рублях и тем самым заметно отстал от рынка, растущего на 11%. Это означает снижение его относительного веса внутри категории.
Слабилен, напротив, вырос на 14%, то есть немного быстрее рынка.
Таким образом, сильная корпоративная позиция «Эбботт» скрывает разнонаправленное движение двух ключевых активов: один бренд постепенно теряет относительную долю, другой её наращивает.
Для анализа портфеля это намного информативнее, чем само второе и третье места рейтинга.
Форлакс показывает редкий для нынешнего рынка тип роста
Самая высокая денежная динамика среди первой десятки принадлежит Форлаксу компании «Ипсен Фарма»: +27%.
Но гораздо интереснее второй показатель — количество упаковок также увеличилось на 27%.
Это резко отличает Форлакс от рынка в целом.
Если категория прибавляет 11% в деньгах при практически неизменном натуральном объёме, то у Форлакса денежная и натуральная динамика совпадают.
Следовательно, по опубликованным данным рост бренда практически полностью связан с увеличением физического объёма продаж, а расчётная средняя стоимость реализуемой упаковки год к году почти не изменилась.
Для коммерческого анализа это один из наиболее сильных сигналов всего рейтинга. Рост, обеспеченный дополнительными упаковками, принципиально отличается от роста, который возникает главным образом из-за повышения средней стоимости покупки.
Моделакс — единственный бренд TOP-10, который движется против рынка
На другом полюсе находится Моделакс компании «Промомед».
Его денежные продажи сократились на 11%, а натуральные — сразу на 26%.
Причём расхождение этих показателей также заслуживает внимания.
При падении количества упаковок на 26% и денежных продаж на 11% расчётная средняя выручка на реализованную упаковку увеличилась примерно на 20%.
Без более детальных данных нельзя определить причину: это может быть связано с ценой, изменением структуры упаковок, каналов или ассортимента.
Но экономический смысл понятен: увеличение средней стоимости продажи частично компенсировало очень существенное падение натурального спроса.
Если бы этого компенсирующего эффекта не было, денежная динамика бренда оказалась бы ещё слабее.
Именно поэтому анализ только рублёвых продаж способен скрывать глубину проблем конкретного продукта.
TOP-10 показывает, что рост категории распределён крайне неравномерно
Даже среди крупнейших брендов нет единого рыночного сценария.
- Микролакс: рост на 16% в деньгах;
- Форлакс: рост на 27% в деньгах;
- Глицерин: рост на 17% в деньгах;
- Мукофальк: рост на 17% в деньгах;
- Слабилен: рост на 14% в деньгах.
Все они опережают категорию, которая прибавила 11%.
Одновременно Дюфалак (+4%), Гутталакс (+3%), бисакодил (+1%) и Сенаде (+2%) растут заметно медленнее рынка, а Моделакс сокращается на 11%.
Поэтому общий показатель +11% скрывает активное перераспределение денег между продуктами.
Особенно показательна почти нулевая динамика бисакодила в деньгах (+1%) на фоне двузначного роста всей категории. Формально продажи не падают, но в быстро растущем денежном рынке подобная стагнация означает потерю относительного веса.
Это важный принцип чтения фармацевтической статистики: положительная динамика конкретного бренда ещё не означает укрепления его позиции. Если рынок растёт быстрее, относительная позиция продукта ухудшается.
Аптечной полке всё важнее не количество брендов, а экономическая роль лекарственной формы
Для аптечных сетей данные RNC Pharma указывают на более глубокое изменение, чем обычная перестановка брендов в рейтинге.
Категория практически не получает дополнительного покупательского трафика в натуральном выражении: +0,8% упаковок трудно считать значительным расширением физического спроса. При этом денежный оборот увеличивается двузначными темпами.
Следовательно, коммерческий потенциал категории всё сильнее определяется структурой ассортимента.
Растущие микроклизмы становятся особенно интересным сегментом: здесь присутствует и натуральное расширение спроса, и более высокая стоимость покупки. Доминирование Микролакса одновременно создаёт для аптек сильный источник оборота и высокую зависимость сегмента от одного бренда.
Для производителей аналогов ситуация сложнее. Сам факт наличия альтернатив не гарантирует перераспределения продаж: RNC Pharma прямо отмечает, что при многочисленных аналогах Микролакс сохраняет доминирующую позицию.
Для маркетинга это означает, что конкуренция идёт уже не только за узнаваемость торговой марки. Необходимо конкурировать с закрепившимся потребительским представлением о предпочтительном формате решения проблемы.
Для закупок и категорийного менеджмента наиболее полезным становится разделение роста на три компонента: изменение количества упаковок, изменение средней стоимости продажи и переход потребителей между сегментами. Один показатель рублёвой динамики не позволяет понять, насколько устойчив спрос.
- RNC Pharma 22 июля 2026: Российский рынок OTC теряет упаковки, но сохраняет лидеров
- RNC Pharma 22 июня 2026: Летний сезон усиливает конкуренцию на рынке кишечных препаратов
Контекст рынка и отрасли:
Следующий этап конкуренции будет идти за структуру категории
Опубликованные данные пока не позволяют определить, как именно распределяются эффекты повышения цен, изменения размеров упаковок, промоактивности и переключения потребителей между продуктами. Поэтому было бы преждевременно объяснять весь разрыв между денежной и натуральной динамикой только инфляцией.
Но структурный тренд уже достаточно отчётлив.
Традиционный массовый сегмент препаратов, усиливающих перистальтику, теряет натуральный вес. Микроклизмы расширяют физические продажи. Лидер этого формата растёт быстрее рынка. Одновременно почти половина всех денег категории сосредоточена всего в трёх торговых марках.
Если эта тенденция сохранится, главный вопрос для участников рынка будет заключаться уже не в том, продолжит ли категория расти в рублях.
Гораздо важнее — в пользу каких лекарственных форм и брендов будет происходить дальнейшее перераспределение практически неизменного натурального спроса.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.