DSM Group 35 недель 2026: Аптечный рынок России в 2026 году растёт в рублях, но не в упаковках
Аптечный рынок растёт в рублях быстрее, чем в упаковках: главный двигатель 2026 года — не расширение потребления
Российский аптечный рынок к 35-й неделе 2026 года показывает всё более отчётливое расхождение между денежной и натуральной динамикой. Продажи лекарственных препаратов с начала года выросли на 14,3% в рублях, хотя количество проданных упаковок снизилось на 0,5%. У БАД разрыв ещё заметнее: +13,8% в деньгах при -2,9% в упаковках. На 35-й неделе лекарства впервые за рассматриваемый период дали одновременно заметный недельный рост и в упаковках, и в рублях, однако одного такого эпизода недостаточно, чтобы говорить о развороте долгосрочного тренда. Российская аптека в 2026 году прежде всего дорожает в расчёте на проданную упаковку, а не продаёт существенно больше товара.
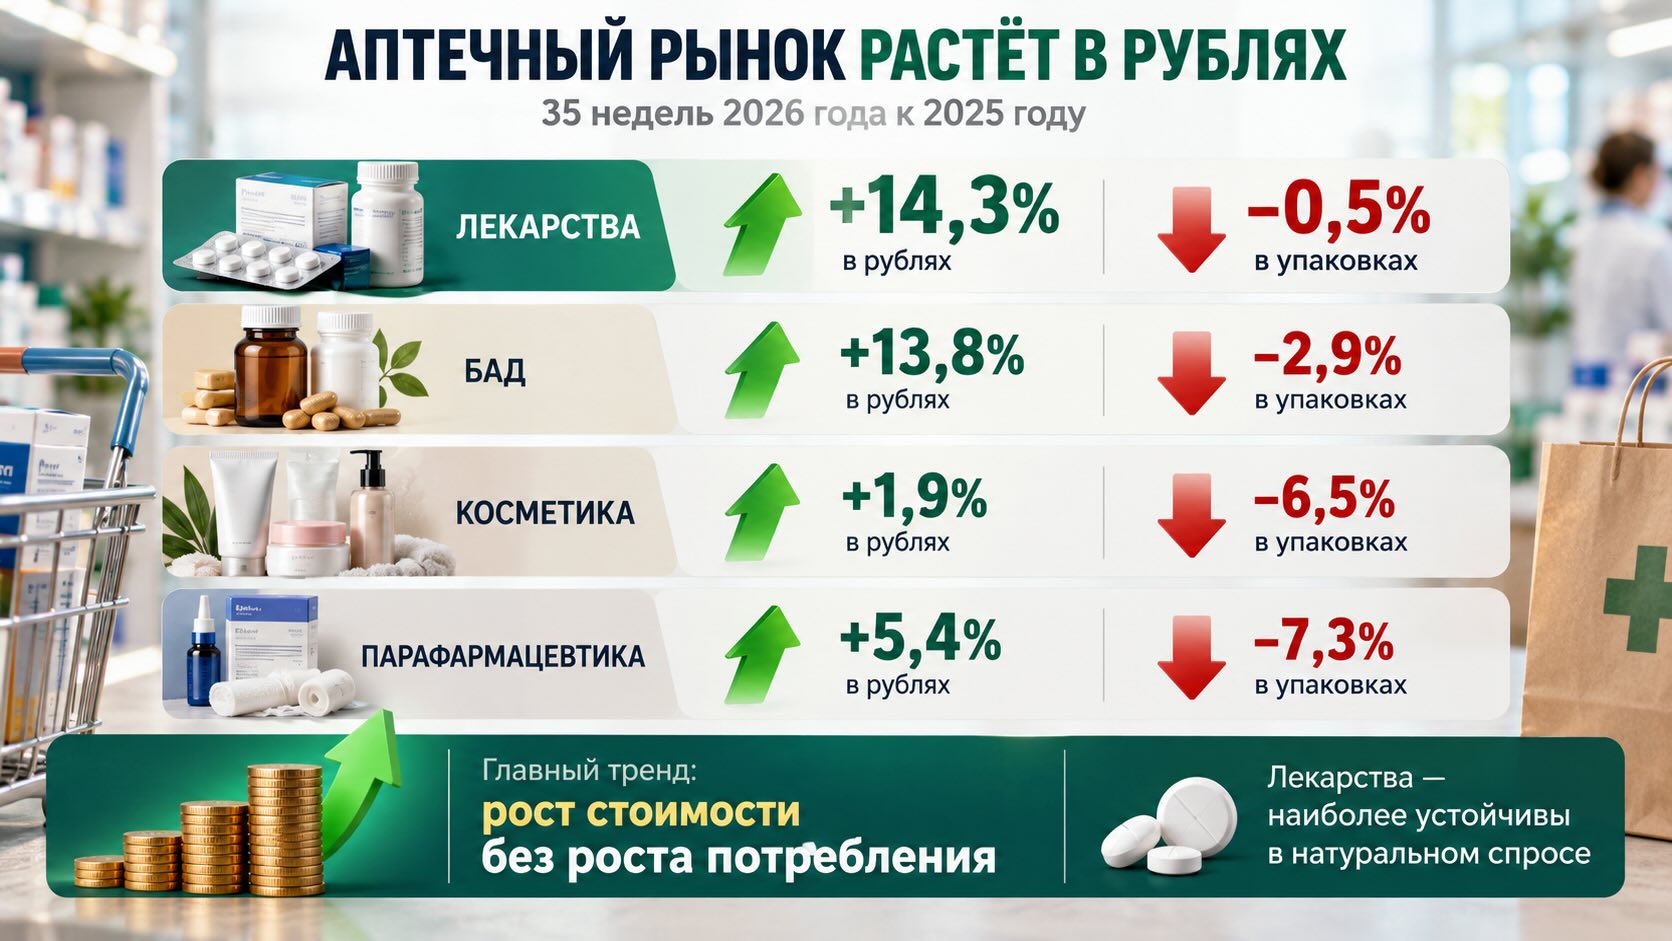
За первые 35 недель 2026 года аптечные продажи лекарств достигли 1,348 трлн рублей при 2,84 млрд упаковок: денежный рынок прибавил 14,3% год к году, натуральный сократился на 0,5%. Аналогичная модель наблюдается у БАД (+13,8% рублей и -2,9% упаковок), косметики (+1,9% и -6,5%) и прочей парафармацевтики (+5,4% и -7,3%). Но внутри этой общей картины категории сильно различаются. Лекарства демонстрируют наиболее устойчивый денежный рост при практически стабильном физическом потреблении. БАД сохраняют высокий рост выручки при сокращении числа упаковок, что указывает на особенно сильное увеличение средней стоимости покупки в расчёте на упаковку. Косметика выглядит наиболее слабой категорией: значительное падение натурального спроса почти полностью съедает денежный эффект. При этом 35-я неделя дала важный краткосрочный сигнал — продажи лекарств выросли сразу на 4,9% в упаковках и на 6,7% в рублях относительно предыдущей недели.
1,35 трлн рублей лекарств — но почти без роста количества упаковок
Самая важная цифра отчёта DSM Group — не недельные +6,7% продаж лекарств в рублях, а накопленный результат за 35 недель.
За этот период российские аптеки реализовали 2,84 млрд упаковок лекарственных препаратов на 1 348 млрд рублей. В денежном выражении рынок вырос на 14,3% относительно аналогичного периода 2025 года, тогда как в упаковках сократился на 0,5%.
Иными словами, практически весь двузначный денежный рост происходит без соответствующего расширения физического рынка.
Из опубликованных абсолютных значений можно получить ещё один полезный показатель. Средняя выручка аптечного рынка на одну реализованную упаковку ЛП за YTD составляет примерно 475 рублей. Это не следует путать с индексом цен DSM: показатель зависит не только от изменения цен на конкретные препараты, но и от структуры продаж — например, перехода покупателей между брендами, дозировками, упаковками и ценовыми сегментами.
Тем не менее сочетание +14,3% рублей и -0,5% упаковок означает, что средняя денежная стоимость реализованной упаковки выросла примерно на 14,9% год к году.
И именно здесь находится центральный сюжет рынка 2026 года.
35-я неделя выглядит сильнее накопленного тренда
С 31 августа по 6 сентября рынок ЛП заметно ускорился относительно предыдущей недели: количество проданных упаковок выросло на 4,9%, денежные продажи — на 6,7%.
Причём рост в рублях оказался быстрее роста упаковок. Расчётное увеличение средней выручки на упаковку за одну неделю составляет около 1,7%.
Ещё интереснее сравнение с 35-й неделей 2025 года. Натуральные продажи лекарств оказались выше всего на 1,3%, тогда как денежные — сразу на 18%.
Это означает, что расчётная выручка на одну проданную упаковку была примерно на 16,5% выше, чем годом ранее.
Однако превращать одну сильную неделю в свидетельство восстановления натурального спроса пока преждевременно. На горизонте 35 недель рынок всё ещё находится в небольшом минусе по упаковкам.
График последних 20 недель также показывает скорее колебания вокруг относительно стабильного натурального уровня, чем формирование нового восходящего тренда.
БАД: денег на 13,8% больше, упаковок на 2,9% меньше
Сегмент БАД демонстрирует ещё более выраженное расхождение.
За 35 недель реализовано 173 млн упаковок на 97,8 млрд рублей. Натуральный рынок сократился на 2,9%, денежный вырос на 13,8%.
Средняя выручка на одну упаковку составляет около 565 рублей — даже больше, чем соответствующий расчётный показатель лекарственного рынка.
Из сочетания динамики рублей и упаковок следует, что средняя денежная стоимость реализованной упаковки БАД выросла примерно на 17,2% год к году.
На самой 35-й неделе картина ещё жёстче: относительно той же недели 2025 года продажи БАД сократились на 10,1% в упаковках, но выросли на 7,6% в рублях.
Расчётная выручка на упаковку, таким образом, увеличилась почти на 20%.
Это принципиально важный сигнал для производителей и аптечных сетей. Высокая денежная динамика категории сама по себе не означает расширения потребления. Напротив, физический рынок БАД сокращается, а рост его стоимости компенсирует потерю упаковок.
При этом относительно 34-й недели ситуация улучшилась: продажи выросли сразу на 8,6% в упаковках и на 6,2% в рублях. Здесь уже упаковки росли быстрее денег, поэтому средняя выручка на упаковку за неделю, напротив, снизилась примерно на 2,2%.
Это может быть следствием изменения товарного микса и требует наблюдения в последующие недели.
Косметика показывает предел возможностей роста через стоимость
Аптечная косметика выглядит слабее лекарств и БАД.
За 35 недель продано 78,2 млн упаковок на 39,6 млрд рублей. Натуральные продажи упали на 6,5%, а денежные выросли лишь на 1,9%.
Средняя выручка на упаковку составляет около 506 рублей. Из опубликованной динамики следует, что год к году этот показатель вырос примерно на 9%.
Но этого оказалось достаточно лишь для небольшого роста рынка в деньгах: сокращение количества покупок почти полностью поглощает увеличение стоимости реализуемой упаковки.
35-я неделя выглядит несколько лучше. Относительно предыдущей недели продажи косметики выросли на 2,6% в упаковках и на 1,9% в рублях. По сравнению с 35-й неделей прошлого года количество упаковок практически не изменилось (-0,1%), а денежные продажи выросли на 4,5%.
То есть краткосрочно натуральный спрос стабилизировался.
Но накопленные -6,5% по упаковкам остаются гораздо более важным показателем состояния категории, чем результат одной недели.
Парафармацевтика: сокращение физического рынка становится системным
У прочей парафармацевтики за 35 недель натуральные продажи снизились на 7,3%, одновременно денежный рынок вырос на 5,4%.
Это ещё одна категория, где рост стоимости рынка маскирует уменьшение количества реализуемого товара.
На 35-й неделе разрыв сохраняется: относительно прошлого года упаковки снизились на 7,5%, а рубли выросли на 5,2%.
Из этих двух показателей следует увеличение средней выручки на упаковку примерно на 13,7%.
При этом неделя к неделе рынок вырос на 2,4% в упаковках и лишь на 0,9% в рублях. Следовательно, как и в БАД и косметике, последний недельный прирост происходил с некоторым смещением в сторону более дешёвого товарного микса.
Одна неделя ещё не создаёт тренда, но совпадение этого эффекта сразу в трёх нелекарственных категориях заслуживает внимания.
Один рынок — четыре совершенно разных состояния спроса
Если убрать денежную инфляцию и структурные эффекты и посмотреть прежде всего на упаковки за 35 недель, категории выстраиваются достаточно ясно:
- лекарственные препараты: -0,5%;
- БАД: -2,9%;
- косметика: -6,5%;
- прочая парафармацевтика: -7,3%.
Это показывает, что наиболее устойчивым остаётся именно лекарственный спрос.
Для ЛП количество реализованных упаковок практически сохраняется на уровне прошлого года. Для БАД сокращение уже заметно, но пока умеренно. У косметики и прочей парафармацевтики речь идёт о гораздо более выраженной потере натурального объёма.
Разница экономически понятна: потребность в значительной части лекарств менее эластична по цене, чем приобретение косметических и части парафармацевтических товаров. Покупатель может отказаться от дополнительного косметического продукта или отложить его приобретение значительно легче, чем от необходимого препарата.
Поэтому единый показатель роста аптечного рынка в рублях способен скрывать принципиально разное состояние отдельных категорий.
Индекс цен +2,8% не противоречит росту рублей на упаковку на 15%
На первый взгляд здесь возникает парадокс.
DSM Group сообщает, что индекс цен на лекарственные препараты на 35-й неделе составляет 2,8% относительно конца 2025 года. Одновременно накопленные продажи ЛП выросли на 14,3% в рублях при снижении количества упаковок на 0,5%.
Это разные показатели, и напрямую сопоставлять их нельзя.
Индекс цен отражает изменение цен в методологии DSM относительно выбранной базы. Средняя выручка на фактически проданную упаковку меняется ещё и вследствие структуры рынка.
Если покупатели начинают приобретать более дорогие препараты, меняется соотношение оригинальных и воспроизведённых средств, размеры упаковок, дозировки, терапевтические группы или доли разных ценовых сегментов, средняя сумма на упаковку способна расти значительно быстрее ценового индекса.
Поэтому данные DSM указывают не просто на инфляцию. Вероятно, существенную роль играет структурное удорожание аптечной корзины.
Для понимания природы этого эффекта уже потребовалась бы более детальная разбивка рынка по ценовым сегментам, ассортименту и терапевтическим группам.
Сентябрьский подъём пока нельзя считать новым циклом роста
Рост 35-й недели сразу во всех четырёх категориях относительно предыдущей недели выглядит заметно:
- ЛП: +4,9% упаковок;
- БАД: +8,6%;
- косметика: +2,6%;
- прочая парафармацевтика: +2,4%.
Но недельные данные чувствительны к календарю, сезонности и колебаниям потребительской активности.
Графики последних 20 недель показывают волнообразную динамику, а не устойчивое ускорение натурального рынка.
Поэтому главный вопрос следующих нескольких недель — сохранится ли рост упаковок после сильной 35-й недели.
Для лекарственного рынка это особенно важно. Если положительная динамика год к году для упаковок закрепится, можно будет говорить о переходе от практически исключительно стоимостного роста к сочетанию стоимости и реального увеличения объёма продаж.
Если показатель снова вернётся около нуля или в отрицательную область, 35-я неделя останется локальным колебанием внутри прежнего тренда.
Читайте также на АПТЕКИУМ:
- DSM Group 20 августа 2026: Почему аптечный рынок России растёт в рублях, но теряет упаковки
- Аптечный рынок России 2026: рубли и упаковки
Контекст рынка и отрасли:
Аптекам важнее следить за упаковками и миксом, чем радоваться росту кассы
Для аптечных сетей двузначный рост рынка в рублях выглядит комфортно, но управленчески он гораздо менее однозначен.
При почти неизменном или падающем количестве упаковок увеличение денежного оборота не означает аналогичного расширения покупательской активности. Если значительная часть роста обеспечивается увеличением стоимости единицы продажи, становятся критичными эластичность спроса и ценовая архитектура ассортимента.
Особенно это относится к БАД. Категория даёт +13,8% рублей YTD, но уже потеряла 2,9% упаковок, а на 35-й неделе отставание от прошлого года достигло 10,1%. Производителям недостаточно смотреть на денежный sell-out: необходимо понимать, не начинает ли рост средней цены разрушать натуральный спрос.
Для косметики и прочей парафармацевтики проблема ещё заметнее. Снижение упаковок на 6,5–7,3% означает, что ассортиментные решения, промо и ценовое позиционирование должны оцениваться не только через рублёвую выручку. Денежный рост способен создавать ложное ощущение благополучия категории.
Для производителей лекарств ситуация устойчивее. Почти неизменный YTD-объём упаковок при +14,3% в рублях делает фармацевтический сегмент наиболее защищённой из четырёх рассматриваемых категорий частью аптечной корзины.
Но и здесь ключевой коммерческий вопрос постепенно смещается с «растёт ли рынок?» на «за счёт каких ценовых сегментов, препаратов и изменений микса он растёт?».
Синтез от АПТЕКИУМ:Главная цифра 35-й недели — не +18% год к году в рублях для лекарственных препаратов. Главная цифра — стоящие рядом с ней +1,3% в упаковках.
За 35 недель расхождение ещё выразительнее: +14,3% против -0,5%.
Российский аптечный рынок в 2026 году пока не переживает сопоставимого с денежной динамикой бума потребления. Он становится дороже в расчёте на реализованную упаковку.
Причём рынок всё сильнее разделяется на две части. Лекарства сохраняют практически весь физический объём прошлого года и одновременно быстро растут в деньгах. В БАД, косметике и парафармацевтике денежная динамика всё чаще существует на фоне сокращения количества продаваемых упаковок.
Поэтому для оценки реального здоровья аптечного бизнеса в 2026 году одной рублёвой выручки уже недостаточно. Всё большую ценность приобретают три показателя одновременно: упаковки, средняя выручка на упаковку и изменение товарного микса.
35-я неделя дала первый из них в плюс сразу по всем основным категориям. Теперь важно понять, станет ли это началом осеннего восстановления натурального спроса — или всего лишь сильной неделей на рынке, который продолжает расти главным образом в рублях.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.