Headway 3 сентября 2026: Семаглутид перестроил тендерный рынок терапии ожирения в России
Госзакупки препаратов для лечения ожирения выросли в 14 раз — но фактически рынок превратился в рынок инкретинов
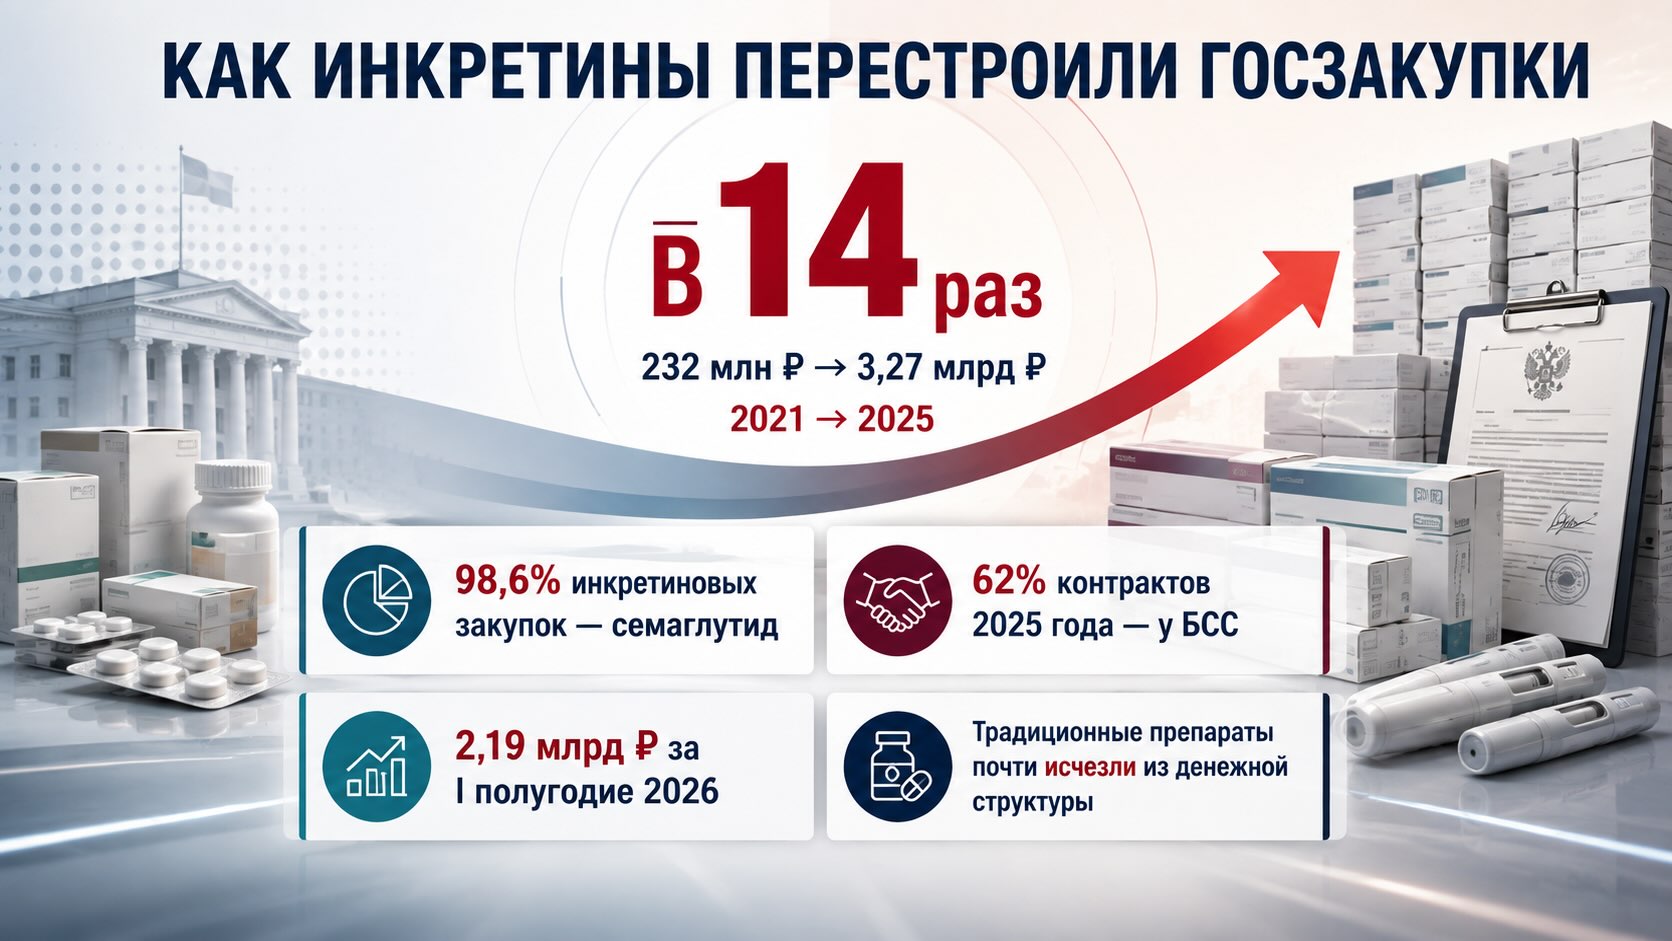
Главный сдвиг произошёл не в количестве государственных тендеров, а в их экономике. С 2021 по 2025 год денежный объём закупок вырос с 232,0 млн до 3,27 млрд руб., тогда как число тендеров увеличилось лишь с 842 до 1 671. Государство стало проводить примерно вдвое больше закупочных процедур, но тратить на них в 14 раз больше. Причина — практически полная смена продуктовой структуры: дешёвые орлистат и сибутрамин уступили место семаглутиду и другим инкретиновым препаратам.
Российский тендерный сегмент препаратов, включённых Headway в рынок лечения ожирения, за несколько лет перестроился почти полностью. В 2025 году 3,261 млрд руб. из 3,266 млрд руб. закупок пришлись на инкретиновые препараты, а внутри этой группы 98,6% обеспечил семаглутид. После ухода оригинальных продуктов Novo Nordisk освободившийся государственный рынок не исчез: его быстро заняли российские производители, причём конкуренция уже идёт не между инкретинами и традиционными средствами, а между несколькими отечественными версиями семаглутида. Одновременно резко выросла концентрация дистрибуции: ООО «БСС» обеспечило 62% стоимости всех контрактов 2025 года. Первое полугодие 2026 года показывает, что рост пока не завершён: заключено контрактов на 2,19 млрд руб., или 67% всего результата 2025 года, а II квартал стал рекордным для соответствующего квартала за весь период наблюдения. Но данные требуют осторожной интерпретации: отчёт показывает стоимость тендерных контрактов, а не число пролеченных пациентов, физические объёмы или фактическое применение препаратов именно при ожирении.
Денежный рынок вырос гораздо быстрее числа тендеров
Самая важная цифра отчёта — рост государственных контрактов с 232,0 млн руб. в 2021 году до 3,266 млрд руб. в 2025-м. Это увеличение примерно в 14 раз, или на 1 308%. Среднегодовой темп роста за четыре года составляет около 94%.
Количество тендеров за тот же период выросло значительно скромнее: с 842 до 1 671, почти вдвое. Поэтому основной драйвер рынка — не массовое появление новых закупок как таковых, а резкое увеличение стоимости среднего тендера.
Если разделить стоимость контрактов на число процедур, условный денежный объём одного тендера увеличился примерно с 0,28 млн руб. в 2021 году до 1,95 млн руб. в 2025-м — более чем в семь раз. В I полугодии 2026 года показатель уже приблизился к 2,44 млн руб.
Это важнее заголовка о 14-кратном росте. Государственный сегмент не просто расширился: он перешёл к гораздо более дорогой фармакотерапевтической структуре.
К 2025 году рынок практически стал рынком семаглутида
Инкретиновые препараты увеличили объём закупок с 226,0 млн руб. в 2021 году до 3,261 млрд руб. в 2025-м. На них пришлось около 99,9% всего денежного рынка, описанного в отчёте.
Внутри инкретинового сегмента концентрация ещё выше. Семаглутид вырос с 73,5 млн до 3,220 млрд руб. и сформировал 98,6% закупок инкретинов в 2025 году.
Лираглутид за это время двигался в противоположном направлении: с 152,4 млн руб. в 2021 году его закупки снизились до 26,9 млн руб. в 2025-м. Продукт, который в начале периода был крупнейшей молекулой, фактически уступил рынок семаглутиду.
Тирзепатид пока мал относительно общей базы: 13,7 млн руб. в 2025 году. Однако уже за первые шесть месяцев 2026 года закупки достигли 50,4 млн руб. — в 3,7 раза больше результата за весь предыдущий год. Это пока не смена лидера, но один из наиболее важных ранних сигналов в отчёте.
В I полугодии 2026 года доля семаглутида среди инкретинов снизилась примерно до 96%. То есть рынок остаётся почти монопродуктовым, однако на его краях начинает формироваться новая структура.
Уход оригинальных препаратов не сократил рынок — он передал его российским производителям
В 2021–2022 годах более 90% инкретиновых закупок, по данным Headway, приходилось на оригинальные «Оземпик», «Виктозу» и «Саксенду».
Затем структура изменилась практически зеркально. Закупки «Оземпика» сократились с 758,4 млн руб. в 2022 году до 1,8 млн руб. в 2025-м. Но освобождённый денежный объём не исчез: его заняли новые препараты российского производства.
В 2025 году четыре крупнейших продукта семаглутида сформировали практически весь сегмент:
- ПСК ФАРМА: «Инсудайв» и «Инсудайв Слим» — 877,1 млн руб., 27%;
- ГЕРОФАРМ: «Семавик» и «Семавик Некст» — 836,0 млн руб., 26%;
- ПРОМОМЕД: «Квинсента» — 813,3 млн руб., 25%;
- Фармасинтез: «Семуглин» — 635,8 млн руб., 20%.
Разрыв между первыми тремя составляет менее 65 млн руб. Это принципиально иной рынок, чем несколько лет назад: вместо доминирования одного международного оригинатора возникло соперничество нескольких российских производителей практически одной молекулы.
Особенно показательна траектория «Квинсенты»: с 39,2 млн руб. в 2023 году до 813,3 млн руб. в 2025-м. «Инсудайв», появившийся в данных только в 2024 году, уже через год стал крупнейшим торговым наименованием.
По совокупным закупкам за 2021 — I полугодие 2026 года первое место среди производителей занимает ГЕРОФАРМ с 26%, далее идут ПРОМОМЕД с 24% и ПСК ФАРМА с 18%. Novo Nordisk, несмотря на исторически сильные позиции в начале периода, имеет 18%.
Таким образом, локализация здесь проявляется не как медленное импортозамещение, а как практически полная смена конкурентного состава рынка за два-три года.
Орлистат и сибутрамин превратились в экономически маргинальный сегмент
Традиционные средства сначала получили кратковременный импульс. Их закупки выросли с 5,8 млн руб. в 2022 году до 13,3 млн в 2023-м и 13,5 млн в 2024-м.
Но этот рост оказался временным. В 2025 году объём упал до 4,8 млн руб., а за I полугодие 2026 года — до 0,6 млн.
Особенно наглядно это видно по орлистату: 12,7 млн руб. закупок в 2024 году, 4,2 млн в 2025-м и лишь 0,6 млн за первую половину 2026 года.
Для рынка это означает не просто появление дополнительного фармакологического класса. Изменилась сама система предпочтений закупщиков: традиционная терапия практически перестала влиять на денежную структуру государственных закупок.
Однако из отчёта нельзя определить, насколько это изменение отражает число пациентов. Для такого вывода потребовались бы данные о количестве упаковок, дозировках, длительности терапии и стоимости курса.
Рост рынка сопровождается чрезвычайно высокой концентрацией поставщиков
Если на уровне производителей рынок выглядит конкурентным, дистрибуция в 2025 году, напротив, резко сконцентрировалась.
ООО «БСС» увеличило объём контрактов с 480,2 млн руб. в 2024 году до 2,013 млрд в 2025-м. Его доля достигла 62% рынка.
Второй поставщик, ООО «ТРИЕСТА», получил 11%, ООО «ИРВИН 2» — 9%, «Торговый дом БФ» — 8%. Таким образом, четыре крупнейших поставщика контролировали около 90% стоимости закупок.
Для сравнения: категория «Прочее» ещё в 2023 году формировала 74% рынка поставщиков, в 2024-м — 40%, а в 2025-м только 5%.
Это уже самостоятельный рыночный тренд. Концентрируется не только производство, но и канал доступа к государственному заказу.
В I полугодии 2026 года доминирование БСС несколько уменьшается: на компанию приходится около половины стоимости контрактов. Одновременно «ИРВИН 2» уже набрал 413,3 млн руб., превысив собственный результат за весь 2025 год. Поэтому структура дистрибуции ещё может заметно измениться.
География показывает переход от столичного спроса к федеральному
Москва остаётся крупнейшим региональным рынком: 586,9 млн руб. закупок в 2025 году. Но её объём почти не изменился относительно 2024 года, когда он составлял 569,0 млн.
Гораздо интереснее рост регионов.
Санкт-Петербург увеличил закупки с 287,2 до 444,9 млн руб., Московская область — со 140,6 до 322,1 млн, Ростовская область — с 5,0 до 178,5 млн.
Особенно резкие изменения наблюдаются там, где первоначальная база была низкой: Тюменская область выросла с 2,7 до 69,3 млн руб., Камчатский край — с 16,0 до 54,4 млн, Сахалинская область — практически с нулевого уровня до 78,9 млн.
Поэтому главный географический сигнал не в сохранении лидерства Москвы, а в распространении закупок инкретиновой терапии за пределы крупнейших столичных рынков.
Для производителей это расширяет число потенциально значимых региональных заказчиков. Для дистрибуторов одновременно повышается значение региональной тендерной инфраструктуры и логистического покрытия.
Сильный заголовок 2026 года пока нельзя превращать в годовой прогноз
За январь–июнь 2026 года заключено контрактов на 2,188 млрд руб. Это уже 67% результата всего 2025 года.
Если механически удвоить первое полугодие, получится около 4,38 млрд руб. — примерно на треть выше 2025 года. Но такая экстраполяция была бы слишком прямолинейной: тендерные закупки не обязаны равномерно распределяться по кварталам.
Более надёжный сигнал содержится в квартальных данных. Во II квартале 2026 года объём достиг 1,025 млрд руб. против 375 млн руб. годом ранее. То есть текущий уровень рынка действительно значительно превышает прошлогодний, а не является только следствием сильного первого квартала.
Количество тендеров при этом за полугодие составило 897 — уже 54% полного результата 2025 года. Стоимость закупок, следовательно, снова растёт быстрее количества процедур.
Главный риск интерпретации: рубли здесь нельзя автоматически переводить в пациентов
Отчёт чрезвычайно хорошо показывает финансовую структуру тендерного рынка, но имеет ограничения, критичные для бизнес-анализа.
Методика рассчитывает объёмы по стоимости контрактных позиций и группирует рынок по препаратам. В документе нет данных о числе упаковок, цене стандартного курса, длительности лечения или количестве пациентов.
Поэтому рост с 232 млн до 3,27 млрд руб. нельзя интерпретировать как 14-кратное увеличение числа людей, получающих лечение.
Так же нельзя точно разложить рост на цену и физический объём. Отчёт убедительно показывает мощный эффект смещения структуры — переход от недорогих традиционных препаратов к более дорогим инкретинам, — но количественно отделить влияние цены от количества закупленных доз по представленным данным невозможно.
Есть ещё одно существенное методологическое ограничение: база описывает закупки выбранных препаратов, но опубликованные в обзоре данные не позволяют установить диагноз каждого пациента или конкретное показание, ради которого проводился отдельный контракт. Поэтому корректнее говорить о тендерном рынке препаратов, включённых авторами отчёта в анализ лечения ожирения, а не автоматически приравнивать всю стоимость таких закупок к расходам государства исключительно на терапию ожирения.
- HEADWAY: Госзакупки GLP-1 ускоряют рынок ожирения и меняют баланс каналов
- Как патентные споры меняют рынок семаглутида в России
Контекст рынка и отрасли:
Конкуренция смещается от молекулы к доступу в тендер
Для российских фармкомпаний главный вывод состоит в том, что первый этап формирования рынка, вероятно, уже пройден. Семаглутид доказал способность генерировать миллиардный государственный спрос, а сразу несколько производителей получили значимые позиции.
Следующий этап будет определяться уже не только наличием препарата.
Когда три крупнейших семаглутида занимают соответственно 27%, 26% и 25%, преимущество производителя может формироваться за счёт цены, регионального покрытия, производственной надёжности, участия в крупных закупках и способности работать через ведущих поставщиков.
Для ПРОМОМЕД и ГЕРОФАРМ появляется ещё один потенциальный уровень конкуренции — тирзепатид. Его абсолютные объёмы пока малы, но динамика I полугодия 2026 года существенно выше базы 2025-го. Если эта молекула начнёт занимать заметную долю закупок, производителям семаглутида придётся защищать не только собственные бренды, но и экономическую долю самой молекулы.
Для аптечного коммерческого рынка данные тендеров нельзя переносить напрямую: государственные закупки имеют другую систему финансирования и принятия решений. Но столь быстрое расширение региональной представленности способно усиливать знакомство врачей и пациентов с инкретиновой терапией и тем самым косвенно влиять на спрос вне государственного сегмента.
Для закупщиков ключевой вопрос меняется. Несколько лет назад им приходилось решать проблему доступности после ухода оригинальных препаратов. Теперь, судя по количеству российских продуктов, задача всё больше смещается к выбору между альтернативными поставщиками и управлению конкуренцией внутри одного терапевтического направления.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.