Headway 8 октября 2026: Палбоциклиб обошёл рибоциклиб в закупках ингибиторов CDK4/6
Закупки препаратов CDK4/6 выросли на 34%: российский рынок меняет лидера на фоне новых возможностей лечения рака
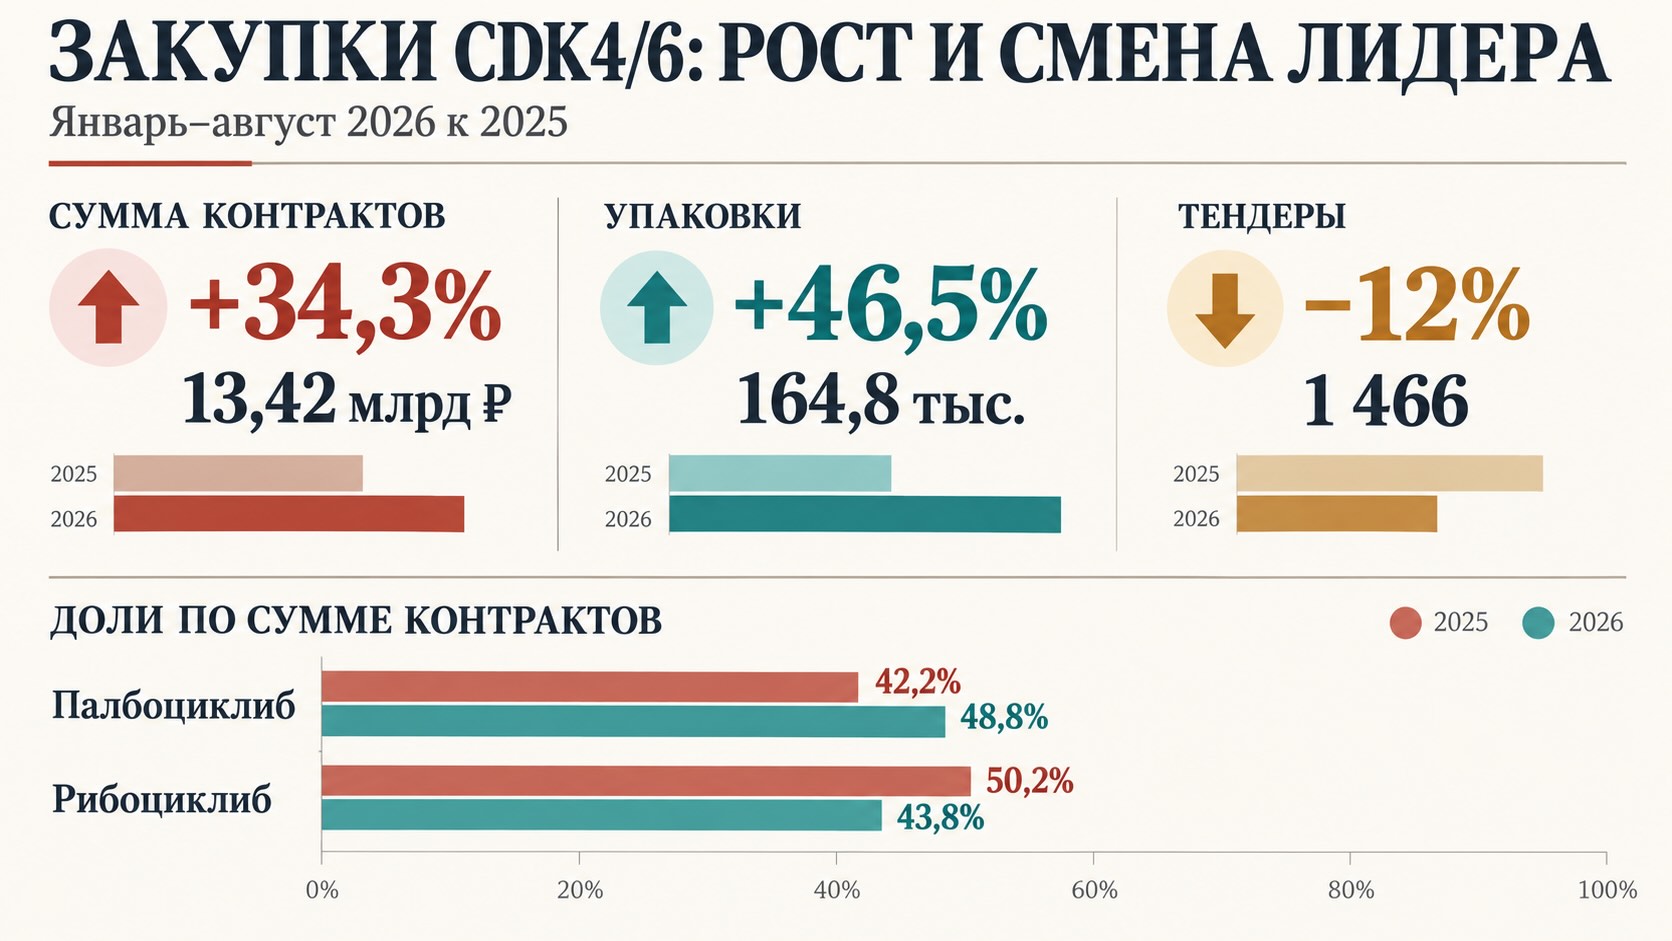
За январь–август 2026 года объём российских государственных закупок ингибиторов CDK4/6, применяемых преимущественно при раке молочной железы, достиг 13,42 млрд рублей — на 34,3% больше, чем годом ранее. При этом количество закупленных упаковок увеличилось на 46,5%, а число тендеров сократилось. Согласно аналитическому обзору Headway Company, палбоциклиб обошёл рибоциклиб по денежному объёму контрактов, существенно изменилась география происхождения препаратов, а крупнейшие поставщики укрепили позиции. Эти изменения происходят на фоне расширения международных показаний к применению ингибиторов CDK4/6 и появления новых данных об их способности предотвращать рецидивы рака.
Закупок стало меньше, но объёмы контрактов резко увеличились
Компания Headway Company (HWC) представила анализ российского рынка государственных закупок трёх ингибиторов циклин-зависимых киназ 4 и 6 — палбоциклиба, рибоциклиба и абемациклиба. Исследование охватывает январь–август 2025 и 2026 годов.
За рассматриваемый период произошли три важных изменения:
- Денежный объём заключённых контрактов вырос с 9,99 до 13,42 млрд рублей (+34,3%).
- Натуральный объём закупок увеличился со 112,5 до 164,8 тыс. упаковок (+46,5%).
- Количество тендеров сократилось с 1672 до 1466 (−12%).
Получается, что государственные заказчики стали проводить меньше закупочных процедур, но приобретать значительно больше препаратов.
Средний денежный объём одного тендера увеличился приблизительно с 6,0 до 9,2 млн рублей. Одновременно расчётная средняя стоимость закупленной упаковки по всей группе снизилась примерно на 8%.
Последний показатель отражает не только изменение цен, но и перераспределение закупок между действующими веществами, дозировками и размерами упаковок.
Таким образом, увеличение расходов сопровождалось ещё более быстрым ростом натуральных объёмов. Это важное отличие от ситуации, когда бюджетные затраты увеличиваются исключительно вследствие подорожания лекарств.
Однако тендерная статистика фиксирует заключённые контракты, а не фактическое количество пациентов, получивших лечение. Периоды в исследовании определены по дате проведения аукционов, поэтому результаты нельзя автоматически приравнивать к объёму препаратов, выданных пациентам за соответствующие месяцы.
Почему ингибиторы CDK4/6 стали важнейшим классом противоопухолевых препаратов
Основная область применения палбоциклиба, рибоциклиба и абемациклиба — лечение определённых форм рака молочной железы.
Прежде всего речь идёт об опухолях, клетки которых имеют рецепторы к половым гормонам (HR-положительные), но не характеризуются избыточной активностью рецептора HER2 (HER2-отрицательные).
Это наиболее распространённый биологический подтип рака молочной железы.
Рост таких опухолей часто зависит от гормональных сигналов, прежде всего эстрогенов. Поэтому важнейшим компонентом лечения остаётся эндокринная терапия — препараты, уменьшающие влияние гормонов на опухолевые клетки.
Но опухоль способна постепенно преодолевать гормональную блокаду.
Здесь и возникает роль ингибиторов CDK4/6.
CDK4 и CDK6 — ферменты, участвующие в управлении клеточным циклом. Они помогают клетке перейти от подготовки к делению непосредственно к копированию генетического материала.
Палбоциклиб, рибоциклиб и абемациклиб блокируют активность этих ферментов и тем самым препятствуют дальнейшему размножению чувствительных опухолевых клеток.
В сочетании с эндокринной терапией такой подход позволяет воздействовать сразу на два взаимосвязанных механизма: гормональную стимуляцию роста и продвижение клетки через цикл деления.
В международной онкологической практике ингибиторы CDK4/6 стали одним из основных компонентов лечения распространённого HR-положительного, HER2-отрицательного рака молочной железы.
Но в последние годы их клиническое значение стало шире.
От лечения метастазов к предотвращению рецидивов: международный рынок получает новый стимул
Первоначально ингибиторы CDK4/6 применялись преимущественно при распространённом или метастатическом раке молочной железы, когда главной задачей было максимально долго сдерживать прогрессирование заболевания.
Сегодня отдельные препараты этого класса используются и при ранних стадиях рака после хирургического лечения.
Такая терапия называется адъювантной: её назначают после основного лечения, чтобы снизить вероятность возвращения заболевания.
Однако три ингибитора CDK4/6 не обладают одинаковой доказательной базой для всех клинических ситуаций.
В международном исследовании monarchE оценивалось добавление абемациклиба к эндокринной терапии у пациентов с ранним HR-положительным, HER2-отрицательным раком молочной железы и высоким риском рецидива.
В опубликованном в 2026 году окончательном анализе общей выживаемости, включавшем 5637 пациентов, применение абемациклиба сопровождалось статистически значимым снижением риска смерти на 15,8% относительно контрольной группы.
Семилетняя общая выживаемость составила 86,8% против 85,0% при одной эндокринной терапии. Абсолютная разница достигла 1,8 процентного пункта.
Это существенное подтверждение клинической ценности препарата: речь идёт уже не только о более позднем появлении рецидивов, но и об увеличении общей выживаемости в исследованной популяции.
Другой препарат, рибоциклиб, продемонстрировал положительные результаты в исследовании NATALEE.
По результатам пятилетнего наблюдения добавление рибоциклиба к эндокринной терапии улучшило показатель выживаемости без инвазивного заболевания на 4,5 процентного пункта.
Этот показатель учитывает развитие инвазивного рецидива, нового инвазивного рака и смерть в соответствии с определением конечной точки исследования. Он не равнозначен общей выживаемости.
Данные об общей выживаемости в NATALEE также демонстрировали благоприятную тенденцию, однако на момент пятилетнего анализа окончательный вывод о преимуществе по этому показателю ещё требовал дальнейшего наблюдения.
Принципиально иная ситуация сложилась с палбоциклибом.
В исследовании PALLAS добавление палбоциклиба к стандартной эндокринной терапии при раннем раке молочной железы не привело к статистически значимому улучшению выживаемости без инвазивного заболевания.
Следовательно, препараты одного фармакологического класса нельзя автоматически считать клинически взаимозаменяемыми. Различаются не только их фармакологические особенности, но и доказательства эффективности в отдельных группах пациентов.
Именно расширение применения некоторых ингибиторов CDK4/6 на ранние стадии рака формирует дополнительную потребность в длительной терапии и создаёт новые финансовые обязательства для систем здравоохранения разных стран.
Однако определить, какая часть роста российских закупок непосредственно связана с изменением клинических показаний, на основании представленных данных HWC невозможно.
Палбоциклиб обошёл рибоциклиб и стал крупнейшим сегментом закупок
Наиболее заметное изменение российского рынка произошло в распределении денежных объёмов между тремя действующими веществами.
Палбоциклиб увеличил объём контрактов с 4,21 до 6,55 млрд рублей, или на 55,6%.
Его доля в закупках группы выросла с 42,2% до 48,8%.
Рибоциклиб, занимавший первое место годом ранее, также продемонстрировал рост — с 5,01 до 5,88 млрд рублей (+17,3%).
Но поскольку палбоциклиб увеличивал объёмы быстрее, доля рибоциклиба сократилась с 50,2% до 43,8%.
Абемациклиб сохранил третью позицию. Закупки выросли с 763,7 до 985,8 млн рублей (+29,1%), а денежная доля несколько снизилась — с 7,6% до 7,3%.
Изменение структуры особенно хорошо видно по количеству упаковок.
В январе–августе 2026 года было закуплено:
- Палбоциклиб: 92,3 тыс. упаковок (+60,9%).
- Рибоциклиб: 59,2 тыс. упаковок (+32,0%).
- Абемациклиб: 13,3 тыс. упаковок (+29,5%).
Таким образом, все три действующих вещества показали положительную динамику в натуральном выражении.
Это означает, что снижение доли рибоциклиба не сопровождалось сокращением абсолютного объёма его государственных закупок.
Важно и другое: увеличение закупок палбоциклиба не позволяет заключить, что он вытесняет другие препараты вследствие большей клинической эффективности.
Выбор конкретного ингибитора CDK4/6 зависит от стадии заболевания, предшествующего лечения, особенностей пациента, зарегистрированных показаний и профиля безопасности.
Экономическая доступность влияет на закупочные решения, но не отменяет различий между препаратами.
Цены снижаются неравномерно: рибоциклиб подешевел сильнее остальных
Данные HWC показывают преимущественно отрицательную динамику средневзвешенных закупочных цен.
Наиболее выраженное снижение произошло у рибоциклиба.
Средняя цена упаковки таблеток 200 мг №63 сократилась со 111,8 до 99,2 тыс. рублей — на 11,2%.
Несмотря на это, рибоциклиб остаётся самым дорогим из рассматриваемых препаратов по цене сопоставляемой упаковки.
У палбоциклиба снижение оказалось умеренным.
Для упаковки капсул 125 мг №21 средняя цена уменьшилась с 73,3 до 70,8 тыс. рублей (−3,5%). Для дозировок 100 и 75 мг снижение составило соответственно 0,3% и 0,2%.
Абемациклиб продемонстрировал разнонаправленную динамику.
В зависимости от дозировки и размера упаковки цены изменились в диапазоне от снижения на 2,0% до увеличения на 11,6%.
Наиболее заметный рост зафиксирован для упаковки 150 мг №14: средняя цена увеличилась с 20,9 до 23,4 тыс. рублей.
Но при оценке экономической доступности онкологических препаратов цена одной упаковки имеет ограниченное значение.
Гораздо важнее стоимость полного курса лечения.
По расчётам HWC, основанным на принятых аналитиками режимах применения и средневзвешенных ценах, ориентировочная стоимость годового курса в 2026 году составляет:
- Палбоциклиб: 922–957 тыс. рублей.
- Рибоциклиб: около 1,29 млн рублей.
- Абемациклиб: 961 тыс. – 1,22 млн рублей.
Эти величины нельзя рассматривать как универсальную стоимость лечения любого пациента.
Режим дозирования и продолжительность терапии зависят от показания. Например, при адъювантном применении рибоциклиба используется другая стартовая дозировка, чем при некоторых схемах лечения распространённого заболевания.
Кроме того, адъювантное лечение рибоциклибом может продолжаться три года, а абемациклибом — два года. Соответственно, стоимость условного годового курса не отражает совокупные расходы на полную программу терапии.
Для систем здравоохранения это означает необходимость оценивать не только закупочную цену, но и общую стоимость лечения, ожидаемый клинический результат и продолжительность лекарственного обеспечения.
«Итулси» меняет происхождение: российское производство заняло 81% закупок палбоциклиба
Одним из наиболее интересных результатов исследования HWC стало изменение структуры закупок по торговым наименованиям и странам происхождения.
Особенно заметные перемены произошли в сегменте палбоциклиба.
В январе–августе 2025 года практически весь денежный объём закупок препарата «Итулси» приходился на продукцию Pfizer с указанной страной происхождения Германия.
На российскую позицию «Итулси» компании «Фармстандарт» приходилось всего 4,8 млн рублей.
Год спустя структура изменилась принципиально.
В январе–августе 2026 года объём закупок позиции «Итулси» с указанным российским происхождением достиг 5,32 млрд рублей.
Её доля составила 81,2% денежных закупок палбоциклиба.
Одновременно доля позиции Pfizer с германским происхождением сократилась до 16,4%.
Это один из самых ярких структурных сдвигов в исследовании.
Однако здесь необходимо разграничить два обстоятельства.
Первое — статистика действительно демонстрирует переход основной части закупок палбоциклиба к позиции, обозначенной как произведённая в России.
Второе — сам по себе показатель страны происхождения не раскрывает глубину производственной локализации: какие стадии выполняются внутри страны, где производится фармацевтическая субстанция и как организована технологическая цепочка.
Без дополнительных сведений нельзя утверждать, что речь обязательно идёт о полном российском цикле производства.
Изменилась и география закупок рибоциклиба.
Для препарата «Рисарг» компании Novartis доля продукции с указанным происхождением из Словении выросла с 0,6% до 62,9%.
Однако интерпретировать эти изменения как прямое свидетельство переноса производства было бы неправильно.
В таблице HWC за январь–август 2025 года у 93,2% закупок «Рисарга» страна происхождения не определена. В 2026 году доля таких записей снизилась до 36,4%.
Поэтому часть наблюдаемого перераспределения может отражать изменение полноты данных о происхождении продукции, а не реальную перестройку международной производственной сети.
В сегменте абемациклиба существенного изменения географии не произошло. Практически весь объём закупок препарата «Зенлистик» компании Eli Lilly связан с продукцией из Пуэрто-Рико.
В совокупности эти данные показывают, насколько неоднородными могут быть стратегии обеспечения национального рынка даже внутри одного терапевтического класса.
Три крупнейших поставщика контролируют более 44% закупок
Изменения затронули не только производителей, но и поставщиков лекарственных препаратов.
В январе–августе 2026 года крупнейшим поставщиком ингибиторов CDK4/6 по денежному объёму контрактов стало АО «Фармстандарт».
Компания обеспечила поставки по контрактам на 2,53 млрд рублей и заняла 18,8% рынка.
На втором месте оказалось ООО «ИРВИН 2» с объёмом 2,09 млрд рублей и долей 15,6%.
Третью позицию сохранило АО «Ланцет»: 1,32 млрд рублей, или 9,8%.
Совокупная доля трёх крупнейших поставщиков достигла 44,2%.
Для сравнения, исходя из таблицы HWC, в январе–августе 2025 года на эти же компании приходилось около 25,9% денежного объёма закупок.
Это указывает на заметное повышение концентрации поставок.
Такая тенденция имеет неоднозначные последствия.
Крупные поставщики способны консолидировать закупочные объёмы, оптимизировать логистику и обеспечивать работу с большим количеством государственных заказчиков.
Однако концентрация увеличивает зависимость системы лекарственного обеспечения от ограниченного числа организаций.
Для дорогостоящей длительной противоопухолевой терапии устойчивость поставок особенно важна: нарушения в обеспечении могут приводить к нежелательным перерывам в лечении.
При этом распределение поставщиков нельзя напрямую отождествлять со структурой производителей. Одна организация может выпускать препарат, а другая — исполнять государственный контракт на его поставку.
Региональные закупки растут неодинаково
HWC также зафиксировала чрезвычайно высокие темпы прироста денежных закупок в отдельных российских регионах.
В Республике Коми увеличение составило 13 681,6%, в Волгоградской области — 4536,2%, в Республике Крым — 3047,6%.
На первый взгляд такие показатели могут свидетельствовать о резком увеличении потребности в лечении.
Однако процентные темпы прироста особенно чувствительны к низкой исходной базе.
Если в предыдущем периоде регион практически не закупал определённые препараты, даже сравнительно небольшой новый контракт способен сформировать многократное увеличение показателя.
Поэтому региональную динамику нельзя использовать как непосредственное свидетельство изменения онкологической заболеваемости.
На неё могут влиять сроки проведения крупных тендеров, перераспределение закупочных полномочий, организация лекарственного обеспечения и накопление запасов.
Для оценки фактической доступности терапии необходимы дополнительные показатели: количество пациентов, обеспеченных лечением, объёмы выдачи препаратов и длительность возможных перерывов в терапии.
Читайте также на АПТЕКИУМ:
- Pfizer готовит смену поколений ингибиторов CDK4/6: атирмоциклиб против Ibrance
- Тендерный рынок лекарств: итоги августа 2026 года
Контекст рынка и отрасли:
Рост закупок создаёт возможность расширить лечение, но не гарантирует его доступность
Для пациента главный показатель эффективности системы лекарственного обеспечения — не денежный объём тендеров, а возможность своевременно получить назначенную терапию и продолжать её столько, сколько необходимо.
Рост натуральных закупок ингибиторов CDK4/6 потенциально может улучшить лекарственное обеспечение пациентов.
Но статистика HWC не позволяет установить, сколько дополнительных людей получили лечение и увеличилась ли его непрерывность.
Есть и клиническое ограничение: увеличение количества упаковок не эквивалентно пропорциональному росту числа пациентов.
Препараты различаются по режимам дозирования, количеству таблеток или капсул в упаковке и продолжительности применения.
Кроме того, ингибиторы CDK4/6 требуют регулярного медицинского наблюдения.
В зависимости от препарата необходимо контролировать показатели крови, функцию печени и другие параметры безопасности. Для некоторых схем имеет значение контроль сердечного ритма, для других — своевременное выявление и коррекция желудочно-кишечных побочных эффектов.
Поэтому снижение закупочной цены не должно превращаться в единственный критерий выбора терапии.
Для врача принципиально важно назначить препарат, эффективность и безопасность которого подтверждены именно для конкретной клинической ситуации.
Для организаторов здравоохранения возникает более сложная задача: обеспечить доступ к различным терапевтическим вариантам, одновременно контролируя бюджетные расходы и устойчивость поставок.
С международной точки зрения эта проблема будет становиться всё актуальнее по мере расширения применения ингибиторов CDK4/6 на ранние стадии заболевания.
Длительная адъювантная терапия создаёт расходы уже после хирургического лечения, когда у пациента может не быть клинических признаков активной болезни.
Финансировать такое лечение означает инвестировать в предотвращение будущих рецидивов.
Экономическая оценка должна учитывать не только первоначальную стоимость лекарств, но и вероятность предотвращения прогрессирования заболевания, последующих госпитализаций и более дорогостоящих этапов лечения.
При этом положительные результаты международных клинических исследований не означают автоматического расширения показаний и финансирования соответствующих схем во всех странах. Эти решения зависят от национальной регистрации, клинических рекомендаций и механизмов возмещения расходов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway Company. Аналитический обзор рынка тендерных закупок препаратов класса CDK4/6, январь–август 2025 года против января–августа 2026 года
- Headway Company. Аналитический обзор рынка тендерных закупок препаратов класса CDK4/6, полный аналитический отчёт (PDF)
- Crown J. et al. Adjuvant ribociclib plus nonsteroidal aromatase inhibitor therapy in patients with HR-positive/HER2-negative early breast cancer: 5-year follow-up of NATALEE efficacy outcomes and updated overall survival. ESMO Open, 2025
- Johnston S. et al. Overall survival with abemaciclib in early breast cancer. Annals of Oncology, 2026
- Gnant M. et al. Adjuvant Palbociclib for Early Breast Cancer: The PALLAS Trial Results. Journal of Clinical Oncology, 2022