Headway 17 сентября 2026: Тендерный рынок лекарств в августе 2026 года: куда уходят бюджетные миллиарды
Тендерный рынок лекарств в августе: объём закупок снизился, но крупнейшие позиции выросли в разы
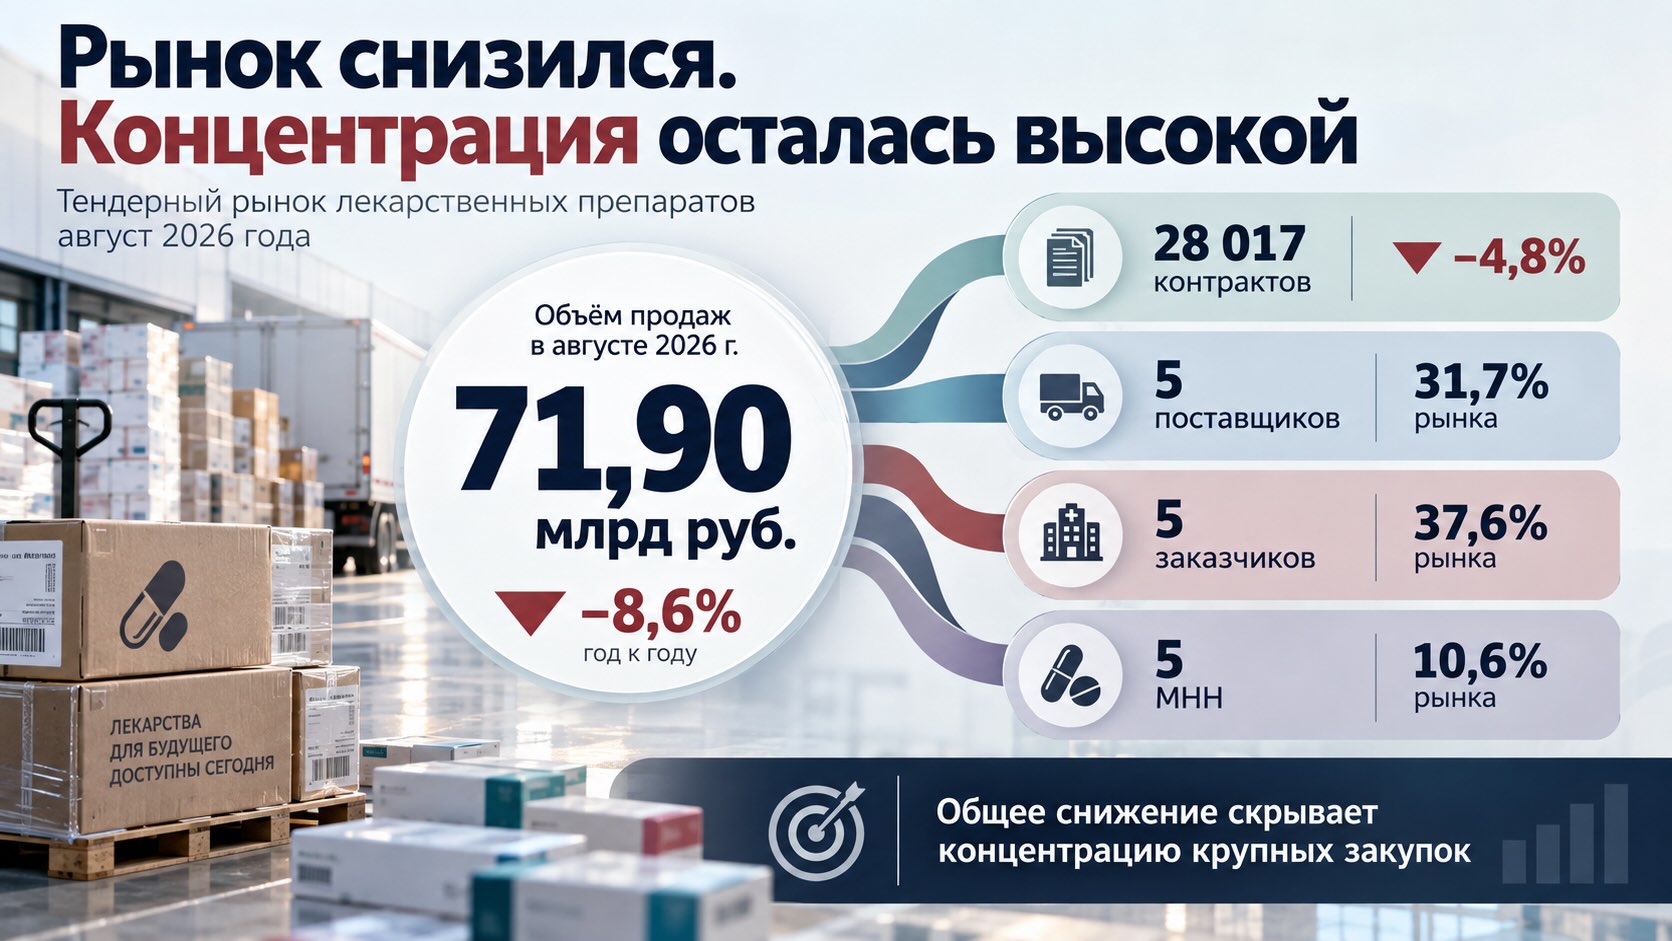
Главный аналитический вывод: август 2026 года оказался слабее августа прошлого года по двум ключевым показателям — стоимость заключённых контрактов снизилась на 8,6%, а их количество на 4,8%. Однако внутри общего снижения происходит важное структурное смещение: значительная часть денег концентрируется в крупных федеральных закупках дорогостоящих препаратов, а отдельные МНН показывают трёхзначные и даже экстремальные темпы роста. Поэтому падение общего объёма рынка не следует автоматически интерпретировать как сокращение спроса на лекарственную терапию.
Август прервал рост в годовом сравнении
Headway Company оценивает объём заключённых в августе 2026 года контрактов на лекарственные препараты в 71,90 млрд руб. Всего было заключено 28 017 контрактов.
Оба показателя снизились относительно августа 2025 года: денежный объём — на 8,6%, количество контрактов — на 4,8%.
Это заметное изменение относительно предыдущих августов. По данным Headway, в августе 2023 года денежный объём вырос на 3,3% год к году, в августе 2024-го — сразу на 55,6%, а в августе 2025-го — ещё на 3,0%. Теперь рынок впервые в представленной четырёхлетней последовательности показывает отрицательную годовую динамику.
Количество контрактов выглядит слабее уже второй год подряд: после роста на 0,2% в августе 2023 года и на 11,3% в 2024-м показатель снизился на 5,4% в августе 2025-го и ещё на 4,8% в августе 2026-го.
Но здесь есть важная деталь.
Стоимость закупок сокращается быстрее, чем количество контрактов. Это указывает не просто на уменьшение числа тендеров, а на изменение их денежной структуры: средний контракт в августе 2026 года оказался несколько меньше, чем годом ранее.
По расчёту на основе данных Headway, на один контракт в августе приходилось около 2,57 млн руб. Это не показатель цены конкретного препарата или тендера, а лишь агрегированное отношение стоимости рынка к количеству контрактов, однако направление изменения подтверждает, что денежное снижение нельзя объяснить только меньшим числом процедур.
От июля к августу рынок потерял более 10 млрд рублей
Есть ещё одно сравнение, которое помогает оценить масштаб августовского движения.
На той же странице Headway приводит данные своего предыдущего обзора: в июле 2026 года объём закупок составлял 82,02 млрд руб., а количество контрактов — 30 205.
Таким образом, между июлем и августом денежный объём уменьшился примерно на 12,3%, или на 10,12 млрд руб., а количество контрактов — примерно на 7,2%.
Само по себе такое месячное снижение нельзя считать доказательством нового нисходящего тренда. Государственные закупки чувствительны к календарю тендеров, срокам заключения крупных контрактов и финансированию отдельных программ. Для вывода о системном сокращении рынка потребовались бы данные за более длительный период.
Тем более что более широкий фон выглядит иначе: Headway сообщала, что во II квартале 2026 года объём поставок лекарственных средств достиг 307,8 млрд руб., увеличившись на 24,7% к соответствующему периоду 2025 года.
Поэтому августовские -8,6% скорее следует рассматривать как сигнал для наблюдения, а не как достаточное основание говорить о развороте всего государственного фармацевтического рынка.
95% закупок — монолоты: рынок становится особенно чувствительным к отдельным препаратам
Структура августовских закупок объясняет, почему агрегированная цифра может существенно меняться от месяца к месяцу.
По данным Headway:
- 95% закупок приходится на монолоты;
- 90% проводится в рамках 44-ФЗ;
- на Москву приходится 28%;
- доля регионального бюджета составляет 29%.
Монолот — закупка, в которой предметом отдельного лота является одна товарная позиция или однородный объект закупки. При такой структуре крупный контракт на дорогостоящий препарат способен заметно повлиять на месячную статистику конкретного МНН и даже отдельного сегмента рынка.
Особенно показательно сочетание двух цифр — 95% монолотов и 90% закупок по 44-ФЗ. Августовский рынок в данных Headway выглядит прежде всего как рынок формализованных государственных закупок отдельных лекарственных позиций, а не крупных смешанных лекарственных лотов.
Для производителя это усиливает значение победы в конкретной процедуре. Для аналитика — требует осторожности при интерпретации резких месячных темпов роста.
«Фармстандарт» вышел на первое место благодаря крупным федеральным контрактам
Крупнейшим поставщиком августа стало АО «Фармстандарт» с объёмом 6,88 млрд руб.
Далее следуют:
- АО «Р-Фарм»: 5,14 млрд руб.;
- АО «Фармимэкс»: 4,44 млрд руб.;
- ООО «Ирвин 2»: 3,80 млрд руб.;
- АО «Биокад»: 3,56 млрд руб.
В сумме на эту пятёрку приходится примерно 22,81 млрд руб. — около 31,7% всего августовского объёма рынка.
Один только «Фармстандарт» обеспечивает примерно 9,6% стоимости всех закупок месяца.
Но лидерство поставщика важно рассматривать вместе со структурой заказчиков.
Headway связывает первое место «Фармстандарта» с несколькими крупными контрактами с ФКУ «ФЦПИЛО» Минздрава России на препараты, закупаемые для фонда «Круг добра» и федерального проекта «Высокозатратные нозологии».
Результат крупнейшего поставщика в значительной степени отражает не широкий рост бизнеса по всему тендерному рынку, а способность обслуживать очень крупные централизованные государственные программы.
Иными словами, результат крупнейшего поставщика в значительной степени отражает не широкий рост бизнеса по всему тендерному рынку, а способность обслуживать очень крупные централизованные государственные программы.
Один федеральный заказчик формирует почти шестую часть рынка
Концентрация заметна и на стороне покупателей.
Крупнейшим заказчиком стало ФКУ «ФЦПИЛО» Минздрава России — 12,34 млрд руб.
Это примерно 17,2% всего августовского рынка.
Следом идут:
- ГКУ МО «ДЕЗ»: 7,24 млрд руб.;
- филиал №1 ГКУ АЗ (КС) ДЗМ: 3,07 млрд руб.;
- КУ ХМАО — Югры «ЦЛМ»: 2,26 млрд руб.;
- Минздрав Свердловской области: 2,14 млрд руб.
Совокупно пять крупнейших заказчиков обеспечивают около 27,04 млрд руб., то есть примерно 37,6% денежного объёма месяца.
Это принципиальная характеристика рынка. Более трети августовских денег сосредоточено всего у пяти заказчиков, а почти каждый шестой рубль приходится на одного федерального покупателя.
Поэтому изменения графика закупок одного крупного государственного учреждения способны существенно изменить месячную статистику всего тендерного сегмента.
Пять препаратов — более 10% августовских закупок
Ещё сильнее концентрация становится заметна при переходе от компаний к препаратам.
Крупнейшей позицией августа стал даратумумаб под торговым наименованием «Даратумиа»: 30 652 упаковки на 1,832 млрд руб.
Headway указывает, что препарат закупается в рамках федерального проекта «Высокозатратные нозологии».
На втором месте рибоциклиб «Рисарг» — 19 296 упаковок на 1,568 млрд руб. Его закупки выросли на 359% относительно августа 2025 года.
Третья позиция — палбоциклиб «Итулси»: 22 097 упаковок на 1,503 млрд руб. и рост на 689%.
Четвёртая — олапариб «Линпарза»: 9 308 упаковок на 1,460 млрд руб., рост на 113%.
Пятое место занимает вилтоларсен «Вилтепсо»: 18 931 упаковка на 1,235 млрд руб.
В совокупности пять МНН дают около 7,60 млрд руб., то есть примерно 10,6% всего тендерного объёма августа.
Это весьма высокая концентрация для пяти отдельных действующих веществ и ещё один аргумент против слишком прямолинейного прочтения общей динамики рынка.
+59 245%: цифра, которую нельзя читать как обычный рост спроса
Самая эффектная цифра отчёта — динамика вилтоларсена: +59 245% год к году.
Но именно такие показатели требуют наибольшей осторожности.
Рост на десятки тысяч процентов практически неизбежно означает чрезвычайно низкую сравнительную базу предыдущего периода. Из опубликованных Headway данных нельзя определить, какая часть увеличения связана с расширением числа пациентов, какая — с календарём закупок, а какая — с появлением крупной централизованной закупки.
Поэтому +59 245% нельзя интерпретировать как увеличение реального потребления препарата в 593 раза.
Корректный вывод значительно уже: стоимость закупок конкретной позиции в рассматриваемом Headway периоде резко увеличилась относительно очень небольшой базы августа 2025 года.
Та же осторожность, хотя и в меньшей степени, нужна при интерпретации +689% у палбоциклиба и +359% у рибоциклиба.
Месячные данные показывают масштаб изменения государственных закупок, но сами по себе не объясняют его причину.
Онкология и орфанные заболевания становятся центрами концентрации денег
Состав первой пятёрки МНН важнее отдельных процентов роста.
Даратумумаб используется при множественной миеломе. Рибоциклиб и палбоциклиб относятся к ингибиторам CDK4/6, применяемым при определённых вариантах рака молочной железы. Олапариб — ингибитор PARP, используемый в терапии ряда опухолей. Вилтоларсен применяется при определённой генетической форме мышечной дистрофии Дюшенна.
Таким образом, вся первая пятёрка представлена дорогостоящими специализированными препаратами для онкологических или редких заболеваний.
Это помогает объяснить парадокс августовской статистики: весь рынок сокращается на 8,6%, тогда как расходы на некоторые препараты внутри него растут в несколько раз.
Бюджетные деньги перераспределяются неравномерно. Высокая стоимость терапии и централизованные программы способны поддерживать или резко увеличивать закупки отдельных препаратов даже на фоне снижения агрегированного объёма тендеров.
Снижение рынка пока не означает снижение потребности в лекарствах
Главное ограничение августовского отчёта — временной горизонт.
Headway анализирует тендеры, проведённые с 1 по 31 августа 2026 года, а данные опубликованы по состоянию на 17 сентября. База формируется на основе zakupki.gov и независимых площадок.
Это статистика закупочной активности за конкретный месяц, а не показатель конечного потребления лекарств пациентами.
Она не позволяет непосредственно определить:
- сколько пациентов получили терапию;
- как изменилось фактическое потребление препаратов;
- какую часть изменения обеспечили цены, а какую физические объёмы;
- насколько августовское снижение связано с переносом крупных тендеров между месяцами;
- сохранится ли отрицательная динамика до конца года.
Поэтому -8,6% характеризует стоимость заключённых контрактов в рассматриваемом массиве, но не означает автоматически, что российская система здравоохранения стала покупать или использовать на 8,6% меньше лекарств в физическом выражении.
Где закупщикам и производителям искать реальный сигнал за августовскими -8,6%
Для производителей главный сигнал августа — высокая зависимость результата от доступа к централизованным программам и отдельным крупным заказчикам. Когда один заказчик формирует около 17% месячного рынка, победа или отсутствие в нескольких процедурах способна заметно изменить положение поставщика.
Для компаний, работающих с онкологическими и орфанными препаратами, агрегированное снижение рынка выглядит менее информативным, чем динамика конкретных МНН и государственных программ. Рибоциклиб, палбоциклиб и олапариб растут значительно быстрее рынка, несмотря на отрицательную общую динамику.
Для коммерческих подразделений и подразделений по доступу на рынок это означает необходимость разделять как минимум три уровня анализа: весь тендерный рынок, конкретную программу финансирования и отдельный МНН. Среднерыночная динамика в данном случае способна скрывать намного более сильные изменения внутри терапевтических сегментов.
Для закупщиков и финансовых подразделений особенно важна концентрация. Пять крупнейших заказчиков формируют около 38% стоимости месяца, пять крупнейших поставщиков — около 32%, а всего пять МНН — более 10%. Такой рынок чувствителен к отдельным крупным контрактам и поэтому требует сравнения не только год к году, но и накопленным итогом за несколько месяцев.
Для конкурентного анализа экстремальные проценты роста отдельных препаратов стоит рассматривать прежде всего как повод изучить первичные тендеры: заказчика, программу, объём, цену, предыдущую базу и периодичность закупки. Только после этого можно делать вывод о реальном изменении рыночной позиции продукта.
Читайте также на АПТЕКИУМ:
- Тендерный рынок лекарств в июле 2026 года: рост на 37% обеспечили не новые контракты, а резкое увеличение их стоимости
- Тендерный рынок ЛС смещается в сторону дорогой терапии
Контекст рынка и отрасли:
Что покажут следующие месяцы
Ключевой вопрос — является ли августовское снижение эпизодом закупочного календаря или началом более устойчивого замедления.
Одного месяца для ответа недостаточно.
Если отрицательная динамика сохранится в сентябре и последующих месяцах, а снижение станет заметным и в накопленных данных, появятся основания говорить о более широком изменении тендерного рынка.
Если же крупные закупки просто сместились между месяцами, августовские -8,6% могут быстро компенсироваться последующими процедурами.
Особенно важно следить не только за общей суммой контрактов, но и за структурой финансирования, крупнейшими федеральными заказчиками и препаратами, которые уже сейчас формируют значительную долю расходов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.