Продажи противопростудных препаратов в России упали на 11% за девять месяцев 2026 года
Противопростудных препаратов покупают на 11% меньше: Алтай лидирует, а Москва не вошла в топ-50
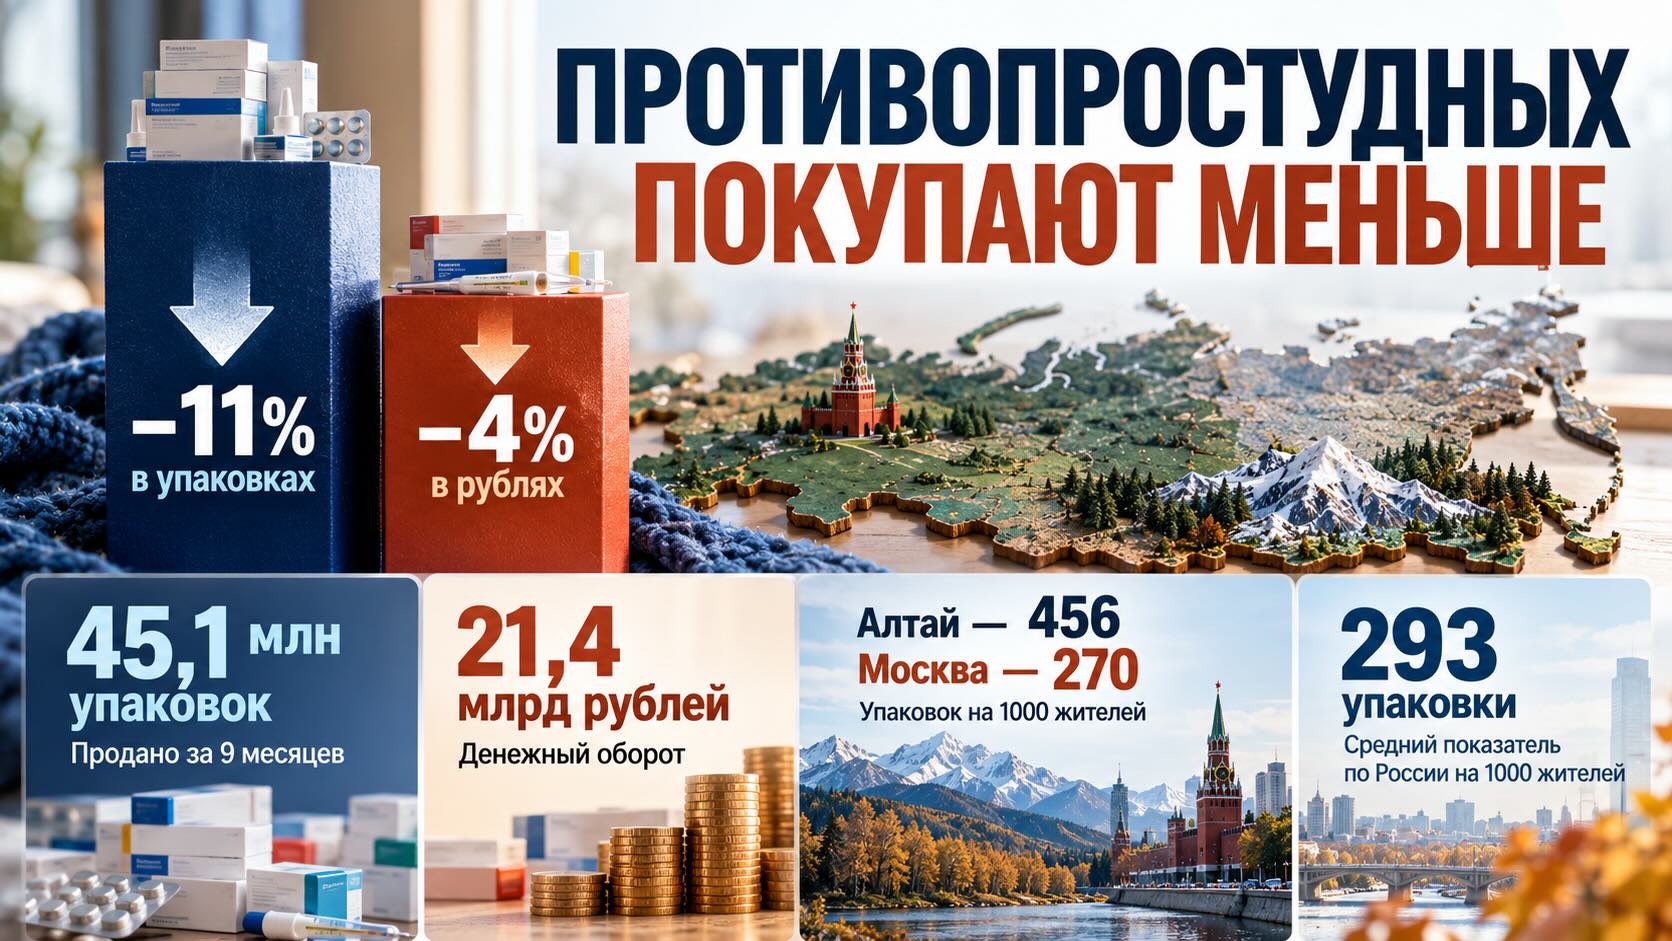
Российский рынок противопростудных препаратов завершил первые девять месяцев 2026 года заметным снижением продаж: количество реализованных упаковок сократилось на 11%, а денежный оборот — только на 4%. При этом региональная статистика оказалась неожиданной: Республика Алтай возглавила рейтинг покупок на душу населения, тогда как Москва не попала даже в первую полусотню. Данные RNC Pharma отражают не только региональные различия спроса, но и более широкую проблему фармацевтического рынка: динамика продаж лекарств всё меньше совпадает с динамикой денежных расходов, а количество купленных упаковок нельзя напрямую использовать для оценки заболеваемости.
Российский рынок потерял 11% упаковок, но только 4% выручки
21 октября 2026 года аналитическая компания RNC Pharma опубликовала результаты исследования розничных продаж противопростудных препаратов в России за январь–сентябрь. Анализ охватывает группу R05A по классификации EphMRA — средства против простуды без противомикробных компонентов.
За девять месяцев россияне приобрели 45,1 млн упаковок таких препаратов на 21,4 млрд рублей в розничных ценах, включая НДС. По сравнению с аналогичным периодом 2025 года натуральный объём сократился на 11%, денежный — на 4%.
Разница между двумя показателями позволяет увидеть важное изменение. Если разделить денежный оборот на количество проданных упаковок, средняя выручка на одну упаковку составит приблизительно 475 рублей против 440 рублей годом ранее. Расчётный рост — около 8%.
Однако это не означает, что цены на одни и те же препараты выросли именно на 8%. Показатель зависит одновременно от изменения цен, структуры ассортимента, доли дорогих брендов и потребительского выбора. Без анализа сопоставимых лекарственных форм и упаковок разделить эти факторы невозможно.
Особенно интересно, что ещё в 2025 году ситуация была противоположной. Тогда продажи противопростудных средств выросли относительно 2024 года на 6% в упаковках и на 14% в рублях. За полный год рынок достиг 74,4 млн упаковок стоимостью свыше 33 млрд рублей.
Таким образом, после периода роста сегмент перешёл к сокращению натурального спроса. При этом денежный оборот оказался значительно устойчивее количества продаж.
Алтай покупает в 1,7 раза больше противопростудных средств на жителя, чем Москва
Самое неожиданное наблюдение исследования связано с региональным распределением покупок.
Для корректного сравнения территорий RNC Pharma рассчитывает среднедушевое потребление — количество реализованных упаковок на 1000 жителей. Такой подход позволяет сопоставлять регионы с совершенно разной численностью населения.
В среднем по России за девять месяцев 2026 года показатель составил 293 упаковки на 1000 человек. Лидеры существенно превысили этот уровень:
- Республика Алтай — 455,9 упаковки на 1000 жителей, снижение на 22%.
- Северная Осетия — Алания — 447,4 упаковки, снижение на 8%.
- Свердловская область — 406,7 упаковки, снижение на 12%.
- Камчатский край — 406,6 упаковки, снижение на 20%.
- Ленинградская область — 406,0 упаковки, снижение на 7%.
В десятку также вошли Курская и Магаданская области, Краснодарский край, Санкт-Петербург и Тамбовская область. Во всех десяти регионах показатель оказался ниже прошлогоднего.
Москва, несмотря на абсолютное лидерство по общему объёму аптечных продаж, продемонстрировала всего 270 упаковок на 1000 жителей и не вошла в топ-50 субъектов страны.
Разрыв с Республикой Алтай достигает почти 69%. При этом Московская область показывает 360 упаковок на 1000 человек, а Санкт-Петербург — 364,1. Оба показателя заметно выше московского.
Речь идёт именно об интенсивности покупок, а не об их совокупном объёме. Москва и Московская область вместе обеспечивают свыше 15% российских продаж в упаковках и почти 18% денежного оборота рассматриваемой категории.
Продажи лекарств не позволяют установить, где люди болеют чаще
Высокое среднедушевое потребление противопростудных препаратов не означает автоматически более высокую заболеваемость респираторными инфекциями.
Один человек может купить несколько упаковок для лечения одного эпизода заболевания. Другой использует лекарства, приобретённые заранее. Третий обходится без комбинированных препаратов, предпочитая отдельные средства для облегчения конкретных симптомов.
На результаты могут влиять особенности аптечной инфраструктуры, доступность лекарств, различия покупательной способности, ассортимент, потребительские привычки и перемещение покупателей между регионами.
Важен и методический аспект: представленный RNC Pharma региональный рейтинг рассчитывался по продажам в офлайн-канале. Поэтому он не описывает полностью все возможные способы приобретения противопростудных средств.
Без сопоставления с медицинской статистикой невозможно определить, объясняется ли высокий показатель Республики Алтай частотой инфекций, особенностями потребления или сочетанием нескольких факторов.
В международной практике аптечные продажи действительно используют для наблюдения за распространением респираторных заболеваний. Такой подход называется синдромным эпидемиологическим надзором: специалисты анализируют косвенные сигналы, связанные с симптомами, ещё до получения полной клинической информации.
В апреле 2026 года журнал npj Digital Public Health опубликовал исследование, проведённое в Бразилии. Авторы изучили аптечные продажи безрецептурных препаратов и обращения за первичной медицинской помощью в 510 регионах страны.
Оказалось, что изменения продаж позволяли обнаруживать сигналы примерно 56,6% последующих всплесков госпитализаций по поводу респираторных заболеваний за одну–три недели до их наступления. Однако 33,9% таких всплесков система на основе аптечных продаж пропустила.
Следовательно, сведения о приобретении лекарств могут дополнять эпидемиологический мониторинг, но не заменяют статистику заболеваний и лабораторную диагностику.
Европа демонстрирует похожее расхождение между упаковками и денежными продажами
Российские результаты интересно сопоставить с международными данными.
В августе 2026 года аналитическая компания IQVIA представила обзор европейского рынка потребительских товаров для здоровья, основанный на данных за 12 месяцев по март 2026 года.
По оценке IQVIA, рынок продолжает расти в денежном выражении, однако динамика количества проданных упаковок остаётся слабой. Всё большую роль в увеличении выручки играют цены и перераспределение покупок в пользу более дорогих продуктов.
Особенно примечательна ситуация со средствами от кашля и простуды. Они по-прежнему составляют крупнейшую категорию европейского безрецептурного лекарственного рынка, но сама категория демонстрирует снижение.
Одновременно быстрее развиваются направления, связанные с профилактикой и повседневным поддержанием здоровья. Среди них IQVIA выделяет витамины, минеральные добавки и средства для пищеварительной системы.
Меняется и способ приобретения продукции. По данным компании, европейские интернет-аптеки растут приблизительно в 13 раз быстрее традиционных аптечных организаций. Однако покупатели чаще используют интернет для плановых приобретений, тогда как при острых симптомах им нередко требуется немедленный доступ к лекарствам.
Российская статистика RNC Pharma и европейская аналитика IQVIA охватывают разные товарные категории, периоды и каналы продаж. Поэтому их показатели нельзя напрямую сравнивать или считать результатом одного механизма.
Устойчивость денежного оборота больше не обязательно сопровождается ростом количества реализованных лекарственных упаковок.
Тем не менее оба исследования показывают сходную экономическую особенность: устойчивость денежного оборота больше не обязательно сопровождается ростом количества реализованных лекарственных упаковок.
Терафлю сохраняет треть российского рынка противопростудных средств
На фоне общего сокращения объёмов продаж в России сохраняется высокая концентрация денежных расходов на нескольких известных брендах.
По данным RNC Pharma, лидером сегмента остаётся Терафлю компании «Хелеон» с долей 34,8% в денежном выражении. Продажи бренда снизились за год на 2%, то есть медленнее, чем оборот категории в целом.
Второе место занимает Анвимакс компании «Сотекс» с долей 12,6%. Его денежные продажи, напротив, выросли на 1%.
На третьей позиции находится Антигриппин, представленный несколькими производителями, включая «Бауш Хелс». Совокупная доля бренда не превышает 6,5%, а его продажи сократились на 14% в рублях.
Таким образом, только два крупнейших бренда формируют 47,4% денежного оборота рассматриваемой категории.
Высокая концентрация свидетельствует о значительной коммерческой роли известных торговых наименований. Но она сама по себе не позволяет судить ни о большей клинической эффективности этих препаратов, ни о причинах изменения средней выручки на упаковку.
Для производителей особенно важно, что динамика отдельных брендов заметно различается даже внутри сокращающегося сегмента. Это заставляет оценивать не только общий спрос, но и ценовое позиционирование, ассортимент и устойчивость потребительских предпочтений.
Популярность противопростудных комбинаций не означает высокой клинической эффективности
У рассматриваемой категории есть важная особенность: большинство традиционных противопростудных комбинаций предназначено прежде всего для облегчения симптомов, а не для устранения причины вирусной инфекции.
Такие препараты могут содержать жаропонижающие и обезболивающие вещества, антигистаминные компоненты или средства для уменьшения заложенности носа. Конкретный состав зависит от препарата и лекарственной формы.
Насколько оправдано объединение нескольких действующих веществ?
В систематическом обзоре Cochrane, опубликованном в 2022 году, были проанализированы 30 клинических исследований с участием 6304 человек. Авторы установили, что некоторые комбинации способны умеренно облегчать общее состояние взрослых и детей старшего возраста при простуде.
Однако доказательства эффективности ограничены, улучшение отдельных симптомов может быть небольшим, а некоторые комбинации повышают вероятность нежелательных реакций. У маленьких детей убедительной пользы подобных препаратов обнаружено не было.
Дополнительный пример пересмотра привычных подходов связан с фенилэфрином — веществом, которое в некоторых странах используется в противопростудных средствах для уменьшения заложенности носа.
В ноябре 2024 года Управление по контролю качества пищевых продуктов и лекарственных средств США (FDA) предложило исключить фенилэфрин, принимаемый внутрь, из перечня допустимых безрецептурных компонентов для этой цели. Анализ имеющихся исследований не подтвердил его эффективность при таком способе применения.
По состоянию на октябрь 2026 года речь идёт о предложенной, а не окончательно вступившей в силу мере. Она не касается фенилэфрина в назальных формах и не означает неэффективности других компонентов комбинированных препаратов.
Этот пример показывает, почему коммерческий успех и клиническую ценность лекарственного средства необходимо оценивать независимо.
За знакомым названием может скрываться риск дублирования действующих веществ
Для покупателя наиболее существенный вопрос заключается не в положении бренда в рейтинге продаж, а в соответствии состава препарата конкретным симптомам.
Например, парацетамол входит во многие многокомпонентные средства от простуды. Если человек одновременно принимает такой препарат и отдельный парацетамол, возникает риск непреднамеренного превышения допустимой дозы.
Британская Национальная служба здравоохранения (NHS) специально предупреждает об опасности подобных сочетаний: передозировка парацетамола способна привести к серьёзному поражению печени.
Другой принципиальный момент связан с различием между обычной простудой, гриппом и COVID-19. Противопростудные комбинации могут временно уменьшать неприятные симптомы, но не заменяют специфическое противовирусное лечение там, где оно показано.
По рекомендациям американских Центров по контролю и профилактике заболеваний (CDC), при гриппе и COVID-19 у пациентов с повышенным риском осложнений может потребоваться раннее назначение соответствующих противовирусных препаратов.
Поэтому ответственное применение противопростудных лекарств предполагает оценку симптомов, действующих веществ, противопоказаний и уже принимаемых препаратов, а не только выбор знакомого торгового названия.
Для фармацевта это означает необходимость содержательного консультирования. Для пациента — понимание того, что несколько компонентов в одной упаковке не обязательно обеспечивают более эффективное или безопасное лечение.
- Сезонные лекарства перестали быть драйвером роста для аптек
- Россиянки стали реже сталкиваться с тяжёлыми симптомами простуды
Контекст рынка и отрасли:
Декабрь может изменить годовую статистику противопростудного рынка
Текущие результаты ещё не отражают полного сезонного цикла.
По наблюдениям RNC Pharma, максимальная активность покупателей противопростудных препаратов традиционно приходится на осенне-зимний период, причём наиболее высокие показатели обычно регистрируются в декабре.
В 2026 году среди первых девяти месяцев максимальные продажи были отмечены в сентябре: 8,7 млн упаковок на 4,1 млрд рублей. Однако даже этот результат уступал сентябрю 2025 года на 9% в упаковках и на 4% в денежном выражении.
Итоговая динамика года будет зависеть от спроса в четвёртом квартале. Пока нет достаточных оснований утверждать, что снижение количества продаж за январь–сентябрь сохранится в том же масштабе по результатам всех двенадцати месяцев.
Для аптечных организаций и производителей это означает необходимость учитывать сезонность и региональную структуру спроса при планировании запасов. Особенно важно различать территории с высоким текущим потреблением и территории, где продажи сокращаются наиболее быстро.
Для системы здравоохранения такие данные представляют дополнительный источник информации о потребительском поведении, но не являются самостоятельным доказательством изменения эпидемиологической ситуации.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma — В текущем году Республики Алтай и Северная Осетия абсолютные лидеры по среднедушевому потреблению противопростудных препаратов, 21 октября 2026 года
- IQVIA — Consumer Health’s future isn’t about treatment. It’s about helping people stay healthy, 10 August 2026
- Oliveira J. F. et al. — Anticipating influenza-like illness outbreaks via syndromic surveillance using over-the-counter drug sales and primary health care data. npj Digital Public Health, 29 April 2026
- Cochrane — Oral antihistamine-decongestant-analgesic combinations for the common cold. Systematic Review, 2022
- U.S. Food and Drug Administration — Key Information about Nonprescription, Over-the-Counter (OTC), Oral Phenylephrine