Госзакупки лекарств в России: рост на 21% и тревожные сигналы III квартала
Госзакупки лекарств в России выросли на 21%, но третий квартал показал замедление
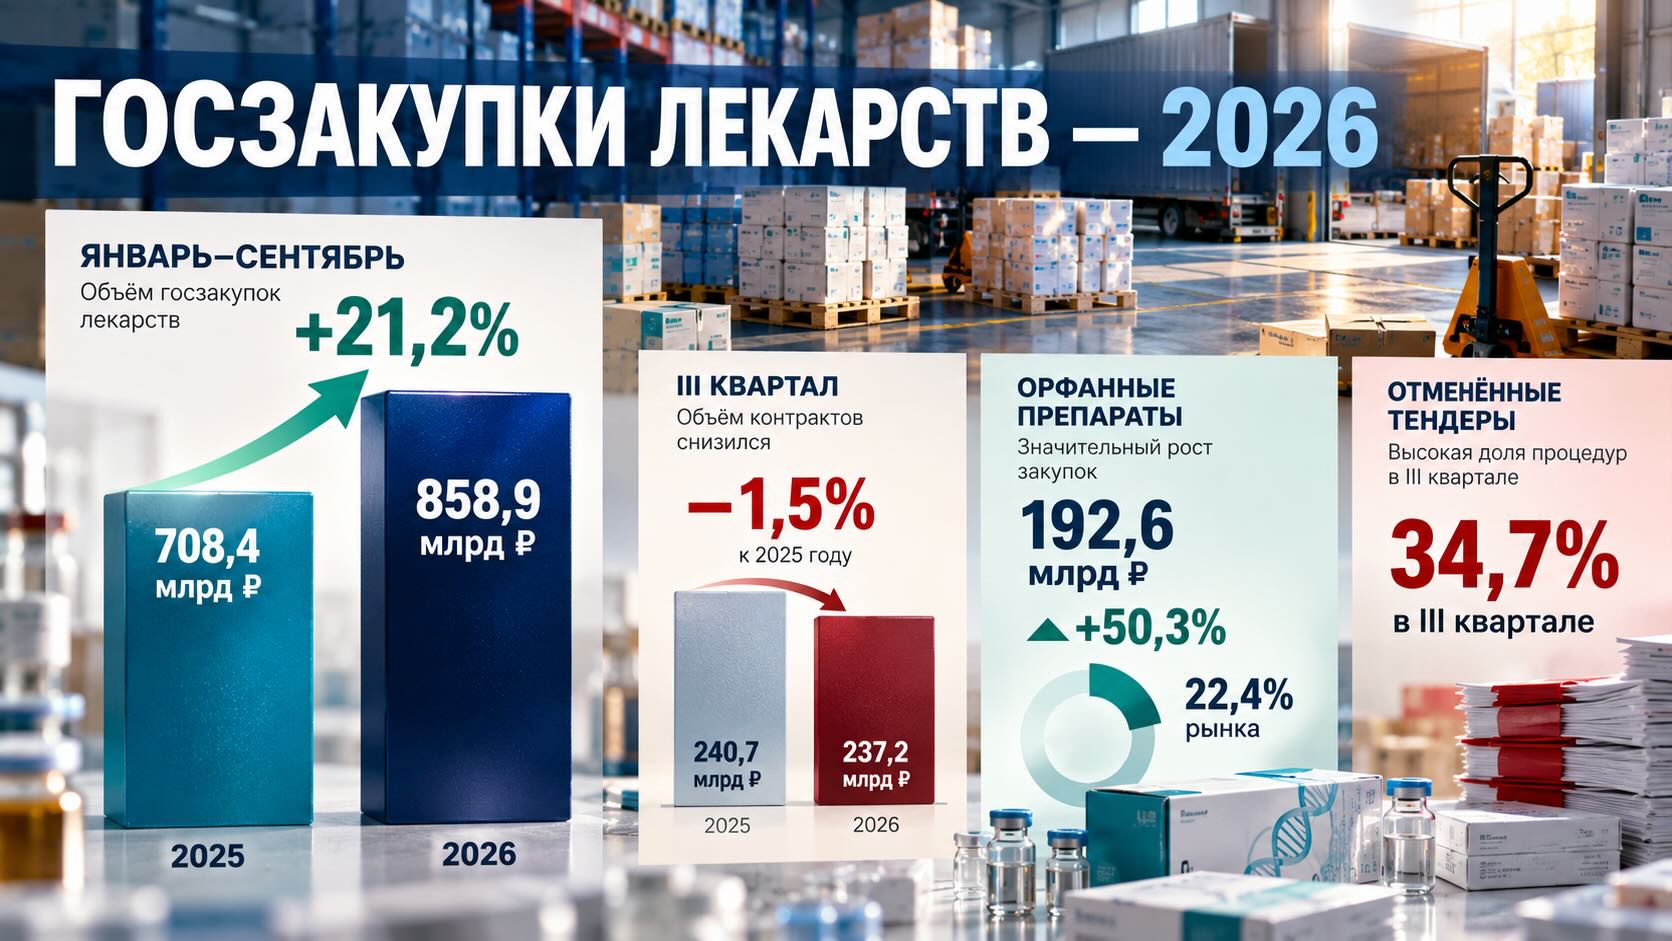
Российский рынок тендерных закупок лекарственных средств за январь–сентябрь 2026 года достиг 858,9 млрд рублей, увеличившись на 21,2% относительно аналогичного периода прошлого года. Однако за благоприятной девятимесячной динамикой скрывается существенный поворот: в III квартале объём контрактов сократился на 1,5%. Главными направлениями роста стали льготное лекарственное обеспечение и терапия редких заболеваний. Одновременно усилилась концентрация закупок среди крупнейших заказчиков и поставщиков, а доля отменённых тендеров в III квартале приблизилась к 35%. Эти изменения отражают перестройку государственного лекарственного спроса и поднимают вопрос об устойчивости системы обеспечения пациентов.

Рост на 21% обеспечили первые шесть месяцев года
Согласно аналитическому обзору Headway, за первые девять месяцев 2026 года в России заключены контракты на лекарственные средства на сумму 858,9 млрд рублей против 708,4 млрд рублей годом ранее. Абсолютный прирост составил 150,5 млрд рублей.
Однако распределение закупок по кварталам показывает неоднородную картину:
- В I квартале объём контрактов увеличился на 32,5%, достигнув 331,7 млрд рублей.
- Во II квартале прирост составил 33,5%, до 289,9 млрд рублей.
- В III квартале динамика изменилась: стоимость заключённых контрактов снизилась с 240,7 до 237,2 млрд рублей.
Таким образом, весь прирост за девять месяцев сформировался в первом полугодии. Более того, снижение в июле–сентябре произошло после двух кварталов роста примерно на треть.
Это не обязательно свидетельствует о сокращении государственного финансирования лекарственного обеспечения. Тендерный рынок чувствителен к календарю закупок: крупные контракты могут заключаться заранее, а объёмы отдельных программ заметно различаются между кварталами.
Тем не менее показатели III квартала не позволяют механически распространять девятимесячный прирост на весь 2026 год. Для оценки устойчивости роста потребуется статистика заключённых контрактов за IV квартал и их последующего исполнения.
Льготное лекарственное обеспечение впервые вышло на первое место
Наиболее существенное изменение произошло в структуре государственного спроса.
Льготные закупки лекарственных средств увеличились на 23,5%, до 306,5 млрд рублей, став крупнейшей категорией рынка. Их доля достигла 35,7%.
Госпитальные закупки, непосредственно связанные с лекарственным обеспечением медицинских организаций, выросли значительно медленнее — всего на 2,1%, до 269,3 млрд рублей. Их доля сократилась с 37,2% до 31,4%.
Это важное структурное изменение. Государственные расходы всё в большей степени сосредоточены не только на лекарствах для больниц, но и на обеспечении определённых категорий пациентов в рамках специальных программ.
Особенно быстро увеличивались закупки по двум направлениям:
- Программа высокозатратных нозологий, обеспечивающая лечение ряда тяжёлых заболеваний, выросла на 50,7%, до 61 млрд рублей.
- Закупки фонда «Круг добра», который финансирует лечение детей с тяжёлыми, в том числе редкими заболеваниями, увеличились на 64,6%, достигнув 77,1 млрд рублей.
Подобное перераспределение отражает одну из наиболее заметных тенденций современной фармацевтики: растущую роль дорогостоящих методов лечения, назначаемых относительно небольшим группам пациентов.
Развитие таких методов увеличивает возможности медицины, но одновременно меняет экономику лекарственного обеспечения. Один курс современной терапии может требовать ресурсов, сопоставимых со стоимостью лечения большого числа пациентов распространёнными препаратами.
Поэтому рост расходов не обязательно сопровождается пропорциональным увеличением числа пациентов, получающих лекарства.
Орфанные препараты обеспечили почти 43% денежного прироста рынка
Наиболее выразительная цифра обзора связана с орфанными лекарственными средствами — препаратами для лечения редких заболеваний.
За январь–сентябрь 2026 года их закупки достигли 192,6 млрд рублей против 128,2 млрд рублей годом ранее. Прирост составил 50,3%.
Доля орфанных препаратов во всём стоимостном объёме тендерных закупок выросла с 18% до 22,4%.
Но ещё показательнее абсолютные значения.
Из 150,5 млрд рублей общего прироста рынка 64,4 млрд рублей пришлись на увеличение закупок орфанных препаратов. Следовательно, эта категория обеспечила около 42,8% всего денежного прироста.
Иными словами, почти половина увеличения стоимости государственных контрактов связана с лекарствами для лечения редких заболеваний.
Среди крупнейших позиций выделяются препараты для лечения муковисцидоза, спинальной мышечной атрофии и других тяжёлых наследственных заболеваний.
Например, закупки комбинации ивакафтора, тезакафтора и элексакафтора с дополнительным ивакафтором достигли 22,1 млрд рублей против 9,9 млрд рублей годом ранее. Эти вещества воздействуют на нарушенную функцию белка CFTR при определённых генетических вариантах муковисцидоза, меняя возможности лечения заболевания.
Объём закупок рисдиплама, применяемого при спинальной мышечной атрофии, увеличился до 15,6 млрд рублей.
Такие препараты отличаются от традиционной симптоматической терапии: некоторые из них воздействуют непосредственно на молекулярные механизмы заболевания. Но высокая стоимость лечения предъявляет особые требования к планированию бюджета, определению медицинских показаний и наблюдению за результатами.
Орфанный сегмент нельзя механически складывать с расходами фонда «Круг добра» или программы ВЗН: это разные способы группировки одних и тех же закупок — по типам препаратов и по программам финансирования.
При этом орфанный сегмент нельзя прибавлять к расходам фонда «Круг добра» или программе высокозатратных нозологий. Это разные способы классификации одних и тех же закупок: по характеристикам препаратов и по источникам или программам финансирования.
Незарегистрированные лекарства становятся заметнее в государственных закупках
Отдельный показатель развития специализированной терапии — увеличение закупок препаратов, не зарегистрированных в России.
За девять месяцев их стоимость достигла 7,13 млрд рублей, увеличившись на 26,9%. Количество контрактов выросло с 1076 до 1287, а число закупаемых торговых наименований — со 106 до 125.
Крупнейшей позицией стал препарат «Амондис 45», на который пришлось 2,93 млрд рублей, или 41,1% стоимости всего сегмента.
Закупки незарегистрированных лекарств могут быть важны для пациентов, которым требуется терапия, ещё не получившая стандартного разрешения на обращение в стране. Однако такой механизм требует специальных процедур и не равнозначен полноценному выходу препарата на рынок.
При этом весь сегмент незарегистрированных средств составляет лишь около 0,8% государственного тендерного рынка в денежном выражении.
Его значение определяется не масштабом расходов, а возможностью обеспечить лечение отдельных пациентов, для которых доступность конкретного препарата может иметь решающее значение.
Противоопухолевые препараты сохраняют лидерство, но быстрее растут другие группы
В структуре закупок по международной анатомо-терапевтическо-химической классификации АТС первое место сохраняют противоопухолевые и иммуномодулирующие препараты.
За январь–сентябрь 2026 года на них пришлось 347,1 млрд рублей, или 40,4% всех контрактов. Стоимость закупок увеличилась на 17,8%, однако доля группы несколько снизилась.
Противомикробные препараты для системного применения выросли на 26,4%, до 134,7 млрд рублей.
Особенно заметную динамику показала группа препаратов для лечения заболеваний респираторной системы: плюс 64,1%, до 42,6 млрд рублей.
Но интерпретировать эти изменения исключительно через заболеваемость было бы ошибкой.
Значительная часть прироста респираторной группы связана с уже упомянутой дорогостоящей терапией муковисцидоза. Это показывает, насколько сильно относительно небольшое число специализированных лекарств может влиять на денежную динамику целой терапевтической категории.
Не менее показателен пример вакцин против гриппа. Их закупки выросли с 0,55 до 21,61 млрд рублей.
Такое увеличение нельзя напрямую трактовать как многократный рост эпидемиологической потребности в вакцинации. На показатель могли повлиять сроки проведения крупных закупочных процедур, объёмы контрактов и изменения закупочных цен. Сам обзор не позволяет разделить эти факторы.
Здесь проявляется принципиальное ограничение денежной статистики: увеличение стоимости закупок не равно увеличению числа произведённых, поставленных или применённых доз лекарств.
Более трети тендерных процедур отменяются
Рост стоимости контрактов сопровождается значительной долей отменённых закупок.
За январь–сентябрь 2026 года было опубликовано 452,3 тыс. аукционов — на 2,8% больше, чем годом ранее.
Количество отменённых процедур достигло 163,4 тыс., увеличившись на 1,4%. Их совокупная начальная максимальная стоимость составила 234 млрд рублей.
В III квартале доля отменённых тендеров по количеству выросла с 32,9% до 34,7%.
Одновременно доля отменённых процедур по начальной максимальной цене лотов снизилась с 25,1% до 23,7%.
Это означает, что отмены затронули значительную часть процедур, но их удельный вес в первоначальной стоимости всех объявленных закупок был заметно меньше, чем по количеству.
Особое внимание привлекает программа высокозатратных нозологий: за рассматриваемый в обзоре период с 2025 года по III квартал 2026 года доля отменённых закупок по начальной стоимости в этой категории составила 30,4%.
Однако отмена тендера не означает автоматического отсутствия препарата у пациента.
Закупку могут объявить повторно, изменить документацию или использовать другой допустимый механизм приобретения лекарства. Кроме того, некоторые отмены могут происходить по причинам, не связанным с дефицитом продукции.
Headway не приводит систематического анализа причин отмен и последующей судьбы каждой процедуры. Поэтому эти данные позволяют оценить масштаб нестабильности закупочного процесса, но не установить соответствующий масштаб нарушений лекарственного обеспечения.
Для более точной оценки необходимо сопоставить отменённые процедуры с повторными аукционами, заключёнными контрактами и фактическими поставками.
Крупнейшие заказчики и поставщики концентрируют растущую долю рынка
Важное структурное изменение связано с концентрацией государственного заказа.
Крупнейшим заказчиком остаётся Федеральный центр планирования и организации лекарственного обеспечения граждан Министерства здравоохранения России.
За девять месяцев объём его контрактов достиг 202,4 млрд рублей, увеличившись на 55,6%. На эту организацию пришлось 23,6% всей стоимости тендерных закупок.
Совокупная доля пяти крупнейших заказчиков составила 36,5%.
Похожая тенденция наблюдается среди поставщиков.
Если учитывать аффилированные компании, первое место заняла группа «Ирвин» с объёмом контрактов 75,7 млрд рублей и приростом 54,6%.
Далее следуют «Фармстандарт» — 71,7 млрд рублей и «Р-Фарм» — 54,1 млрд рублей.
Совокупная доля 25 крупнейших поставщиков с учётом аффилированности достигла 58,5% против 48,7% годом ранее.
Концентрация может упрощать администрирование закупок, логистику и взаимодействие с крупными поставщиками. Но она одновременно повышает значение финансовой устойчивости и способности отдельных компаний выполнять обязательства.
Для лекарственного обеспечения критически важно не только получение выгодной контрактной цены, но и наличие надёжных каналов поставки.
Особенно это относится к препаратам, для которых существует ограниченное число производителей или отсутствуют полноценные терапевтические альтернативы.
Международная фармацевтика сталкивается с теми же экономическими противоречиями
Российская статистика отражает более широкую проблему современного здравоохранения: расходы всё сильнее зависят от дорогостоящей специализированной терапии, а лекарственные закупки приходится оценивать одновременно с точки зрения цены и надёжности поставок.
В опубликованном в ноябре 2025 года обзоре Health at a Glance Организация экономического сотрудничества и развития (ОЭСР) отмечает увеличение роли лекарств, используемых непосредственно в медицинских учреждениях.
В 15 странах ОЭСР доля таких препаратов в совокупных фармацевтических расходах выросла с 21% в 2013 году до 25% в 2023 году. Среди факторов организация называет распространение дорогостоящих методов лечения онкологических, иммунологических и редких заболеваний.
Эти показатели нельзя напрямую сравнивать с российской структурой тендеров: методики учёта различаются. Но оба массива данных указывают на возрастающую финансовую значимость специализированной терапии.
В мае 2025 года Всемирная ассамблея здравоохранения впервые приняла резолюцию, признающую редкие заболевания глобальным приоритетом здравоохранения.
В августе 2026 года ВОЗ представила дальнейший процесс подготовки десятилетнего глобального плана действий, который должен объединить вопросы диагностики, доступности лечения, финансирования и организации помощи пациентам с редкими заболеваниями.
Параллельно международная дискуссия всё больше затрагивает устойчивость лекарственных поставок.
В сентябре 2026 года ОЭСР опубликовала исследование Strengthening the EU’s Medical Supply Chains, посвящённое уязвимостям производства и распределения медицинской продукции. Авторы отмечают зависимость отдельных национальных рынков от небольшого числа поставщиков и необходимость более точного прогнозирования спроса.
В Европейском союзе эта проблема уже влияет на регулирование государственных закупок.
В мае 2026 года Совет ЕС и Европейский парламент достигли предварительного соглашения по законодательству о критически важных лекарственных средствах (Critical Medicines Act). Предлагаемый подход предусматривает учёт устойчивости поставок при закупочных процедурах, развитие совместных закупок и расширение возможностей обеспечения орфанными препаратами.
Таким образом, международный опыт показывает, что минимальная цена контракта перестаёт быть единственным достаточным критерием эффективности лекарственных закупок. Всё большее значение приобретают бесперебойность поставок, диверсификация производителей и способность системы обеспечивать пациентам непрерывное лечение.
- Госзакупки лекарств в сентябре сократились на 21,4%: какие препараты обеспечили рост
- Госзакупки жизненно важных лекарств выросли на 18,4%: почему снижение цен не остановило рост расходов
Контекст рынка и отрасли:
Рост контрактов ещё не означает увеличения доступности лечения
Для правильной интерпретации результатов Headway важно понимать особенности методики.
Анализ построен по дате проведения аукциона, а денежные показатели рассчитываются на основе стоимости контрактных позиций. В некоторых случаях, когда победитель определён, но контракт ещё не опубликован, используются сведения тендерной документации.
Следовательно, представленные суммы не тождественны фактически перечисленным бюджетным средствам или стоимости лекарств, уже поступивших в медицинские учреждения.
В отчёте также отсутствует систематическое сопоставление стоимости закупок с количеством приобретённых упаковок, доз, курсов терапии и обеспеченных пациентов.
Поэтому увеличение контрактов на 21,2% не позволяет заключить, что лекарственное обеспечение населения улучшилось в той же пропорции.
Для пациентов существенны другие показатели: получил ли человек назначенный препарат, насколько своевременно началось лечение и удалось ли продолжать его без перерывов.
Для врачей важна предсказуемость лекарственного обеспечения, особенно при хронических, онкологических и редких заболеваниях, когда нарушение схемы терапии может иметь серьёзные последствия.
Для организаторов здравоохранения главный вопрос заключается в способности превратить растущие финансовые обязательства в реальные, своевременные и клинически обоснованные поставки.
Дальнейшее развитие рынка будет определяться не только размером выделенных средств, но и закупочным календарём, ценами на дорогостоящие препараты, конкуренцией поставщиков и результативностью специализированных программ.
Поэтому итоги 2026 года потребуют оценки не только объёма заключённых контрактов, но и фактического исполнения закупок.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway. Аналитический обзор рынка тендерных закупок лекарственных средств по итогам III квартала 2026 года
- OECD. Health at a Glance 2025: Pharmaceutical Expenditure, 13 ноября 2025 года
- World Health Organization. Global Action Plan on Rare Diseases: Process and Next Steps, 31 августа 2026 года
- OECD. Strengthening the EU’s Medical Supply Chains: International Co-operation and New Technologies for Better Emergency Preparedness, 22 сентября 2026 года
- Council of the European Union. Critical Medicines Act: Council and Parliament Reach Provisional Deal, 12 мая 2026 года