Урологические препараты в России — 9 месяцев 2026 года
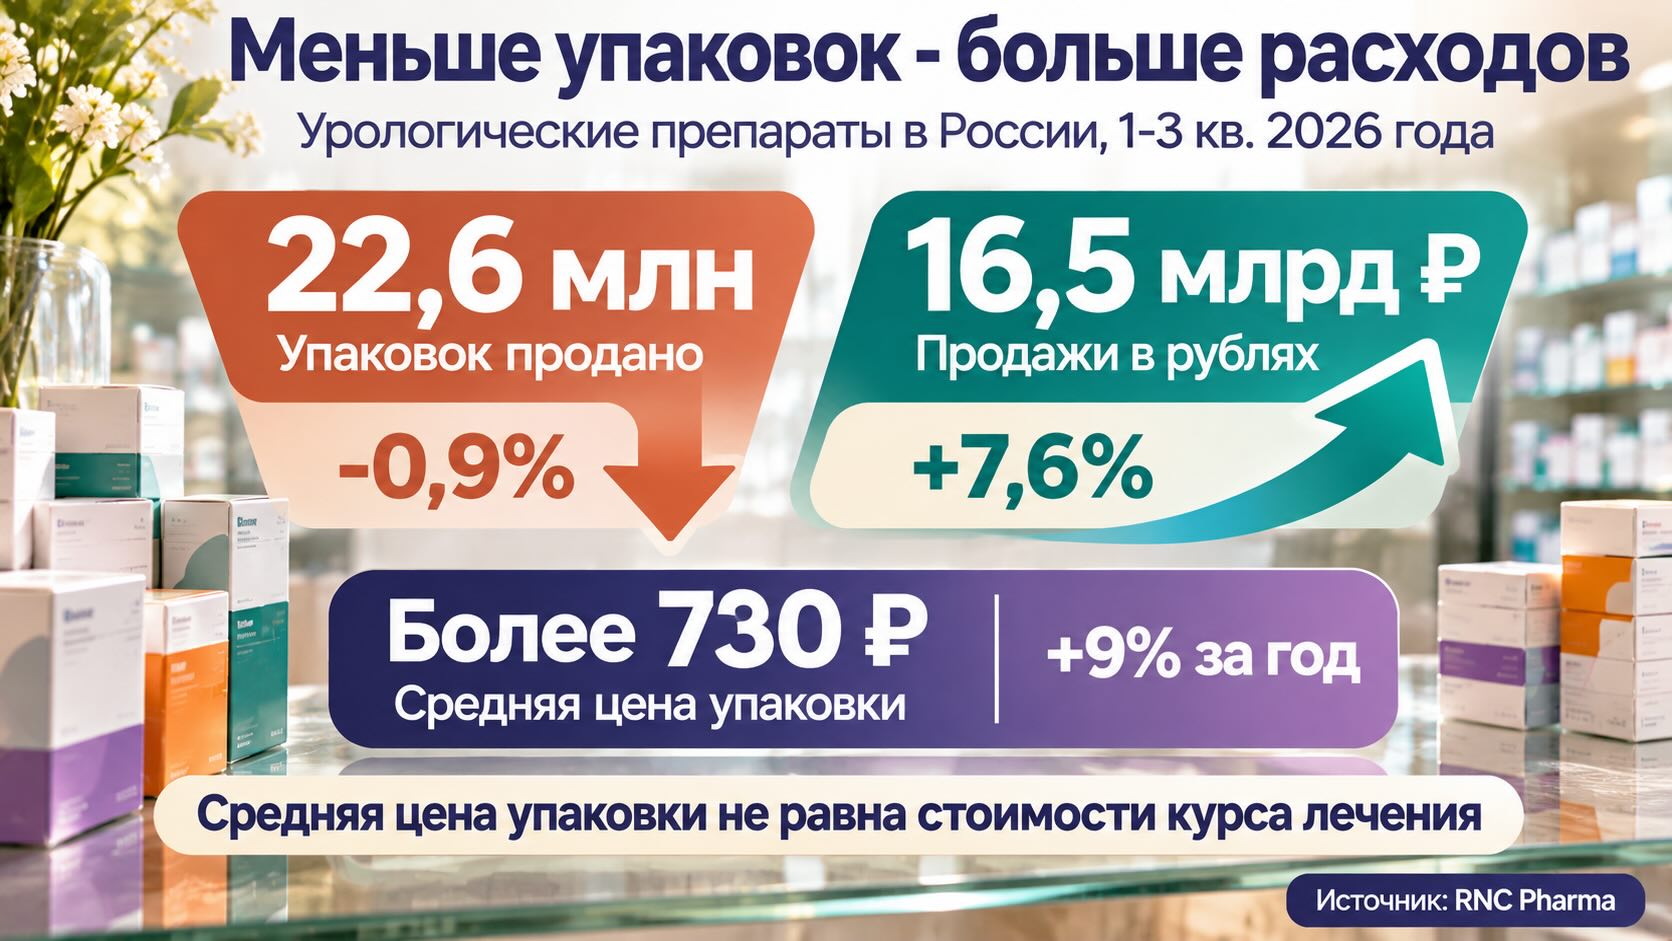
За январь-сентябрь 2026 года продажи в рублях выросли на 7,6%, хотя число проданных упаковок сократилось на 0,9%
Российские покупатели потратили на исследуемый сегмент урологических препаратов 16,5 млрд рублей, приобретя немного меньше упаковок, чем годом ранее. По данным RNC Pharma, средняя цена проданной упаковки увеличилась примерно на 9% и превысила 730 рублей. Чтобы понять, как это отражается на личных расходах, важно различать среднюю цену по рынку и стоимость конкретного назначенного лечения.
Обзор RNC Pharma охватывает розничные продажи двух групп по классификации EphMRA: G04A — противомикробные средства и антисептики для урологического применения, G04X — прочие урологические препараты. Продукты, влияющие на потенцию и фертильность, исключены. Поэтому приведённые цифры описывают определённую часть рынка, а не все лекарства, которые могут назначаться урологическими пациентам.
За девять месяцев 2026 года в этом сегменте продано 22,6 млн упаковок. Денежный объём рассчитан в розничных ценах с учётом НДС. Это сумма продаж конечным покупателям; данных о прибыли производителей или аптек в обзоре нет.
Похожая динамика наблюдалась и в 2025 году: за полный год продажи в упаковках практически не изменились, прибавив 0,1%, а в рублях выросли на 13,8%. Таким образом, увеличение расходов при почти неизменном количестве упаковок сохраняется второй год подряд.
Почти две трети расходов приходятся на три марки
В исследуемом сегменте представлены 48 торговых марок от 63 компаний. Однако большая часть денег покупателей приходится на небольшое число лидеров.
Канефрон компании «Бионорика» занимает 38,3% денежного объёма. Его продажи в рублях выросли на 10%, хотя в упаковках сократились на 4%. Такая разница показывает, что средняя сумма, приходящаяся на проданную упаковку бренда, увеличилась. При этом обзор не позволяет определить, насколько изменились цены одинаковых упаковок и какую роль сыграло соотношение разных форм выпуска.
У Монурала компании «Замбон» доля составляет 15,6%. Продажи оригинального препарата фосфомицина выросли в обоих измерениях: на 9% в рублях и на 3% в упаковках. Цистон компании «Хималайя», занимающий третью позицию с долей 8,8%, потерял по 4% в денежном и натуральном выражении.
В сумме три лидера получают 62,7% выручки сегмента, а первая десятка — 88,7%. Это расчёт АПТЕКИУМ по опубликованным долям RNC Pharma. Такие показатели помогают понять распределение расходов, но место в рейтинге продаж само по себе ничего не говорит о сравнительной эффективности препаратов или об их пригодности для конкретного пациента.
Почему средняя цена урологических препаратов требует пояснения
Средневзвешенная цена отвечает на простой вопрос: сколько рублей в среднем пришлось на одну проданную упаковку. Если разделить 16,5 млрд рублей на 22,6 млн упаковок, получится около 730 рублей.
Но на этот показатель влияют сразу два процесса. Первый — изменение цен конкретных упаковок. Второй — изменение состава покупок: соотношения препаратов, дозировок, форм выпуска и размеров упаковок.
Представим, что покупатели стали чаще выбирать большие упаковки. Средняя сумма за упаковку может увеличиться даже при неизменных ценниках. При этом стоимость одной таблетки способна остаться прежней или оказаться ниже. Это условный пример того, как работает показатель, а не установленная причина нынешней динамики.
Поэтому рост средней цены на 9% нельзя автоматически прочитать как «каждый препарат подорожал на 9%» или «каждый пациент стал платить за лечение на 9% больше». В методологических пояснениях Росстат также разделяет изменение средних цен и индексы цен: средняя величина зависит в том числе от ассортиментных и структурных сдвигов.
Для оценки подорожания привычного лекарства нужно сравнивать одинаковые дозировки, формы выпуска и размеры упаковок. А для оценки расходов на лечение — учитывать весь назначенный курс.
У отдельных препаратов средняя цена снизилась
Общая динамика сегмента скрывает заметные различия между марками.
По данным RNC Pharma, средняя цена Фурагина снизилась на 7%, Фурамага — на 11% относительно января-сентября 2025 года. Это исключения на фоне общего повышения средней стоимости в категории.
У Нитроксолина ситуация другая: количество проданных упаковок сократилось на 9%, а денежный объём практически сохранился, увеличившись на 0,3%. У Блемарена отмечен самый высокий денежный прирост среди первой десятки — 15%. Однако этот показатель характеризует увеличение суммы продаж, а не изменение цены одинаковой упаковки.
Различия между марками важны для понимания личных расходов: общерыночная средняя может заметно расходиться с тем, что человек видит при покупке своего препарата.
Быстрый рост дженериков пока не означает вытеснения оригинала
Отдельный сюжет обзора — конкуренция среди препаратов фосфомицина. По данным RNC Pharma, воспроизведённые препараты этого действующего вещества представлены 16 фармкомпаниями.
Дженерик — лекарство, разработанное как воспроизведённая версия уже разрешённого оригинального препарата. Как поясняет Европейское агентство по лекарственным средствам (EMA), он содержит то же действующее вещество и применяется в соответствующих дозах для лечения тех же заболеваний. Название, упаковка и вспомогательные компоненты могут различаться.
RNC Pharma отмечает кратный рост продаж российских брендов Мономицин компании «Эркафарм» и Экофомурал компании «Авва» — в 11 и 2 раза соответственно. При этом в краткой публикации не раскрыты абсолютные объёмы этих продаж и не уточнено, к какому показателю относятся приведённые множители — рублям или упаковкам.
Без исходной базы масштаб такого роста оценить трудно. Увеличение в несколько раз возможно и у марки с небольшими первоначальными продажами. По одной относительной динамике нельзя определить, насколько существенно изменилось распределение рынка.
Кроме того, одновременно растут продажи оригинального Монурала, в том числе в упаковках. Поэтому представленные данные показывают развитие отдельных дженериков, но не доказывают вытеснение оригинального препарата.
Упаковки не показывают, сколько людей получили лечение
Снижение продаж на 0,9% может вызывать вопрос: стали ли люди экономить на необходимой терапии? Обзор не позволяет дать такой ответ.
Одна упаковка не равна одному пациенту или одному курсу. На количество проданных упаковок могут влиять их размеры, длительность применения и изменение состава покупок. В предоставленных данных эти факторы отдельно не рассмотрены.
Из розничной статистики также нельзя определить, уменьшилась ли заболеваемость, сколько пациентов отказались от покупки и изменилось ли соблюдение назначений. Для таких выводов нужны дополнительные сведения о пациентах, назначениях и причинах покупательских решений.
Читайте также на АПТЕКИУМ:
- Российский фармрынок растёт без увеличения продаж упаковок: дорогие препараты меняют структуру рынка
- Россияне тратят на лекарства больше, но покупают меньше упаковок
Контекст рынка и отрасли:
Расходы на лечение стоит считать по конкретному назначению
Для покупателя полезный ориентир — стоимость полного курса при назначенной дозировке. Более низкая цена отдельной упаковки не всегда означает меньшие итоговые расходы: упаковок может потребоваться больше.
Если стоимость терапии становится существенной нагрузкой, возможные варианты стоит обсудить с лечащим врачом. При таком обсуждении важны действующее вещество, дозировка, лекарственная форма и применимость замены к конкретному назначению. Само присутствие двух средств в одном урологическом рейтинге не делает их взаимозаменяемыми.
Для врачей эти данные подчёркивают значение разговора о доступности назначений. Для оценки ситуации в здравоохранении следующий содержательный шаг — сопоставить цены одинаковых препаратов, расходы на сопоставимые курсы и сведения о том, получают ли пациенты необходимое лечение. Рост розничной выручки сам по себе этих вопросов не решает.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. «Средняя цена на урологические препараты в российской фармрознице выросла за год на 9%». 9 ноября 2026 года. Данные «Аудита розничных продаж ЛП в России (total sell out)» за январь-сентябрь 2026 года
- European Medicines Agency. Generic and hybrid medicines. Определение дженериков и основные принципы их оценки
- Росстат. Методологические положения о наблюдении за потребительскими ценами. Раздел 9 «Расчет средних цен (тарифов) на товары и услуги» — объяснение влияния ассортиментных и структурных изменений на средние цены