1 июля 2026: БАД в США меняют модель спроса
Американский рынок БАД меняет правила игры: потребители уходят от «витаминов на все случаи жизни» к точечным решениям
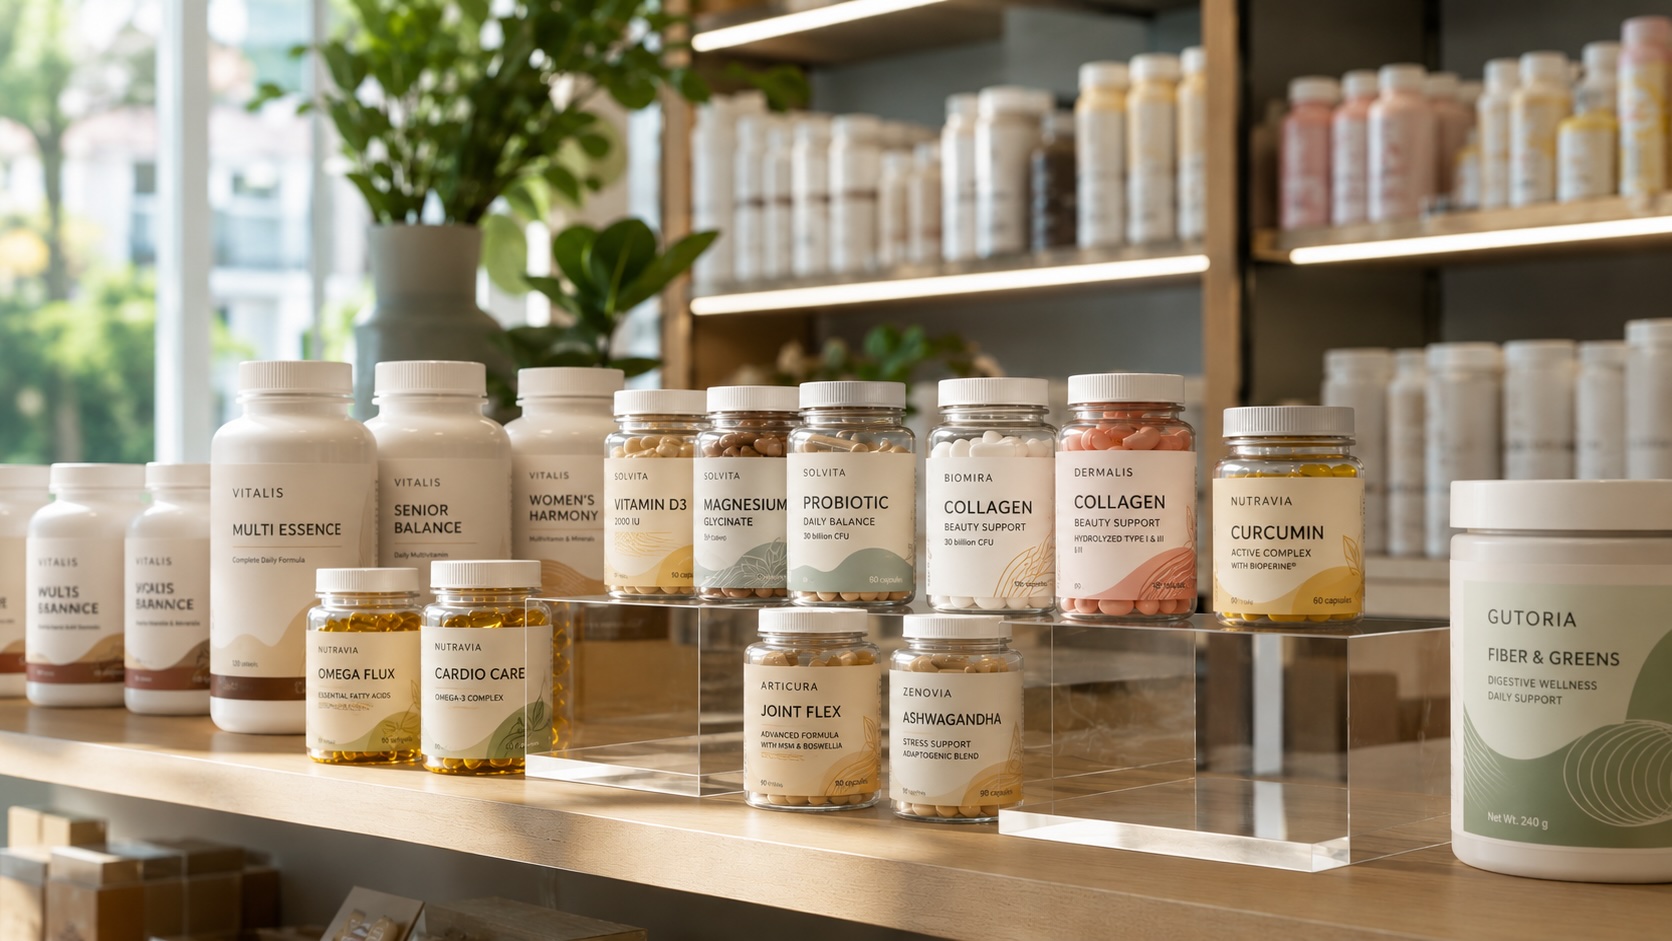
Анализ данных 11 циклов национального исследования NHANES (1999–2023), опубликованный в журнале JAMA Network Open, показывает устойчивый рост использования БАД среди взрослых американцев. Однако главная тенденция заключается не в самом росте, а в изменении структуры спроса. Потребители все чаще выбирают отдельные витамины, минералы и специализированные добавки вместо традиционных поливитаминов. Особенно быстро растет использование витамина D, омега-3, цинка, магния, куркумина, коллагена, пробиотиков и ашваганды. Наиболее активными потребителями остаются люди старше 65 лет. Для мировой индустрии БАД это сигнал дальнейшего перехода к персонализированным продуктам, тогда как для регуляторов — повод усилить контроль за эффективностью и безопасностью таких средств.
Рост рынка оказался следствием изменения поведения потребителей
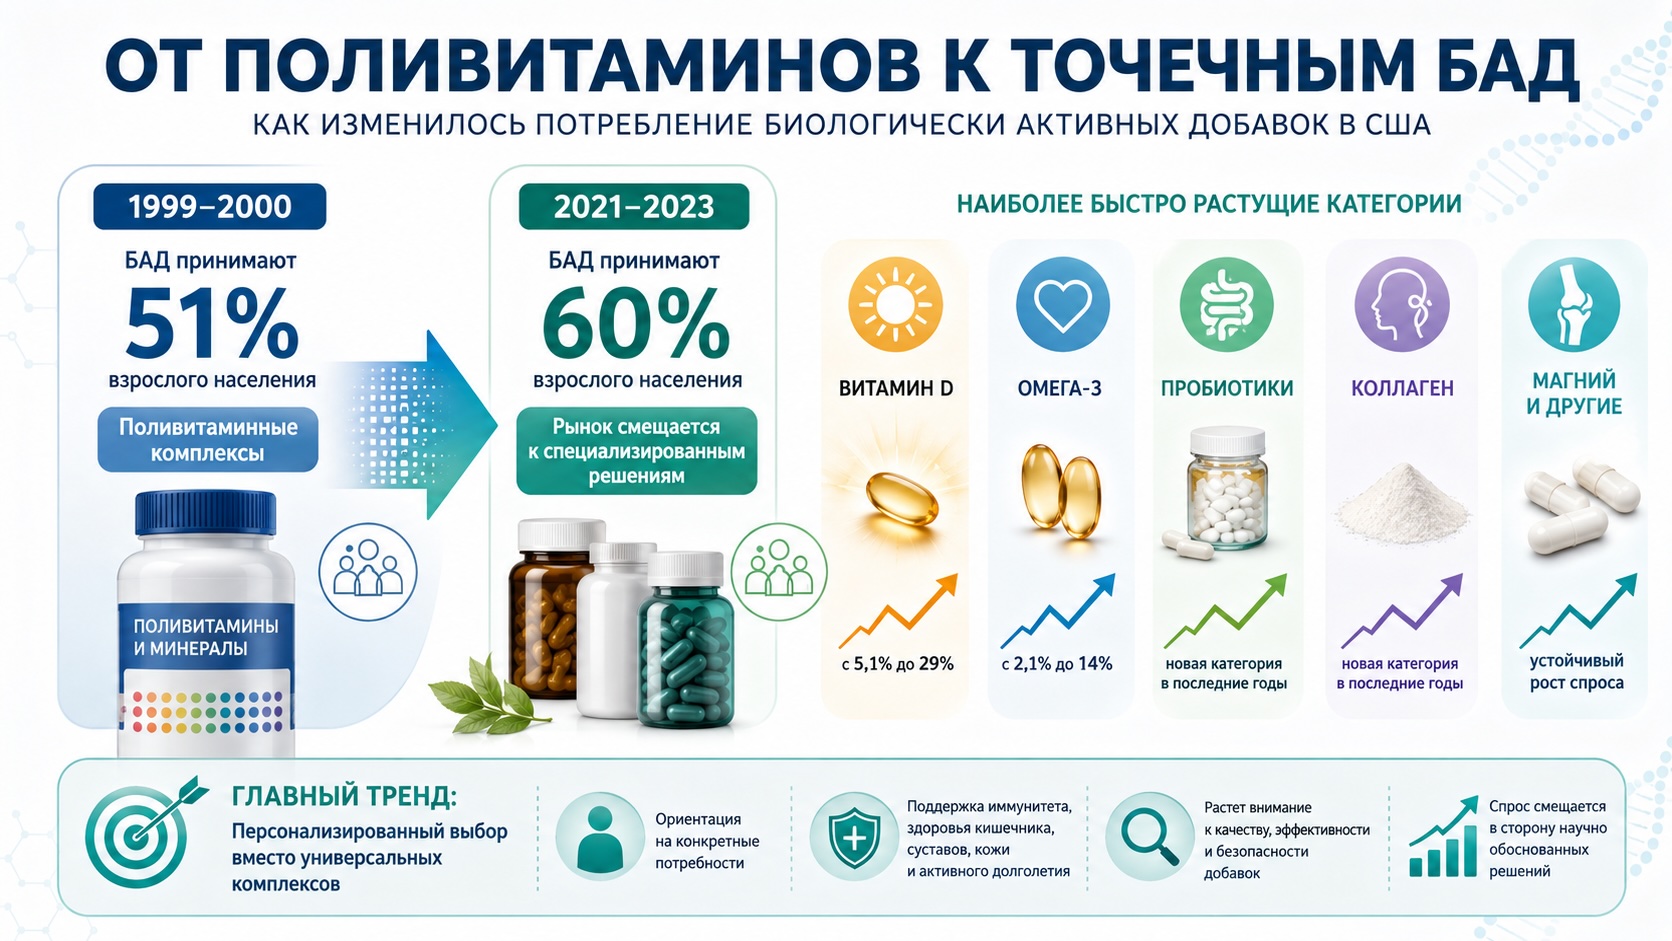
На первый взгляд результаты выглядят достаточно скромно: распространенность использования БАД увеличилась с 51% в 1999–2000 годах до 60% в 2021–2023 годах.
Однако аналитически более важен другой показатель.
Рост происходил неравномерно.
Авторы отмечают, что наиболее заметное ускорение началось после 2009–2010 годов, а дополнительный импульс рынок получил в период пандемии COVID-19, когда резко вырос интерес к средствам, позиционируемым для поддержки иммунитета. Это говорит о том, что изменения связаны не столько с демографией, сколько с эволюцией отношения населения к профилактике здоровья.
Еще один важный сигнал — увеличилась доля людей, принимающих сразу несколько добавок одновременно. Это означает, что БАД все чаще становятся частью постоянной стратегии заботы о здоровье, а не разовой покупкой.
Поливитамины перестают быть центром рынка
Наиболее интересная цифра исследования вовсе не рост общего потребления.
Использование поливитаминно-минеральных комплексов снизилось с 35% до 31%.
Одновременно практически все категории специализированных продуктов демонстрируют рост.
Особенно выделяются:
- витамин D — с 5,1% до 29%;
- омега-3 — с 2,1% до 14%;
- цинк — с 4,6% до 11%;
- ликопин — с 1,3% до 9,6%;
- куркумин — с 0,6% до 5,2%.
Кроме того, в последних циклах NHANES появились новые категории, которые ранее практически не фиксировались: коллаген, гиалуроновая кислота, ашваганда, бузина, пре- и пробиотики. Это отражает фундаментальный переход рынка от универсальных продуктов к решениям под конкретный запрос потребителя.
Победителями становятся продукты с понятным сценарием применения
Еще несколько лет назад производители активно продвигали идею «принимать комплекс витаминов для общего здоровья».
Сегодня эта стратегия постепенно теряет эффективность.
Современный потребитель чаще ищет решение конкретной задачи:
- иммунитет;
- здоровье кишечника;
- здоровье суставов;
- красота кожи;
- поддержка активного долголетия;
- восстановление после физических нагрузок.
Такой подход значительно проще объяснить маркетингово и легче связать с образом жизни покупателя.
Даже если клинические доказательства для многих популярных добавок остаются ограниченными, коммуникация вокруг конкретной проблемы воспринимается потребителями гораздо убедительнее, чем обещание «общего укрепления организма».
Не все тренды пережили проверку временем
Исследование показывает, что рынок способен самостоятельно избавляться от категорий, потерявших доверие.
За последние два десятилетия резко снизилось использование:
- женьшеня;
- гинкго;
- карнитина;
- ряда микроэлементов, включая никель, ванадий, кремний и олово.
Подобные изменения обычно происходят под влиянием сразу нескольких факторов:
- появления новых исследований;
- регуляторных ограничений;
- снижения маркетинговой активности;
- смены потребительской моды.
Для производителей это важное напоминание: даже очень популярная категория не гарантирует долгосрочного спроса без убедительной научной базы и постоянного обновления коммуникационной стратегии.
Старение населения становится главным драйвером отрасли
Самый быстрый рост зафиксирован среди людей старше 65 лет.
Если в начале наблюдений БАД принимали 62% представителей этой группы, то теперь уже 78%.
Это значительно выше среднего уровня по населению.
Для фармацевтической отрасли данный показатель имеет двойное значение.
С одной стороны, именно пожилые потребители становятся наиболее привлекательной аудиторией для производителей.
С другой — именно у этой группы максимален риск лекарственных взаимодействий, поскольку многие пациенты одновременно принимают несколько рецептурных препаратов. Авторы исследования отдельно подчеркивают необходимость постоянного мониторинга безопасности таких сочетаний.
Следующий этап конкуренции будет происходить вокруг доказательности
Авторы исследования сознательно делают акцент на ограниченности доказательной базы для значительной части популярных добавок.
Это, вероятно, станет одним из ключевых факторов развития рынка в ближайшие годы.
Чем активнее развивается сегмент персонализированных БАД, тем выше запрос со стороны врачей, регуляторов и страховщиков на подтверждение эффективности конкретных продуктов.
Именно поэтому во многих странах усиливается внимание к вопросам качества производства, стандартизации состава, клинических исследований и оценки лекарственных взаимодействий.
Российское регулирование движется в том же направлении
Российские изменения 2026 года хорошо вписываются в международную тенденцию.
Введенные Правительством РФ критерии качества и эффективности БАД означают постепенный переход от регистрации продукции по формальным признакам к оценке доказательности и производственной дисциплины.
Для международных компаний это повышает требования при выводе продукции на российский рынок.
Для отечественных производителей возрастает ценность инвестиций в исследования, систему контроля качества и прозрачность производства.
Если мировой рынок делает ставку на персонализацию, российский регулятор одновременно пытается повысить доверие к отрасли через усиление требований к качеству продукции.
Читайте также на АПТЕКИУМ:
- Добавки для сна теряют безусловное доверие и меняют поведение рынка
- БАДы входят в зону медицинской ответственности
Контекст рынка и отрасли:
Портфель разработок БАД становится более адресным — и это меняет коммерческие стратегии
Для производителей главный вывод заключается в том, что конкурировать исключительно широкими линейками поливитаминов становится все сложнее. Рост концентрируется в нишевых категориях с четко сформулированным потребительским запросом.
Аптечным сетям имеет смысл пересматривать ассортимент в пользу сегментов, связанных с иммунитетом, здоровьем кишечника, суставов, кожи и активным долголетием, одновременно усиливая профессиональное консультирование покупателей.
Маркетинговые бюджеты, вероятно, будут все активнее перераспределяться в пользу образовательного контента, персонализированных коммуникаций и продуктов с более убедительной доказательной базой.
Для российских производителей открывается возможность занять освободившиеся ниши при условии соответствия новым требованиям качества и способности подтверждать эффективность своих продуктов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Emerging Patterns in Dietary Supplement Use Among US Adults, 1999–2023 — JAMA Network Open
- Dietary Supplement Use: United States, August 2021–August 2023 — CDC National Center for Health Statistics
- National Health and Nutrition Examination Survey (NHANES)
- Office of Dietary Supplements, National Institutes of Health
- Dietary Supplement Health and Education Act (DSHEA) — U.S. Food and Drug Administration