RNC Pharma 1 июля 2026: Рынок гормональной контрацепции теряет натуральный спрос
Впервые за три года рынок гормональной контрацепции в России вошёл в фазу снижения натурального спроса, несмотря на продолжающийся рост денежных продаж
Российский рынок системных гормональных контрацептивов демонстрирует качественную смену этапа развития. Денежный объём категории продолжает увеличиваться, однако впервые за последние три года сокращается физическое потребление препаратов. Это означает, что рынок больше не растёт за счёт расширения числа покупок, а поддерживается преимущественно ценовым фактором, переходом пациентов на более крупные упаковки и сохранением высокой лояльности к ведущим международным брендам.
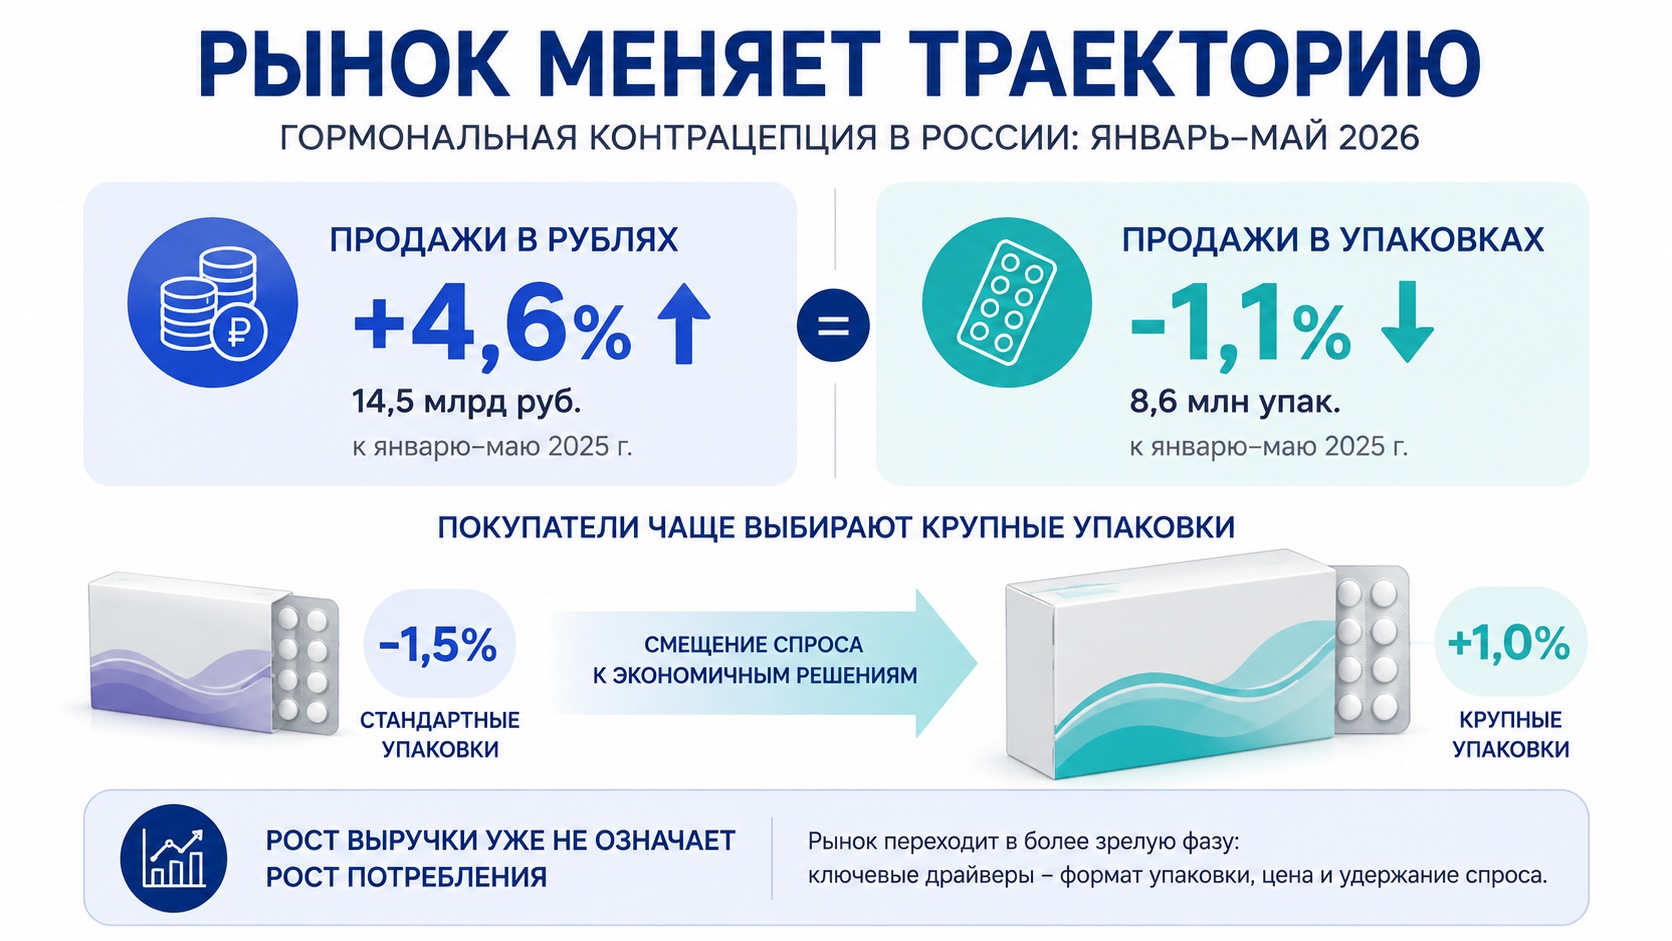
По данным аналитической компании RNC Pharma, в январе–мае 2026 года продажи системных гормональных контрацептивов в России достигли 14,5 млрд руб., что на 4,6% выше аналогичного периода прошлого года. Одновременно натуральные продажи снизились на 1,1% — до 8,6 млн упаковок. Для категории это первый подобный сигнал после нескольких лет восстановления спроса. При этом рынок остаётся крайне концентрированным: почти 90% денежного оборота контролируют Bayer Healthcare и Gedeon Richter. Дополнительной особенностью периода стало ускорение перехода потребителей на крупные упаковки, а также постепенное появление российских аналогов, которые пока не оказывают существенного влияния на расстановку сил.
Денежный рынок продолжает расти, но покупают уже не больше
На первый взгляд ситуация выглядит благополучно. Денежный объём категории продолжает увеличиваться как по итогам 2025 года, так и в первые пять месяцев 2026 года.
Однако принципиально важнее другое наблюдение: рост выручки впервые перестал сопровождаться ростом физического потребления.
График хорошо показывает изменение динамики.
В 2022–2025 годах рынок ежегодно увеличивался одновременно и в рублях, и в упаковках. Уже в январе–мае 2026 года эта связь нарушилась:
- продажи в рублях выросли до 14,5 млрд руб.;
- количество реализованных упаковок сократилось до 8,6 млн.
Для фармацевтического рынка подобная дивергенция обычно означает переход зрелой категории в новую фазу, когда денежный рост обеспечивается уже не расширением спроса, а изменением структуры потребления.
Рост выручки впервые перестал сопровождаться ростом физического потребления. Для фармацевтического рынка подобная дивергенция обычно означает переход зрелой категории в новую фазу, когда денежный рост обеспечивается уже не расширением спроса, а изменением структуры потребления.
Главный драйвер — не цены сами по себе, а укрупнение упаковок
Наиболее интересная особенность исследования — изменение поведения покупателей.
Практически во всех ведущих брендах растут продажи упаковок №84, тогда как стандартные упаковки постепенно теряют объёмы.
Наиболее показательные примеры:
- Джес: продажи упаковки №84 выросли почти на 11%;
- Клайра: крупная упаковка прибавила около 19%;
- по рынку в целом крупные фасовки увеличили продажи, тогда как небольшие упаковки продолжили снижение.
Это означает, что значительная часть покупателей не отказывается от терапии, а предпочитает покупать препарат сразу на более длительный период.
Такой переход позволяет снизить стоимость одной таблетки для пациента, уменьшить число посещений аптек и повысить удобство длительного применения.
Компания RNC Pharma отдельно отмечает, что даже после пересчёта на минимальные единицы дозирования фиксируется небольшое снижение потребления (-0,3%). Следовательно, эффект объясняется не только укрупнением упаковок — спрос действительно начал немного сокращаться.
Категория остаётся одной из самых концентрированных на российском фармрынке
Структура рынка практически не меняется.
Несмотря на наличие 47 торговых марок и более 90 SKU, рынок фактически контролируется двумя международными производителями.
По опубликованным данным:
- Bayer Healthcare: занимает около 55% денежного рынка;
- Gedeon Richter: занимает около 34% денежного рынка.
Иными словами, около 88% всей категории приходится всего на две компании.
Подобная концентрация встречается далеко не во всех терапевтических сегментах и означает высокую устойчивость лидеров к конкурентному давлению.
Особенно показательна ситуация внутри первой тройки брендов:
- Джес: 17,6% рынка;
- Клайра: 15,2% рынка;
- Ярина: 10,6% рынка.
Все три препарата принадлежат компании Bayer Healthcare, что дополнительно усиливает доминирование компании.
Почему отдельные бренды резко меняют динамику
Не все изменения отражают реальные предпочтения пациентов.
Наиболее яркий пример — Три-Мерси компании Aspen.
Десятикратный рост продаж связан не с резким увеличением спроса, а с восстановлением регулярных поставок после продолжительного периода дефицита. После перебоев импорта рынок получил новые партии препарата, что автоматически привело к эффекту низкой базы.
Похожая ситуация наблюдается и у индийского бренда Джейна компании Sun Pharmaceutical.
Высокие темпы роста объясняются относительно небольшими стартовыми объёмами и постепенным расширением присутствия на российском рынке.
Подобные примеры показывают, что оценивать динамику отдельных брендов без анализа логистики и доступности препаратов может быть ошибочно.
Импортозамещение появилось, но пока не меняет структуру рынка
Исследование фиксирует выход новых отечественных препаратов.
Среди наиболее заметных:
- ДляЖенс: производитель Фармасинтез;
- Дезерия: производитель Биннофарм.
Появление новых российских брендов важно с точки зрения долгосрочной устойчивости лекарственного обеспечения.
Однако говорить о перераспределении рынка пока преждевременно.
Высокая узнаваемость международных брендов, многолетняя врачебная практика их назначения и крайне высокая концентрация категории означают, что процесс импортозамещения здесь, вероятно, будет значительно более длительным, чем во многих других терапевтических сегментах.
Следующий этап конкуренции будет проходить не за новых пациенток
Если текущая тенденция сохранится, производителям придётся менять стратегию развития категории.
Рост за счёт расширения числа пользователей становится менее вероятным.
Конкуренция всё сильнее будет смещаться в направления:
- удержания существующих пациенток;
- оптимизации форматов упаковки;
- повышения приверженности терапии;
- развития сервисов сопровождения пациентов;
- продвижения препаратов с дополнительными клиническими преимуществами.
Для зрелых категорий именно такие механизмы часто становятся главным источником дальнейшего роста.
- Гормональная экспансия «Биннофарм Групп»: локализация переписывает правила игры в сегменте женского здоровья
- Фемтех-экспансия Gedeon Richter: ставка на биологию яичников и нехормональный контроль
Контекст рынка и отрасли:
Когда упаковка становится важнее бренда
Для аптечных сетей снижение натурального спроса означает необходимость более внимательно анализировать структуру продаж, а не только денежную выручку. Рост среднего чека может скрывать сокращение числа покупок.
Производителям стоит учитывать, что дальнейший потенциал категории всё больше зависит от удобства длительного применения препаратов, ассортимента крупных фасовки и способности удерживать существующих пользователей.
Для российских компаний появилось окно возможностей, однако высокая концентрация рынка показывает, что конкурировать предстоит прежде всего с сильными международными брендами, обладающими многолетним доверием врачей и пациентов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.