Headway 2 июля 2026: Рынок очищения крови в России меняет структуру спроса
Российский рынок устройств для экстракорпорального очищения крови переходит от экстенсивного роста к перераспределению долей между производителями, регионами и поставщиками
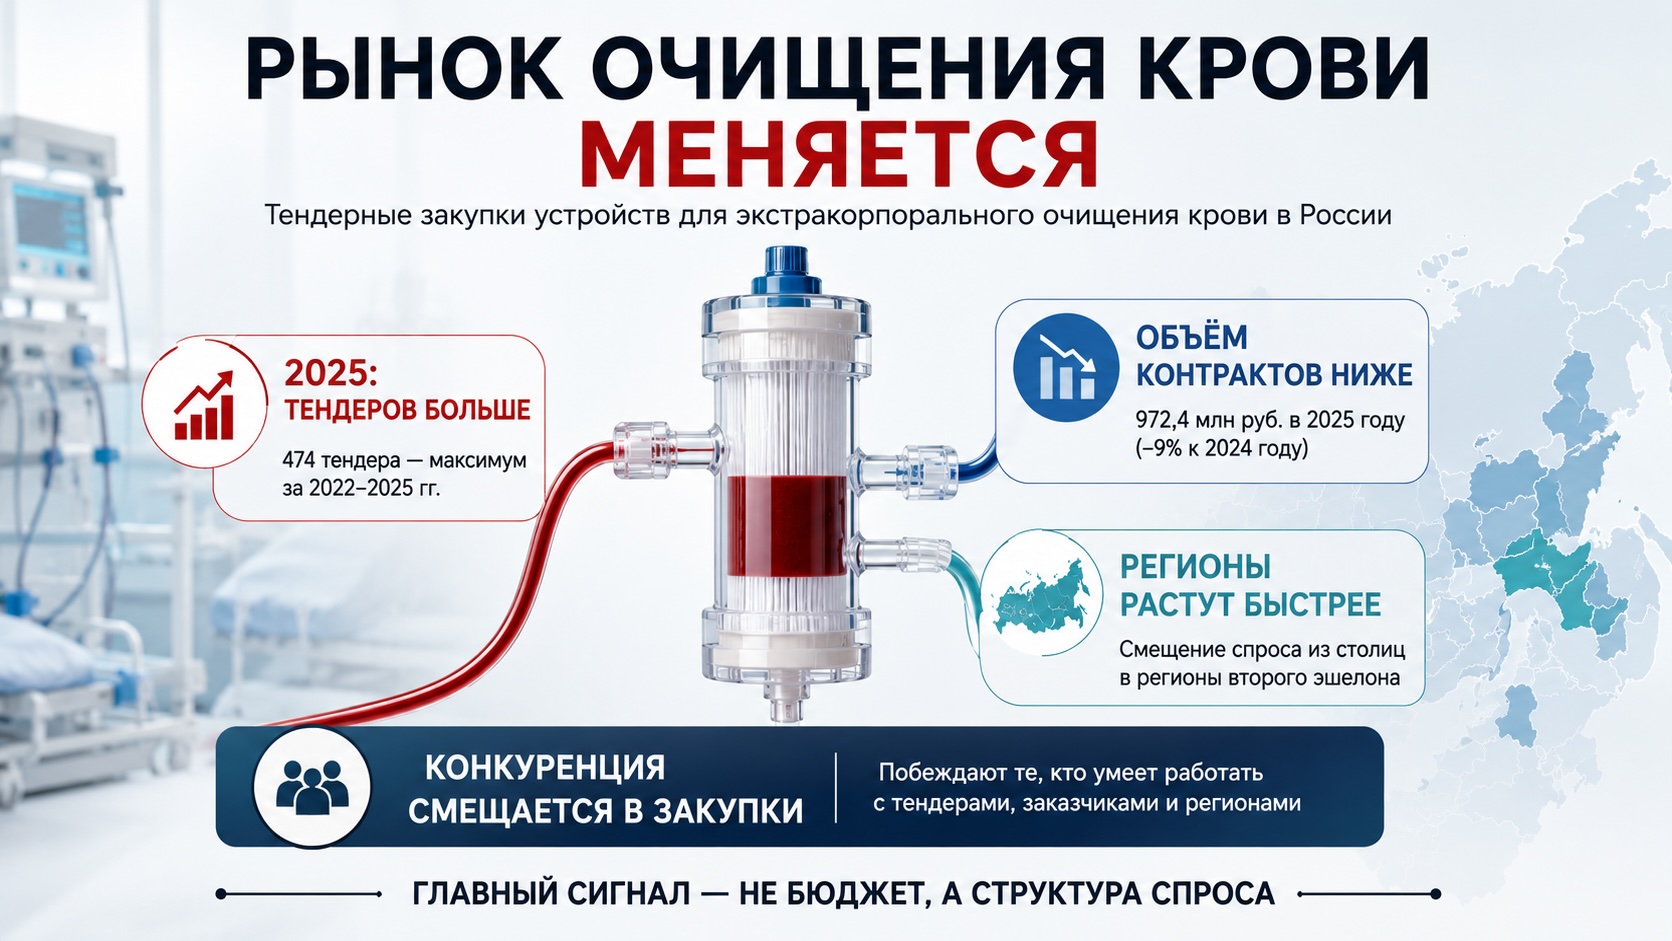
Рынок государственных закупок устройств для экстракорпорального очищения крови в России за четыре года практически удвоился: с 561,8 млн рублей в 2022 году до 972,4 млн рублей в 2025 году, а пик пришёлся на 2024 год, когда объём закупок превысил 1,07 млрд рублей. Однако ключевой вывод состоит не в самом росте рынка. В 2025 году число тендеров продолжило быстро увеличиваться, тогда как совокупная стоимость контрактов впервые снизилась. Это означает изменение характера закупок: рынок становится более фрагментированным, конкуренция усиливается, а рост обеспечивается уже не только увеличением бюджетов, но и расширением числа закупочных процедур, перераспределением регионального спроса и изменением структуры поставщиков. Для производителей это означает переход к более конкурентной модели развития, где значение будут иметь не только технологии, но и способность эффективно работать с региональными заказчиками и тендерной системой.
Что показывают цифры
По данным обзора Headway Company, совокупный объём государственных закупок устройств для экстракорпорального очищения крови составил:
- 561,8 млн руб. в 2022 году;
- 593,5 млн руб. в 2023 году (+6%);
- 1 074,1 млн руб. в 2024 году (+81%);
- 972,4 млн руб. в 2025 году (-9%).
На первый взгляд снижение в 2025 году может выглядеть как начало охлаждения рынка. Однако одновременно количество проведённых тендеров выросло с 396 до 474 (+20%), достигнув максимума за весь анализируемый период. Это важный сигнал: рынок не сокращается по активности, а меняет структуру.
Фактически государственные заказчики стали проводить больше закупок, но средняя стоимость каждой из них снизилась. Обычно подобная ситуация возникает при расширении круга медицинских учреждений, дроблении закупок или усилении конкурентного давления.
Настоящий тренд скрывается не в объёме рынка, а в структуре закупок
Наиболее заметным оказался разрыв между динамикой денежного объёма и количеством контрактов.
До 2024 года оба показателя росли практически синхронно. В 2025 году эта связь нарушилась: денежный рынок снизился, тогда как количество процедур продолжило увеличиваться.
Это означает переход рынка из стадии быстрого расширения в стадию насыщения.
Для производителей становится всё сложнее обеспечивать рост исключительно за счёт увеличения стоимости контрактов. Теперь выигрыш всё чаще определяется способностью присутствовать в большем числе тендеров.
Ещё один показатель изменения структуры — доля тендеров без фиксированного объёма поставки. В 2024 году она достигла 22% рынка, а в 2025 году снизилась до 15%. Несмотря на уменьшение, показатель остаётся существенно выше уровня 2022 года (3%). Это говорит о сохранении высокой неопределённости спроса со стороны государственных заказчиков.
Региональная карта рынка становится менее централизованной
За четыре года почти половина всех закупок пришлась на Центральный федеральный округ (47,6%), что подтверждает сохраняющуюся концентрацию рынка вокруг крупнейших федеральных клиник.
Однако более интересной выглядит динамика отдельных регионов.
Москва и Санкт-Петербург остаются крупнейшими рынками, но именно они продемонстрировали снижение объёмов закупок в 2025 году:
- Москва — минус 21%;
- Санкт-Петербург — минус 23%.
Одновременно ряд регионов показал взрывной рост:
- Пензенская область (+888%);
- Волгоградская область (+540%);
- Республика Бурятия (+449%);
- Республика Башкортостан (+399%);
- Калининградская область (+375%).
Важно понимать, что столь высокие проценты связаны с относительно небольшой базой предыдущего года. Тем не менее сам факт появления новых быстрорастущих региональных центров означает постепенное расширение географии применения технологий экстракорпоральной очистки крови.
Для производителей именно эти территории могут стать следующими точками роста.
Лидер рынка усилил позиции, но монополизации не происходит
Главным производителем остаётся компания «Эфферон».
По итогам 2022–2025 годов её суммарный объём закупок достиг 1,55 млрд рублей, а рыночная доля выросла с 29% до 54%, хотя относительно рекордного 2024 года произошло небольшое снижение.
Это говорит о двух процессах одновременно.
С одной стороны, лидер сохранил технологическое и коммерческое преимущество.
С другой — рынок перестал концентрироваться исключительно вокруг одного производителя.
Особенно быстро усиливает позиции компания «ПОКАРД». Если в начале периода её доля составляла около 9%, то к 2025 году она достигла 18%. Подобная динамика значительно превышает общий темп роста рынка и свидетельствует о постепенном усилении конкуренции среди российских производителей.
Совершенно противоположную картину демонстрируют отдельные зарубежные компании.
Например, японская Toray Industries сократила долю с 22% до 7%, а Jafron — с 13% до 2%.
Вероятнее всего, здесь сочетаются несколько факторов:
- активное импортозамещение;
- изменение логистики;
- усиление российских производителей;
- изменение структуры государственных закупок.
Без дополнительных данных нельзя утверждать, какой из факторов стал определяющим, однако общий тренд выглядит устойчивым.
Поставщики становятся новым фактором конкурентной борьбы
Интересной особенностью обзора является быстрое усиление новых поставщиков.
ООО «НПФ ПОКАРД» увеличило объём контрактов более чем в двадцать раз по сравнению с 2022 годом.
Компании «Галар», «Ремедиум Фарм» и «ФК Гранд Капитал» практически отсутствовали на рынке ещё два года назад, но уже вошли в число крупнейших поставщиков 2025 года.
Одновременно доля категории «прочие поставщики» сократилась с 92% до 42%.
Такое изменение обычно свидетельствует о консолидации рынка вокруг профессиональных специализированных участников.
Для производителей это означает, что выбор партнёров по дистрибуции становится всё более стратегическим фактором успеха.
Заказчики становятся менее разрозненными
Концентрация закупок постепенно усиливается и со стороны государственных медицинских организаций.
Если в 2022 году крупнейшие заказчики формировали лишь около одной пятой рынка, то в 2025 году на топ-15 пришлось уже более 40% закупок.
Это означает повышение значимости нескольких федеральных и региональных центров компетенций.
Наиболее крупным заказчиком остаётся Клиническая инфекционная больница имени С.П. Боткина в Санкт-Петербурге.
Одновременно усиливаются московские инфекционные стационары и ведущие многопрофильные клиники.
Для производителей это снижает стоимость продвижения технологий: работа с ограниченным числом крупнейших заказчиков потенциально оказывает всё большее влияние на рынок.
Следующий этап развития будет определяться не объёмом бюджета, а качеством конкуренции
Главная особенность 2025 года состоит в том, что экстенсивный рост рынка практически завершился.
Дальнейшее развитие будет зависеть от нескольких факторов:
- расширения клинических показаний;
- включения новых технологий в практические рекомендации;
- устойчивости государственного финансирования;
- скорости импортозамещения;
- появления новых отечественных решений.
Если объёмы бюджетного финансирования останутся стабильными, дальнейший рост рынка, вероятнее всего, будет происходить за счёт перераспределения долей между производителями, а не за счёт резкого увеличения общего рынка.
- «Фармасинтез-Медтех» перестраивает рынок диализа
- Российский медтех ускоряется на телемедицине и устройствах
Контекст рынка и отрасли:
Новые возможности смещаются из федеральных центров в региональные программы
Для производителей медицинских изделий главным сигналом становится изменение географии спроса.
Федеральные мегаполисы остаются крупнейшими покупателями, однако наиболее высокие темпы роста демонстрируют регионы второго эшелона.
Для коммерческих подразделений это означает необходимость пересмотра территориальных стратегий.
Для аптечного рынка влияние будет ограниченным, поскольку речь идёт о высокотехнологичной госпитальной продукции. Однако для компаний, работающих с государственными закупками медицинских изделий, значение региональных проектов будет продолжать увеличиваться.
Для маркетинговых подразделений возрастает ценность работы с экспертными центрами и клиническими лидерами мнений, тогда как для отделов продаж критичным становится расширение регионального присутствия.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.