HEADWAY 8 июля 2026: Рынок терапии гемофилии растёт за счёт новой профилактики кровотечений
Рынок терапии гемофилии в России: восстановление закупок сопровождается сменой самой модели лечения
После коррекции объёмов рынок вновь растёт, но главный тренд — не увеличение закупок факторов свёртывания, а постепенный переход к более длительной профилактике и нефакторной терапии. Это означает, что конкуренция всё больше смещается из области объёмов поставок в область клинической ценности и удобства лечения.
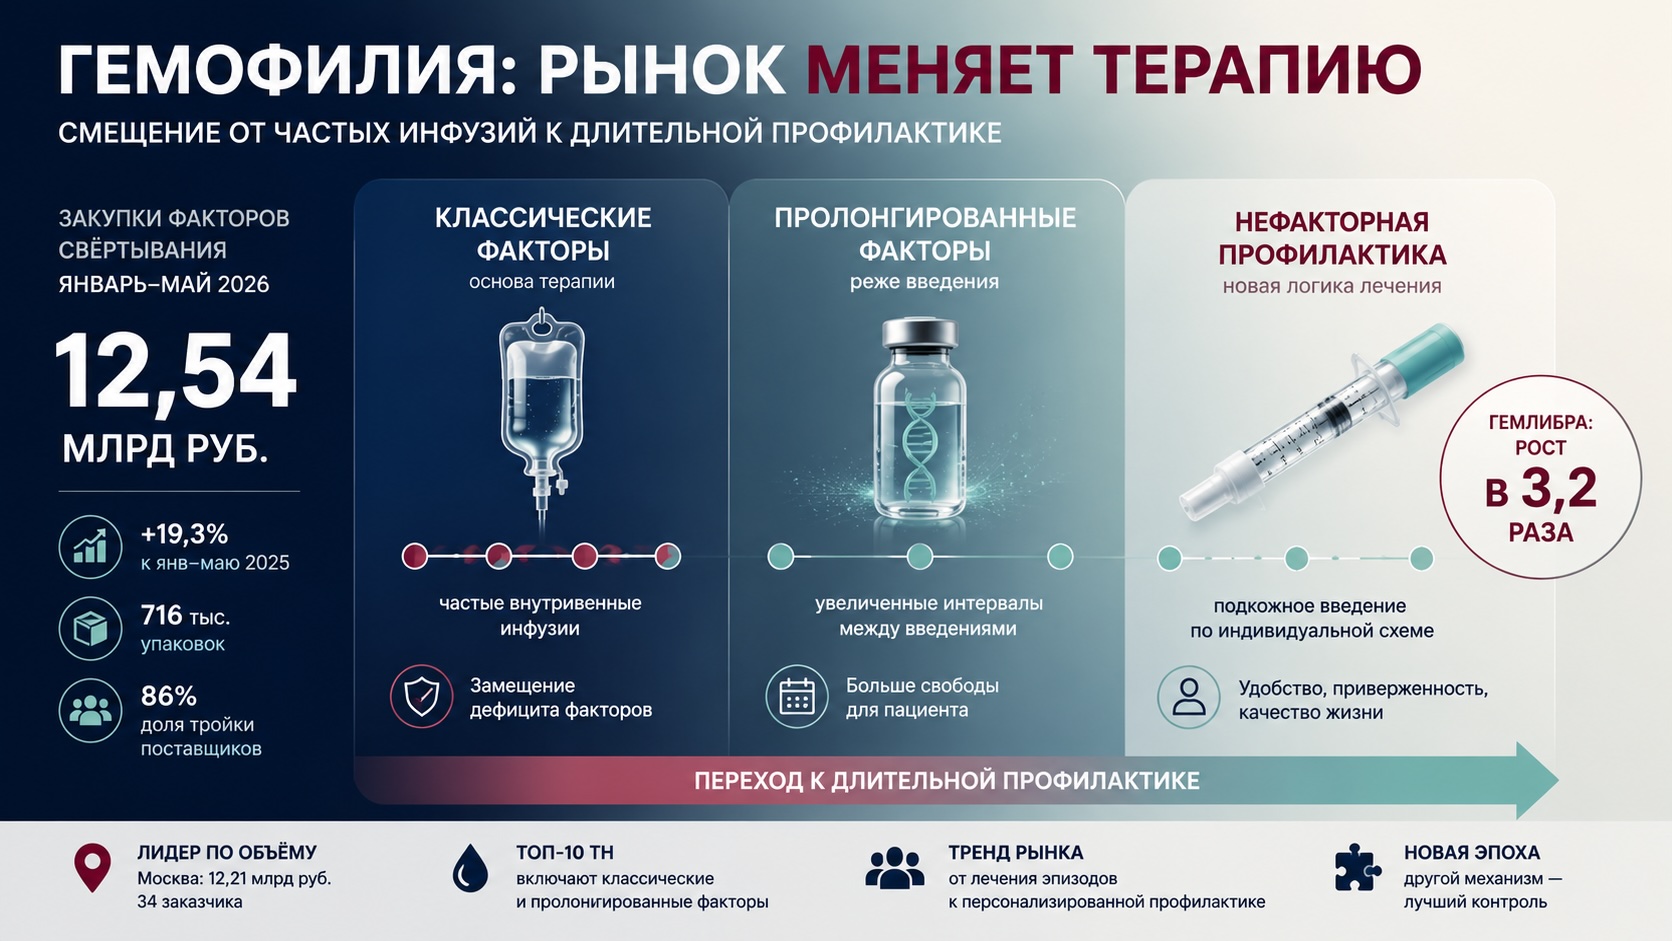
Российский рынок препаратов для терапии гемофилии продолжает перестраиваться. После снижения объёма закупок факторов свёртывания крови (АТХ B02BD) в 2025 году на 32,4% первые пять месяцев 2026 года демонстрируют восстановление: закупки выросли на 19,3% год к году и достигли 12,54 млрд рублей.
Однако наиболее важное изменение происходит не в динамике рынка, а в его внутренней структуре. Классическая заместительная терапия остаётся крупнейшим сегментом, но всё более заметную роль начинают играть пролонгированные факторы VIII и IX, а также нефакторная профилактика. Особенно показателен рост закупок эмицизумаба (Гемлибра), который за январь—май 2026 года увеличился примерно в 3,2 раза по сравнению с аналогичным периодом прошлого года. Всё это говорит о постепенном переходе рынка от лечения эпизодов кровотечений к долгосрочной профилактике заболевания.
Восстановление рынка после резкой коррекции
Продажи факторов свёртывания в последние годы остаются крайне волатильными.
После объёма 18,41 млрд рублей в 2021 году рынок вырос до 20,94 млрд рублей в 2022 году. Затем последовало резкое снижение почти вдвое — до 10,52 млрд рублей в 2023 году. Уже в 2024 году произошёл столь же выраженный отскок до 26,27 млрд рублей, после чего рынок вновь скорректировался до 17,77 млрд рублей по итогам 2025 года.
Такая динамика значительно превышает обычные колебания спроса и скорее отражает особенности государственных закупок, сроки проведения тендеров, перераспределение контрактов и формирование запасов, чем реальные изменения количества пациентов.
Поэтому рост закупок в январе—май 2026 года следует рассматривать как восстановление после коррекции предыдущего года, а не как начало нового этапа ускоренного расширения рынка.
Концентрация поставщиков остаётся чрезвычайно высокой
По данным аналитической компании Headway Company, три крупнейших поставщика формируют 86% объёма закупок факторов свёртывания.
Фактически рынок контролируется ограниченным числом компаний:
- Фармстандарт;
- Фармимэкс;
- Скопинфарм.
Подобная концентрация имеет двойственный эффект.
С одной стороны, крупные игроки способны обеспечивать стабильные поставки дорогостоящих препаратов и обладают необходимой производственной и логистической инфраструктурой.
С другой стороны, столь высокая концентрация означает, что любые изменения контрактной политики, производственных мощностей или стратегии нескольких компаний способны заметно повлиять на весь сегмент.
Лидерство брендов пока сохраняют классические факторы
В десятку крупнейших торговых наименований входят преимущественно препараты заместительной терапии:
- Гемате П;
- Эйтоплазм;
- Адвейт;
- Иммунин;
- Коагил-VII;
- Нувик;
- Элоктейт;
- Октофактор;
- Вилате;
- Идельвион.
Это подтверждает, что именно факторная терапия пока остаётся основой лечения гемофилии в России.
Однако уже внутри этой группы появляются препараты нового поколения.
Элоктейт относится к пролонгированным рекомбинантным факторам VIII, а Идельвион — к пролонгированным факторам IX.
Их клиническое преимущество заключается не столько в большей эффективности, сколько в возможности значительно увеличить интервалы между введениями препарата. Для пациентов это означает снижение терапевтической нагрузки, повышение приверженности лечению и более удобную профилактику кровотечений.
Главный структурный сдвиг происходит за пределами категории факторов свёртывания
Наиболее интересная тенденция проявляется уже вне сегмента B02BD.
Речь идёт о росте нефакторной терапии.
Наиболее яркий пример — эмицизумаб (Гемлибра).
За январь—май 2026 года объём его закупок составил 5,78 млрд рублей против 1,78 млрд рублей годом ранее.
Рост примерно в 3,2 раза значительно превышает темпы увеличения всего рынка факторов свёртывания.
При этом важно понимать различие механизмов действия.
Гемлибра не является фактором VIII и не относится к пролонгированным факторам. Это биспецифическое моноклональное антитело, которое функционально имитирует активированный фактор VIII, связывая активированный фактор IX и фактор X и тем самым обеспечивая необходимое звено каскада свёртывания.
Именно поэтому увеличение её закупок отражает не расширение классической заместительной терапии, а постепенное изменение самой концепции профилактики гемофилии A.
Рынок постепенно переходит от заместительной терапии к персонализированной профилактике
Если раньше основной задачей было восполнение дефицита факторов свёртывания, то сегодня всё большее значение приобретают стратегии длительной профилактики.
По сути, рынок начинает конкурировать уже не только молекулами, но и качеством жизни пациента. Именно этот тренд сегодня становится главным драйвером изменений.
Это меняет сразу несколько аспектов лечения:
- уменьшается частота внутривенных инфузий;
- повышается удобство терапии;
- растёт приверженность пациентов;
- появляется возможность индивидуального выбора схемы лечения в зависимости от клинической ситуации.
Контекст рынка и отрасли:
Следующий этап конкуренции будет определяться не стоимостью, а клиническими преимуществами
Если тенденция сохранится, производителям будет всё сложнее конкурировать исключительно ценой.
Преимущества будут определяться другими характеристиками:
- продолжительностью действия;
- удобством введения;
- снижением количества кровотечений;
- влиянием на качество жизни;
- доказательной базой профилактического применения.
Это особенно важно для высокозатратных государственных программ, где стоимость терапии всё чаще рассматривается вместе с её долгосрочной эффективностью.
Почему изменения особенно важны для системы государственных закупок
Рост доли современных подходов постепенно меняет саму структуру закупок.
Для производителей это означает усиление конкуренции между различными терапевтическими концепциями, а не только между аналогичными препаратами.
Для органов здравоохранения возрастает значение оценки клинической эффективности в долгосрочной перспективе, поскольку снижение частоты кровотечений способно уменьшать последующие медицинские расходы.
Для специалистов по закупкам увеличивается роль фармакоэкономического анализа, так как прямое сравнение стоимости упаковки перестаёт отражать реальную ценность терапии.
Для компаний, развивающих инновационные препараты, открываются дополнительные возможности расширения присутствия в сегменте профилактического лечения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.