HEADWAY 13 июля 2026: Рынок вискоэластиков в офтальмологии усиливает локализацию и ценовую конкуренцию
Рынок вискоэластиков в офтальмологии входит в фазу перераспределения лидеров: рост продолжается, но структура спроса и конкурентная карта быстро меняются
Российский рынок вискоэластиков для офтальмохирургии сохраняет положительную динамику, однако наиболее интересные изменения происходят не в темпах роста, а в структуре рынка. В 2025 году объем тендерных поставок увеличился на 11,3% в денежном выражении и на 14,5% в натуральном, что сопровождалось снижением средней стоимости упаковки. Одновременно усилилось доминирование российских производителей, прежде всего ГРОТЕКС, изменились региональные центры спроса, а рынок стал еще более концентрированным вокруг ограниченного числа брендов. Эти процессы говорят о переходе рынка от экстенсивного роста к борьбе за долю и эффективности присутствия в государственных закупках.
Рост есть, но его природа изменилась
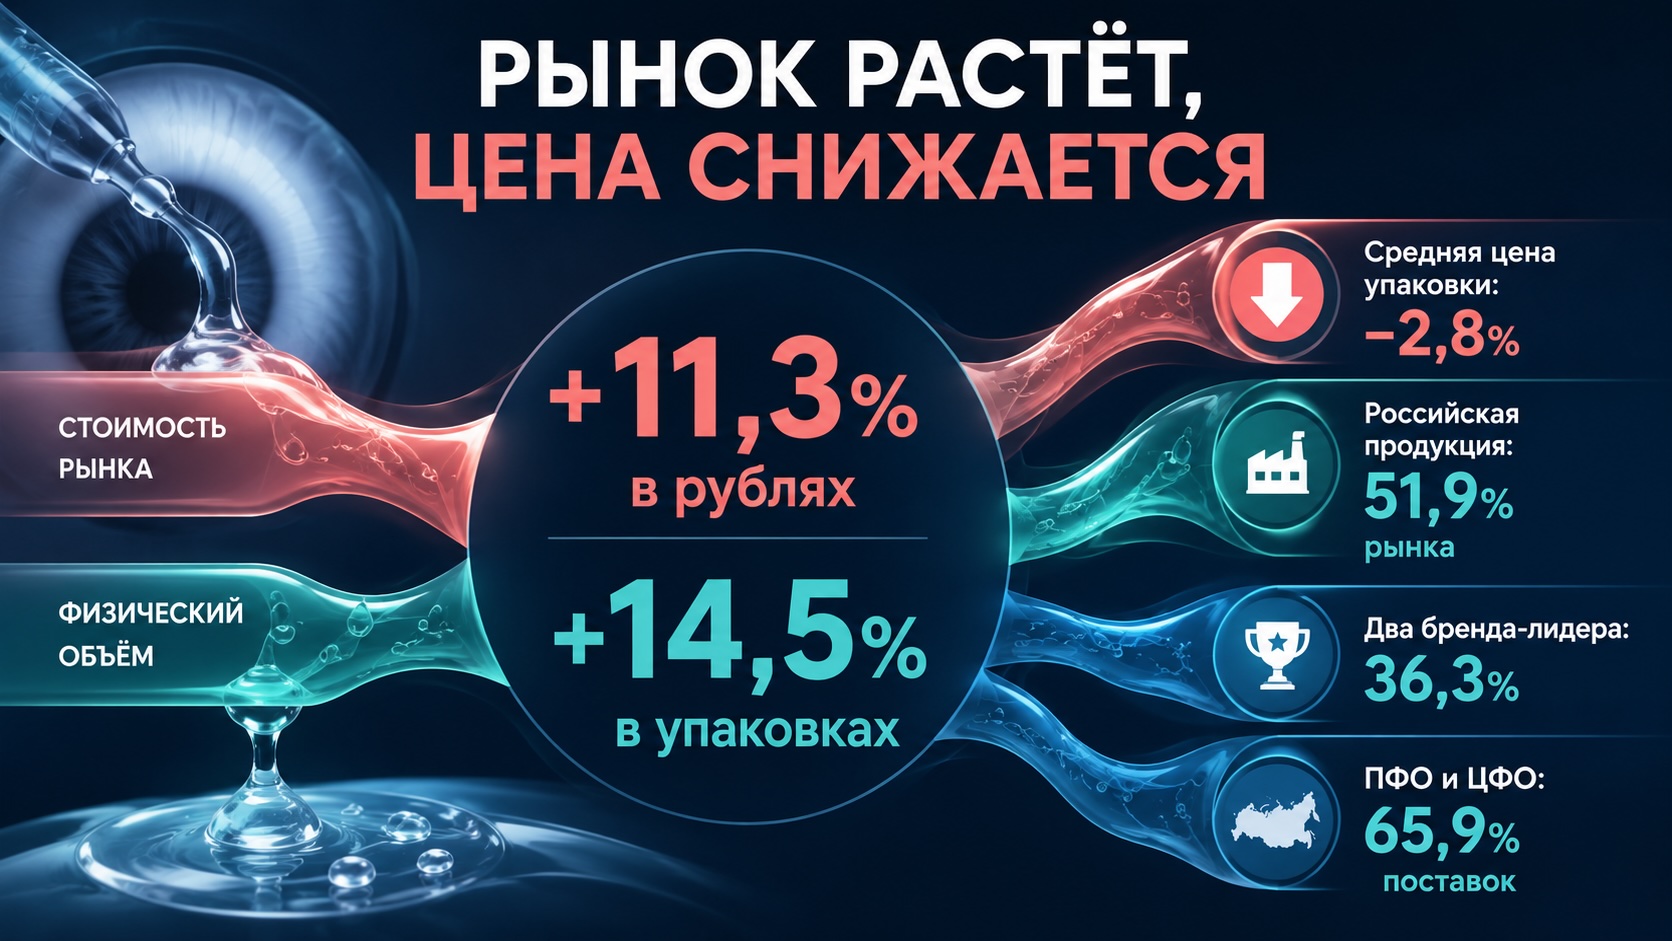
По данным мониторинга Headway Company, объем фактических поставок вискоэластиков в рамках государственных закупок за 2025 год достиг 936,35 млн рублей против 841,38 млн рублей годом ранее. Рост составил 11,3%.
Однако натуральный объем увеличился значительно быстрее — на 14,5%, до 516,63 тыс. упаковок.
Именно это является главным выводом исследования.
Если физический объем растет быстрее денежного, значит рынок развивается не за счет удорожания продукции, а благодаря увеличению количества операций и расширению закупок.
Одновременно средняя стоимость упаковки снизилась примерно на 2,8% — с 1 864 до 1 812 рублей.
Для государственных закупок это важный сигнал.
Это означает, что конкуренция между производителями усиливается, а заказчики получают возможность приобретать больше продукции без пропорционального увеличения бюджета.
Ценовое давление постепенно становится новой нормой
Для многих медицинских рынков последних лет характерен рост стоимости продукции вследствие инфляции.
Здесь ситуация обратная.
Несмотря на увеличение общего объема рынка, средняя цена закупки снижается.
Подобная картина обычно возникает при сочетании нескольких факторов:
- усиление конкуренции между поставщиками;
- увеличение доли локальных производителей;
- расширение предложения аналогичных продуктов;
- повышение эффективности закупочных процедур.
Это делает рынок менее комфортным для производителей, но более привлекательным для государственных заказчиков.
Ярко выраженной сезонности рынок пока не показывает
Анализ помесячной динамики показывает интересную особенность.
Несмотря на заметные пики закупок, они ежегодно приходятся на разные месяцы.
В 2025 году наиболее сильными оказались январь, апрель и ноябрь.
В первом полугодии 2026 года абсолютный максимум всего периода пришелся уже на май — 121,38 млн рублей.
Это говорит о том, что объем закупок определяется прежде всего особенностями проведения тендеров и бюджетного финансирования, а не клинической сезонностью офтальмологических операций.
Для производителей это означает необходимость высокой готовности к неравномерным поставкам.
Региональная карта рынка меняется быстрее, чем общий объем
Одним из наиболее интересных результатов исследования стало перераспределение географии государственных закупок.
Если в 2024 году лидером оставался Центральный федеральный округ с долей 35,2%, то уже в 2025 году первое место занял Приволжский федеральный округ, увеличив свою долю до 33,6%.
Доля Центрального округа снизилась до 32,3%.
Таким образом, лидерство впервые сместилось в пользу Приволжья.
Это не означает снижение активности Москвы как крупнейшего регионального рынка.
Москва по-прежнему занимает первое место среди субъектов РФ с объемом закупок 160,71 млн рублей.
Однако быстрее остальных росли:
- Республика Башкортостан: рост на 163%;
- Курская область: рост на 120%;
- Саратовская область: рост на 87%.
Подобная динамика свидетельствует о перераспределении крупных контрактов между регионами и постепенном усилении ведущих офтальмологических центров вне столицы.
Российские производители продолжают укреплять позиции
Одним из наиболее заметных структурных изменений стало усиление отечественной продукции.
В денежном выражении российские вискоэластики уже формируют около половины всего рынка.
Если в 2024 году доля российской продукции составляла 46,2%, то в 2025 году она увеличилась до 51,9%.
Одновременно произошло существенное снижение доли бельгийских производителей.
Это означает, что процесс импортозамещения в данной категории продолжается не декларативно, а отражается в реальных объемах государственных закупок.
При этом рынок остается международным.
После России крупнейшими странами происхождения продукции остаются:
- Индия;
- Бельгия;
- Великобритания.
Совокупно эти четыре страны обеспечивают около 92% рынка.
Лидер рынка становится еще сильнее
Хотя ассортимент вискоэластиков достаточно широк, фактически рынок отличается высокой концентрацией.
Два препарата ГРОТЕКС — Адгевиск и Когевиск — уже контролируют более трети всего рынка.
Еще показательнее ситуация выглядит на уровне производителей.
По итогам 2025 года ГРОТЕКС обеспечил 45,4% денежного объема поставок.
Это более чем в четыре раза превышает долю ближайшего конкурента.
Совокупно пять крупнейших производителей контролируют около 77% рынка.
Такая концентрация означает, что конкурентная борьба фактически ведется между ограниченным числом компаний, тогда как новым участникам становится значительно сложнее получить заметную долю государственных закупок.
Не все лидеры рынка выигрывают
Несмотря на общий рост рынка, отдельные бренды теряют позиции.
Наиболее заметное снижение показали:
- ДуоВиск;
- Амвиск Плюс;
- ДисКоВиск.
Одновременно наиболее быстро росли:
- НаноВиск;
- Айфил H.D.;
- Аппависк;
- Оптимед Гель;
- Био-Гиалур CS.
Это показывает, что внутри рынка продолжается активное перераспределение долей между брендами.
Рост рынка вовсе не означает автоматический рост для всех его участников.
Конкуренция постепенно смещается с продукта на систему присутствия
Особенность данного сегмента состоит в том, что решение о закупке определяется не только клиническими характеристиками препарата.
Все большее значение приобретают:
- участие в тендерных процедурах;
- работа с региональными офтальмологическими центрами;
- логистика;
- наличие стабильных поставок;
- взаимодействие с дистрибьюторами.
Поэтому конкурентное преимущество формируется уже не только качеством вискоэластика, но и эффективностью всей коммерческой инфраструктуры компании.
- Ценовая эрозия в офтальмологии: Amneal Pharmaceuticals взламывает двухмиллиардную крепость AbbVie
- Viridian усиливает ставку на офтальмологию
Контекст рынка и отрасли:
Почему это важно именно сейчас для производителей и участников тендерного рынка
Для производителей исследование показывает несколько стратегических сигналов.
Во-первых, дальнейший рост рынка вероятнее будет происходить за счет увеличения количества операций, а не роста цены закупки.
Во-вторых, высокая концентрация означает усиление борьбы за долю существующего рынка, а не просто участие в растущем сегменте.
В-третьих, региональные изменения становятся все более значимыми. Быстрорастущие субъекты РФ могут стать более привлекательными для коммерческих команд, чем традиционные крупнейшие рынки.
Для аптечного сегмента влияние минимально, поскольку речь идет преимущественно о госпитальных закупках. Однако для производителей медицинских изделий, офтальмологических препаратов и специализированных дистрибьюторов изменение структуры государственных закупок напрямую влияет на распределение маркетинговых ресурсов, работу с ключевыми клиниками и региональное развитие.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.