DSM Group 13 июля 2026: Аптечный рынок России растёт в рублях и сокращается в упаковках
Аптечный рынок растёт в рублях, но теряет покупательский объём
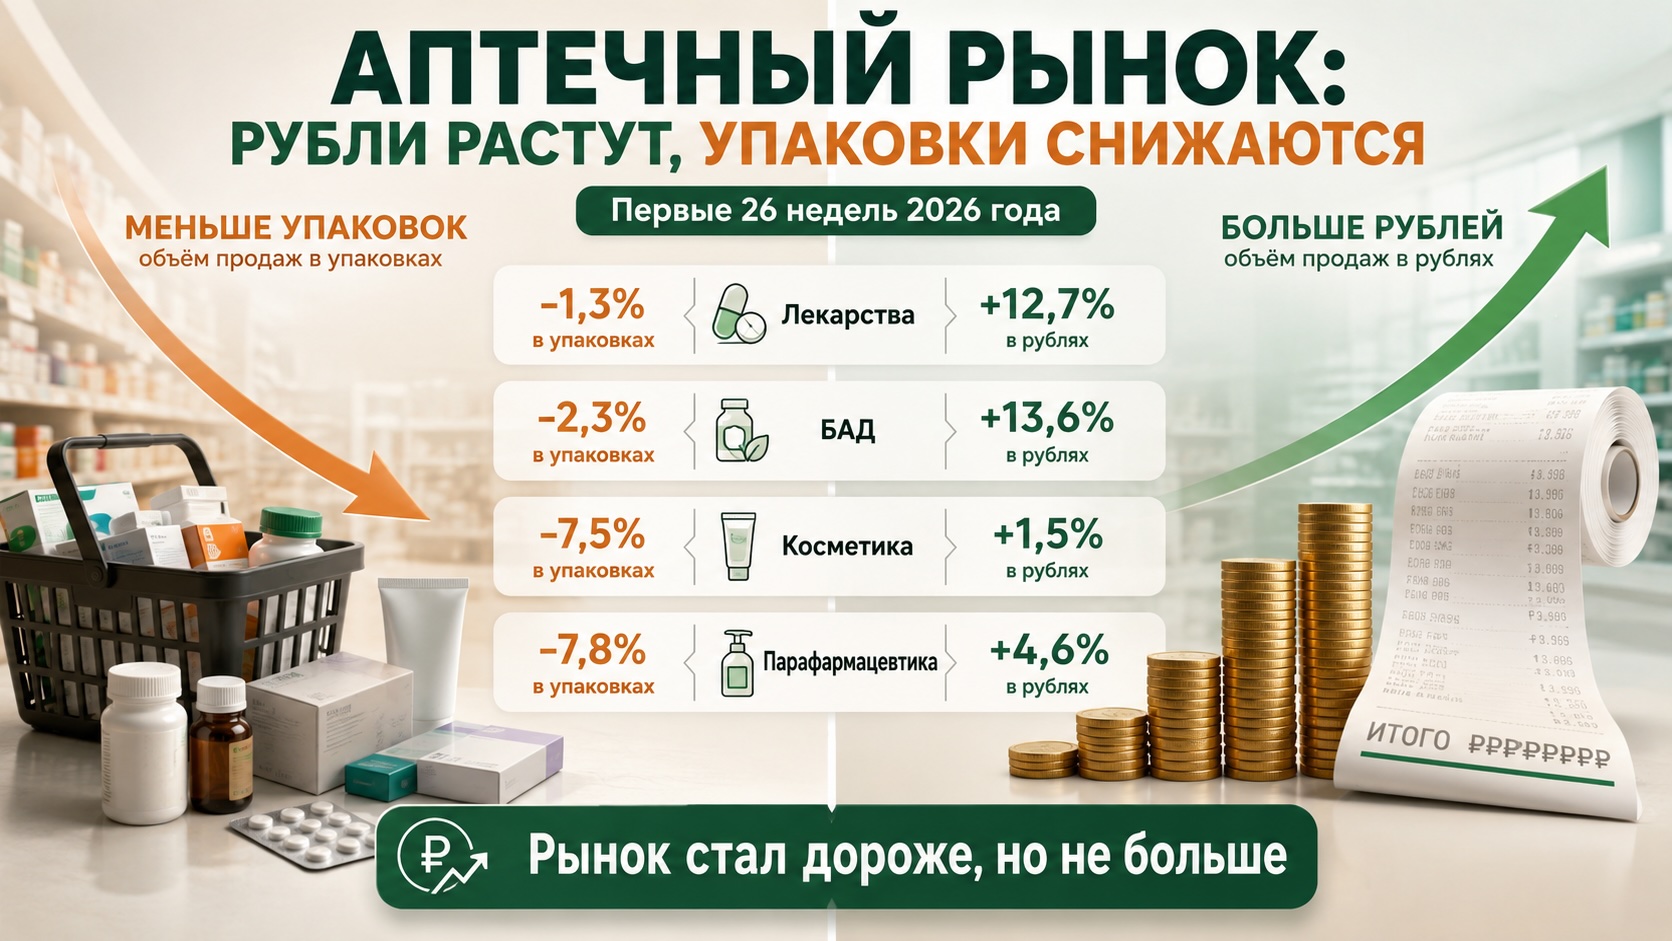
На 26-й неделе 2026 года российский аптечный рынок показал единообразную картину во всех четырёх крупных товарных группах: продажи снизились в упаковках, но остались выше прошлогоднего уровня в рублях. За первые 26 недель аптеки реализовали 2,14 млрд упаковок лекарств — на 1,3% меньше, чем годом ранее, при этом денежный объём лекарственного рынка вырос на 12,7% и превысил 1 трлн рублей. Ещё сильнее расхождение проявилось в БАД: минус 2,3% в упаковках и плюс 13,6% в рублях. Это означает, что рост аптечной выручки обеспечивается не расширением потребления, а увеличением средней стоимости проданной упаковки и изменением структуры спроса в пользу более дорогих товаров. Для производителей и аптечных сетей такая модель пока поддерживает оборот, но одновременно усиливает ценовую чувствительность покупателей и повышает риск дальнейшего сокращения натуральных продаж.
Конец июня принёс снижение сразу во всех аптечных категориях
На неделе с 29 июня по 5 июля продажи лекарственных препаратов относительно предыдущих семи дней сократились на 3,7% в упаковках и на 3,4% в рублях. БАД потеряли 1,4% натурального объёма и 1% денежного. Продажи аптечной косметики снизились соответственно на 1,8% и 2,3%, прочей парафармацевтики — на 1,3% и 2,4%.
Снижение одновременно во всех категориях указывает скорее на общее ослабление аптечного трафика или сезонное изменение спроса, чем на проблему отдельной товарной группы. Лекарственный рынок оказался наиболее чувствительным: его недельное сокращение было примерно в два-три раза сильнее, чем у БАД и парафармацевтики.
При этом данные только одной недели не позволяют говорить о начале устойчивого спада. На аптечные продажи могут влиять календарь, температура, сезон респираторных заболеваний, сроки выплаты доходов и различия между сопоставляемыми неделями. Гораздо важнее другое: недельное снижение накладывается на уже сформировавшееся за полугодие сокращение количества проданных упаковок.
Денежный рост всё сильнее расходится с реальным потреблением
По сравнению с 26-й неделей 2025 года продажи лекарств уменьшились на 3,1% в упаковках, но выросли на 13,4% в рублях. Таким образом, рынок получил двузначный денежный прирост при физическом сокращении реализации.
Из соотношения этих показателей следует, что средняя стоимость проданной упаковки лекарства за год могла увеличиться примерно на 17%. Это расчётная величина, а не опубликованный DSM Group показатель: она отражает одновременно изменение цен, ассортиментной структуры, дозировок, размеров упаковок и соотношения дешёвых и дорогих препаратов.
В БАД расхождение ещё заметнее. Натуральные продажи за неделю снизились на 8,4% год к году, тогда как денежные выросли на 10,5%. Расчётное увеличение средней стоимости реализованной упаковки составляет около 21%.
У косметики денежная динамика была существенно слабее: плюс 1,6% при снижении количества упаковок на 6,5%. Это соответствует росту средней стоимости упаковки примерно на 9%. В прочей парафармацевтике натуральный объём сократился на 6,4%, денежный увеличился на 5,8%, а расчётная стоимость упаковки выросла приблизительно на 13%.
Следовательно, аптечные категории различаются не направлением движения, а его интенсивностью. Везде покупается меньше единиц продукции, но лекарства и БАД пока компенсируют это наиболее выраженным увеличением стоимости каждой продажи.
За полугодием стоит не недельная волатильность, а системное расхождение метрик
Накопленные результаты первых 26 недель подтверждают, что недельные показатели не являются единичным отклонением.
Продажи лекарственных препаратов с начала года составили 2,14 млрд упаковок, сократившись на 1,3%. Одновременно денежный объём вырос на 12,7% — до 1 003 млрд рублей. Российский аптечный рынок лекарств, таким образом, преодолел отметку 1 трлн рублей уже по итогам первого полугодия, но достиг этого без увеличения количества реализованных упаковок.
Расчётная средняя стоимость проданной упаковки лекарственного препарата за этот период выросла приблизительно на 14%. Для бизнеса это принципиальное различие: двузначный рост денежного рынка не означает сопоставимого расширения пациентского спроса.
На рынке БАД было реализовано 133 млн упаковок — на 2,3% меньше год к году. В рублях категория выросла на 13,6%, до 74,1 млрд рублей. Расчётная стоимость одной проданной упаковки увеличилась примерно на 16%.
Косметика остаётся наиболее слабой из представленных категорий. Натуральные продажи сократились на 7,5%, а денежные прибавили лишь 1,5%, достигнув 29,8 млрд рублей. После учёта падения объёма расчётное увеличение стоимости упаковки составляет около 10%, но этого оказалось достаточно только для минимального роста рынка в деньгах.
Продажи прочей парафармацевтики уменьшились на 7,8% в упаковках и выросли на 4,6% в рублях. Расчётное увеличение стоимости одной упаковки — около 13%. Однако денежный результат этой категории также заметно уступает лекарствам и БАД.
Индекс цен не объясняет всего роста средней стоимости упаковки
DSM Group указывает, что индекс цен на лекарственные препараты к 26-й неделе достиг 1,99% относительно конца 2025 года. На первый взгляд это плохо сочетается с ростом расчётной средней стоимости проданной упаковки примерно на 14% за первые 26 недель относительно аналогичного периода прошлого года.
Противоречия здесь нет, поскольку показатели измеряют разные процессы.
Индекс цен отслеживает изменение стоимости сопоставимого набора товаров относительно выбранной базовой даты. Средняя стоимость проданной упаковки зависит не только от цен на одни и те же препараты, но и от структуры фактических продаж.
Она может увеличиваться, если покупатели:
- переходят на более дорогие бренды или дозировки;
- приобретают упаковки большего размера;
- чаще покупают препараты для хронических и специализированных заболеваний;
- реже приобретают недорогие сезонные средства;
- сокращают количество покупок в нижнем ценовом сегменте;
- заменяют несколько дешёвых позиций одной более дорогой.
Кроме того, индекс 1,99% рассчитан относительно конца 2025 года, тогда как годовая динамика рынка сравнивает 2026 год с соответствующим периодом 2025 года. Различие баз сравнения также увеличивает разрыв между показателями.
Поэтому главный вывод состоит не в том, что розничные цены за полгода выросли на 14–17%. Публикуемые данные этого не доказывают. Они показывают, что каждый оставшийся в продаже аптечный товар в среднем приносит значительно больше рублей, чем год назад.
БАД приблизились к лекарствам по денежной устойчивости, но не по характеру спроса
Среди нелекарственных категорий наиболее устойчиво выглядят БАД. Их денежный рынок с начала года вырос на 13,6% — немного быстрее лекарственного сегмента. Однако натуральная динамика БАД хуже: минус 2,3% против минус 1,3% у препаратов.
Это означает, что БАД сильнее зависят от увеличения стоимости покупки. Категория сохраняет привлекательность для производителей и аптек благодаря более высокой цене реализации и потенциально более свободному управлению ассортиментом, но её потребительская база не расширяется в упаковках.
Дополнительный сигнал даёт 26-я неделя: годовое сокращение продаж БАД достигло 8,4% в натуральном выражении. Одна неделя ещё не задаёт тренд, однако такой разрыв требует внимания. При дальнейшем увеличении цен часть покупателей может сокращать длительность курса, частоту повторных покупок или число одновременно используемых продуктов.
Для категории, во многом зависящей от добровольных расходов потребителя, это более значимый риск, чем для рецептурных препаратов, необходимость которых определяется заболеванием и назначением врача.
Косметика и парафармацевтика первыми показывают предел ценовой компенсации
Аптечная косметика потеряла 7,5% упаковок с начала года и прибавила только 1,5% в рублях. Это наиболее явный признак слабости спроса среди анализируемых сегментов.
У лекарств и БАД повышение средней стоимости продажи полностью перекрывает сокращение упаковок и обеспечивает двузначный рост оборота. В косметике ценовая и ассортиментная компенсация почти исчерпана: денежный рынок находится близко к стагнации.
Причина может заключаться в высокой конкуренции аптек с маркетплейсами, специализированными косметическими сетями и прямыми интернет-продажами. Представленные данные не позволяют измерить этот переток, но структура динамики согласуется с ситуацией, при которой покупатель легче переносит необязательные товары за пределы аптечного канала.
Прочая парафармацевтика занимает промежуточное положение. Снижение натуральных продаж на 7,8% заметно, но денежный рост на 4,6% пока сохраняется. Однако этот прирост уже существенно ниже общей аптечной инфляции среднего чека, наблюдаемой в лекарствах и БАД.
Денежная устойчивость скрывает постепенное сужение товарного потока
На уровне заголовков аптечный рынок выглядит растущим: лекарства прибавили 12,7% в рублях, БАД — 13,6%. Для оценки выручки и исполнения коммерческих планов это действительно важный результат.
Но для оценки состояния рынка натуральная динамика не менее значима. Упаковки отражают интенсивность товарного потока, частоту покупок и потенциальную доступность продукции для населения. Сокращение объёма во всех четырёх категориях означает, что рост оборота распределяется на меньшее количество проданных единиц.
Такая модель способна сохраняться достаточно долго, особенно в лекарственном сегменте, где спрос менее эластичен. Но она не бесконечна. Чем больше денежный рост зависит от стоимости одной покупки, тем выше вероятность:
- перехода покупателей на более дешёвые аналоги;
- сокращения необязательных приобретений;
- уменьшения количества товаров в одном заказе;
- усиления промоориентированного поведения;
- роста спроса на крупные экономичные упаковки;
- перераспределения продаж между аптечными сетями и онлайн-каналами.
Поэтому двузначная рублёвая динамика не должна автоматически интерпретироваться как расширение рынка. В значительной степени это рост стоимости проходящего через аптеки товарного потока, а не самого потока.
Ассортиментные решения придётся строить вокруг цены входа в покупку
Для аптечных сетей ключевым становится не максимальное увеличение средней цены, а сохранение баланса между выручкой и количеством транзакций. При дальнейшем вымывании доступных товаров сеть может формально улучшать денежные показатели, одновременно теряя частоту визитов и часть чувствительной к цене аудитории.
В лекарственном ассортименте возрастает значение ценовой лестницы: у покупателя должен сохраняться выбор между оригинальным препаратом, брендовым дженериком и более доступным воспроизведённым продуктом там, где такая замена клинически и регуляторно допустима.
Для производителей рост рынка в рублях создаёт соблазн сосредоточиться на более дорогих SKU. Однако данные показывают риск такого подхода. При сокращении упаковок конкурентное преимущество может получить не компания с максимальной ценой, а поставщик, способный предложить приемлемую стоимость полного курса лечения.
В БАД особенно важными станут доказуемая ценность продукта, понятная продолжительность курса и обоснованность повторной покупки. Простое повышение стоимости без усиления потребительского предложения способно ускорить снижение натурального спроса.
В косметике и парафармацевтике аптеке необходимо сравнивать не только продажи разных брендов, но и конкурентоспособность собственной цены относительно маркетплейсов. Сохранение широкого ассортимента при низкой оборачиваемости может привести к росту запасов и ухудшению эффективности полки.
Во втором полугодии главным индикатором станет не выручка, а глубина падения упаковок
В ближайшие месяцы рынок может сохранить двузначный денежный рост, особенно если структура продаж продолжит смещаться к более дорогим препаратам. Однако качество этого роста будет определяться натуральной динамикой.
If падение продаж лекарств останется в пределах 1–3%, рынок, вероятно, продолжит компенсировать его ценой и ассортиментом без резкого ухудшения коммерческих показателей. Если сокращение упаковок ускорится, это станет сигналом, что потребители начали активнее адаптироваться к стоимости лечения.
Для БАД критично, останется ли снижение около текущих накопленных 2,3% или недельные значения порядка минус 8% станут повторяться. Второй сценарий указывал бы на более выраженное сокращение необязательных расходов.
Для косметики главной задачей становится сохранение хотя бы денежной стабильности. При натуральном падении на 7,5% даже небольшое замедление роста средней стоимости может перевести категорию из слабого плюса в снижение в рублях.
- DSM Group 6 июля 2026: Аптечный рынок России растет в рублях, но теряет упаковки
- DSM Group 22 июня 2026: Аптеки переходят к росту за счёт цен, а не объёмов
Контекст рынка и отрасли:
Сокращение упаковок меняет правила закупок, промо и управления полкой
Аптечным сетям необходимо разделить рост, вызванный увеличением трафика, и рост, обеспеченный стоимостью единицы товара. Использование только денежной динамики при планировании закупок способно завысить прогноз физической потребности и привести к избыточным остаткам.
В категориях с сильным падением упаковок целесообразно внимательнее оценивать оборачиваемость каждого SKU, а не ориентироваться на общий рост категории в рублях. Особенно это относится к косметике и прочей парафармацевтике.
Промоактивность также должна оцениваться по способности сохранять количество покупателей и повторные покупки, а не только по приросту выручки. Скидка, которая лишь перераспределяет продажи между неделями, не решает проблему сокращения натурального спроса.
Производителям лекарств важно контролировать не только собственную динамику в рублях, но и количество реализованных курсов терапии. Рост выручки при снижении упаковок может скрывать потерю проникновения бренда, переход пациентов к альтернативам или уменьшение приверженности лечению.
Для производителей БАД становится опасным чрезмерное смещение в премиальный сегмент. Денежный рынок категории пока растёт быстрее лекарственного, однако это преимущество сопровождается сокращением количества проданных упаковок. Более устойчивыми могут оказаться бренды, предлагающие убедительную ценность курса в среднем ценовом сегменте.
Закупочным подразделениям аптечных сетей следует готовиться к дальнейшей поляризации спроса: часть покупателей продолжит выбирать дорогие специализированные товары, тогда как другая часть будет активнее искать минимальную цену, промоупаковки и замену. Средний сегмент без ясного преимущества рискует оказаться под наибольшим давлением.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.