RNC Pharma 14 июля 2026: Рынок растворов для линз уходит в онлайн, но аптеки сохраняют ценовое преимущество
Онлайн становится главным фактором перераспределения рынка, а не просто ещё одним каналом продаж
Российский рынок растворов для контактных линз продолжает демонстрировать устойчивый рост. За январь–май 2026 года продажи достигли 5,7 млн упаковок (+5,3% год к году), а денежный объём увеличился на 9,4% до 2,6 млрд рублей. Однако главным событием является уже не рост самой категории, а ускоряющееся перераспределение продаж между каналами. Интернет практически догнал традиционные аптеки по денежной доле, тогда как специализированная оптика постепенно превращается в премиальный канал с высокой средней ценой и более узким ассортиментом. Для производителей всё большее значение приобретает не только наличие продукта, но и грамотная стратегия работы с каждым каналом продаж.
Рост категории остаётся стабильным и выглядит долгосрочным
По опубликованным данным аналитической компании RNC Pharma, рынок растворов для контактных линз продолжает расти практически теми же темпами, что и в последние годы.
За первые пять месяцев 2026 года россияне приобрели 5,7 млн упаковок на сумму 2,6 млрд рублей. Натуральное потребление увеличилось на 5,3%, денежный рынок — на 9,4%.
Важно, что этот рост нельзя считать случайным всплеском. По данным аналитиков, на протяжении последних лет категория ежегодно прибавляет около 5–7% в упаковках. Полный 2025 год также подтвердил эту тенденцию: продажи достигли 13,6 млн упаковок при росте физических объёмов на 4,4%.
Это говорит о зрелом, но продолжающем расширяться рынке, где всё больше пользователей регулярно используют контактные линзы и средства ухода за ними.
Основная борьба разворачивается уже не между брендами, а между каналами продаж
Наиболее заметное изменение происходит в структуре дистрибуции.
Интернет-продажи продолжают расти существенно быстрее традиционной розницы.
За январь–май 2026 года:
- E-commerce вырос в денежном выражении на 14,9%;
- традиционный офлайн — только на 6,2%.
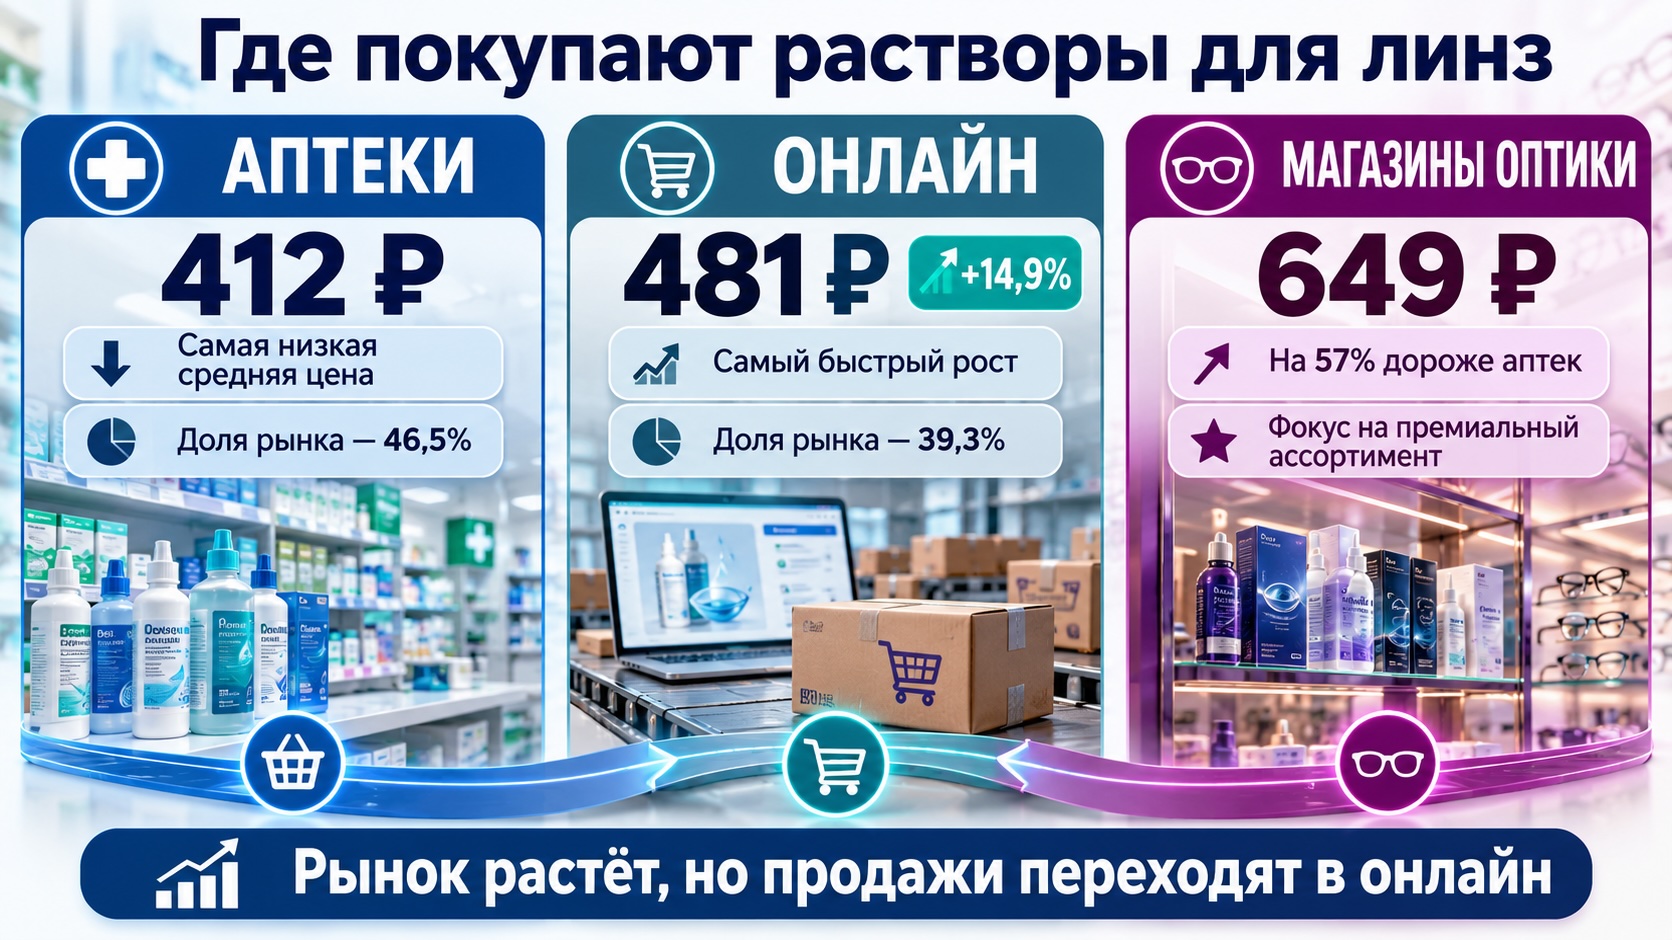
Денежная доля интернет-площадок уже достигла 39,3%.
При этом аптечный канал, который ещё несколько лет назад безоговорочно доминировал, постепенно теряет позиции:
- 2022 год — около 55%;
- январь–май 2026 года — уже 46,5%.
Ещё сильнее сокращается роль специализированных магазинов оптики, чья доля снизилась до 14,2%.
Это означает, что рынок постепенно превращается в классическую омниканальную модель, где интернет становится основным драйвером роста, а офлайн всё чаще выполняет специализированные функции.
Цена становится главным аргументом в пользу онлайн
Самая интересная особенность исследования — различие средней стоимости одной упаковки в зависимости от канала продаж.
Средние цены за январь–май 2026 года составили:
- аптеки — 412 рублей;
- маркетплейсы и онлайн-аптеки — около 481 рубля;
- магазины оптики — около 649 рублей.
Таким образом:
- специализированная оптика продаёт продукцию примерно на 57% дороже аптек;
- разница между оптикой и интернет-каналом превышает 160 рублей на упаковке.
Сам по себе этот факт ещё не означает, что один канал «дороже» другого. Скорее он отражает совершенно разную структуру ассортимента.
Оптика концентрируется на более дорогих продуктах и профессиональном сопровождении покупателей, тогда как интернет обеспечивает максимально широкий выбор и высокую ценовую конкуренцию.
Ассортимент объясняет большую часть ценового разрыва
Данные аналитиков показывают, что различия обусловлены не только ценовой политикой.
В каждом канале фактически сформировался собственный рынок.
Например:
- Renu компании Bausch Health занимает первое место в аптеках;
- в интернет-канале бренд уже находится лишь на втором месте;
- в магазинах оптики — только на пятой позиции.
При этом средняя цена Renu меняется от 476 рублей в интернете до 544 рублей в традиционной аптечной рознице.
Ещё показательнее пример Aosept компании Alcon.
Средняя стоимость упаковки:
- интернет — 931 рубль;
- магазины оптики — 1334 рубля.
Разница превышает 400 рублей за одну упаковку.
Это подтверждает, что сравнивать каналы исключительно по средней цене некорректно. Они всё больше отличаются не только стоимостью, но и товарной матрицей, позиционированием и ожиданиями покупателей.
График показывает принципиально разную ценовую стратегию каналов
Динамика средней цены за период с января 2025 по май 2026 года хорошо иллюстрирует различия между форматами торговли.
Аптеки демонстрируют практически ровную ценовую траекторию.
Средняя стоимость меняется в очень узком диапазоне — примерно от 388 до 417 рублей. Это говорит о высокой стабильности аптечного ценообразования и меньшей чувствительности к краткосрочным акциям.
Совсем иначе ведёт себя интернет-канал.
После роста к августу 2025 года, когда средняя цена достигла максимума (510 рублей), последовало снижение и дальнейшие колебания в диапазоне 465–489 рублей. Вероятно, это отражает активную промо-политику маркетплейсов, изменения ассортимента и высокую интенсивность конкурентной борьбы. По опубликованным данным именно в августе интернет-канал достиг максимальной средней цены за весь рассматриваемый период.
Наиболее необычная картина наблюдается в специализированной оптике.
Именно здесь в августе 2025 года была зафиксирована минимальная средняя цена — 594 рубля, после чего стоимость практически сразу вернулась в диапазон 648–654 рублей и сохранялась на этом уровне большую часть последующего периода.
В тот момент, когда интернет достигал ценового максимума, магазины оптики находились на минимальном уровне средней цены. Такое разнонаправленное движение говорит о независимых механизмах формирования ассортимента и цен в разных каналах.
Получается любопытная ситуация: разнонаправленное движение говорит о независимых механизмах формирования ассортимента и цен в разных каналах, а не о едином рыночном тренде.
Лидеры рынка сохраняют позиции, но отечественным брендам становится сложнее
По объёму денежных продаж первое место сохраняет Renu компании Bausch Health с долей 26,4%.
Далее следуют:
- Opti-Free (Alcon) — около 10%;
- Акваоптик (компания Гротекс) — 8,6%.
При этом динамика натуральных продаж отличается.
Renu и Opti-Free продолжают увеличивать продажи в упаковках, тогда как Акваоптик показал снижение физических объёмов на 4%.
Это может свидетельствовать о растущем давлении со стороны международных брендов в наиболее конкурентных сегментах рынка, хотя делать окончательные выводы только по этим данным нельзя.
Производителям придётся проектировать ассортимент отдельно для каждого канала
Если тенденция сохранится, универсальной коммерческой стратегии станет недостаточно.
Для производителей это означает необходимость фактически управлять несколькими разными рынками одновременно.
В аптечном сегменте критически важны стабильные цены, широкая доступность и высокая оборачиваемость.
В интернет-канале ключевыми становятся цифровая видимость, участие в промоакциях маркетплейсов, управление рейтингами товаров и скорость логистики.
Магазины оптики всё больше превращаются в площадку для продажи более дорогих специализированных решений, где значительную роль играет консультация специалиста, а не только цена.
Для аптечных сетей исследование также является сигналом. Если ценовая стабильность остаётся их преимуществом, то скорость роста продаж уже определяется не столько офлайн-инфраструктурой, сколько способностью развивать собственные онлайн-сервисы и интеграцию с цифровыми каналами.
- Средний чек в аптеках РФ вырос до 862 рублей на фоне стагнации парафармацевтики
- Аптечный e-commerce в России упирается в предел роста
Контекст рынка и отрасли:
Когда ценник перестаёт быть главным конкурентным преимуществом
Исследование показывает, что российский рынок растворов для контактных линз постепенно проходит типичную для зрелых категорий трансформацию.
Конкуренция смещается от борьбы за минимальную цену к борьбе за наиболее эффективную модель продаж.
Производителям придётся адаптировать ассортимент, упаковку, маркетинговые бюджеты и систему продвижения отдельно под каждый канал. Аптекам необходимо усиливать омниканальные сервисы, а специализированной оптике — подтверждать более высокую стоимость дополнительной ценностью для покупателя.
Именно структура каналов, а не общий рост категории, вероятно, станет главным фактором перераспределения рыночных долей в ближайшие годы.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.