Аптечный рынок России растет в рублях, но не в упаковках
Российский аптечный рынок растет без роста потребления: дорогие препараты меняют экономику продаж
За январь–июль 2026 года российский аптечный рынок лекарств прибавил около 12% в рублях, одновременно сократившись в упаковках. Данные августа показывают, что эта модель сохраняется: к концу месяца накопленный денежный рост достиг примерно 14%, тогда как число проданных упаковок оставалось немного ниже прошлогоднего уровня. За этим расхождением стоит не один фактор инфляции, а более глубокая перестройка потребления — сокращается роль дешевых препаратов, растет доля дорогостоящих лекарств, рецептурный сегмент развивается быстрее безрецептурного, а средства для лечения ожирения становятся заметным источником дополнительной выручки.
Рынок, на котором деньги и упаковки движутся в разные стороны
Главная особенность российского аптечного рынка 2026 года — все более заметный разрыв между денежной и натуральной динамикой.
По данным DSM, представленным GxP News, за семь месяцев продажи лекарственных препаратов выросли примерно на 12% в рублях, тогда как количество реализованных упаковок снизилось. На графиках DSM объем лекарственного рынка составляет около 1,157 трлн рублей против 1,031 трлн годом ранее, а натуральные продажи — 2,49 млрд против 2,56 млрд упаковок.
При этом в сопровождающем графики тексте GxP News указаны несколько отличающиеся показатели — 1,1778 трлн рублей и снижение числа упаковок на 3,2%. Независимые данные RNC Pharma дают близкую общую картину: 1,17 трлн рублей розничных продаж лекарств за январь–июль, рост на 11,3% и 2,72 млрд реализованных упаковок, что на 2,9% меньше прошлогоднего результата. Расхождения абсолютных показателей связаны с различиями методик и охвата аналитических баз; кроме того, в опубликованном материале GxP News есть внутреннее расхождение между текстом и графиками.
Поэтому для понимания рынка важнее не десятые доли процента, а направление движения. Оно у различных аналитических источников одинаково: аптеки получают существенно больше рублей, не продавая больше упаковок.
Рост средней стоимости упаковки оказался намного сильнее общей инфляции
Объяснить весь денежный рост простым повышением цен нельзя.
По данным DSM, индекс цен на лекарства за первые семь месяцев 2026 года составлял около 2,5% относительно конца 2025 года. При этом препараты из перечня ЖНВЛП, цены на которые регулируются государством, демонстрировали отрицательную динамику около –0,5%, тогда как лекарства вне перечня подорожали примерно на 3,9%.
RNC Pharma смотрит на ценовую динамику по другой методике и оценивает среднюю стоимость проданной упаковки за январь–июль в 430,5 рубля — на 14,7% больше, чем годом ранее.
Эти показатели описывают разные процессы. Индекс цен отслеживает изменение стоимости сопоставимых товаров, тогда как средняя цена фактически купленной упаковки зависит еще и от того, какие именно препараты выбирает потребитель. Если вместо дешевого средства все чаще покупается более дорогое, средний чек растет даже без аналогичного повышения цены каждого конкретного лекарства.
Именно этот структурный сдвиг становится одной из центральных характеристик рынка.
Дешевые лекарства остаются массовыми, но почти исчезают из денежной структуры рынка
Наиболее наглядно изменение видно в распределении продаж по ценовым сегментам.
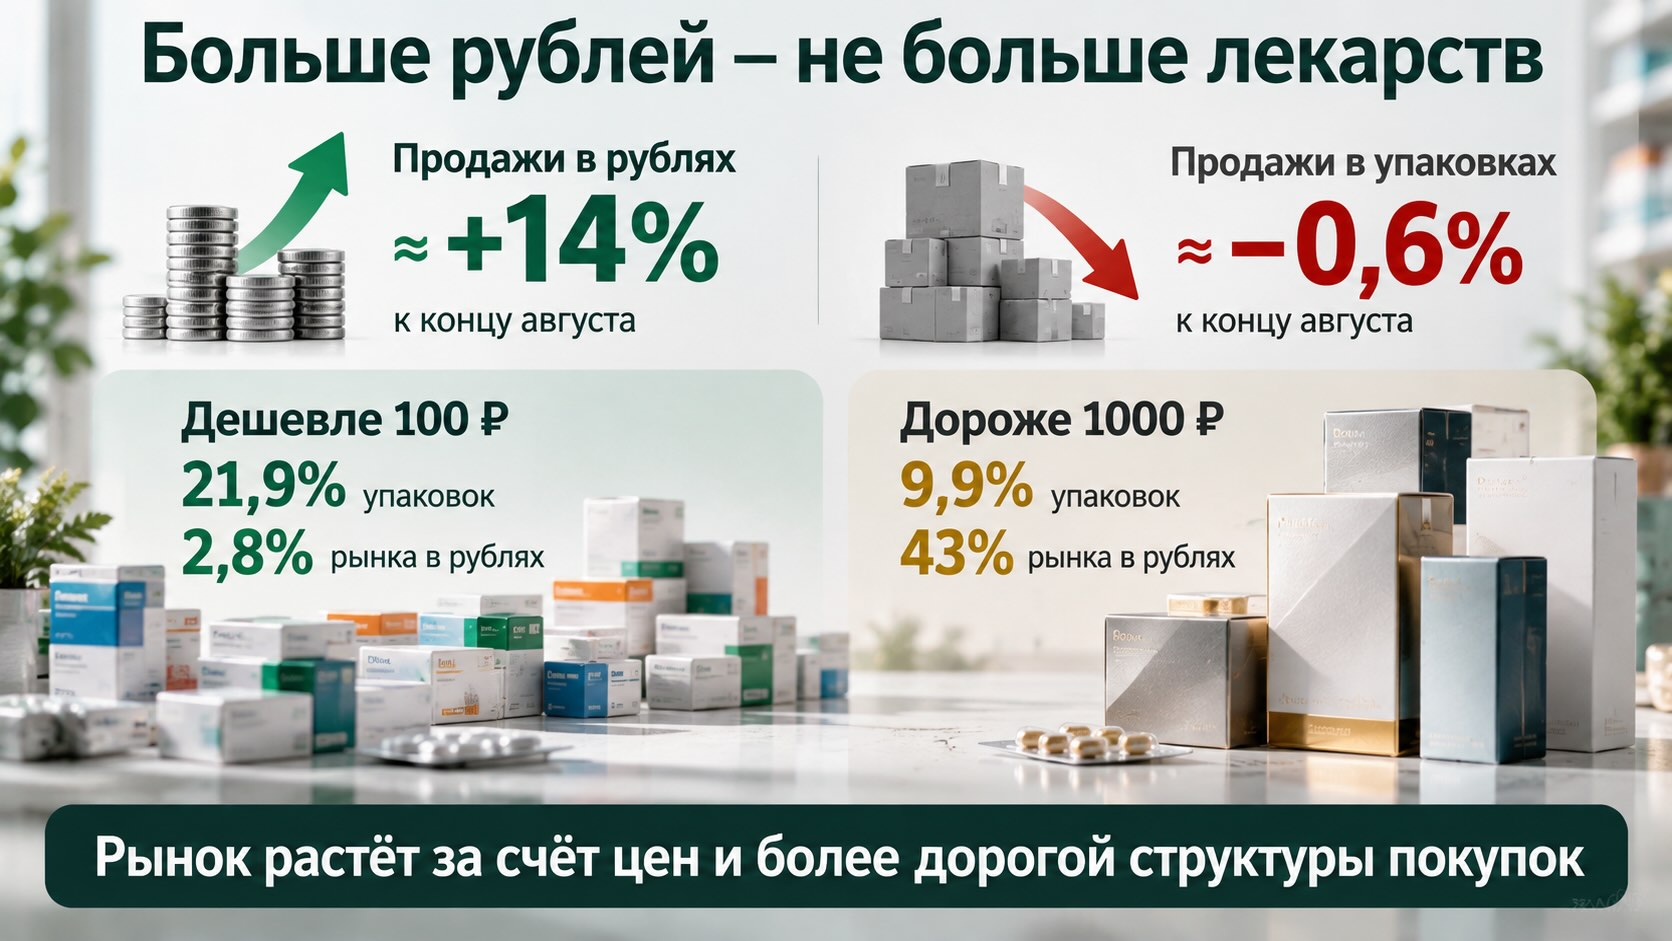
По данным DSM, препараты дешевле 100 рублей обеспечивают лишь 2,8% денежного объема рынка. В 2024 году их доля составляла 4,7%. Однако в упаковках эта категория по-прежнему огромна — около 21,9% продаж.
Обратная картина наблюдается у лекарств стоимостью более 1000 рублей. На них приходится 43% денежного рынка против 33,8% двумя годами ранее. При этом в упаковках их доля составляет всего 9,9%.
Приблизительно каждая десятая проданная упаковка формирует уже более двух пятых аптечной выручки от лекарств.
RNC Pharma независимо фиксирует тот же процесс: доля препаратов стоимостью более 1000 рублей превысила 39% денежного объема розничного рынка.
Центром массового спроса при этом остается диапазон 100–500 рублей. На него приходится 49,3% реализованных упаковок. Именно здесь находится значительная часть повседневного аптечного потребления, и именно этот диапазон производители активно используют при запуске небрендированных дженериков и расширении предложения препаратов с уже известными МНН.
Но даже этот сегмент постепенно теряет долю в денежном выражении: с 31,7% в 2024 году до 25,4% в 2026-м.
Рынок, таким образом, поляризуется: большая часть упаковок остается относительно недорогой, но все большая часть денег концентрируется в верхнем ценовом сегменте.
Рецептурные препараты начинают определять денежную динамику аптек
Еще один фактор — изменение того, что именно покупают пациенты.
Снижение натурального спроса DSM связывает прежде всего с безрецептурными препаратами. Среди причин — сравнительно низкая заболеваемость ОРВИ в соответствующий период и изменение покупательского поведения.
Рецептурный сегмент, напротив, развивается быстрее. Одним из наиболее заметных новых факторов стали препараты для лечения ожирения.
DSM прямо называет повышенный спрос на такие средства одним из источников роста аптечной выручки в 2026 году. RNC Pharma также фиксирует необычно высокие позиции этой категории: по итогам января–июля первое место среди торговых марок по денежному объему продаж занимала «Тирзетта» компании «Промомед», а продажи «Седжаро» компании «Герофарм» выросли многократно относительно низкой базы предыдущего года.
Это важное изменение структуры рынка. Препараты для контроля массы тела обычно значительно дороже традиционных массовых безрецептурных средств и требуют повторных покупок при продолжительной терапии. Поэтому даже относительно небольшая группа пациентов способна заметно влиять на денежную динамику всего аптечного сегмента.
Август не изменил тенденцию — разрыв между рублями и упаковками сохранился
Публикуемые DSM еженедельные данные позволяют проследить развитие рынка почти до конца августа.
На 34-й неделе, завершившейся 30 августа, накопленные аптечные продажи лекарственных препаратов с начала года достигли примерно 1,306 трлн рублей. Это на 14,1% больше сопоставимого периода 2025 года.
В натуральном выражении было реализовано около 2,76 млрд упаковок — на 0,6% меньше, чем годом ранее.
Особенно показательна динамика отдельных августовских недель. На неделе 10–16 августа продажи лекарств оказались на 21,6% выше прошлогодних в рублях и одновременно на 3,6% выше в упаковках. На следующей неделе денежный рост составил 18,3%, а натуральный — всего 1,1%. На неделе 24–30 августа продажи были выше прошлогодних на 12,3% в рублях, но уже на 2,2% ниже в упаковках.
Это не полный календарный отчет за август: на момент подготовки материала DSM еще не опубликовала месячный обзор за август 2026 года. Однако еженедельные данные практически до конца месяца показывают, что фундаментальная тенденция не изменилась.
Более того, первая неделя на границе августа и сентября дала тот же результат. За период 31 августа — 6 сентября продажи лекарств выросли год к году на 18% в рублях и лишь на 1,3% в упаковках. Накопленный результат с начала года достиг 1,348 трлн рублей при 2,84 млрд упаковок: +14,3% и –0,5% соответственно.
Цены в августе продолжили расти, но сами по себе не объясняют увеличение рынка
Данные Росстата добавляют еще одну важную деталь.
В августе розничные цены на медикаменты увеличились в среднем на 0,2% относительно июля. По сравнению с декабрем 2025 года рост составлял 4,76%, а по сравнению с августом прошлого года — 8,63%. Средний уровень цен за январь–август был на 9,12% выше соответствующего периода 2025 года.
Таким образом, инфляция действительно остается значимым источником денежного роста, особенно если сравнивать с прошлым годом. Но даже она не полностью объясняет динамику аптечной выручки.
Важна комбинация трех процессов: собственно повышение цен, изменение структуры покупок в пользу более дорогих препаратов и увеличение роли терапевтических категорий с высокой стоимостью одной упаковки.
Это означает, что денежный рост аптечного рынка нельзя автоматически интерпретировать как увеличение лекарственного потребления.
Онлайн-продажи усиливают перестройку аптечной розницы
Параллельно меняется канал покупки.
По данным RNC Pharma, в первом полугодии 2026 года объем онлайн-продаж и бронирования аптечного ассортимента, включая лекарства и парафармацевтику, достиг 349,4 млрд рублей. Это на 28,8% больше, чем годом ранее, то есть онлайн-сегмент рос значительно быстрее совокупной выручки аптечной розницы.
Для лекарственного рынка это не означает исчезновения физической аптеки: российское регулирование и сама логика отпуска препаратов сохраняют ее ключевую роль. Но меняется путь покупателя. Поиск цены, сравнение предложений, выбор конкретной сети и предварительный заказ все чаще происходят в цифровой среде.
При снижении числа покупаемых упаковок такая прозрачность становится особенно важной: потребитель получает возможность сравнивать цены и выбирать место покупки, а аптечным сетям приходится конкурировать не только расположением торговой точки, но и стоимостью, наличием препарата и качеством цифрового сервиса.
Падение упаковок превращает рост доли в отдельную конкурентную задачу
Сокращение натурального рынка создает необычную конкурентную среду для производителей.
По данным DSM, среди 100 крупнейших компаний, на которые приходится около 90% рынка, только 32 увеличили натуральные продажи. Еще 18 удержались примерно на уровне предыдущего года, а у 50 производителей количество проданных упаковок заметно снизилось.
Среди десяти крупнейших российских производителей семь потеряли долю в натуральном выражении.
Наиболее заметное увеличение доли среди ведущих отечественных компаний продемонстрировала ПФК «Обновление» (Renewal). Компания увеличила натуральные продажи, в частности, в категориях назальных средств, офтальмологических препаратов и лекарств, воздействующих на ренин-ангиотензиновую систему.
Небольшое увеличение доли также показали Genel и «Озон Фармацевтика».
В условиях сокращающегося натурального рынка сохранение прежнего количества проданных упаковок уже может означать относительное усиление позиции компании. Это принципиально меняет интерпретацию корпоративных результатов: рост выручки сам по себе все меньше говорит о реальном расширении потребительской базы.
Читайте также на АПТЕКИУМ:
- DSM Group 25 июня 2026: Российский аптечный рынок в мае 2026 года
- RNC Pharma 28 мая 2026: Розничный сегмент российского фармрынка. Январь-апрель
Контекст рынка и отрасли:
Для пациентов главный вопрос — не размер рынка, а доступность терапии
С практической точки зрения наиболее важное следствие происходящего связано с доступностью лекарств.
Препараты дешевле 100 рублей дают менее 3% денежного оборота, но почти 22% упаковок. Это означает, что их коммерческое значение для производителя или аптечной сети значительно меньше их значения для миллионов покупателей.
Продолжающееся сокращение дешевого ассортимента поэтому нельзя оценивать исключительно через выручку рынка. Даже относительно небольшой в деньгах сегмент может выполнять важную социальную функцию, особенно для людей с низкими доходами и пациентов с хроническими заболеваниями, которым лекарства приходится покупать регулярно.
Одновременно рост сегмента 100–500 рублей показывает, где сегодня формируется основная зона массового предложения. Для производителей дженериков это естественный диапазон: цена уже позволяет поддерживать экономику производства и дистрибуции, но остается приемлемой для широкого круга покупателей.
Для аптечных сетей новая структура означает другую экономику ассортимента. Все меньшая доля проданных упаковок способна приносить все большую часть оборота, поэтому управление дорогими рецептурными категориями, наличием препаратов и онлайн-бронированием становится важнее прежней модели, ориентированной прежде всего на поток массовых безрецептурных покупок.
Синтез от АПТЕКИУМ: Российский аптечный рынок 2026 года показывает, почему денежный рост фармрынка нельзя путать с ростом потребления. Аптеки продают лекарств на значительно большую сумму, но число упаковок не увеличивается. Инфляция объясняет только часть этого расхождения: одновременно покупательская корзина смещается вверх по цене, дорогие рецептурные препараты занимают все большую долю оборота, а лекарства для лечения ожирения создают новый источник денежного роста.
Августовские данные подтверждают, что это уже не краткосрочная аномалия первых месяцев года. К концу августа рынок сохранял примерно 14-процентный рост в рублях при небольшом снижении натурального объема.
Главный вопрос следующих месяцев поэтому состоит не в том, продолжит ли расти аптечная выручка. Гораздо важнее понять, насколько устойчивым окажется потребление в упаковках и где пройдет граница между переходом пациентов на современные более дорогие препараты и постепенным ухудшением доступности привычной лекарственной терапии. Именно натуральная динамика, структура ценовых сегментов и изменение средней стоимости фактически покупаемой упаковки будут лучше всего показывать реальное состояние рынка.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- GxP News — «Тренды аптечного рынка за 7 месяцев 2026 года: продажи в деньгах растут, в упаковках — снижаются»
- DSM — «Динамика аптечного рынка на 34-й неделе 2026 г. (24–30 августа 2026 г.)»
- DSM — «Динамика аптечного рынка на 35-й неделе 2026 г. (31 августа–6 сентября 2026 г.)»
- RNC Pharma — «Аналитический отчет: Розничный сегмент российского фармрынка. Итоги января-июля 2026 г.»
- RNC Pharma — «Динамика продаж в онлайн канале российского фармритейла втрое опережает прирост общей выручки российских аптек в 1-2 кв. 2026 г.»