Препараты для лечения бесплодия: почему рынок вырастет до $5,25 млрд
Рынок препаратов для лечения бесплодия растёт вместе с доступностью ЭКО — но лекарства остаются лишь частью результата
Мировой рынок препаратов для лечения бесплодия может увеличиться с $3,05 млрд в 2025 году до $5,25 млрд в 2034-м. За этим прогнозом стоит не только откладывание рождения детей, но и более глубокая перестройка репродуктивной медицины: бесплодие всё чаще диагностируют, вспомогательные репродуктивные технологии становятся доступнее, а лекарственная терапия превращается в управляемую последовательность этапов. Однако рост расходов на препараты нельзя автоматически считать ростом эффективности лечения: вероятность рождения ребёнка по-прежнему зависит от возраста, причины бесплодия, качества эмбрионов, возможностей клиники и числа проведённых циклов.
Бесплодие становится заметнее не потому, что возникло недавно
Fortune Business Insights оценила мировой рынок препаратов для лечения бесплодия в $3,05 млрд по итогам 2025 года. В 2026 году он может достигнуть $3,24 млрд, а к 2034-му — $5,25 млрд. Прогнозируемый среднегодовой темп роста составляет 6,22%.
Такие оценки следует воспринимать как коммерческий прогноз, а не как точное описание будущих продаж. Методика расчёта и полный массив исходных данных доступны только в платной версии отчёта. Тем не менее направление изменений согласуется с более широкими демографическими и медицинскими тенденциями.
По оценке Всемирной организации здравоохранения, бесплодие в течение жизни затрагивает примерно каждого шестого человека репродуктивного возраста. ВОЗ определяет его как заболевание мужской или женской репродуктивной системы, при котором беременность не наступает после 12 месяцев регулярной половой жизни без контрацепции.
Это важно по двум причинам. Во-первых, бесплодие не является редкой проблемой отдельных стран или социальных групп. Во-вторых, оно не сводится к женской репродуктивной функции: причины могут быть связаны с женским фактором, мужским фактором, их сочетанием либо оставаться необъяснёнными после стандартного обследования.
Рынок растёт не только из-за возможного увеличения числа людей с нарушениями фертильности. Расширяется доля пациентов, которые получают диагноз и обращаются за медицинской помощью. Там, где появляются специализированные клиники, страховое покрытие и понятные маршруты лечения, ранее скрытая потребность превращается в реальный спрос на диагностику, процедуры и лекарства.
Более позднее родительство увеличивает потребность в медицинской помощи, но не объясняет весь рынок
Одним из главных факторов роста аналитики называют откладывание рождения детей. Образование, профессиональная занятость, стоимость жилья, экономическая неопределённость и изменение семейных моделей приводят к тому, что многие люди начинают планировать беременность позже.
Возраст особенно важен для женской фертильности. С течением времени уменьшаются количество и среднее качество яйцеклеток, повышается вероятность хромосомных нарушений эмбриона и снижается вероятность рождения ребёнка в расчёте на один цикл лечения. Лекарственная стимуляция может помочь получить несколько зрелых яйцеклеток, но не способна полностью устранить возрастные изменения их биологии.
Поэтому распространённое представление о том, что экстракорпоральное оплодотворение может компенсировать любое откладывание беременности, неточно. ЭКО расширяет репродуктивные возможности, однако не отменяет возрастную зависимость результата.
Вместе с тем объяснять рост рынка только поздним материнством было бы неправильно. Спрос поддерживают синдром поликистозных яичников, нарушения овуляции, снижение овариального резерва, эндометриоз, повреждение маточных труб, мужское бесплодие, последствия некоторых операций и противоопухолевого лечения. Дополнительным фактором становится сохранение фертильности — замораживание яйцеклеток, сперматозоидов или эмбрионов до начала терапии либо на более раннем этапе жизни.
Растёт и сегмент лечения мужского бесплодия. Fortune Business Insights прогнозирует для него среднегодовой рост на 6,86% до 2034 года. Однако границы этого сегмента требуют осторожного толкования: препараты помогают не при всех нарушениях сперматогенеза, а значительная часть мужского бесплодия требует поиска анатомических, генетических, эндокринных или иных причин.
Почему гонадотропины формируют экономическое ядро репродуктивной фармакотерапии
Наибольшую долю рынка занимают гонадотропины — гормональные препараты, которые управляют созреванием половых клеток. Их ведущая позиция объясняется не только клинической ролью, но и экономикой одного цикла: препараты часто вводятся ежедневно, дозы корректируются по результатам анализов и ультразвукового исследования, а лечение может повторяться в нескольких циклах.
Центральное место принадлежит фолликулостимулирующему гормону, или ФСГ. В естественном менструальном цикле этот гормон участвует в развитии фолликула — структуры яичника, внутри которой созревает яйцеклетка. При контролируемой стимуляции яичников препараты ФСГ помогают одновременно развиваться нескольким фолликулам.
Цель такой терапии состоит не просто в том, чтобы вызвать овуляцию. При ЭКО врачи стремятся получить несколько зрелых яйцеклеток, поскольку не каждая из них оплодотворится, не каждый эмбрион продолжит развитие и не каждый перенос приведёт к рождению ребёнка. Число полученных яйцеклеток создаёт запас возможностей, но не гарантирует результат.
Следующий этап требует точного управления временем овуляции. Преждевременный выброс лютеинизирующего гормона может привести к выходу яйцеклеток до их извлечения. Для предотвращения такого события используют антагонисты гонадотропин-рилизинг-гормона, включая цетрореликс и ганиреликс.
Цетрореликс, по оценке Fortune Business Insights, может стать одним из наиболее быстрорастущих отдельных препаратов: прогнозируемый среднегодовой темп роста до 2034 года составляет 9,47%. Это не обязательно говорит о возникновении принципиально нового подхода. Вероятнее, показатель отражает более широкое применение протоколов с антагонистами, развитие воспроизведённых препаратов и рост общего числа циклов вспомогательных репродуктивных технологий.
Когда фолликулы достигают необходимой стадии, применяют препарат, запускающий финальное созревание яйцеклеток. Для этой цели могут использовать хорионический гонадотропин человека или агонист гонадотропин-рилизинг-гормона — выбор зависит от протокола и риска осложнений. После извлечения яйцеклеток и переноса эмбриона пациентке нередко назначают прогестерон для поддержки лютеиновой фазы, то есть периода, когда эндометрий должен сохранять условия для имплантации.
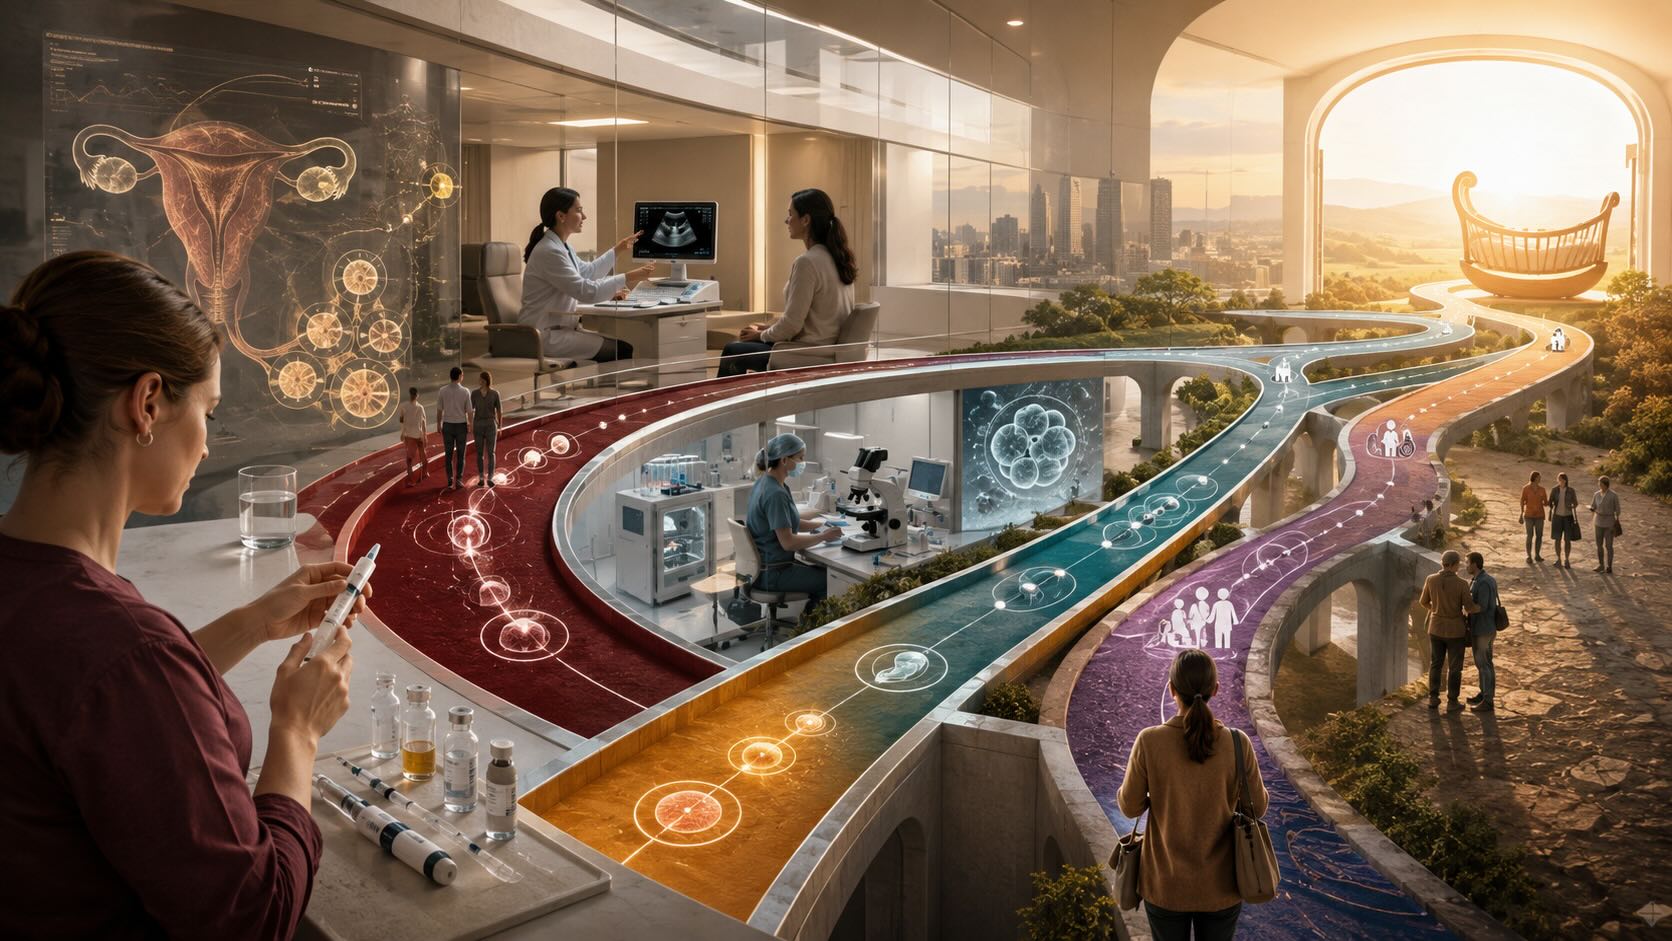
Таким образом, лекарственная терапия при ЭКО представляет собой не один препарат, а последовательную систему управления репродуктивным циклом:
- Стимуляция роста нескольких фолликулов;
- Предотвращение преждевременной овуляции;
- Запуск финального созревания яйцеклеток;
- Поддержка эндометрия после извлечения яйцеклеток или переноса эмбриона.
Именно многоэтапность объясняет, почему поддержка циклов ЭКО формирует крупнейший лечебный сегмент рынка. В отличие от некоторых схем индукции овуляции вне ЭКО, один цикл вспомогательных репродуктивных технологий может включать несколько классов препаратов, инъекции в течение ряда дней и индивидуальную коррекцию доз.
Инъекционная форма сохраняет лидерство не из-за удобства, а из-за управляемости
Среди способов введения препаратов лидируют инъекции. К ним относятся многие препараты ФСГ, хорионического гонадотропина человека и антагонистов гонадотропин-рилизинг-гормона. Инъекционная форма позволяет точнее задавать дозу и предсказуемее управлять гормональной стимуляцией.
Это не означает, что таблетки или вагинальные формы имеют второстепенное клиническое значение. Кломифена цитрат и летрозол широко используются для индукции овуляции в соответствующих группах пациенток, а прогестерон может применяться вагинально, перорально или инъекционно. Однако стоимость и интенсивность лекарственной поддержки при ЭКО делают именно инъекционные препараты главным источником выручки.
Значительная часть инъекций выполняется пациентами самостоятельно дома, но лечение остаётся клинически управляемым. Врач определяет схему, а затем оценивает рост фолликулов, концентрацию гормонов и индивидуальный ответ яичников. При слишком слабой реакции цикл может не дать достаточного числа яйцеклеток. При чрезмерной реакции возрастает риск синдрома гиперстимуляции яичников.
Поэтому лидирующая роль специализированных репродуктивных клиник закономерна. Они не просто назначают лекарства, а связывают фармакотерапию с ультразвуковой диагностикой, эмбриологической лабораторией, процедурой извлечения яйцеклеток и последующим наблюдением. Препарат в этой системе является важным инструментом, но его эффективность и безопасность зависят от качества всей инфраструктуры лечения.
Рост рынка всё больше определяется не только препаратами, но и доступностью лечения
Фармацевтический рынок репродуктивной медицины постепенно меняет свою экономическую модель. Если раньше внимание производителей было сосредоточено главным образом на разработке новых гормональных препаратов, то сегодня всё более важным конкурентным преимуществом становится возможность сделать уже существующую терапию доступнее.
Это объясняется высокой стоимостью лечения. Один цикл ЭКО включает не только лабораторные процедуры, но и дорогостоящую лекарственную поддержку. Если беременность не наступает после первой попытки, многие пациенты проходят повторные циклы, а значит, расходы на препараты также увеличиваются.
Именно поэтому всё большее значение приобретают программы возмещения расходов, страховое покрытие и специальные инициативы производителей.
Одним из наиболее заметных примеров стало соглашение, заключённое Merck KGaA через своё американское подразделение EMD Serono. Компания договорилась о расширении доступа пациентов к препаратам Gonal-f, Ovidrel и Cetrotide по сниженным ценам для определённых категорий пациентов с назначенной терапией ЭКО.
Подобные программы важны не только с социальной точки зрения. Для производителей они одновременно становятся способом расширить рынок. Чем больше пациентов смогут позволить себе полный курс лечения, тем выше потенциальный спрос на препараты.
Fortune Business Insights также обращает внимание на рост корпоративных программ поддержки репродуктивного здоровья. Всё больше работодателей включают лечение бесплодия в корпоративные медицинские программы, а страховые компании постепенно расширяют перечень покрываемых услуг.
В результате рынок начинает расти не только благодаря увеличению числа пациентов, но и благодаря снижению финансовых барьеров для начала лечения.
Главным ограничением остаётся не цена препаратов, а безопасность гормональной стимуляции
Несмотря на благоприятные прогнозы, рынок нельзя считать свободным от серьёзных ограничений.
Основной медицинский риск связан с контролируемой гормональной стимуляцией яичников.
Наиболее известным осложнением остаётся синдром гиперстимуляции яичников (СГЯ). Он развивается вследствие чрезмерной реакции яичников на введение гонадотропинов и сопровождается увеличением их размеров, накоплением жидкости в брюшной полости, нарушением водно-электролитного баланса, а в тяжёлых случаях — тромбозами, нарушением дыхания и другими потенциально опасными осложнениями.
Поэтому препараты этой группы нельзя рассматривать как обычные рецептурные лекарства.
В инструкции FDA к препарату Гонал-ф прямо указано, что терапия должна проводиться только в учреждениях, располагающих возможностями регулярного ультразвукового и лабораторного мониторинга состояния пациентки.
Практическое значение этой рекомендации подтверждают и данные британского регулятора Human Fertilisation and Embryology Authority (HFEA). По итогам отчётного периода 2024/2025 годов репродуктивные клиники Великобритании зарегистрировали 224 клинических инцидента категории B, среди которых 68 случаев тяжёлого или критического синдрома гиперстимуляции яичников.
Именно необходимость постоянного наблюдения делает репродуктивную медицину одной из наиболее специализированных областей лекарственной терапии.
Важно понимать, что подобные осложнения остаются сравнительно редкими относительно общего количества проводимых циклов ЭКО. Однако именно необходимость постоянного наблюдения делает репродуктивную медицину одной из наиболее специализированных областей лекарственной терапии.
По этой причине инфраструктура клиник становится не менее важным фактором рынка, чем сами препараты.
Конкуренция постепенно смещается от отдельных препаратов к комплексным платформам лечения
За последние годы стратегия крупнейших производителей заметно изменилась.
Если раньше конкуренция строилась главным образом вокруг отдельных лекарственных средств, то сегодня компании стремятся предложить клиникам и пациентам полноценную экосистему сопровождения лечения.
Merck KGaA, Organon, Ferring Pharmaceuticals, IBSA, Gedeon Richter и другие производители активно инвестируют не только в разработку новых молекул, но и в создание более удобных схем терапии, развитие биоаналогов, цифровых сервисов, логистики препаратов и программ поддержки пациентов.
Одновременно продолжается консолидация самих сетей репродуктивных клиник.
Крупные международные операторы расширяют своё присутствие через приобретение региональных центров ЭКО, что позволяет унифицировать подходы к лечению, повысить качество контроля терапии и увеличить объёмы закупок лекарственных препаратов.
Таким образом, конкурентная борьба постепенно выходит далеко за пределы отдельных гормональных препаратов.
Преимущество получают компании, которые способны предложить клинике не только лекарство, но и устойчивую систему сопровождения всего лечебного процесса.
Почему прогнозы рынка нельзя напрямую переводить в прогноз рождаемости
Высокие темпы роста рынка могут создать впечатление, что лечение бесплодия становится значительно эффективнее.
Однако между увеличением продаж препаратов и числом родившихся детей нельзя ставить знак равенства.
Во-первых, успех лечения зависит не только от качества лекарственной терапии.
На вероятность рождения ребёнка влияют возраст женщины, причина бесплодия, качество эмбрионов, наличие сопутствующих заболеваний, опыт эмбриологической лаборатории и множество индивидуальных факторов.
Во-вторых, рост рынка частично объясняется увеличением стоимости лечения, повторными циклами ЭКО и расширением доступа к уже существующим технологиям, а не исключительно появлением принципиально новых препаратов.
Наконец, многие современные исследования направлены не столько на повышение максимальной эффективности гормональной стимуляции, сколько на снижение риска осложнений, индивидуальный подбор доз и повышение удобства терапии.
Поэтому увеличение объёмов рынка следует рассматривать прежде всего как показатель развития всей системы репродуктивной медицины, а не как прямое свидетельство появления революционных лекарств.
- Фемтех-экспансия Gedeon Richter: ставка на биологию яичников и нехормональный контроль
- Биннофарм Групп усиливает рынок гормональной терапии
Контекст рынка и отрасли:
Какие изменения этот рынок принесёт пациентам и системе здравоохранения
Главный вывод исследования заключается не только в ожидаемом увеличении продаж препаратов. Рост рынка отражает более глубокое изменение отношения к репродуктивному здоровью.
Ещё десять–пятнадцать лет назад лечение бесплодия во многих странах воспринималось как высокоспециализированная медицинская услуга, доступная ограниченному числу пациентов. Сегодня ситуация постепенно меняется. Государственные программы, корпоративные страховые пакеты, расширение сети репродуктивных центров и появление биоаналогов делают лечение более доступным для всё большего числа семей.
Для пациентов это означает прежде всего более широкий выбор схем терапии и постепенное снижение финансовых барьеров. Вместе с тем ожидания должны оставаться реалистичными. Даже наиболее современные препараты не способны гарантировать наступление беременности или рождение ребёнка. Их задача — повысить вероятность успешного исхода при правильном подборе лечения и тщательном медицинском сопровождении.
Для врачей и клиник усиление конкуренции между производителями означает расширение портфеля препаратов, появление новых биоаналогов и более гибкие модели обеспечения пациентов лекарствами. Одновременно возрастает значение стандартизации протоколов лечения, цифрового сопровождения пациентов и систем контроля безопасности.
Для фармацевтической отрасли рынок репродуктивной медицины становится одним из наиболее устойчиво растущих сегментов женского здоровья. Однако дальнейшее развитие всё меньше зависит исключительно от появления новых молекул. Не менее важными становятся доступность лечения, качество клинической инфраструктуры, прозрачность ценообразования и способность производителей сопровождать пациента на всём протяжении лечения.
Одновременно сохраняются вызовы, которые не могут быть решены только развитием фармакотерапии. Во многих странах лечение бесплодия по-прежнему оплачивается преимущественно самими пациентами, число специализированных центров остаётся недостаточным, а кадровые ресурсы репродуктивной медицины ограничены. Поэтому рост мирового рынка препаратов, вероятнее всего, будет сопровождаться дальнейшими изменениями в организации медицинской помощи, а не только расширением ассортимента лекарственных средств.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.