DSM Group 28 июля 2026: Российский фармрынок в июне 2026 года меняет структуру роста под влиянием GLP-1
Июнь подтвердил тенденцию, которая постепенно становится главным структурным изменением российского аптечного рынка
Рост выручки всё меньше связан с увеличением потребления лекарств и всё больше — с изменением структуры спроса в пользу дорогих препаратов, прежде всего средств для лечения сахарного диабета, ожирения и других хронических заболеваний.
Рынок продолжает увеличиваться в денежном выражении, однако натуральное потребление практически перестало расти. Это означает переход отрасли в новую фазу, где главным драйвером становятся стоимость терапии, инновационные препараты и изменение продуктового микса, а не увеличение количества покупателей.
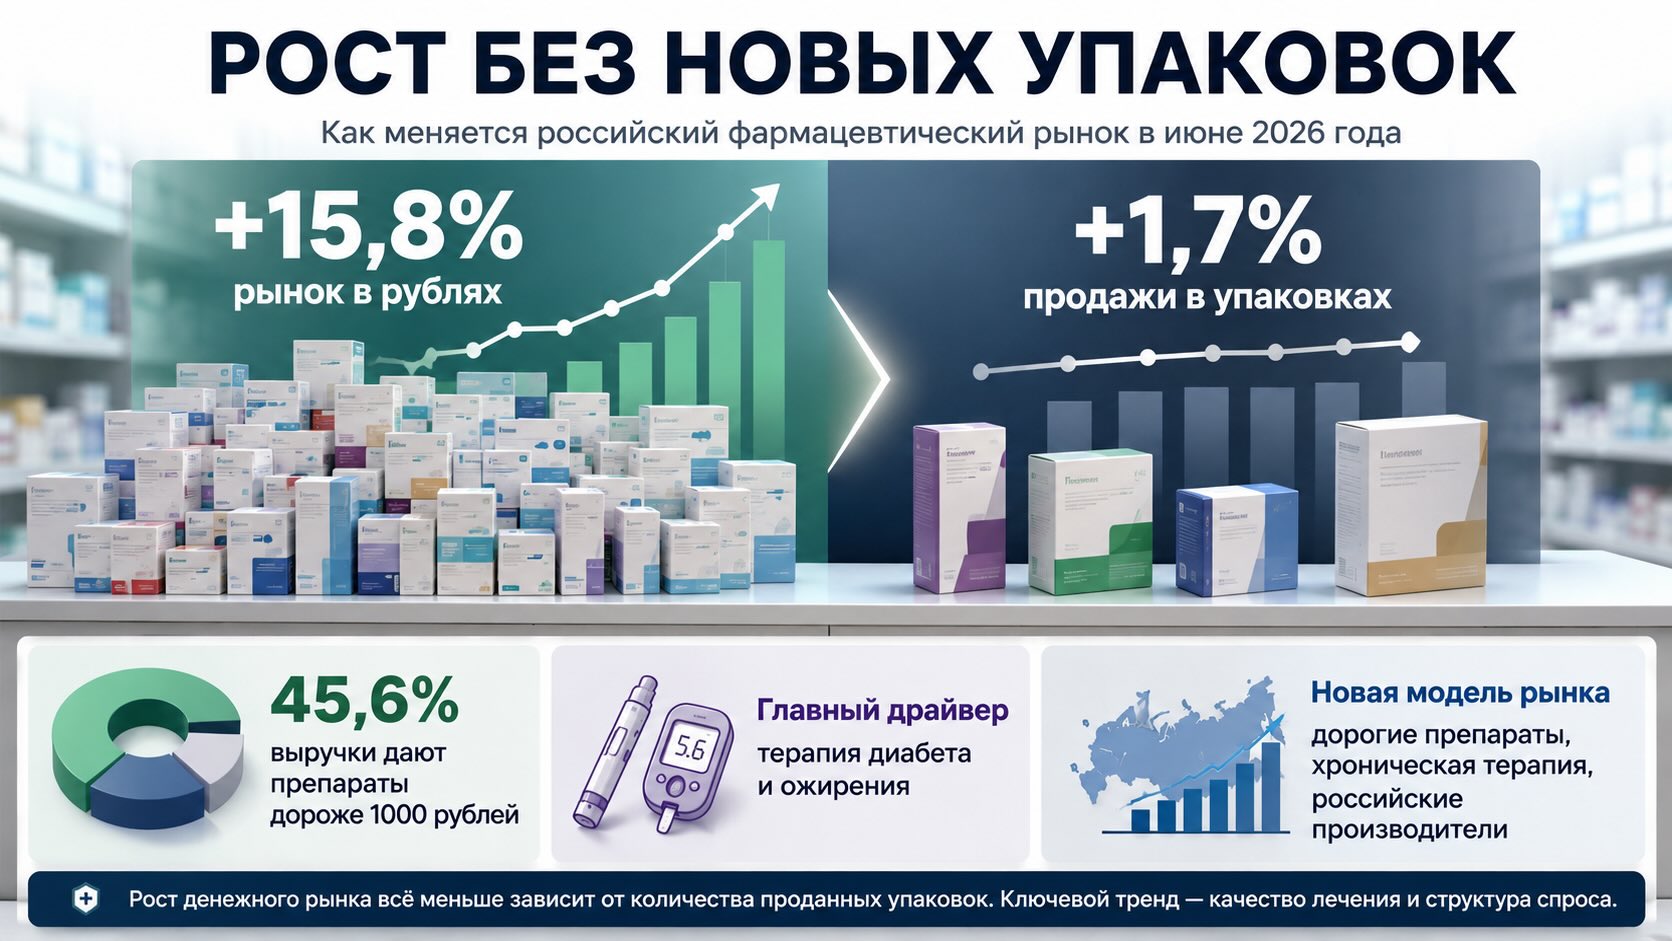
По данным DSM Group, коммерческий рынок лекарственных препаратов в июне 2026 года составил 160,2 млрд рублей, что на 15,8% выше уровня июня прошлого года, но на 3,6% ниже мая. При этом количество реализованных упаковок выросло лишь на 1,7% год к году, а за первое полугодие даже сократилось на 3,2%. Это означает, что основным источником роста остаётся увеличение средней стоимости терапии и быстрый рост сегмента дорогостоящих препаратов. Особенно заметно влияние рынка препаратов против диабета и ожирения, который меняет структуру продаж производителей, аптек и всего коммерческого сегмента.
Деньги продолжают расти быстрее, чем объём потребления
На первый взгляд результаты выглядят весьма сильными.
Коммерческий рынок достиг 160,2 млрд рублей (+15,8% год к году), а по итогам первого полугодия приблизился к отметке 1 трлн рублей (995,3 млрд рублей).
Однако за этими цифрами скрывается существенно более интересная картина.
В упаковках июнь прибавил лишь 1,7%, а накопленный результат первого полугодия вообще оказался отрицательным (-3,2%).
Иными словами, российский рынок всё меньше продаёт дополнительных упаковок и всё больше продаёт более дорогие препараты.
Именно поэтому средняя стоимость упаковки выросла сразу до 477 рублей (+13,9% к июню прошлого года).
Это уже не выглядит как обычная инфляционная история.
Это изменение самой структуры спроса.
Настоящий двигатель рынка — препараты стоимостью свыше 1000 рублей
Наиболее важная диаграмма всего отчёта — распределение продаж по ценовым категориям.
Доля препаратов стоимостью более 1000 рублей достигла уже 45,6% рынка.
Год назад она составляла около 40%.
Таким образом, почти каждый второй рубль аптечной выручки сегодня приходится на дорогие препараты. Одновременно сокращаются все остальные ценовые сегменты — как 500–1000 рублей, так и особенно диапазон 100–500 рублей.
Это говорит о фундаментальном изменении экономики аптечного рынка.
Растут не просто цены.
Растёт доля дорогостоящей современной терапии.
GLP-1 продолжает переписывать структуру всего рынка
Главным победителем июня вновь стала группа препаратов, влияющих на пищеварительный тракт и обмен веществ.
Её доля достигла 24,3% рынка, увеличившись сразу на 3,5 процентного пункта по сравнению с июнем прошлого года — крупнейшее изменение среди всех АТС-групп.
DSM Group прямо указывает причину.
Основной вклад продолжают вносить препараты для лечения сахарного диабета, снижения массы тела и контроля веса.
Среди них:
- Тирзетта
- Седжаро
- Семавик
- Велгия
Причём в рейтинге всех продаваемых брендов страны первые три позиции уже занимают именно препараты данного направления.
Это уже нельзя считать временным всплеском.
По сути формируется новая крупнейшая терапевтическая категория российского аптечного рынка.
Победители июня — российские производители
Особенно интересны изменения среди производителей.
Лидером рынка впервые уверенно становится Промомед Рус.
Компания увеличила продажи сразу на 238% относительно июня прошлого года и поднялась с 22-го места на первое.
Вслед за ней очень быстро растёт Герофарм (+125%).
Обе компании выигрывают прежде всего благодаря развитию сегмента современных гипогликемических препаратов.
Важно понимать, что речь идёт не просто о хорошем месяце отдельных компаний.
Меняется расстановка сил всего российского фармацевтического рынка.
Международные корпорации сохраняют высокие объёмы продаж, однако наиболее быстро растущие позиции сейчас занимают отечественные игроки.
Локализация становится всё более экономически значимой
По количеству упаковок препараты российского производства уже занимают 69% рынка.
Но особенно интересно другое.
В денежном выражении продажи локализованных препаратов выросли на 21,8%, тогда как импорт увеличился только на 9,5%.
Это означает, что российские производители постепенно перестают конкурировать исключительно в дешёвом сегменте.
Они всё активнее переходят в более дорогие категории терапии.
Именно поэтому средняя стоимость упаковки локализованных препаратов за год выросла более чем на 20%.
Рецептурный рынок усиливает своё влияние
Ещё один долгосрочный сигнал — продолжающееся усиление сегмента Rx.
Рецептурные препараты уже формируют 61,3% денежного рынка.
При этом именно они обеспечили основную часть годового прироста продаж.
Рост Rx составил более 20% в рублях против менее 10% у безрецептурных препаратов.
Это говорит о постепенном смещении аптечного бизнеса в сторону длительной терапии хронических заболеваний.
Чем выше роль хронических пациентов, тем устойчивее становится рынок.
БАД повторяют тот же сценарий
Хотя в июне продажи БАД снизились относительно мая вследствие сезонности, стратегическая картина остаётся аналогичной лекарственному рынку.
По итогам полугодия рынок БАД вырос почти на 18% в денежном выражении.
И снова основной вклад обеспечивают дорогие продукты.
Доля добавок стоимостью свыше 1000 рублей достигла уже 47,3%.
Почти половина всего рынка БАД теперь относится к премиальному ценовому сегменту.
Это означает, что потребители всё чаще выбирают более дорогие решения вместо максимально дешёвых продуктов.
- Российский фармрынок уходит в дорогую терапию ожирения и диабета
- Фармрынок России уходит в дорогие Rx и теряет массовый спрос
Контекст рынка и отрасли:
Почему аптечным сетям уже недостаточно просто расширять ассортимент
Главное изменение июня заключается не в отдельных рейтингах производителей.
Меняется сама экономика аптечной полки.
Если ещё несколько лет назад значительная часть оборота обеспечивалась массовыми препаратами среднего ценового сегмента, то сегодня всё большую долю начинают занимать дорогостоящие препараты длительной терапии.
Для аптечных сетей это означает необходимость:
- активнее работать с дорогостоящими хроническими категориями;
- усиливать обучение первостольников по современным направлениям терапии;
- пересматривать ассортиментную матрицу в пользу высокомаржинальных категорий;
- уделять больше внимания управлению запасами дорогих препаратов, где ошибка в прогнозировании становится значительно дороже.
Для производителей ситуация также меняется.
Компании, способные вывести инновационный или биосимилярный продукт в быстрорастущую терапевтическую категорию, получают возможность значительно быстрее увеличивать рыночную долю, чем это было возможно ещё несколько лет назад.
Для российских производителей это окно возможностей продолжает оставаться открытым.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.