HEADWAY 30 июля 2026: Анализ бюджетных закупок лекарственных препаратов в I полугодии 2026 года
Рынок становится ещё более специализированным
Несмотря на общий рост объёма бюджетных закупок лекарственных препаратов, структура рынка становится всё более концентрированной. Государственные расходы смещаются в сторону дорогостоящих инновационных препаратов, онкологии, иммунологии и терапии редких заболеваний. При этом рост обеспечивается не массовыми категориями, а ограниченным числом высокозатратных продуктов и программ лекарственного обеспечения.
Материалы Headway показывают не просто увеличение объёма государственных закупок, а качественное изменение структуры бюджетного рынка. За первое полугодие 2026 года значительно выросла доля парентеральных препаратов, усилилось доминирование оригинальных лекарственных средств, сохранилась высокая зависимость расходов от онкологических препаратов и иммуномодуляторов. Одновременно заметно ускоряется проникновение отдельных дженериков и биосимиляров в дорогостоящие сегменты терапии. Всё это свидетельствует о продолжающемся смещении государственных расходов от массовой лекарственной терапии к высокотехнологичной специализированной медицинской помощи.
Структура закупок всё сильнее смещается в сторону инъекционных препаратов
Наиболее заметное изменение произошло в распределении закупок по лекарственным формам.
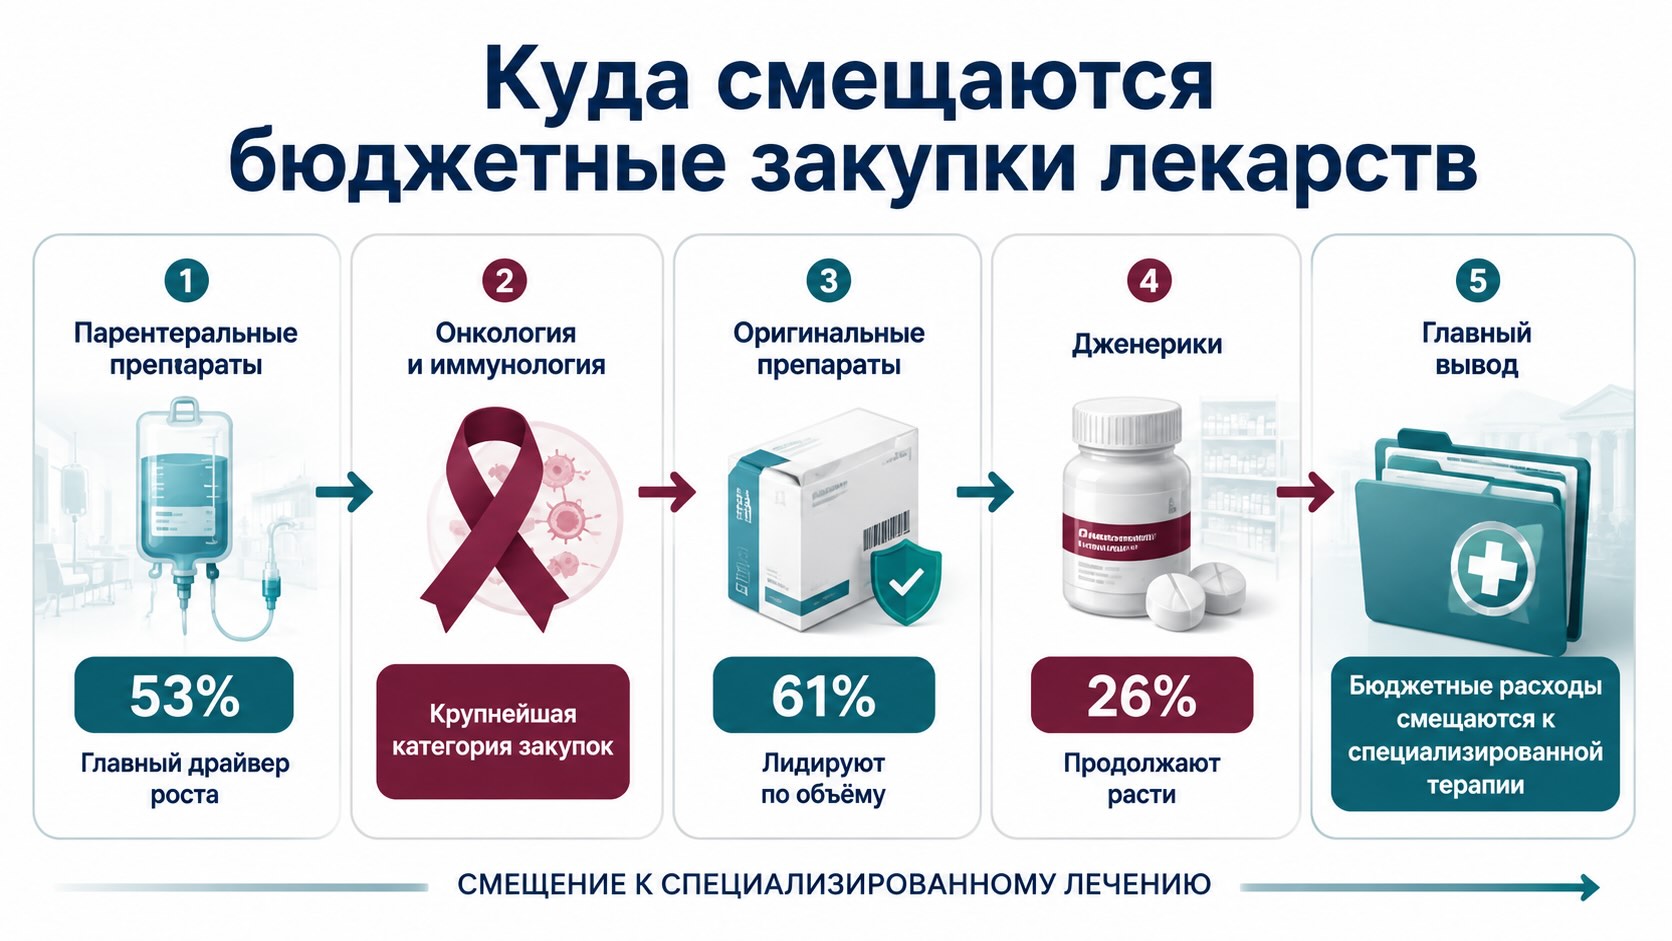
Доля парентеральных препаратов увеличилась с 41% до 53%, а объём контрактов вырос с 254,6 до 328,3 млрд рублей.
Энтеральные препараты также прибавили в абсолютном выражении — с 197,1 до 267,3 млрд рублей, однако их относительная доля выросла менее значительно и составила 43%.
Такое изменение структуры трудно объяснить исключительно ростом рынка.
Скорее оно отражает увеличение закупок дорогостоящих биологических препаратов, моноклональных антител, противоопухолевых средств и современных инфузионных схем лечения, которые преимущественно применяются именно парентерально.
Для системы государственных закупок это означает дальнейшее увеличение зависимости бюджета от специализированной стационарной помощи.
Онкология окончательно закрепляет статус крупнейшей бюджетной категории
По классификации EphMRA крупнейшей категорией остаются противоопухолевые и иммуномодулирующие препараты.
Их объём достиг 223,8 млрд рублей.
Это почти вдвое больше расходов на следующую по величине категорию — системные противомикробные препараты (117,7 млрд рублей).
Далее следуют:
- Препараты для лечения ЖКТ и обмена веществ: 73,6 млрд рублей;
- Препараты для нервной системы: 44,7 млрд рублей;
- Препараты крови и органов кроветворения: 39,6 млрд рублей;
- Препараты для лечения дыхательной системы: 36,6 млрд рублей.
Фактически онкология продолжает концентрировать основную часть государственных расходов на инновационную фармакотерапию. Это подтверждает сохранение приоритета федеральных программ лекарственного обеспечения именно в высокозатратных направлениях.
Оригинальные препараты продолжают доминировать несмотря на развитие локального производства
Структура закупок по типу препаратов изменилась незначительно, однако тенденция остаётся показательна.
Оригинальные препараты сохраняют крупнейшую долю рынка — около 61% против 63% годом ранее.
При этом абсолютный объём их закупок вырос с 295 до 374 млрд рублей.
Дженерики увеличили объём закупок с 107 до 163 млрд рублей, а их доля выросла с 23% до 26%.
Биосимиляры также прибавили в абсолютных значениях — с 47,9 до 60,4 млрд рублей, однако их относительная доля практически не изменилась и осталась около 10%.
Это означает, что импортозамещение развивается, однако пока не меняет фундаментальную структуру государственных расходов.
Наиболее дорогостоящие сегменты по-прежнему формируют преимущественно оригинальные препараты.
Лидеры роста показывают влияние государственных программ, а не массового спроса
Список наиболее быстрорастущих препаратов демонстрирует характерную особенность бюджетного рынка.
Рекордные темпы роста показывают препараты, связанные с отдельными государственными программами или расширением доступа пациентов к инновационной терапии.
Среди наиболее заметных примеров:
- Трилекса (ивакафтор/тезакафтор/элексакафтор): рост более чем в 22 раза;
- ГРОЗАВИР: более чем в 20 раз;
- Совигрипп: почти в 300 раз;
- Тивикай (долутегравир): более чем в 36 раз;
- Лантесенс (нусинерсен): рост более чем в три раза.
Подобные показатели практически никогда не отражают естественное расширение рынка.
Обычно они свидетельствуют о запуске новых программ финансирования, изменении критериев лекарственного обеспечения или заключении крупных централизованных контрактов.
Одновременно появляются признаки перераспределения бюджетов внутри отдельных терапевтических классов
Не все лидеры прошлых лет продолжают расти.
В отчёте обращают на себя внимание препараты, демонстрирующие снижение закупок.
Например:
- ниволумаб (Опдиво);
- трастузумаб (Гертикад);
- бевацизумаб (Авегра БИОКАД);
- дапаглифлозин среди препаратов вне перечня ЖНВЛП;
- натрия хлорид как один из крупнейших препаратов по объёму закупок.
Причины документ не раскрывает.
Однако подобная динамика может быть связана с завершением крупных контрактов, перераспределением закупок между брендами, усилением конкуренции либо переходом части пациентов на альтернативные схемы терапии.
Сам отчёт не позволяет сделать более определённый вывод, поэтому любые объяснения остаются аналитической интерпретацией.
Рецептурный сегмент фактически полностью определяет государственные закупки
Структура закупок по статусу отпуска практически не изменилась.
Около 99% расходов приходится на рецептурные препараты.
Безрецептурный сегмент сохраняет долю около 1%.
Это ожидаемо для бюджетного рынка, однако цифры подчёркивают ещё одну важную особенность.
Государственные закупки практически полностью отражают систему специализированной медицинской помощи и мало связаны с коммерческим аптечным рынком, где структура спроса выглядит совершенно иначе.
ЖНВЛП остаются фундаментом государственных расходов, но их относительная доля снижается
По данным отчёта объём закупок препаратов из перечня ЖНВЛП вырос с 409,4 до 514,1 млрд рублей.
Однако их доля в общей структуре контрактов снизилась с 88% до 83%.
На первый взгляд это выглядит противоречием.
Фактически рынок одновременно растёт и становится более разнообразным.
Более быстрое увеличение закупок отдельных препаратов вне перечня ЖНВЛП постепенно снижает относительную долю жизненно необходимых препаратов, хотя их абсолютное финансирование продолжает увеличиваться.
- HEADWAY: Госзакупки лекарств в России ускорились, но рынок вошел в фазу перекоса
- HEADWAY 15 июля 2026: Тендерные закупки лекарств ускорились за счёт дорогой терапии
Контекст рынка и отрасли:
Где будут перераспределяться бюджеты в ближайших закупочных циклах
Для участников рынка наиболее важен не сам рост расходов, а изменение их структуры.
Отчёт показывает несколько устойчивых направлений.
Во-первых, продолжится рост закупок высокозатратных инновационных препаратов.
Во-вторых, усилится значение редких заболеваний, онкологии и иммунологии как основных драйверов бюджетного финансирования.
В-третьих, производителям биосимиляров открываются дополнительные возможности для конкуренции в сегментах дорогостоящей терапии, однако оригинальные препараты пока сохраняют системное преимущество.
Наконец, маркетинговые стратегии будут всё сильнее зависеть не от динамики коммерческого спроса, а от решений государственных программ лекарственного обеспечения, изменений клинических рекомендаций и централизованных закупок.
Для аптечных сетей эти изменения имеют ограниченное прямое значение, тогда как для производителей, госпитального сегмента, отделов market access, государственных продаж и тендерных подразделений они становятся ключевым фактором планирования.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.