ПЯТЬ направлений фармрынка, где будут большие деньги в ближайшие 10 лет
Рубрика: TOP FIVE | Специально для Aptekium
Фармацевтика входит в период, когда крупнейшие рынки будут строиться не вокруг одной «таблетки-блокбастера», а вокруг лечения ожирения, рака, иммунных и нейродегенеративных заболеваний и управления генами
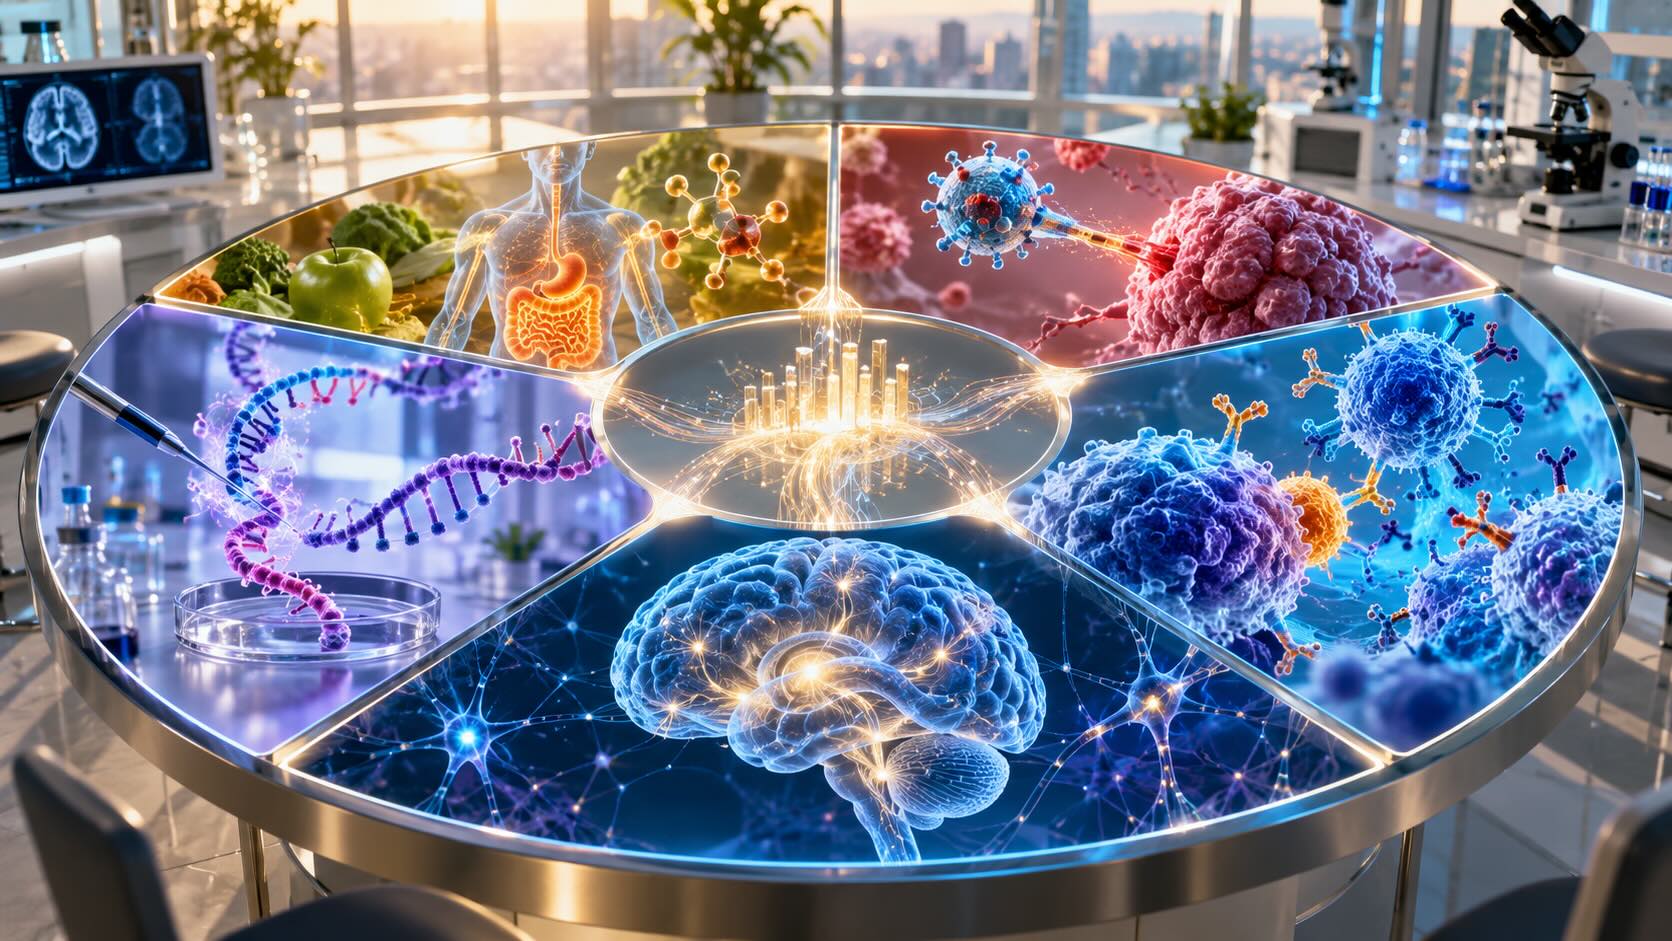
Мировые расходы на лекарства к 2030 году могут превысить $2,6 трлн, но деньги распределятся крайне неравномерно. Главными победителями следующего десятилетия, вероятнее всего, станут направления, где одновременно существуют огромная популяция пациентов, неудовлетворённая медицинская потребность и технология, способная существенно изменить результат лечения. Наиболее сильное сочетание этих факторов сегодня видно в пяти областях: кардиометаболической медицине, онкологии нового поколения, иммунологии, нейронауках и генетических/RNA-терапиях. При этом высокая научная перспективность ещё не гарантирует коммерческого успеха: цену всё чаще будут определять страховщики, государство и способность производителя доказать реальную клиническую ценность препарата.
Деньги в фарме появляются там, где меняется сама граница лечения
Фармацевтический рынок уже невозможно оценивать только по количеству новых лекарств.
Гораздо важнее другой вопрос: где препарат превращает человека, которого раньше практически невозможно было лечить, в пациента, для которого появляется реальная терапевтическая стратегия?
Именно такие изменения создают новые рынки.
По оценке IQVIA, глобальные расходы на лекарства к 2030 году превысят $2,6 трлн. Крупнейшими драйверами роста в ближайшие годы станут онкология, иммунология, диабет и лечение ожирения.
Но горизонт десяти лет интереснее пятилетнего прогноза.
За это время несколько технологий могут выйти далеко за пределы своих первых показаний и изменить целые классы заболеваний.
Вот пять направлений, где вероятность появления особенно крупных денежных потоков сегодня выглядит наиболее высокой.
№1. Ожирение превращается в один из крупнейших фармацевтических рынков мира
Ещё недавно лекарства для снижения веса воспринимались как относительно узкий сегмент.
С появлением агонистов рецептора GLP-1 ситуация изменилась принципиально.
Причина не только в том, что препараты позволяют заметно снижать массу тела. Гораздо важнее, что ожирение постепенно становится объектом длительной фармакотерапии как хроническое заболевание.
Масштаб потенциальной аудитории огромен.
По данным Всемирной организации здравоохранения, в 2022 году около 890 млн взрослых жили с ожирением, а избыточную массу тела имели примерно 2,5 млрд человек.
Но коммерческий потенциал рынка становится ещё больше, когда терапия выходит за пределы собственно похудения.
Исследование SELECT показало, что семаглутид у людей с избыточной массой тела или ожирением и уже существующим сердечно-сосудистым заболеванием без диабета снижал частоту крупных сердечно-сосудистых событий.
Так начинается переход от рынка «лекарств для веса» к гораздо более широкому рынку кардиометаболической медицины.
Следующее поколение препаратов будет конкурировать уже не только процентом снижения массы тела.
Важными станут:
- сохранение мышечной массы;
- лечение жировой болезни печени;
- снижение сердечно-сосудистого риска;
- влияние на заболевания почек;
- удобные пероральные формы;
- более редкое введение;
- лучшее удержание результата;
- переносимость при длительном лечении.
Именно здесь может возникнуть одна из самых больших фармацевтических войн следующего десятилетия.
Победителем окажется не обязательно препарат, который сильнее всего снижает вес. Им может стать средство, способное одновременно уменьшать несколько связанных с ожирением рисков и потому получать более широкое возмещение от систем здравоохранения.
№2. Онкология будет продавать не одно лекарство, а всё более точные системы доставки лечения
Рак уже много лет остаётся крупнейшим полем фармацевтических инноваций.
И признаков того, что его значение уменьшится, нет.
Наоборот, старение населения увеличивает число пациентов. По оценкам международных онкологических организаций, только демографические изменения способны привести к существенному росту числа новых случаев рака в следующие десятилетия.
Но внутри онкологии происходит важная перестройка.
Следующий большой рынок — это уже не просто «новая иммунотерапия».
Фармацевтические компании создают всё более сложные способы доставить разрушительное воздействие именно в опухоль.
Один из наиболее ярких примеров — антитело-лекарственные конъюгаты, или ADC.
Их можно представить как комбинацию системы наведения и токсического груза: антитело распознаёт определённую мишень на опухолевой клетке и доставляет к ней активное вещество.
После десятилетий сложного развития технология стала полноценной терапевтической платформой. Теперь ADC перемещаются из поздних стадий заболевания в более ранние линии терапии, комбинируются с другими препаратами и получают новые мишени.
Параллельно развиваются биспецифические антитела, клеточная терапия и радиолигандные препараты, доставляющие радиоактивный изотоп непосредственно к опухолевым клеткам.
Наиболее интересная особенность этого рынка — возможность многократного создания новых продуктов на одной технологической платформе.
Если компания научилась правильно сочетать мишень, систему доставки и активную нагрузку, следующая молекула может использовать ту же инженерную основу для другого типа опухоли.
Поэтому деньги будут концентрироваться не только вокруг отдельных препаратов.
Высоко будут цениться сами платформы.
№3. Иммунологию ждёт переход от постоянного подавления иммунитета к его «перенастройке»
Ревматоидный артрит, псориаз, воспалительные заболевания кишечника, атопический дерматит, системная красная волчанка — многие иммуновоспалительные заболевания требуют многолетнего лечения.
Для фармрынка это означает огромную и относительно стабильную популяцию пациентов.
Поэтому иммунология уже сегодня относится к крупнейшим терапевтическим сегментам.
Но следующий этап может оказаться намного интереснее предыдущего.
На протяжении десятилетий основная стратегия заключалась в подавлении определённого компонента воспалительной реакции. Моноклональные антитела против TNF, интерлейкинов и других сигнальных молекул радикально улучшили лечение многих заболеваний.
Теперь исследователи пытаются пойти дальше.
Одна из наиболее необычных идей пришла из онкологии.
CAR-T-клеточная терапия, первоначально созданная для лечения некоторых опухолей крови, экспериментально используется при тяжёлых аутоиммунных заболеваниях. Цель заключается не просто во временном подавлении воспаления, а в глубоком изменении популяции иммунных клеток, поддерживающих болезнь.
Ранние результаты при некоторых заболеваниях выглядят впечатляюще, но пока речь идёт о небольших исследованиях, а сама терапия сложна, дорога и потенциально токсична.
Поэтому ожидать, что CAR-T завтра заменит обычные биологические препараты, не стоит.
Однако концепция чрезвычайно важна.
Фармацевтика начинает искать способы не просто контролировать аутоиммунное заболевание годами, а добиться длительной лекарственно-свободной ремиссии после ограниченного курса терапии.
Если этот принцип удастся масштабировать с помощью более безопасных клеточных, антительных или других технологий, экономика иммунологии может существенно измениться.
№4. Болезни мозга становятся последней большой территорией, которую фарма ещё не освоила
Неврология десятилетиями считалась одним из самых рискованных направлений разработки лекарств.
Причина понятна.
Мозг чрезвычайно сложен, многие заболевания диагностируются уже после значительного повреждения нейронных систем, а перспективные механизмы неоднократно проваливались в поздних клинических исследованиях.
Поэтому именно здесь сохраняется огромная неудовлетворённая потребность.
Особенно заметна она при болезни Альцгеймера.
Во всём мире с деменцией живут десятки миллионов людей, а старение населения будет увеличивать эту цифру.
Появление антител, направленных против амилоида, стало доказательством важного принципа: биологическое течение болезни Альцгеймера действительно можно модифицировать лекарством.
Но эффект современных препаратов остаётся умеренным, лечение подходит далеко не каждому пациенту, требует сложной диагностики и контроля безопасности.
С коммерческой точки зрения это не конец истории, а начало гонки.
Следующая задача — найти препараты, которые будут:
- эффективнее замедлять заболевание;
- начинать работать ещё до выраженной деменции;
- воздействовать не только на амилоид;
- быть безопаснее;
- проще вводиться;
- использоваться в комбинациях.
Параллельно огромный рынок существует при болезни Паркинсона, психических заболеваниях, мигрени и редких неврологических синдромах.
Если хотя бы несколько действительно болезнь-модифицирующих механизмов окажутся успешными, нейронауки могут стать одним из крупнейших источников роста фармы 2030-х годов.
Но это одновременно направление с одним из самых высоких рисков неудачи.
№5. Генетические и RNA-терапии превращают ген из причины заболевания в лекарственную мишень
Самая технологически радикальная часть списка — лекарства, работающие непосредственно с генетической информацией.
К ним относятся разные технологии:
- генная терапия;
- редактирование генома;
- малые интерферирующие RNA;
- антисмысловые олигонуклеотиды;
- терапевтическая mRNA;
- генетически модифицированные клетки.
Первые коммерческие успехи пришли преимущественно из редких заболеваний, где известен конкретный генетический дефект.
Некоторые современные терапии способны после однократного вмешательства изменить течение болезни, которую раньше приходилось лечить пожизненно или практически невозможно было контролировать.
FDA уже одобрило десятки клеточных и генных продуктов, включая терапии наследственных заболеваний, онкологических патологий и других состояний.
Но главная инвестиционная интрига следующего десятилетия находится не в ещё одной сверхдорогой терапии для нескольких тысяч пациентов.
Настоящий прорыв произойдёт, если технологии научатся безопасно доставлять генетические лекарства к большему количеству органов.
RNA-интерференция уже показала, насколько мощной может быть эта модель для печени: небольшой фрагмент RNA позволяет на длительное время снизить образование конкретного белка.
Главное ограничение — доставка в другие ткани.
Если оно будет преодолено, потенциальное пространство применения резко расширится: сердечно-сосудистые, неврологические, иммунные и метаболические заболевания.
И тогда генетическая медицина перестанет быть преимущественно рынком редких болезней.
Почему в TOP-5 нет искусственного интеллекта
Это может показаться странным.
Фармацевтические компании активно инвестируют в AI-поиск молекул, прогнозирование структуры белков, анализ биомаркеров и оптимизацию клинических исследований.
Но искусственный интеллект правильнее считать не отдельным терапевтическим рынком, а инфраструктурой.
AI может ускорить создание препарата против ожирения, нового ADC, лекарства для болезни Альцгеймера или RNA-терапии.
Сам пациент, однако, платит в конечном счёте не за алгоритм.
Он платит за терапевтический результат.
Поэтому наиболее интересными могут оказаться компании, которые не просто заявляют об использовании AI, а благодаря ему создают клинически успешные препараты быстрее или с большей вероятностью успеха.
Большой рынок ещё не означает большие прибыли
У всех пяти направлений есть одна общая проблема.
Чем дороже и эффективнее становятся лекарства, тем сильнее вопрос: кто за них заплатит?
Это особенно заметно для GLP-1-терапии, генных препаратов и клеточной терапии.
Даже выдающийся препарат не создаёт огромного рынка, если страховая система оплачивает его лишь небольшой части подходящих пациентов.
Следующее десятилетие поэтому будет соревнованием не только лабораторий.
В нём одновременно участвуют производители, государственные системы здравоохранения, страховщики, регуляторы и пациенты.
Компаниям потребуется доказывать не просто статистически значимый эффект.
Им всё чаще придётся отвечать на более неприятный вопрос: насколько этот эффект стоит запрашиваемых денег?
На что смотреть в ближайшие годы
Если следить за будущим фармрынка, полезнее наблюдать не только за биржевой стоимостью отдельных компаний.
Есть несколько гораздо более показательных сигналов:
- расширяются ли препараты из узких показаний на массовые заболевания;
- становится ли терапия удобнее и дешевле в производстве;
- появляется ли доказательство снижения смертности, госпитализаций или инвалидизации;
- готовы ли страховщики и государство оплачивать лечение;
- может ли одна технологическая платформа породить несколько препаратов;
- удаётся ли лечить заболевание раньше, чем возникает необратимое повреждение органов.
Именно последний пункт может оказаться особенно важным.
Большая часть фармацевтики XX века лечила последствия заболевания.
Фармацевтика следующего десятилетия всё чаще будет пытаться вмешиваться гораздо раньше — в метаболический, иммунный, опухолевый или генетический механизм болезни.
- 29 июня 2026: Фармрынок переходит к платформенной конкуренции
- «Сириус» запускает мРНК-платформу против аутоиммунных заболеваний
Контекст рынка и отрасли:
Где вероятнее всего окажутся самые большие деньги
Если оценивать не биржевой хайп, а сочетание размера пациентской популяции и зрелости технологий, картина выглядит так:
- Кардиометаболическая медицина: самый очевидный кандидат на создание гигантского массового рынка.
- Онкология: наиболее мощная машина высокотехнологичных и высокоценных лекарственных инноваций.
- Иммунология: огромный существующий рынок, который может перейти к принципиально более глубокому контролю заболеваний.
- Нейронауки: крупнейшая неудовлетворённая медицинская потребность и одновременно самый рискованный из больших рынков.
- Генетические и RNA-технологии: платформа, способная со временем проникнуть практически во все остальные терапевтические области.
Именно поэтому главный вопрос ближайших десяти лет звучит не «какая молекула станет следующим блокбастером».
Гораздо интереснее другое: какая из этих платформ первой научится лечить миллионы людей достаточно хорошо, достаточно безопасно и достаточно дёшево, чтобы системы здравоохранения согласились за неё платить.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- IQVIA Institute — Global Medicine Use Trends 2026
- World Health Organization — Obesity and overweight
- Lincoff A.M. et al. Semaglutide and Cardiovascular Outcomes in Obesity without Diabetes, New England Journal of Medicine
- U.S. Food and Drug Administration — Approved Cellular and Gene Therapy Products
- World Health Organization — Dementia