Рынок долголетия в России: спрос есть, но профилактике мешают время и цена
РОССИЯНЕ ХОТЯТ ЖИТЬ ДОЛЬШЕ — НО РЫНОК ДОЛГОЛЕТИЯ УПИРАЕТСЯ НЕ В ОТСУТСТВИЕ ИНТЕРЕСА, А В ДОКАЗАТЕЛЬСТВА, ЦЕНУ И УДОБСТВО
Опрос Аналитического центра Европейского медицинского центра (EMC) показывает необычно высокий потенциальный спрос на продукты и услуги, связанные с активным долголетием: 74% россиян хотели бы дожить до 100 лет, 75% готовы существенно изменить образ жизни ради дополнительных 10–15 лет активной жизни, а 67% заявляют о готовности попробовать препарат, достоверно замедляющий старение. Однако между желанием жить дольше и реальным профилактическим поведением возникает разрыв: главным препятствием оказывается не отрицание профилактики, а высокая «стоимость участия» — время, деньги и недостаточная уверенность в пользе.
Главный сигнал исследования EMC — долголетие постепенно превращается из абстрактного пожелания в самостоятельную потребительскую ценность. Особенно важны три цифры: 75% готовы менять питание, сон и физическую активность, если врач объяснит, что это даст дополнительные годы активной жизни; 60% называют финансовую доступность обследований главным стимулом к профилактике; 67% готовы попробовать доказанно замедляющий старение препарат. Для фармацевтического и медицинского рынка это указывает на потенциально крупный сегмент longevity, но одновременно показывает условия его развития: одного обещания «здорового старения» недостаточно. Потребитель хочет понятного результата, доказательств и приемлемой стоимости. При этом данные следует интерпретировать осторожно: опубликованные материалы описывают заявленные намерения респондентов, а не фактическое потребительское поведение.
Желание дожить до ста лет — лишь верхний слой спроса
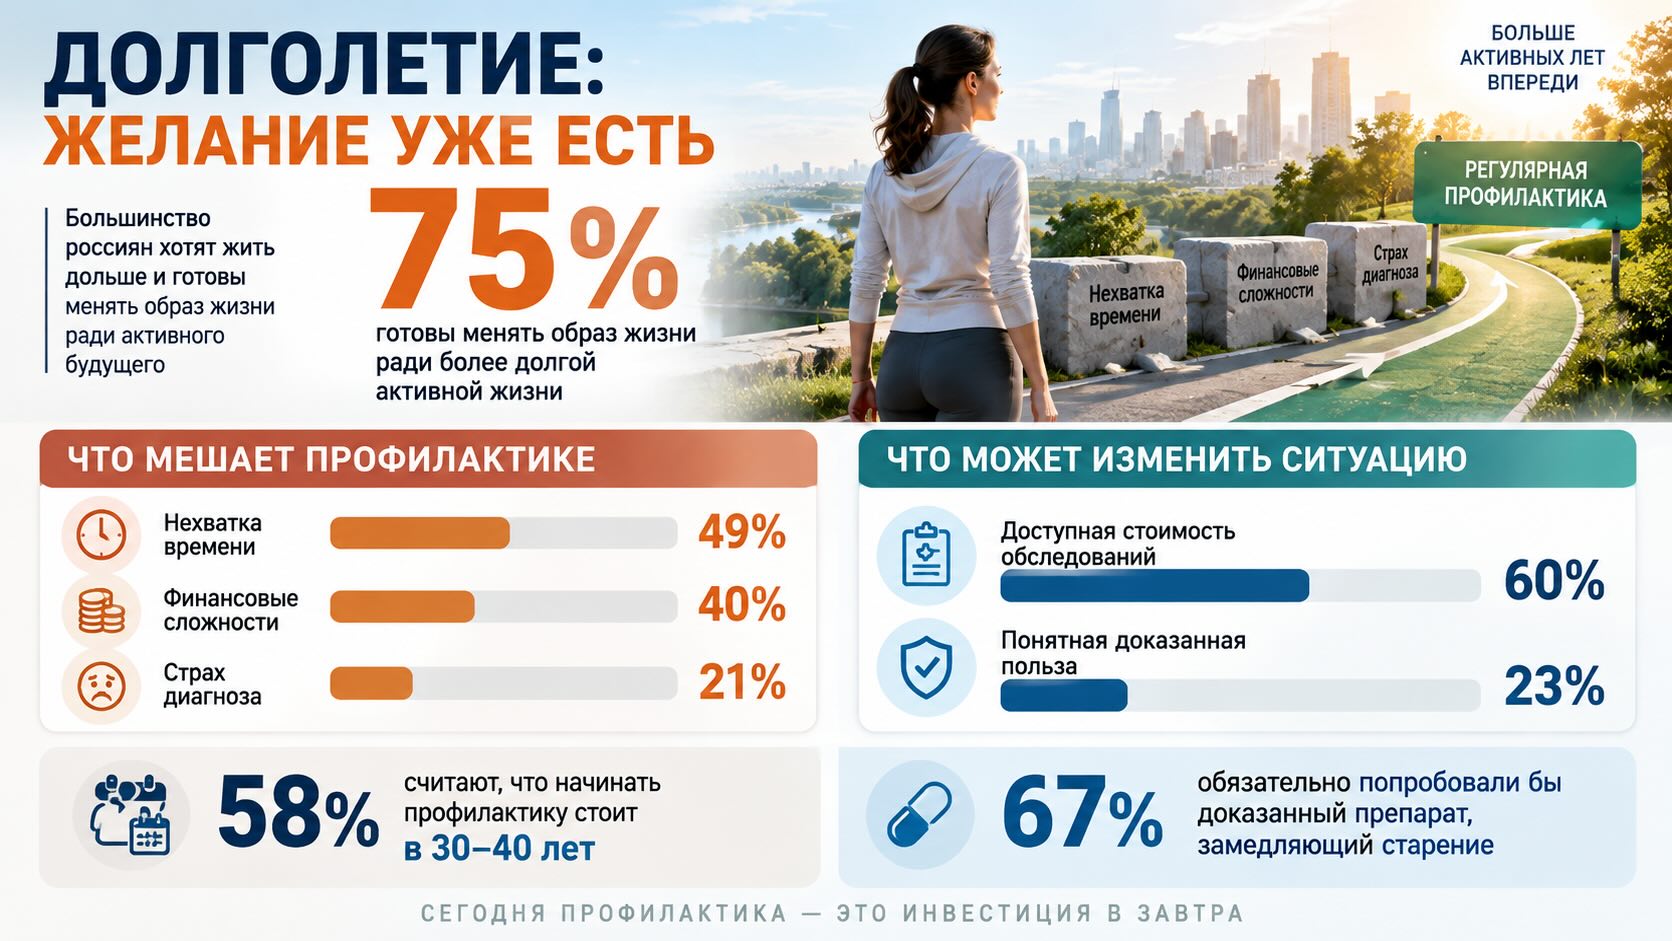
По опубликованным данным EMC, 74% участников исследования хотели бы дожить до 100 лет. На инфографике показатель округлён до 75%, поэтому корректнее отделять собственно желание долголетия — 74% — от другого результата исследования: 75% готовы существенно изменить образ жизни, если врач объяснит, что изменения питания, сна и физической активности способны добавить 10–15 лет активной жизни.
Именно второй показатель гораздо интереснее для рынка.
Желание прожить долго само по себе мало говорит о готовности платить за медицинские услуги или менять поведение. Но три четверти респондентов декларируют готовность совершить ради долголетия конкретное действие.
При этом речь идёт не просто о продолжительности жизни. В комментарии Аналитического центра EMC подчёркивается, что участники связывают долголетие прежде всего с сохранением самостоятельности и активности.
Таким образом, коммерчески значимым понятием становится не столько «100 лет», сколько дополнительные годы функционально полноценной жизни.
Профилактика уже воспринимается как задача среднего возраста
Ещё один важный результат — возраст, в котором, по мнению участников, следует всерьёз заниматься профилактикой старения.
Медианное значение составило 35 лет, а 58% выбрали диапазон 30–40 лет.
Для рынка это принципиальный сдвиг. Если профилактика возрастных изменений воспринимается как продукт преимущественно для аудитории 60+, потенциальный рынок ограничен относительно узким возрастным сегментом. Если же точкой входа становятся 30–40 лет, продолжительность взаимодействия пациента с профилактической медициной потенциально увеличивается на десятилетия.
Косвенно этот сдвиг подтверждается и другим российским исследованием. В июле 2026 года ВЦИОМ сообщил, что 56% россиян уже предпринимают усилия для сохранения молодости — на 8 процентных пунктов больше, чем в 2023 году. Одновременно 46% ожидают появления в этом столетии научных способов сохранения молодости.
То есть перед нами, вероятно, не только эффект формулировки одного опроса. В общественном восприятии старение всё чаще становится процессом, на который человек рассчитывает активно воздействовать.
Главный конкурент профилактической медицины — не безразличие, а трение
Самая практически значимая часть исследования — причины, мешающие регулярной профилактике.
- 49% называют нехватку времени.
- 40% — финансовые сложности.
- 21% — страх возможного диагноза.
- 20% — лень.
Эта структура важна потому, что первые две причины значительно опережают психологическое сопротивление.
Человек может считать профилактику необходимой и одновременно не проходить обследования. Поэтому низкая фактическая вовлечённость не обязательно означает низкий спрос.
Для частной медицины это меняет саму постановку задачи. Конкуренция может идти не только вокруг глубины обследования, количества анализов или технологичности оборудования, но и вокруг снижения транзакционных издержек для пациента: сколько времени занимает программа, насколько понятна её стоимость, можно ли пройти обследования за один визит и насколько легко получить интерпретацию результатов.
Если почти половине потенциальных пациентов мешает время, удобство становится частью медицинского продукта.
Цена важнее обещаний — но доказательства остаются критическим фильтром
Ответы о мотиваторах практически зеркально подтверждают структуру барьеров.
60% называют финансовую доступность обследований фактором, который мог бы подтолкнуть их к профилактике.
Только 23% называют чёткие гарантии пользы.
На первый взгляд отсюда можно сделать вывод, что цена значительно важнее эффективности. Но такая интерпретация была бы слишком прямолинейной.
Скорее данные показывают существование двух последовательных фильтров.
Первый — человек должен верить, что вмешательство действительно имеет смысл.
Второй — он должен иметь возможность позволить его себе по деньгам и времени.
Это особенно важно для коммерческих longevity-программ. Чем больше в них дорогостоящих исследований с неочевидной клинической полезностью, тем сложнее обосновать повторное прохождение программы. И наоборот, понятная связь между обследованием, выявляемым риском и последующим медицинским действием увеличивает воспринимаемую ценность услуги.
Для маркетинга профилактической медицины поэтому потенциально сильнее выглядит не сообщение «мы проведём 150 исследований», а объяснение, какие решения будут приняты на основании результатов.
67% готовы попробовать препарат против старения — огромный рынок, которого пока не существует
Наиболее привлекательная для фармацевтической индустрии цифра исследования — 67% участников заявили, что обязательно попробовали бы препарат, замедляющий старение, если его действие было бы достоверно доказано.
33% предпочли бы не вмешиваться в естественный ход событий.
Две трети потенциальных потребителей — чрезвычайно высокая заявленная готовность. Но именно здесь особенно важно не превращать социологический результат в прогноз продаж.
Ключевое условие содержится внутри самого вопроса: препарат должен быть доказанно эффективным.
Сегодня фармакологическое замедление биологического старения человека как самостоятельное массовое терапевтическое показание остаётся гораздо более сложной научной и регуляторной задачей, чем обычный запуск нового лекарственного препарата.
Поэтому 67% — это не оценка существующего фармрынка и тем более не прогноз проникновения будущего препарата. Это показатель потенциальной восприимчивости населения к фармакологической концепции longevity при условии убедительной доказательной базы.
И всё же для индустрии цифра важна.
Если когда-либо появится лекарственная технология с убедительно продемонстрированным влиянием на клинически значимые последствия старения, разработчику, возможно, не придётся сначала объяснять обществу, зачем вообще вмешиваться в процессы старения. Значительная часть аудитории уже концептуально готова это принять.
Государственная медицина тоже начинает институционализировать долголетие
Есть ещё один фактор, который делает результаты опроса особенно интересными именно в 2026 году.
В России появились методические рекомендации для центров здоровья — центров медицины здорового долголетия. Среди заявленных целей таких центров указаны продление периода жизни без хронических заболеваний и инвалидности, выявление признаков преждевременной активации механизмов старения, коррекция предрисков неинфекционных заболеваний и создание индивидуальных профилактических программ.
Таким образом, одновременно происходят два процесса.
Снизу формируется потребительский интерес к активному долголетию.
Сверху возникает инфраструктура здравоохранения, использующая само понятие здорового долголетия.
Это потенциально расширяет рынок далеко за пределы премиальных anti-age клиник.
Для аптек возможность находится не только в будущей «таблетке от старения»
Было бы ошибкой свести коммерческий смысл исследования к гипотетическому препарату, замедляющему старение.
До появления подобных лекарств — если они вообще появятся в клинически значимой форме — спрос уже существует вокруг профилактики сердечно-сосудистых и метаболических заболеваний, контроля факторов риска, питания, физической активности, сна и сохранения функциональности.
Для аптечного рынка особенно важен возраст входа — 30–40 лет.
Это аудитория, которая ещё не обязательно является интенсивным потребителем рецептурных препаратов, но уже начинает воспринимать здоровье как долгосрочный актив. Борьба за такого потребителя может постепенно смещаться от эпизодической продажи продукта к сопровождению профилактического поведения.
Однако здесь возникает и риск.
Высокий интерес к longevity почти неизбежно создаёт благоприятную среду для продуктов с гораздо более сильными маркетинговыми обещаниями, чем доказательная база. Чем привлекательнее идея управления старением, тем важнее разграничивать профилактику заболеваний, научно обоснованные вмешательства и коммерческий anti-age маркетинг.
Доказательства становятся самостоятельным коммерческим активом
Для фармкомпаний исследование содержит ещё один менее очевидный сигнал.
Будущий рынок longevity, вероятно, будет чрезвычайно чувствителен к качеству доказательств.
Респондентам предложили не просто «препарат от старения». В формулировке присутствует принципиальное условие — его действие должно быть достоверно доказано.
Следовательно, потенциальный победитель категории будет продавать не только молекулу. Ему придётся продавать доверие к доказательствам: что именно замедляется, насколько сильно, каким методом это измерено и приводит ли изменение биомаркера к меньшей заболеваемости, инвалидности или смертности.
Для фармацевтической отрасли это значительно более высокая планка, чем демонстрация улучшения условного «биологического возраста».
Главный предел этих цифр — намерение ещё не означает поведение
У исследования есть существенное ограничение для любого рыночного анализа: опубликованные результаты описывают ответы респондентов на гипотетические вопросы.
Человек может заявить, что готов радикально изменить образ жизни, но не изменить его.
Может хотеть пройти обследование — и откладывать запись месяцами.
Может сказать, что купит доказанный препарат против старения, а после появления реальной цены, противопоказаний, необходимости длительного лечения или умеренной величины эффекта отказаться.
Поэтому показатели 75% и 67% нельзя непосредственно переводить в уровень проникновения, количество пациентов или потенциальную выручку.
Кроме того, в доступных публикациях с результатами исследования не приведены подробности выборки и методологии, достаточные для полноценной оценки репрезентативности. Это ещё одна причина рассматривать результаты прежде всего как индикатор отношения к теме, а не как готовый прогноз рынка.
От «чекапа для обеспеченных» к массовому рынку управления рисками
Самое интересное прикладное следствие исследования — возможность изменения позиционирования всей профилактической категории.
Если основной барьер — деньги у 40% и время у 49%, а финансовая доступность способна мотивировать 60%, рынок получает достаточно понятный запрос: профилактика должна становиться дешевле, быстрее и конкретнее.
Для медицинских сетей это аргумент в пользу компактных маршрутов обследования и понятных пакетных решений вместо громоздких программ.
Для фармкомпаний — возможность раньше выстраивать коммуникацию вокруг модифицируемых факторов риска и долгосрочного сохранения здоровья, не ожидая появления хронического заболевания.
Для аптечных сетей — потенциальный повод развивать сервисную составляющую профилактики, но избегать превращения longevity в витрину недоказанных средств «от старения».
Для производителей диагностических решений — возможность роста спроса на методы, которые не просто измеряют многочисленные показатели, а дают клинически интерпретируемый результат и ведут к конкретному действию.
А для маркетинга ключевой вопрос постепенно меняется с «как убедить человека заботиться о здоровье?» на «как убрать препятствия у человека, который уже хочет это делать?».
Что будет дальше
Рынок долголетия в России может развиваться одновременно по нескольким траекториям: государственные программы профилактики, частные медицинские программы, диагностика, цифровое сопровождение здоровья и, в более долгосрочной перспективе, фармакологические технологии, непосредственно воздействующие на механизмы старения.
При этом самый дефицитный ресурс категории может оказаться не технологией, а доверием.
Потребитель уже заинтересован. Но чем больше появляется анализов, биомаркеров, препаратов, БАДов и программ с обещанием продлить молодость, тем труднее человеку определить, какие из них действительно способны изменить риск заболевания или продолжительность здоровой жизни.
Поэтому следующий этап развития longevity-рынка — вероятно, конкуренция не за само внимание потребителя, а за право считаться доказательным способом управления здоровьем.
- Старение становится темой профилактики уже после 30 лет
- Минздрав охлаждает ожидания вокруг «таблетки от старости»
Контекст рынка и отрасли:
Профилактику придётся продавать как экономию времени, денег и неопределённости
Для бизнеса наиболее полезно читать результаты EMC не как «75% россиян хотят жить до ста лет», а как карту препятствий на пути уже сформировавшегося интереса.
Спрос потенциально существует задолго до пожилого возраста: 58% помещают начало серьёзной профилактики в интервал 30–40 лет.
Главное препятствие — не убеждение человека в необходимости здоровья. Это превращение намерения в регулярное действие.
Отсюда три возможных направления конкуренции:
- Снижение временной стоимости профилактики: меньше визитов, удобнее маршрутизация, объединение исследований, цифровое сопровождение.
- Снижение финансового порога: сегментированные программы вместо дорогостоящего универсального обследования.
- Повышение доказательной прозрачности: пациент должен понимать, зачем проводится конкретное исследование и какое медицинское решение зависит от результата.
Именно здесь находится наиболее реалистичный рынок ближайших лет. Не в продаже фантастической «таблетки от старости», а в создании инфраструктуры, позволяющей миллионам людей, уже заинтересованных в долголетии, регулярно управлять реальными факторами риска.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.