RNC Pharma 14 сентября 2026: Рынок спазмолитиков в России снова теряет продажи в упаковках
Спазмолитики дорожают быстрее, чем растут: рынок прибавил 6,1% в рублях при падении продаж на 3,3% в упаковках
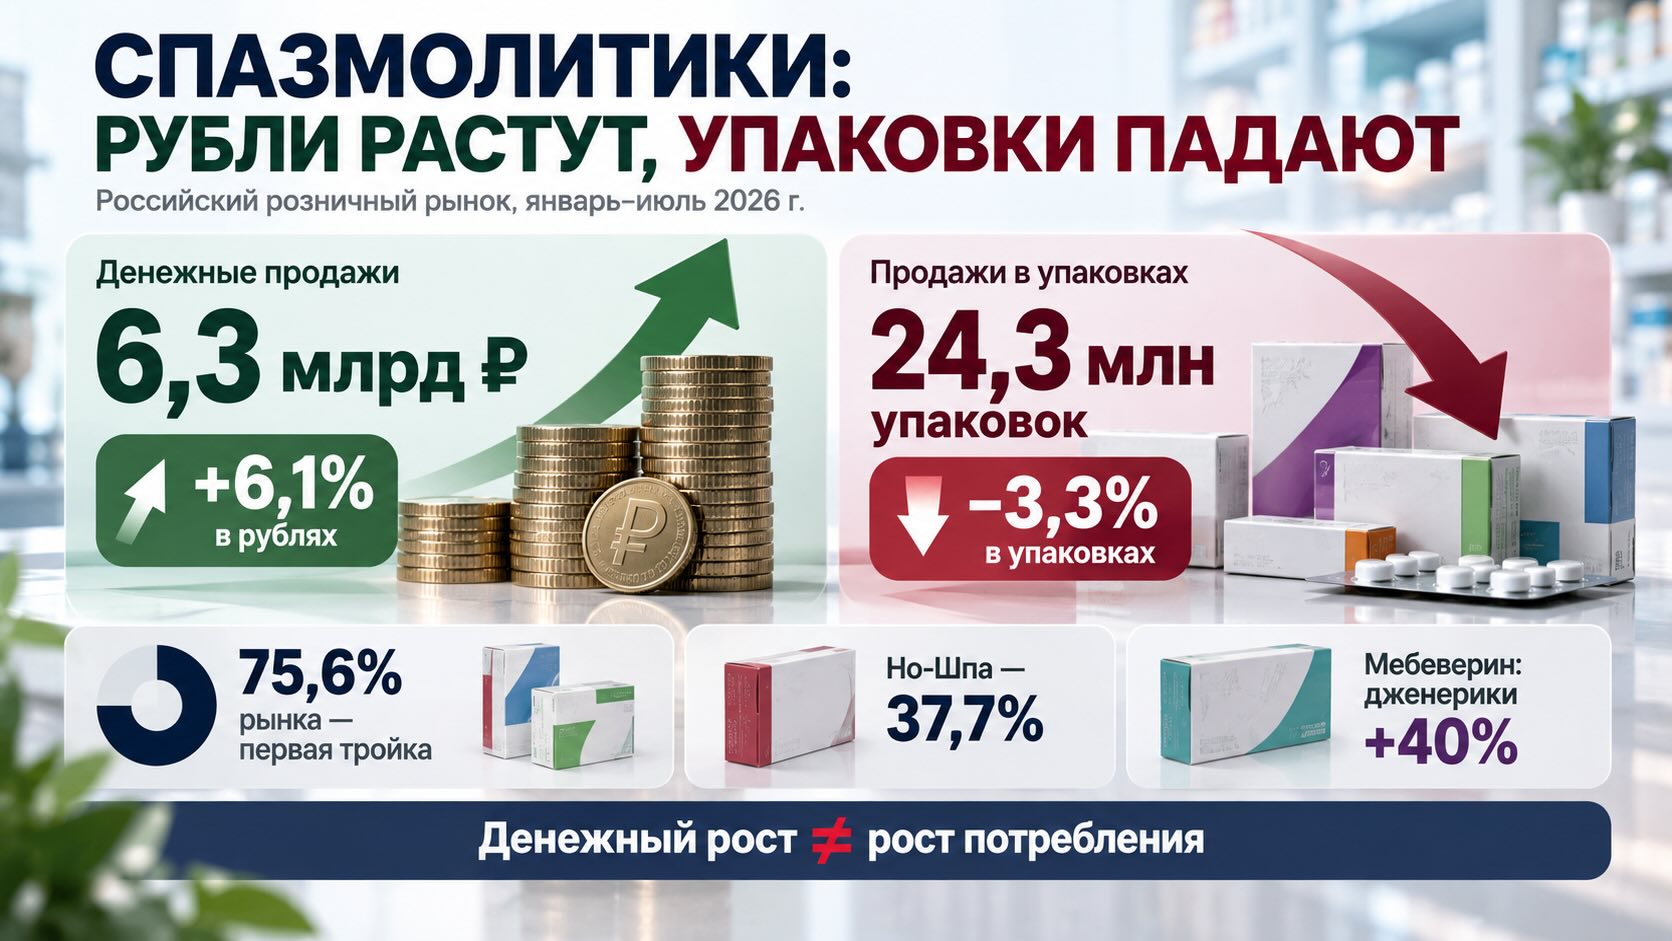
Российский розничный рынок спазмолитиков в январе–июле 2026 года оказался в ситуации, когда деньги растут, а физическое потребление снова сокращается. Продажи препаратов группы A03A достигли 6,3 млрд руб., увеличившись на 6,1% год к году, однако количество реализованных упаковок снизилось на 3,3%, до 24,3 млн. Это означает, что средняя выручка рынка на одну проданную упаковку выросла примерно на 9,7% — результат ценовых изменений, ассортиментного и упаковочного микса, а не расширения потребления. После небольшого восстановления в 2025 году категория вернулась к тенденции 2023–2024 годов. При этом рынок исключительно концентрирован: Но-Шпа, Дюспаталин и препараты под торговой маркой Дротаверин формируют 75,6% денежных продаж, а первая пятёрка — 83,4%. Главный структурный сдвиг происходит внутри отдельных молекул: дженерики мебеверина растут на 40%, тогда как Дюспаталин практически остановился в рублях, а восстановление Иберогаста после перебоев поставок обеспечило ему рост сразу на 53%.
Денег больше, лекарств покупают меньше
На первый взгляд категория продолжает расти. За январь–июль 2026 года розничные продажи спазмолитиков и простых холиноблокаторов составили 6,3 млрд руб. — на 6,1% больше, чем годом ранее.
Но натуральная динамика показывает противоположное направление: аптеки реализовали 24,3 млн упаковок, на 3,3% меньше.
Сочетание этих двух показателей принципиально важнее самого рублёвого роста. Если денежный рынок увеличился на 6,1%, а число упаковок сократилось на 3,3%, расчётная средняя стоимость реализованной упаковки выросла примерно на 9,7%.
Это не означает автоматически, что каждый препарат подорожал на 9,7%. На показатель влияют изменение цен, структура продаж, перераспределение спроса между препаратами и форматами упаковок. Но экономический смысл однозначен: рост рынка в деньгах сейчас обеспечивается не увеличением количества покупок.
2025 год всё больше похож на паузу, а не на разворот тренда
Сокращение физического спроса началось не в 2026 году. В 2023 году натуральные продажи категории снизились на 2,2%, в 2024-м — ещё на 2,7%.
Только 2025 год нарушил эту последовательность: россияне приобрели 43,8 млн упаковок на 10,5 млрд руб., натуральный рынок вырос на 1%, а денежный — сразу на 14,2%.
Теперь физические продажи снова падают на 3,3%.
Поэтому результаты первых семи месяцев 2026 года позволяют иначе посмотреть на прошлогоднее восстановление. Пока оно скорее выглядит как временное отклонение от многолетней траектории, чем как начало устойчивого роста потребления.
Есть и второй сигнал: денежная динамика замедлилась с 14,2% по итогам 2025 года до 6,1% в январе–июле 2026-го. Сравнивать полный год и семь месяцев напрямую следует осторожно, но направление заметно: даже рублёвый рост категории стал значительно менее выраженным.
Три позиции контролируют три четверти денежного рынка
В категории присутствуют 34 торговые марки от 60 производителей, однако реальная структура рынка намного более концентрирована, чем эти цифры могут заставить предположить.
Но-Шпа занимает 37,7% денежного рынка, Дюспаталин — 26,4%, препараты под торговой маркой Дротаверин — ещё 11,5%.
Вместе это 75,6% всех розничных продаж в рублях.
Если добавить Бускопан с долей 4,4% и Иберогаст с 3,4%, первая пятёрка контролирует уже 83,4% рынка. На весь остальной ассортимент приходится менее одной пятой денежных продаж.
Даже первая десятка из опубликованного рейтинга аккумулирует 93,4% рынка.
Поэтому наличие 34 торговых марок не означает равномерной конкурентной среды. Для производителей, аптечных сетей и закупщиков это рынок с очень сильным «верхом», где изменения нескольких ведущих брендов способны определять показатели всей категории.
Но-Шпа показывает, почему считать только упаковки опасно
Но-Шпа остаётся безусловным лидером: 37,7% денежных продаж категории. В рублях бренд вырос на 8%, но количество проданных упаковок одновременно снизилось на 1,7%.
Если остановиться на упаковках, можно сделать вывод о снижении потребления. Однако данные в минимальных единицах дозирования (МЕД) показывают рост на 5%.
RNC Pharma связывает расхождение с укрупнением потребительских упаковок.
Это важная аналитическая деталь. Для категорий, где меняется размер упаковки, показатель «штуки» может давать искажённое представление о реальном количестве приобретённых доз. В случае Но-Шпы потребитель стал покупать меньше упаковок, но суммарное количество доз выросло.
У небрендированного Дротаверина картина другая. Его денежные продажи увеличились на 7%, однако упаковки снизились на 0,8%, а потребление в МЕД — на 1,4%. Здесь уже нельзя объяснить падение одной лишь сменой размера упаковки: физическое потребление действительно сокращается.
И это происходит в сегменте, где работают сразу 29 производителей.
Мебеверин становится зоной наиболее заметного конкурентного давления
Вторая позиция рейтинга принадлежит Дюспаталину с огромной для категории долей 26,4%. Но его рублёвые продажи практически перестали расти: +0,1% год к году.
Одновременно небрендированные препараты мебеверина увеличили денежные продажи на 40%.
Для рынка это один из наиболее значимых сигналов всего рейтинга.
Речь идёт не просто о росте отдельного дженерика, а о перераспределении спроса внутри одной молекулы. По данным RNC Pharma, усиление аналоговых препаратов уже отражается на показателях Дюспаталина.
Небрендированный Мебеверин пока занимает только 2,8% рынка, поэтому по абсолютному масштабу он существенно уступает оригинальному бренду. Но разница в темпах — +40% против +0,1% — показывает направление конкурентного движения.
Для аптечной розницы это особенно существенно: при дальнейшем расширении дженерического предложения борьба будет происходить не только между производителями, но и внутри ассортиментной матрицы одной и той же молекулы.
Рост Иберогаста на 53% нельзя принимать за новую норму
Самая эффектная цифра рейтинга принадлежит Иберогасту: денежные продажи выросли на 53%.
В отличие от многих других участников рынка, этот рост обеспечен увеличением физического потребления. Однако интерпретировать его как внезапное структурное ускорение спроса было бы преждевременно.
RNC Pharma указывает на важный эффект базы: в конце 2023 года и на протяжении 2024 года фиксировались перебои поставок препарата. Нынешняя динамика, вероятно, в значительной степени отражает восстановление доступности.
Это классический пример того, почему темп роста без знания предыдущей базы способен вводить в заблуждение.
Иберогаст действительно растёт быстрее остальных участников первой десятки, но часть этого роста представляет собой возвращение потерянных ранее продаж. Для оценки устойчивой траектории бренда потребуется период, в котором эффект нормализации поставок перестанет играть столь заметную роль.
Бускопан пока выдерживает появление аналогов
Бускопан занимает 4,4% денежного рынка и прибавляет 10% год к году.
Это особенно интересно на фоне появления аналоговых препаратов. Пока данные не показывают того давления на бренд, которое уже заметно в сегменте мебеверина.
Более того, две марки «Санофи» — Но-Шпа и Бускопан — вместе обеспечивают 42,1% денежного объёма всей категории.
Фактически более двух пятых рынка приходится всего на два бренда одной компании. Это серьёзная позиция с точки зрения узнаваемости, присутствия в аптечном ассортименте и способности удерживать денежную долю даже при слабой динамике категории в упаковках.
Но высокая концентрация одновременно означает, что для сохранения денежного лидерства становится всё важнее не просто количество проданных упаковок, а структура упаковок, ценовой уровень и способность брендов защищаться от аналогов.
Внутри TOP-10 уже формируются победители и проигравшие
Средняя динамика категории скрывает чрезвычайно неоднородную ситуацию.
Иберогаст растёт на 53%, Мебеверин — на 40%, Ниаспам — на 13%, Бускопан — на 10%, Но-Шпа — на 8%, Дротаверин — на 7%.
На другом полюсе находится Спарекс: его денежные продажи сократились на 26%. Мебеспалин показывает практически нулевую динамику — минус 0,1%, а Дюспаталин прибавляет всего 0,1%.
Поэтому говорить о едином состоянии рынка спазмолитиков становится всё менее полезно. Общая категория физически сокращается, но внутри неё одновременно происходят восстановление поставок, дженерическое замещение, перераспределение спроса между брендами и изменение размера приобретаемых упаковок.
Именно эти процессы, а не средние +6,1% в рублях, определяют реальную конкурентную картину.
Сокращающийся рынок упаковок меняет экономику аптечной полки
Для аптечных сетей падение категории на 3,3% в упаковках при росте на 6,1% в деньгах создаёт необычную ситуацию: категория способна обеспечивать большую денежную выручку при меньшем количестве транзакционных единиц.
Это повышает значение анализа продаж не только в рублях и упаковках, но и в МЕД. Пример Но-Шпы показывает, что сокращение числа упаковок не обязательно означает сокращение фактического потребления препарата. Пример Дротаверина показывает обратное: иногда снижение упаковок действительно отражает снижение количества потребляемых доз.
Для ассортиментных решений особенно важна ситуация с мебеверином. При росте дженерического сегмента на 40% и практически неизменных денежных продажах Дюспаталина аптеке необходимо смотреть уже не только на абсолютную оборачиваемость лидирующего бренда, но и на миграцию спроса между ценовыми предложениями одной молекулы.
Для производителей брендированных препаратов главный риск заключается в том, что денежный рост категории пока способен маскировать ослабление физического спроса. Если потребление упаковок продолжит сокращаться, поддерживать рост исключительно ценой, ассортиментным миксом или увеличением размера упаковки становится всё сложнее.
Для дженерических производителей ситуация неоднозначна. Само по себе снижение потребления категории ограничивает пространство для экстенсивного роста, но пример мебеверина показывает другой путь: быстро расти можно за счёт перераспределения уже существующего спроса внутри молекулы.
Следующий вопрос — продолжится ли расхождение рублей и упаковок
Главный показатель, за которым стоит следить во второй половине 2026 года, — не столько денежный объём рынка, сколько разрыв между рублёвой и натуральной динамикой.
Если продажи в упаковках продолжат сокращаться, а рынок останется в плюсе в рублях, категория окончательно закрепится в модели номинального роста без расширения физического потребления.
Особенно показательными будут три направления.
Первое — Но-Шпа: сохранится ли рост потребления в МЕД при снижении количества упаковок.
Второе — мебеверин: продолжат ли дженерики отбирать динамику у Дюспаталина.
Третье — Иберогаст: останется ли рост высоким после завершения эффекта восстановления поставок.
Именно ответы на эти вопросы покажут, является ли нынешняя структура рынка устойчивой или первая половина 2026 года стала переходным периодом перед более заметным перераспределением долей.
- RNC Pharma 22 июля 2026: Российский рынок OTC теряет упаковки, но сохраняет лидеров
- Points Health фиксирует системное вытеснение оригинальных препаратов дженериками
Контекст рынка и отрасли:
Что это значит для практики
Аптекам всё важнее считать не только упаковки, но и дозы внутри них
Данные по спазмолитикам хорошо показывают ограниченность традиционного взгляда на категорию через рубли и упаковки. Один бренд может терять упаковки и одновременно наращивать реальное количество проданных доз; другой — увеличивать денежные продажи при снижении физического потребления. Поэтому при управлении ассортиментом сопоставление рублей, упаковок и МЕД становится существенно информативнее любого из этих показателей по отдельности.
Второй практический сигнал — ускорение внутримолекулярной конкуренции. Разница между +40% у небрендированного мебеверина и +0,1% у Дюспаталина указывает на сегмент, где ассортиментные решения аптечных сетей и активность производителей могут особенно быстро менять распределение продаж.
Третий — осторожность при интерпретации высоких темпов роста. +53% Иберогаста выглядит как главный успех TOP-10, но значительная часть динамики связана с восстановлением после перебоев поставок. Для прогнозирования закупок такой рост нельзя автоматически экстраполировать на следующие периоды.
Наконец, сокращение физического спроса на уровне всей категории означает, что производителям придётся всё чаще бороться не за новых потребителей спазмолитиков вообще, а за перераспределение существующего спроса между брендами, молекулами, дженериками и форматами упаковок. Для зрелой категории это принципиально другая конкурентная модель.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.