DSM Group Август 2026: Российский аптечный рынок растёт без роста потребления: дорогая терапия меняет экономику продаж
В августе продажи лекарств выросли на 11,3% в рублях при снижении на 3,5% в упаковках — главным источником роста становятся стоимость терапии, изменение продуктового микса и стремительный подъём препаратов для диабета и контроля веса
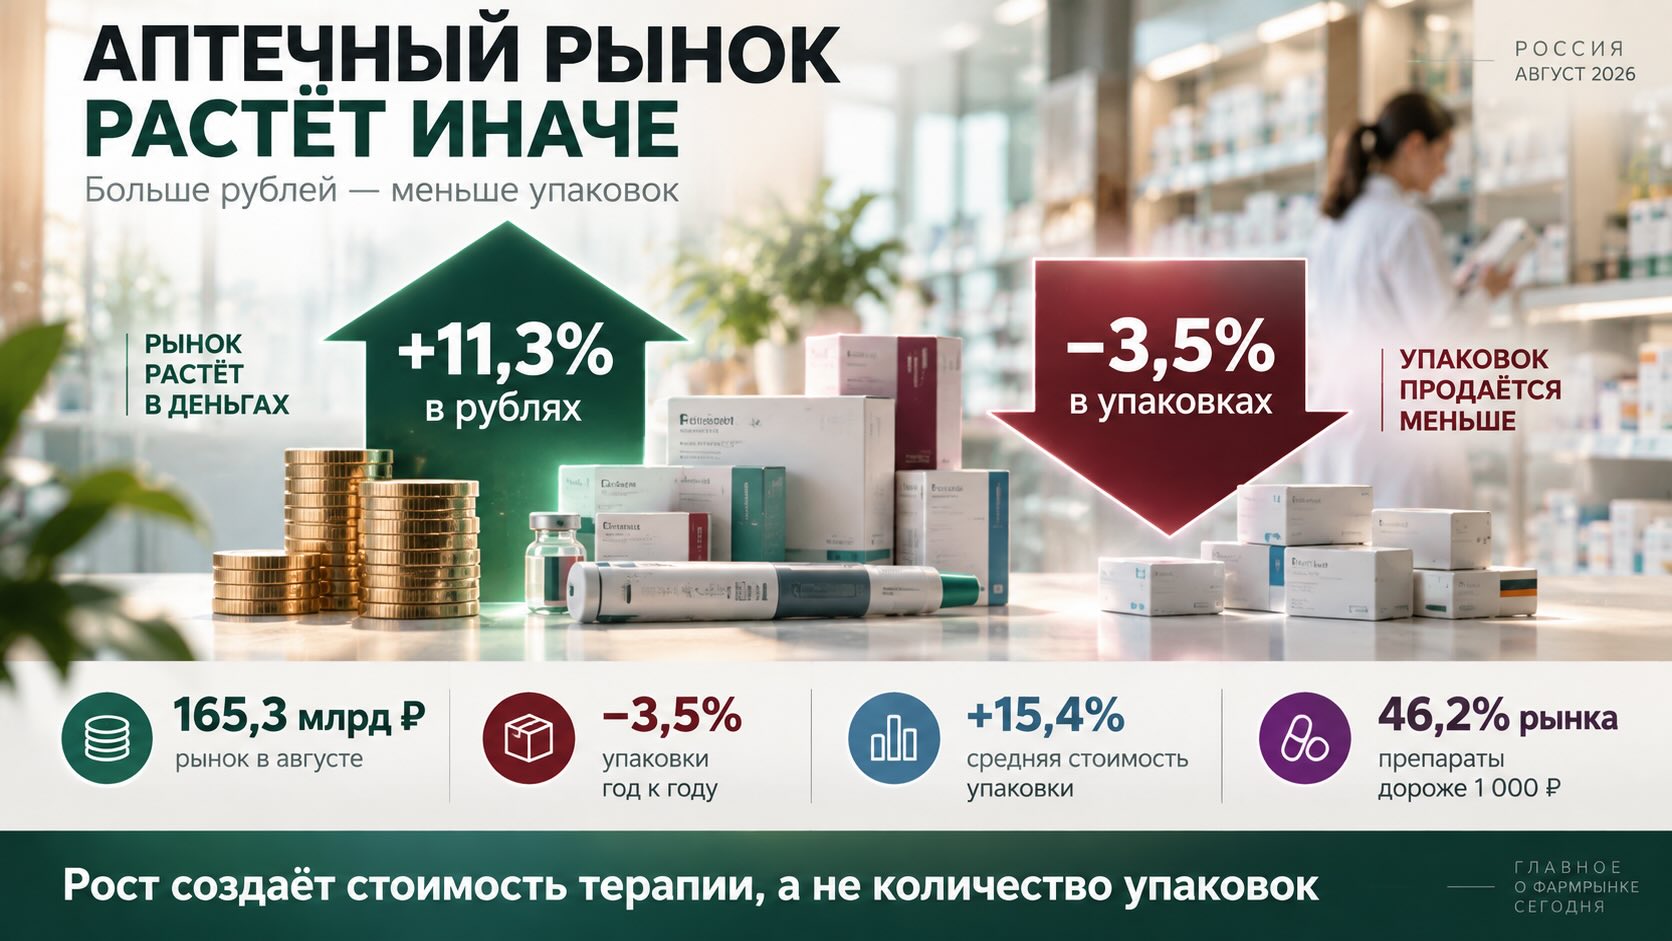
Российский коммерческий рынок лекарств в августе 2026 года достиг 165,3 млрд рублей, увеличившись на 11,3% год к году, однако физический объём продаж одновременно сократился на 3,5% до 341 млн упаковок. Это ключ к пониманию происходящего: рынок становится больше не потому, что пациенты покупают больше лекарств, а потому, что каждая проданная упаковка в среднем приносит значительно больше рублей. Средняя стоимость упаковки выросла на 15,4%, а препараты дороже 1 000 рублей уже формируют 46,2% денежного рынка. Особенно быстро меняется сегмент препаратов для пищеварительного тракта и обмена веществ, где драйверами стали средства для лечения диабета и контроля массы тела. Тирзетта, Седжаро и Семавик заняли первые три позиции среди всех аптечных брендов России. Параллельно растёт роль рецептурных препаратов и локализованного производства. Для отрасли это означает переход от модели роста через увеличение количества проданных упаковок к модели, в которой всё большее значение имеют стоимость курса терапии, структура ассортимента и способность аптек финансировать дорогой товарный запас.
Денежный рост рынка почти полностью объясняется стоимостью одной проданной упаковки
Главный заголовок отчёта DSM Group выглядит убедительно: в августе коммерческий рынок лекарственных препаратов вырос на 11,3% относительно августа 2025 года и достиг 165,3 млрд рублей.
Но натуральная динамика показывает совершенно другую картину. Аптеки реализовали 341 млн упаковок — на 3,5% меньше, чем годом ранее.
Одновременно средняя стоимость одной упаковки выросла на 15,4%, до 484,6 рубля.
Эти три показателя практически математически описывают весь рынок:
- упаковок стало примерно на 3,5% меньше;
- средняя стоимость упаковки выросла на 15,4%;
- результатом стал рост денежного рынка примерно на 11%.
Иными словами, в августе практически не было количественного двигателя роста.
Это принципиальное различие. Рост рынка на 11,3% нельзя интерпретировать как сопоставимый рост потребления лекарств.
Более того, это не отдельная аномалия одного месяца.
За январь–август 2026 года коммерческий рынок вырос на 12,2% до 1,326 трлн рублей, тогда как число реализованных упаковок сократилось на 2,8% до 2,83 млрд.
Следовательно, главный тренд 2026 года уже выглядит системным: аптечный рынок увеличивается в деньгах одновременно с сокращением физического потребления.
Важно и другое. Рост средней стоимости упаковки не следует автоматически приравнивать к росту цены одного и того же препарата. На показатель влияет и реальное изменение цен, и переход покупателей в более дорогие категории, и появление новых дорогостоящих препаратов, и изменение структуры продаж.
И именно структура рынка показывает, насколько существенен этот последний фактор.
Почти половину аптечной выручки уже дают препараты дороже 1 000 рублей
За год особенно сильно изменился верхний ценовой сегмент.
Лекарства стоимостью свыше 1 000 рублей за упаковку обеспечили в августе 46,2% всего денежного рынка. Год назад их доля составляла 39,6%.
Рост сразу на 6,6 процентного пункта за один год — гораздо более важный показатель, чем изменение средней стоимости отдельной ценовой категории.
Причина в том, что остальные сегменты теряют долю.
Препараты от 500 до 1 000 рублей сократили её до 26,9%, сегмент 100–500 рублей — до 24,3%. На препараты дешевле 100 рублей приходится лишь около 2,6% денежного рынка.
Таким образом, российская аптека постепенно превращается в бизнес, где всё большая часть оборота создаётся сравнительно небольшим количеством дорогих упаковок.
Это меняет не только статистику рынка.
Меняются стоимость запасов, требования к оборотному капиталу, риск списаний, цена ошибки при формировании ассортимента и значение точного прогнозирования спроса.
Тирзетта, Седжаро и Семавик превратили метаболическую терапию в крупнейший сегмент рынка
Самое заметное структурное изменение происходит в ATC-группе A — «Пищеварительный тракт и обмен веществ».
Её доля в денежном рынке увеличилась с 21,9% в августе 2025 года до 25,6% в августе 2026-го. Абсолютные продажи группы выросли на 30,3%.
DSM Group прямо связывает этот рост прежде всего с препаратами для лечения сахарного диабета, снижения массы тела и контроля веса.
Масштаб изменения особенно хорошо виден в рейтинге брендов.
Три крупнейших по денежным продажам препарата российского аптечного рынка в августе:
- Тирзетта: 5,276 млрд рублей и 3,2% рынка;
- Седжаро: 2,537 млрд рублей и 1,5%;
- Семавик: 1,835 млрд рублей и 1,1%.
Вместе эти три бренда обеспечивают около 5,8% всего коммерческого рынка лекарств в денежном выражении.
Для отдельных препаратов это исключительно высокая концентрация.
Причём динамика продолжается: продажи Тирзетты в августе увеличились ещё на 6,3% относительно июля, Седжаро — на 10%.
В результате один терапевтический тренд уже заметно меняет агрегированные показатели всего фармрынка.
Это важный момент при интерпретации статистики. Ускорение ATC-группы A не означает одинакового роста всех гастроэнтерологических или метаболических категорий. Значительная часть изменения связана с относительно узким набором быстро растущих дорогостоящих препаратов.
Рецептурный рынок становится главным денежным двигателем
Ещё один структурный сдвиг происходит между Rx- и OTC-препаратами.
Рецептурные лекарства составляют только 44,5% проданных упаковок, но уже 60,6% денежного объёма рынка.
За год их доля в рублях выросла на 3,1 процентного пункта.
Продажи Rx-препаратов увеличились на 17,3% в деньгах, тогда как количество реализованных упаковок практически не изменилось — снижение составило лишь 0,3%.
Средняя стоимость упаковки выросла на 17,7%, до 661 рубля.
В OTC-сегменте ситуация значительно слабее: денежные продажи выросли лишь на 3,2%, а количество упаковок сократилось сразу на 5,9%.
Это означает, что разрыв между двумя моделями рынка увеличивается.
Rx-сегмент получает поддержку от хронической терапии и дорогостоящих современных препаратов. OTC гораздо сильнее зависит от массового количества покупок, поэтому снижение натурального потребления здесь заметнее отражается на динамике бизнеса.
Для производителей препаратов рецептурного отпуска это расширяет коммерческие возможности. Для производителей традиционных OTC-брендов — усиливает конкуренцию за сокращающийся натуральный спрос.
Локализованные препараты растут быстрее импорта — но прежде всего в рублях
Ещё одна заметная тенденция отчёта — усиление локализованных препаратов.
DSM Group относит к ним препараты, произведённые на территории России независимо от происхождения головной компании.
В августе на них приходилось 68,9% рынка в упаковках и уже 54,4% в денежном выражении.
За год их продажи увеличились на 16,9% в рублях, тогда как импортных препаратов — на 5,4%.
Однако натуральная динамика снова показывает другую сторону процесса: число упаковок локализованных препаратов сократилось на 4%, импортных — на 2,3%.
Средняя стоимость упаковки локализованного лекарства выросла сразу на 21,8%, до 383 рублей. У импортных препаратов показатель увеличился на 7,8%, до 710 рублей.
Поэтому рост доли российского производства уже нельзя объяснять только традиционным преимуществом более дешёвых препаратов.
В отдельных быстро растущих категориях локализованный продукт сам становится частью верхнего ценового сегмента.
Это особенно хорошо видно по лидерам рынка.
Два российских производителя совершили скачок, которого год назад не было в рейтинге
В августе крупнейшим производителем лекарств по аптечным продажам стал «Промомед Рус» с оборотом 7,607 млрд рублей и долей 4,6%.
Год к году его продажи увеличились на 231,9%, а компания поднялась с 21-го на первое место.
«Герофарм» занял четвёртое место с продажами 4,893 млрд рублей и долей 3%. Рост относительно августа 2025 года составил 104,5%; компания поднялась с 19-й позиции.
Такая скорость изменения рейтинга необычна для зрелого аптечного рынка.
Но она становится понятнее, если посмотреть на бренды.
У «Промомед Рус» крупнейшим драйвером является Тирзетта. У «Герофарма» сразу два препарата входят в первую тройку рынка — Седжаро и Семавик.
Это одновременно сильная сторона и источник риска.
Компании получают возможность за короткий период резко увеличить масштаб бизнеса благодаря категории с высоким спросом. Но чем большую часть роста создаёт небольшое число препаратов, тем сильнее результаты становятся чувствительны к конкурентным запускам, изменению цен, насыщению спроса и дальнейшему перераспределению долей внутри категории.
Рынок GLP-1 и связанных с ним метаболических препаратов становится уже не просто одной из быстрорастущих ниш — он начинает влиять на рейтинг крупнейших фармкомпаний страны.
Дженерики занимают больше рублей, но немного меньше упаковок
Структура рынка оригинальных и воспроизведённых препаратов также показывает характер происходящего сдвига.
За январь–август дженерики обеспечивали 72,5% аптечных продаж в деньгах и 85,9% в упаковках.
По сравнению с аналогичным периодом прошлого года их денежная доля выросла на 1,5 процентного пункта, тогда как натуральная снизилась на 0,5 п.п.
Это интересная комбинация.
Дженериков относительно общего числа упаковок продаётся чуть меньше, но денежный вес категории увеличивается.
И здесь снова проявляется общий сюжет 2026 года: изменения происходят не столько через увеличение физического потребления, сколько через стоимость и изменение ассортимента внутри категории.
Особенно заметно переключение в пользу дженериков в группах препаратов для крови и кроветворения, пищеварительного тракта и обмена веществ, а также костно-мышечной системы.
При этом существуют сегменты, где доля оригинальных препаратов, напротив, увеличивается — прежде всего противоопухолевые средства и иммуномодуляторы.
То есть универсального движения «оригинал → дженерик» рынок не показывает. Скорость замещения всё сильнее зависит от конкретной терапевтической области.
БАД растут иначе: здесь увеличиваются и деньги, и количество упаковок
Для сравнения интересен соседний аптечный рынок БАД.
За январь–август его объём вырос на 17% в рублях и одновременно на 3,1% в упаковках.
Это принципиально отличается от рынка лекарств, где натуральное потребление снижается.
В августе продажи БАД достигли 16,2 млрд рублей и 31,6 млн упаковок. Причём относительно июля количество упаковок выросло быстрее денег: на 5,1% против 4,4%, а средняя стоимость упаковки немного снизилась.
Однако в годовом сравнении внутри БАД происходит тот же долгосрочный сдвиг вверх по ценовой лестнице: продукты дороже 1 000 рублей обеспечивают уже 48,7% денежного рынка против 42,2% годом ранее.
Таким образом, премиализация аптечной корзины выходит далеко за пределы лекарственных препаратов.
Главный риск — перепутать рост оборота с ростом реального спроса
Августовские показатели выглядят сильными, если смотреть только на рубли.
Но одновременно рынок второй годовой срез подряд демонстрирует сокращение количества продаваемых упаковок.
Это создаёт две разные реальности.
Для производителей дорогих рецептурных препаратов рынок может действительно выглядеть быстрорастущим.
Для компаний, чей бизнес построен на массовом количестве относительно недорогих упаковок, картина значительно сложнее: физическая база спроса сокращается, а рост средней стоимости не обязательно компенсирует потерю объёма конкретного бренда.
То же относится к аптечным сетям.
Рост денежной выручки ещё не гарантирует сопоставимого улучшения экономики бизнеса. Дорогая упаковка требует больше оборотного капитала, а ошибка в прогнозе её продаж обходится значительно дороже.
Поэтому показатель количества упаковок в 2026 году становится не менее важным, чем традиционный headline о росте рынка в рублях.
Следующий этап конкуренции будет идти за доступность дорогой хронической терапии
Если нынешняя структура сохранится, главным вопросом рынка станет уже не наличие спроса на новые дорогие препараты, а способность производителей и аптек удерживать этот спрос при высокой стоимости лечения.
Для наиболее быстрорастущих категорий это будет означать усиление ценовой конкуренции, появление новых брендов, борьбу за назначение врача и пациента, а также повышение значения продолжительности терапии.
Рынок может продолжать расти в рублях даже без возвращения натуральных продаж к росту.
Но чем дольше сохраняется такая модель, тем больше значение приобретает доступность курса лечения, а не цена отдельной упаковки.
Именно поэтому снижение цен, расширение локального производства и появление конкурирующих препаратов в перспективе могут оказаться не угрозой рынку, а условием его дальнейшего количественного расширения.
- Российский аптечный рынок 2026: рубли растут, упаковки сокращаются
- Аптечный рынок России в апреле 2026: препараты против ожирения и диабета формируют новый кластер блокбастеров
Контекст рынка и отрасли:
Аптекам придётся управлять стоимостью полки точнее, чем количеством упаковок
Сдвиг рынка в дорогие Rx-категории меняет практические решения сразу для нескольких участников.
Для аптечных сетей всё важнее становится не просто наличие лидирующего препарата, а экономическая эффективность его запаса. Товарная позиция стоимостью несколько тысяч рублей связывает значительно больше оборотного капитала, чем традиционный массовый препарат, поэтому ошибки в распределении между аптеками становятся дороже.
Закупкам потребуется точнее учитывать локальный спрос. Национальный рост бренда ещё не означает одинаковой скорости продаж в каждой точке.
Производителям массовых OTC-препаратов сложнее рассчитывать на органический рост рынка в упаковках. При сокращении физического потребления увеличение доли всё чаще означает необходимость отбирать её у конкурента.
Для маркетинговых подразделений Rx-производителей, наоборот, растёт ценность категорий хронической терапии: один привлечённый пациент потенциально формирует повторяющийся спрос, а не разовую покупку.
Для производителей дженериков появляется окно возможностей в дорогих терапевтических сегментах. Если рынок продолжает смещаться вверх по цене, экономический эффект успешного замещения оригинального препарата становится значительно больше, чем в традиционных дешёвых категориях.
Одновременно возрастает риск зависимости от отдельных блокбастеров. История Тирзетты, Седжаро и Семавика показывает, насколько быстро один класс терапии способен изменить рейтинги производителей. Но такая же концентрация означает, что появление новых конкурентов или агрессивная ценовая стратегия одного игрока может столь же быстро изменить распределение рынка.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.