Почему россияне откладывают визит к стоматологу и что это меняет для рынка
Главная проблема российской стоматологии — не отсутствие спроса, а слишком позднее обращение за помощью
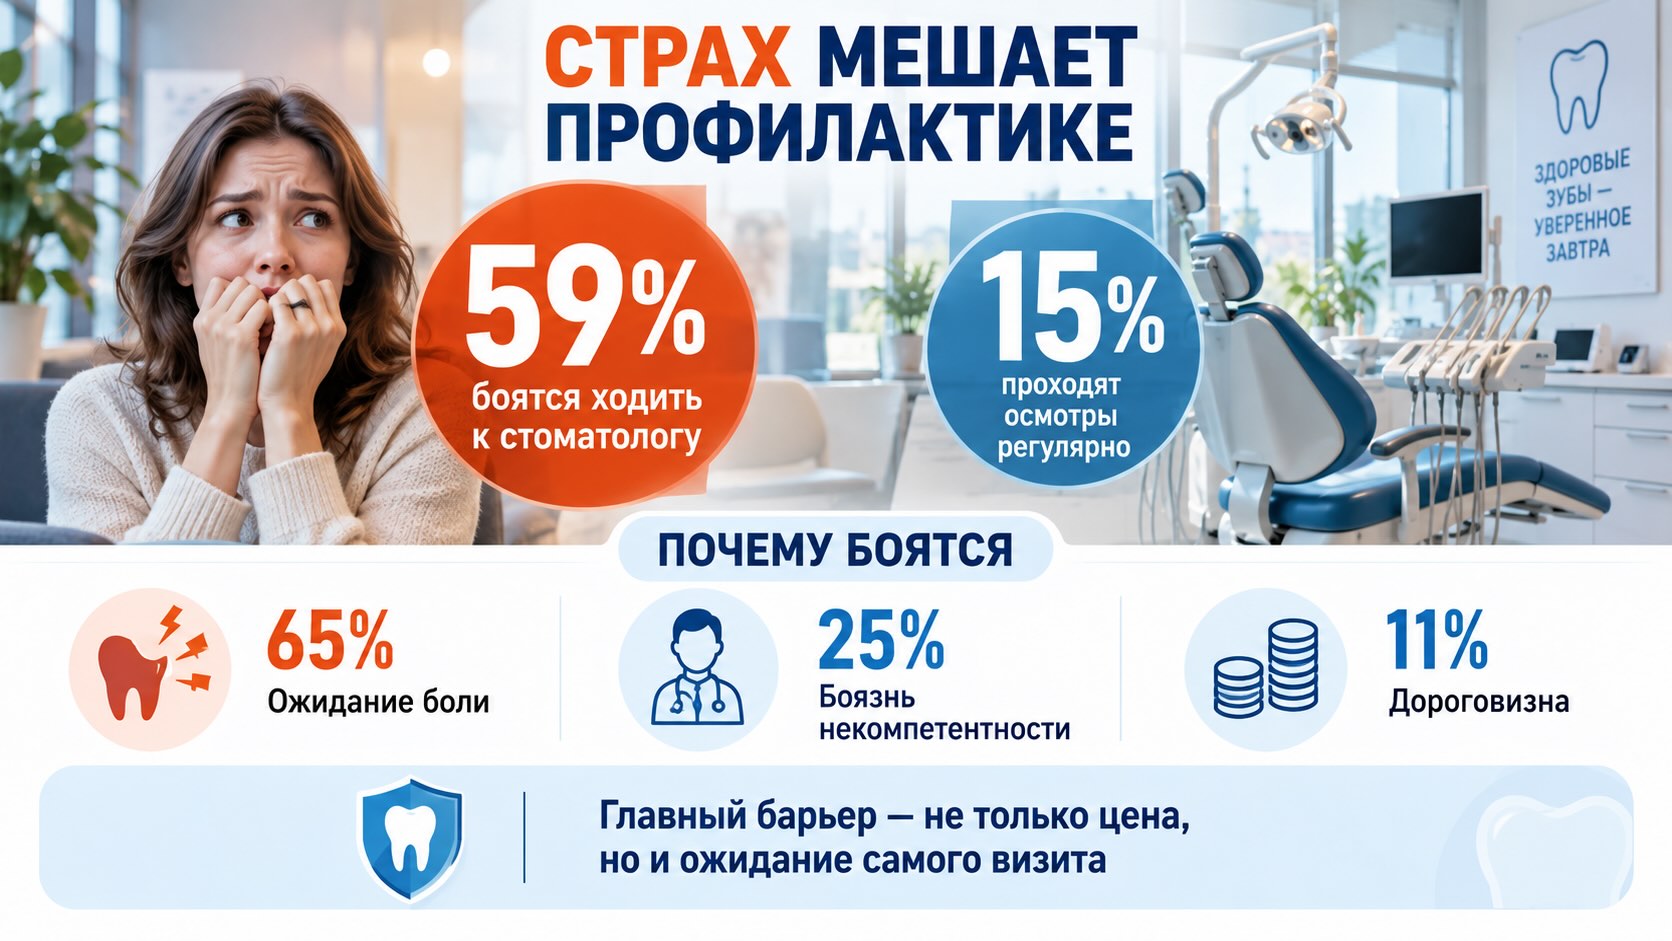
Исследование «Ингосстраха» и Финансового университета при Правительстве РФ показывает довольно цельную модель поведения пациента: 58,7% опрошенных боятся посещать стоматолога, но регулярно, несколько раз в год, проходят осмотры лишь 14,7%. При этом 57,3% сообщают хотя бы об одной стоматологической проблеме. Получается замкнутый круг: человек откладывает профилактический визит, обращается уже при симптомах, сталкивается с более сложным и потенциально более дорогим лечением, а этот опыт способен дополнительно закреплять страх перед стоматологией. Для клиник, страховщиков и производителей товаров для здоровья полости рта главный резерв поэтому находится не только в привлечении новых пациентов, но и в переводе существующего спроса из эпизодического «лечения проблемы» в регулярное наблюдение и профилактику.
59% боятся стоматолога — но важнее то, как этот страх меняет потребление медицинской помощи
Самая заметная цифра исследования — 58,7% россиян, признавшихся в страхе перед посещением стоматолога.
Однако для рынка сама распространённость страха менее важна, чем его поведенческое следствие.
Регулярно, несколько раз в год, стоматологические осмотры проходят только 14,7% опрошенных. Ещё 23,5% посещают стоматолога реже одного раза в год, а 29,1% обращаются только при возникновении острой боли.
Таким образом, значительная часть стоматологического спроса остаётся реактивной: пациент приходит не потому, что настало время профилактического осмотра, а потому, что возник симптом, который уже невозможно игнорировать.
Именно здесь находится центральный экономический смысл исследования.
Для стоматологии позднее обращение обычно означает другую структуру потребления: вместо осмотра, профессиональной гигиены и раннего лечения небольшого поражения пациенту могут потребоваться более сложные процедуры и несколько визитов. Исследование само по себе не позволяет рассчитать дополнительные расходы такого поведения, однако направление эффекта понятно: профилактический и экстренный пациент формируют совершенно разные траектории лечения.
Главный барьер — не цена
На первый взгляд стоматология должна быть прежде всего финансово чувствительной категорией. Но результаты опроса показывают другое.
Ожидание боли и дискомфорта называют причиной страха 65% респондентов. Опасения относительно недостаточной квалификации врача — 25%. Высокую стоимость — 11,3%.
Это важное соотношение.
Цена действительно имеет значение при выборе способа лечения, однако страх перед самим визитом в первую очередь связан не с кошельком пациента, а с ожидаемым медицинским опытом.
Для рынка это означает, что снижение стоимости или предложение рассрочки само по себе не решает проблему профилактических посещений.
Если человек ожидает боли, не уверен во враче или опасается процедуры, экономическая доступность может оказаться недостаточной для того, чтобы он пришёл на профилактический приём.
Следовательно, конкурентное преимущество стоматологической клиники формируется не только из прайс-листа. Значение приобретают обезболивание, прозрачность лечения, объяснение процедуры, доверие к врачу, предсказуемость стоимости и общий опыт пациента.
Парадокс: страх высок, но качество услуг большинство не отвергает
Исследование содержит ещё одно важное противоречие.
Положительно качество стоматологических услуг оценивают 47,7% респондентов. Негативную оценку дают 23,4%, ещё 28,9% затрудняются ответить.
То есть высокий уровень стоматологической тревожности нельзя автоматически интерпретировать как массовое недовольство качеством современной стоматологии.
Страх может формироваться гораздо раньше конкретного опыта лечения — из прошлых воспоминаний, историй окружающих, ожидания боли или отсутствия контроля над процедурой.
Для маркетинга это принципиальная разница.
Если проблема заключалась бы преимущественно в неудовлетворённости услугами, главным инструментом была бы коррекция качества. Но если существенная часть барьера возникает до посещения клиники, работать необходимо ещё на этапе принятия решения пациентом.
В таком рынке коммуникация становится частью медицинской услуги.
Пациенту нужно понимать не только сколько стоит лечение, но и что именно произойдёт на приёме, как контролируется боль, какие варианты лечения существуют и можно ли начать с обычной диагностики без обязательства сразу проходить дорогостоящую процедуру.
Бесплатная стоматология остаётся основой, но пациент уже комбинирует системы
48,8% опрошенных предпочитают стоматологическое лечение в системе ОМС.
Ещё 39,6% комбинируют бесплатную и платную помощь. Только 11,6% полностью ориентируются на платную стоматологию.
Это, возможно, один из наиболее практически значимых результатов исследования.
Рынок нельзя корректно делить просто на «пациентов ОМС» и «пациентов коммерческих клиник». Почти четыре человека из десяти уже используют смешанную модель.
Пациент способен пройти одну процедуру бесплатно, другую оплатить самостоятельно, а третью получить через корпоративную программу ДМС.
Фактически формируется не конкуренция двух изолированных систем, а единый маршрут пациента между несколькими источниками финансирования.
Для коммерческой стоматологии это означает, что главным потенциальным клиентом является не обязательно человек, готовый полностью отказаться от ОМС. Гораздо шире группа пациентов, которые готовы платить только за определённые виды помощи — например, если они воспринимают их как более комфортные, быстрые или технологичные.
Для страховых компаний здесь появляется собственное пространство роста: стоматология может использоваться не только как покрытие крупных расходов, но и как инструмент, который уменьшает психологический барьер перед плановым визитом.
Стоматологические проблемы есть у большинства, но структура жалоб указывает на позднюю профилактику
57,3% респондентов сообщили о различных проблемах со здоровьем полости рта.
Чаще всего упоминаются:
- кариес и зубная боль — 22,2%;
- заболевания дёсен — 11,8%;
- неприятный запах изо рта — 9,7%;
- зубной камень — 9,2%;
- повышенная чувствительность эмали — 8,7%.
Эти показатели нельзя использовать как эпидемиологическую оценку распространённости соответствующих заболеваний: речь идёт о самоотчётах участников опроса, а не о результатах стоматологического обследования.
Но для анализа потребительского поведения список показателен.
Среди наиболее часто называемых проблем находятся состояния и симптомы, которые тесно связаны с регулярностью ухода, профессиональной гигиены, ранней диагностики и лечения заболеваний полости рта.
То есть исследование одновременно показывает высокий уровень потребности и низкую частоту профилактического контакта с системой.
Для рынка это необычная комбинация: проблема состоит не в отсутствии потенциального пациента. Потенциальный пациент уже существует и нередко уже имеет жалобы. Основная задача — изменить момент его входа в систему.
Для аптек категория oral care может быть шире обычной гигиены
У такого поведения есть последствия не только для стоматологических клиник.
Когда посещения врача происходят эпизодически, аптека и розничные товары для ухода за полостью рта оказываются одним из наиболее доступных каналов самостоятельного управления симптомами.
Зубные пасты для чувствительных зубов, средства для ухода за дёснами, ополаскиватели, межзубные средства гигиены и другие продукты могут восприниматься потребителем как промежуточное решение до обращения к стоматологу.
Но именно здесь возникает риск для фармацевтического маркетинга: облегчение симптома не должно создавать впечатление, что диагностика больше не требуется.
Поэтому наиболее устойчивой стратегией для категории выглядит не обещание «заменить стоматолога», а связка продукта с грамотным регулярным уходом и своевременным профессиональным обследованием.
Для аптечных сетей oral care в такой модели становится не просто FMCG-категорией около зубных паст. Это одна из категорий профилактического здоровья с потенциально высокой частотой повторных покупок и возможностью сегментации по конкретной потребности — чувствительность, дёсны, гигиена межзубных промежутков, профилактика кариеса.
Самый большой резерв рынка находится между «ничего не болит» и «уже болит»
Сегодня значительная доля пациентов, судя по исследованию, пересекает дверь стоматологической клиники слишком поздно.
Именно поэтому борьба за рынок может постепенно смещаться из области лечения в область регулярного контакта с пациентом.
Клиника, страховая компания или медицинская сеть, которая получает пациента только в момент боли, работает уже с существующей проблемой. Тот, кто способен организовать профилактический маршрут — напоминания, регулярный осмотр, профессиональную гигиену, понятную диагностику и контролируемую стоимость — получает возможность выстраивать гораздо более продолжительные отношения.
Это меняет и экономику привлечения пациента.
Вместо постоянной покупки нового потока через рекламу появляется возможность увеличивать пожизненную ценность клиента за счёт повторных профилактических посещений, планового лечения и последующего наблюдения.
Однако исследование не предоставляет данных о retention пациентов, среднем чеке или частоте повторных обращений, поэтому коммерческий эффект такой модели необходимо рассматривать как логическое следствие структуры спроса, а не как измеренный результат данного опроса.
Главный резерв — превратить профилактический визит в продукт, а не в рекомендацию
Практическое следствие цифр заключается в том, что рынку недостаточно говорить пациенту: «посещайте стоматолога регулярно».
Если человек боится визита, медицинская рекомендация сама по себе редко меняет поведение.
Для клиник более перспективным выглядит превращение профилактики в максимально понятный и низкобарьерный продукт: заранее известная стоимость, ограниченное время приёма, отсутствие неожиданного лечения без согласия пациента, объяснение результатов диагностики и возможность спокойно решить, что делать дальше.
Для ДМС стоматология может стать одним из наиболее заметных для сотрудника элементов страхового продукта именно благодаря высокой распространённости потребности. Плановый осмотр и профессиональная гигиена способны создавать регулярный контакт со страховой программой значительно чаще, чем редкие крупные медицинские события.
Для аптечных сетей и производителей средств ухода за полостью рта возможность находится в другой части маршрута — между визитами к врачу. Категория может развиваться вокруг конкретных задач пациента, но коммуникация должна ясно отделять домашний уход от лечения заболевания.
Для маркетинга стоматологических услуг основной урок ещё проще: если главным барьером является ожидание боли, реклама скидки отвечает не на тот вопрос, который больше всего беспокоит пациента.
- Рынок ухода за полостью рта в России: маркетплейсы забирают рост у аптек
- Аптеки забирают 43% расходов россиян на здоровье
Контекст рынка и отрасли:
Что может изменить рынок дальше
Ключевой показатель, за которым стоит следить, — не только объём российского рынка стоматологических услуг, а частота профилактических посещений.
Если доля людей, регулярно проходящих осмотры, начнёт расти, структура спроса может постепенно смещаться от эпизодических сложных вмешательств к более регулярной диагностике, гигиене и раннему лечению.
Это потенциально означает больше повторных контактов для клиник, большую роль профилактических программ ДМС и более развитую категорию домашних средств ухода.
Но делать из текущего исследования вывод о динамике пока нельзя: опубликованные материалы представляют срез отношения россиян к стоматологии, а не временной ряд.
Есть и другое ограничение. В доступной публикации не приведены подробные параметры выборки, способ опроса и статистическая погрешность. Поэтому проценты разумнее воспринимать как индикаторы структуры отношения и поведения, а не как абсолютно точную оценку каждого показателя для всего населения России.
Именно эта оговорка особенно важна при использовании данных для бизнес-планирования.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Ведомости. Исследование «Ингосстраха»: стоматолог назван самым пугающим медицинским специалистом для россиян
- Журнал «Современные страховые технологии». Исследование «Ингосстраха»: стоматолог назван самым пугающим медицинским специалистом для россиян
- НГС.ру. Почему россияне боятся визита к стоматологам