DSM Group 2 октября 2026: Фармрынок России в 2026 году: рост в рублях при снижении продаж в упаковках
Российский фармрынок растет на 12%, но упаковок становится меньше: что на самом деле происходит со спросом
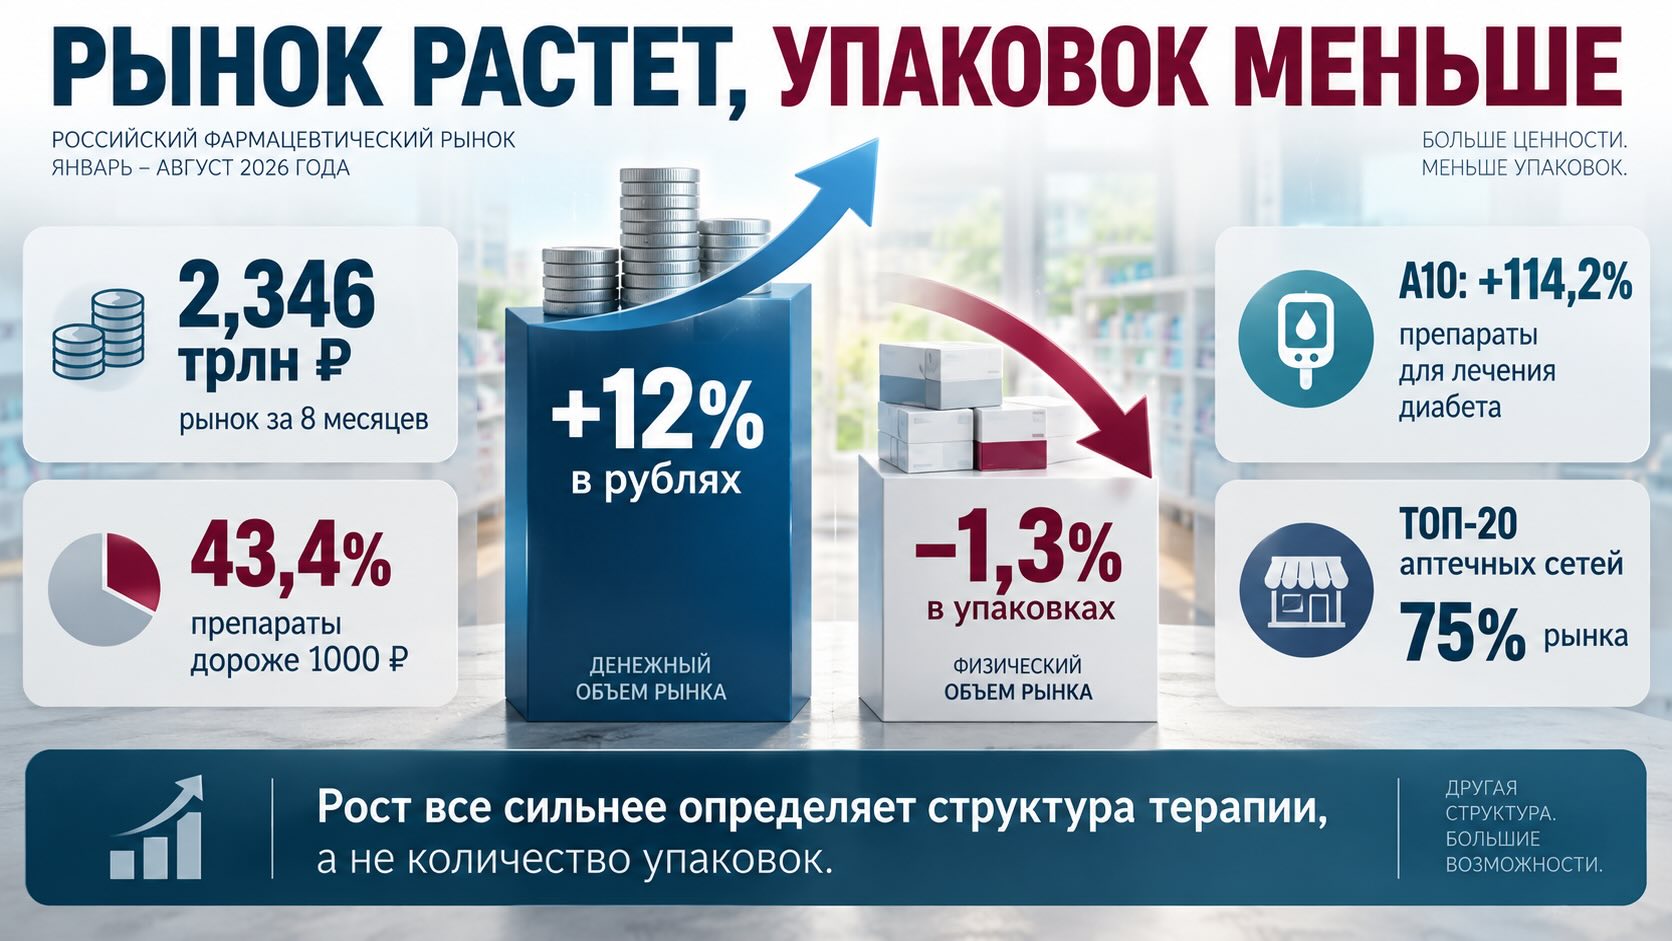
За первые восемь месяцев 2026 года российский фармацевтический рынок достиг 2,346 трлн рублей в ценах конечного потребления, увеличившись на 12% год к году. Однако лекарств в упаковках было продано на 1,3% меньше. За этим расхождением скрывается более глубокая перестройка: спрос смещается к дорогим рецептурным препаратам, быстро растут средства для лечения диабета и ожирения, сокращается роль безрецептурных лекарств, аптечная розница продолжает консолидироваться, а ассортимент доступных МНН сужается. Российский рынок в этом отношении становится частью более широкой мировой тенденции: рост фармацевтических расходов все сильнее определяют не дополнительные упаковки, а изменение структуры терапии и распространение дорогостоящих современных препаратов.
Двенадцать процентов роста не означают, что россияне стали покупать на 12% больше лекарств
Презентация DSM по промежуточным итогам 2026 года показывает на первый взгляд устойчивый растущий рынок. За восемь месяцев его объем достиг 2,346 трлн рублей против 2,102 трлн годом ранее. Коммерческий сегмент лекарственных препаратов вырос с 1,179 до 1,323 трлн рублей, государственные закупки — с 625 до 692 млрд, парафармацевтика — с 298 до 332 млрд рублей.
Но натуральная динамика выглядит совсем иначе. Объем лекарственного рынка сократился с 3,315 млрд упаковок за восемь месяцев 2025 года до 3,271 млрд в 2026-м — на 1,3%. В коммерческом сегменте снижение еще заметнее: с 2,916 до 2,834 млрд упаковок, или на 2,8%. Государственные закупки, напротив, выросли с 399 до 438 млн упаковок.
Именно это расхождение между деньгами и физическим объемом — главный сюжет рынка 2026 года.
Стоимость рынка увеличивается значительно быстрее количества приобретенных лекарств. Причина не сводится к обычному повышению цен. Одновременно меняется структура потребления: увеличивается доля более дорогих препаратов, растет рецептурный сегмент, появляются быстрорастущие терапевтические категории, а потребители постепенно уходят из нижних ценовых диапазонов.
DSM оценивает инфляцию аптечного рынка за восемь месяцев 2026 года в 2,79%. Для препаратов вне перечня ЖНВЛП показатель составляет 4,62%, тогда как для ЖНВЛП зафиксирована отрицательная ценовая динамика — минус 0,97%.
Поэтому объяснить 12-процентный рост рынка одной инфляцией нельзя.
Аптечная корзина быстро перемещается выше отметки 1000 рублей
Изменение ценовой структуры хорошо показывает, насколько глубокой становится перестройка.
В 2024 году препараты стоимостью свыше 1000 рублей обеспечивали 34% аптечных продаж в денежном выражении. В 2025 году их доля достигла 38%, а за восемь месяцев 2026-го — уже 43,4%.
Одновременно доля лекарств стоимостью 100–500 рублей сократилась с 31,6% в 2024 году до 25,2% в 2026-м. Самый дешевый сегмент — до 100 рублей — уменьшился с 4,6 до 2,8%.
Такой сдвиг нельзя автоматически интерпретировать как простое «подорожание лекарств». В стоимостной структуре смешиваются несколько процессов: изменение цен на одни и те же препараты, появление новых продуктов, переход пациентов между брендами и дозировками, изменение размеров упаковок и рост терапевтических категорий, где лечение изначально стоит значительно дороже среднего.
Особенно хорошо последний механизм виден на примере метаболических препаратов.
Диабет и ожирение стали самостоятельным двигателем фармрынка
DSM выделяет средства для лечения сахарного диабета — группу A10 по анатомо-терапевтическо-химической классификации — как один из главных факторов роста 2026 года.
В денежном выражении эта категория выросла на 114,2%. Ее доля в аптечном рынке достигла 7,4% против 3,9% годом ранее. По расчетам DSM, весь аптечный рынок лекарств вырос на 12,2%, однако без A10 рост составил бы только 8,1%. Иными словами, одна терапевтическая группа добавила к динамике рынка примерно 4,4 процентного пункта.
Это необычно сильное влияние для отдельной категории.
В рейтинге крупнейших аптечных брендов первое место по итогам восьми месяцев 2026 года заняла «Тирзетта» с долей 2,07% всего рынка в рублях. «Семавик» занимал 1,13%, «Седжаро» — 1,01%. Еще один препарат этой быстрорастущей группы, «Велгия», увеличил продажи на 189,9%.
За этими цифрами стоит более широкий мировой процесс — распространение препаратов, воздействующих на систему инкретиновых гормонов.
Агонисты рецептора GLP-1 имитируют действие одного из естественных гормональных сигналов, участвующих в регуляции уровня глюкозы и аппетита. Они усиливают выделение инсулина при повышенной глюкозе, уменьшают секрецию глюкагона, замедляют опорожнение желудка и способствуют более продолжительному чувству насыщения. Тирзепатид дополнительно воздействует на рецептор GIP.
Первоначально этот фармакологический класс развивался прежде всего как терапия сахарного диабета 2-го типа. После появления убедительных данных о снижении массы тела рынок вышел далеко за пределы диабетологии.
ВОЗ в декабре 2025 года впервые выпустила глобальные рекомендации по применению препаратов GLP-1 для длительного лечения ожирения у взрослых. Рекомендация остается условной: организация указывает на вопросы долгосрочной безопасности, стоимости, доступности лечения и последствий его прекращения.
Масштаб коммерческого эффекта уже хорошо виден за пределами России. По данным IQVIA, мировой рынок лекарственной терапии ожирения достиг примерно 66 млрд долларов в ценах по прейскуранту в 2025 году и может увеличиться примерно до 92 млрд долларов в 2026-м.
Таким образом, необычная динамика A10 в России — не изолированное локальное явление, а российское проявление одной из крупнейших структурных перемен современного мирового фармрынка.
Безрецептурные препараты постепенно уступают место рецептурной терапии
Второй долгосрочный сдвиг виден в соотношении безрецептурных и рецептурных лекарств.
В 2016 году безрецептурные препараты обеспечивали 54,2% аптечного рынка в денежном выражении. К 2026 году их доля сократилась до 43,9%. Рецептурный сегмент, соответственно, вырос с 45,8 до 56,1%.
Изменение заметно и в упаковках. Доля рецептурных препаратов увеличилась с 30,3% в 2016 году до 43,4% в 2026-м.
Одновременно производители стали значительно реже выводить новые безрецептурные продукты. Число новых безрецептурных брендов сократилось со 139 в 2019 году до 60 в 2025-м, а количество новых товарных позиций — с 844 до 446.
В 2026 году этот долгосрочный процесс усилило отсутствие выраженного сезонного подъема заболеваемости гриппом и ОРВИ. Продажи безрецептурных препаратов в упаковках на протяжении значительной части года отставали от показателей 2025-го.
Это важно для понимания аптечного бизнеса. Аптека все меньше зависит только от массового потока недорогих симптоматических средств и все сильнее — от рецептурной хронической терапии, стоимость которой значительно выше, а потребление может продолжаться годами.
Государственный сегмент растет не только в рублях, но и в лекарствах
На фоне сокращения натурального объема коммерческих продаж государственные закупки выглядят иначе.
За восемь месяцев 2026 года их объем увеличился на 11% в деньгах — до 692 млрд рублей — и на 10% в упаковках, до 438 млн.
Наиболее заметна динамика льготного лекарственного обеспечения. Федеральная льгота выросла с 122 до 148 млрд рублей, региональная — со 177 до 211 млрд. Внутри федеральной программы расходы по ОНЛС увеличились с 44,3 до 60,9 млрд рублей, то есть на 38%.
Региональные закупки по постановлению №890 выросли со 113,6 до 147,9 млрд рублей — примерно на 30%.
При этом разные государственные программы движутся неодинаково. Например, госпитальные закупки увеличились лишь примерно на 2% в денежном выражении, тогда как льготное обеспечение росло значительно быстрее.
Поэтому государственный рынок нельзя рассматривать как единый однородный источник спроса. Его структура все больше зависит от конкретных программ финансирования, хронических заболеваний и дорогостоящих видов терапии.
Аптек становится больше, а доступных МНН — меньше
Еще один парадокс российского рынка связан с физической инфраструктурой розницы.
Количество аптек продолжает увеличиваться. По данным DSM, оно выросло с 72,1 тыс. в первом квартале 2023 года до 85,8 тыс. во втором квартале 2026-го.
Но одновременно сокращается число представленных международных непатентованных наименований — МНН, то есть действующих веществ. Показатель снизился примерно с 13,9 тыс. в 2023 году до 11,3 тыс. во втором квартале 2026-го.
Получается необычная комбинация: точек продажи становится больше, а разнообразие действующих веществ, представленных на рынке, сокращается.
Сам по себе этот показатель не означает, что пациентам стало труднее получить необходимые препараты. Для такого вывода потребовались бы данные о наличии конкретных жизненно важных лекарств, дефектуре, региональной доступности и взаимозаменяемости препаратов.
Но для отрасли тенденция принципиальна. Физическое расширение аптечной сети больше не является надежным показателем расширения лекарственного предложения.
Консолидация аптечной розницы продолжается за пределами первой тройки
Одновременно усиливается концентрация бизнеса.
В 2023 году на 20 крупнейших аптечных сетей приходилось 63% рынка. В первом полугодии 2026 года — уже 75%. Доля первой десятки выросла с 52 до 62%.
Интересно, что первая тройка не усиливает позиции: ее доля составляла 22% в 2023 году, выросла до 31% в 2025-м и затем немного снизилась до 30% в первом полугодии 2026-го.
Следовательно, консолидация идет не только через превращение нескольких лидеров в доминирующие сети. Быстро увеличивается вес более широкого круга крупных федеральных и межрегиональных компаний.
По обороту крупнейшей сетью в первом полугодии 2026 года стала «Ригла-Здравсити» с долей 12,2%, далее следовали «Апрель» с 10,3% и «Планета здоровья» с 7,9%.
По количеству аптек картина иная: «Апрель» насчитывал 11 232 точки, «Ригла-Здравсити» — 7357, «Имплозия» — 5733.
Различие между рейтингами по числу точек и обороту показывает важную особенность розницы: масштаб сети сам по себе еще не определяет ее экономическую производительность. Локация, ассортимент, средний чек, цифровые каналы, структура покупателей и ценовое позиционирование могут быть не менее значимы, чем количество вывесок.
Рост рынка все меньше говорит о количестве потребленных лекарств
Практический смысл статистики 2026 года выходит далеко за пределы российского фармбизнеса.
Для пациента увеличение рынка на 12% вовсе не означает сопоставимого увеличения потребления лекарств. В коммерческом сегменте упаковок, наоборот, становится меньше. Поэтому денежная динамика фармрынка все хуже подходит в качестве самостоятельного показателя доступности терапии.
Для производителей становится важнее не просто присутствовать в растущем рынке, а понимать, какие терапевтические категории создают этот рост. Сейчас несколько быстро расширяющихся направлений способны непропорционально сильно менять общую статистику.
Для аптечных сетей увеличивается значение рецептурной и хронической терапии. Это меняет требования к ассортименту, закупкам, управлению запасами и взаимодействию с цифровыми сервисами заказа лекарств.
Для системы здравоохранения распространение современных метаболических препаратов создает отдельный вопрос доступности. Если препараты GLP-1 и родственных механизмов будут использоваться все шире, системам здравоохранения придется решать не только клиническую задачу отбора пациентов, но и экономическую — кому, когда и за чей счет должна предоставляться длительная терапия.
Именно эту проблему сегодня обсуждает ВОЗ. Организация предупреждает, что даже при быстром расширении производства к 2030 году препараты GLP-1 могут получить менее 10% людей, которым потенциально могла бы помочь такая терапия. В июле 2026 года экспертные комитеты ВОЗ дополнительно обратили внимание на быстро растущее использование этих средств вне утвержденных показаний и без надлежащего медицинского наблюдения.
Поэтому стремительный коммерческий рост категории одновременно является историей фармакологического прогресса, нового спроса и будущего давления на бюджеты здравоохранения.
- Российский аптечный рынок: продажи растут, упаковки сокращаются, а дорогие препараты меняют структуру спроса
- Российский фармрынок уходит в дорогую терапию ожирения и диабета
Контекст рынка и отрасли:
Прогноз DSM показывает предел нынешней модели роста
DSM ожидает, что по итогам 2026 года российский фармацевтический рынок достигнет примерно 3,688 трлн рублей против 3,361 трлн в 2025-м. Коммерческий рынок лекарств может увеличиться с 1,869 до 2,074 трлн рублей, государственные закупки — с 1,029 до 1,094 трлн, парафармацевтика — с 464 до 519 млрд.
На 2027 год прогнозируется дальнейший рост до 3,964 трлн рублей.
Однако сама DSM характеризует прогноз 2026 года как рост преимущественно за счет инфляционных процессов. Данные первых восьми месяцев показывают, что к ценовому фактору необходимо добавить структурный: дорогие терапевтические категории увеличивают свой вес, тогда как натуральное потребление лекарств не демонстрирует сопоставимого роста.
Поэтому ключевой вопрос ближайших лет заключается уже не в том, продолжит ли рынок увеличиваться в рублях. Значительно важнее понять, насколько устойчивым окажется спрос в упаковках, какие терапевтические категории будут перераспределять расходы и как изменение структуры рынка скажется на доступности лекарств.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- DSM Group. Промежуточные итоги 2026, презентация Сергея Шуляка, 1 октября 2026 года
- DSM Group. Рейтинг российских фармдистрибуторов по итогам 1 полугодия 2026 года
- Всемирная организация здравоохранения. WHO issues global guideline on the use of GLP-1 medicines in treating obesity
- Всемирная организация здравоохранения. Statement on the safe and appropriate use of GLP-1 receptor agonists
- IQVIA. The outlook for obesity from 2026 to 2030