DSM Group 38 недель 2026: продажи лекарств в России выросли на 13,8% в рублях
Российский аптечный рынок растёт в рублях, но сжимается в упаковках: что стоит за расхождением
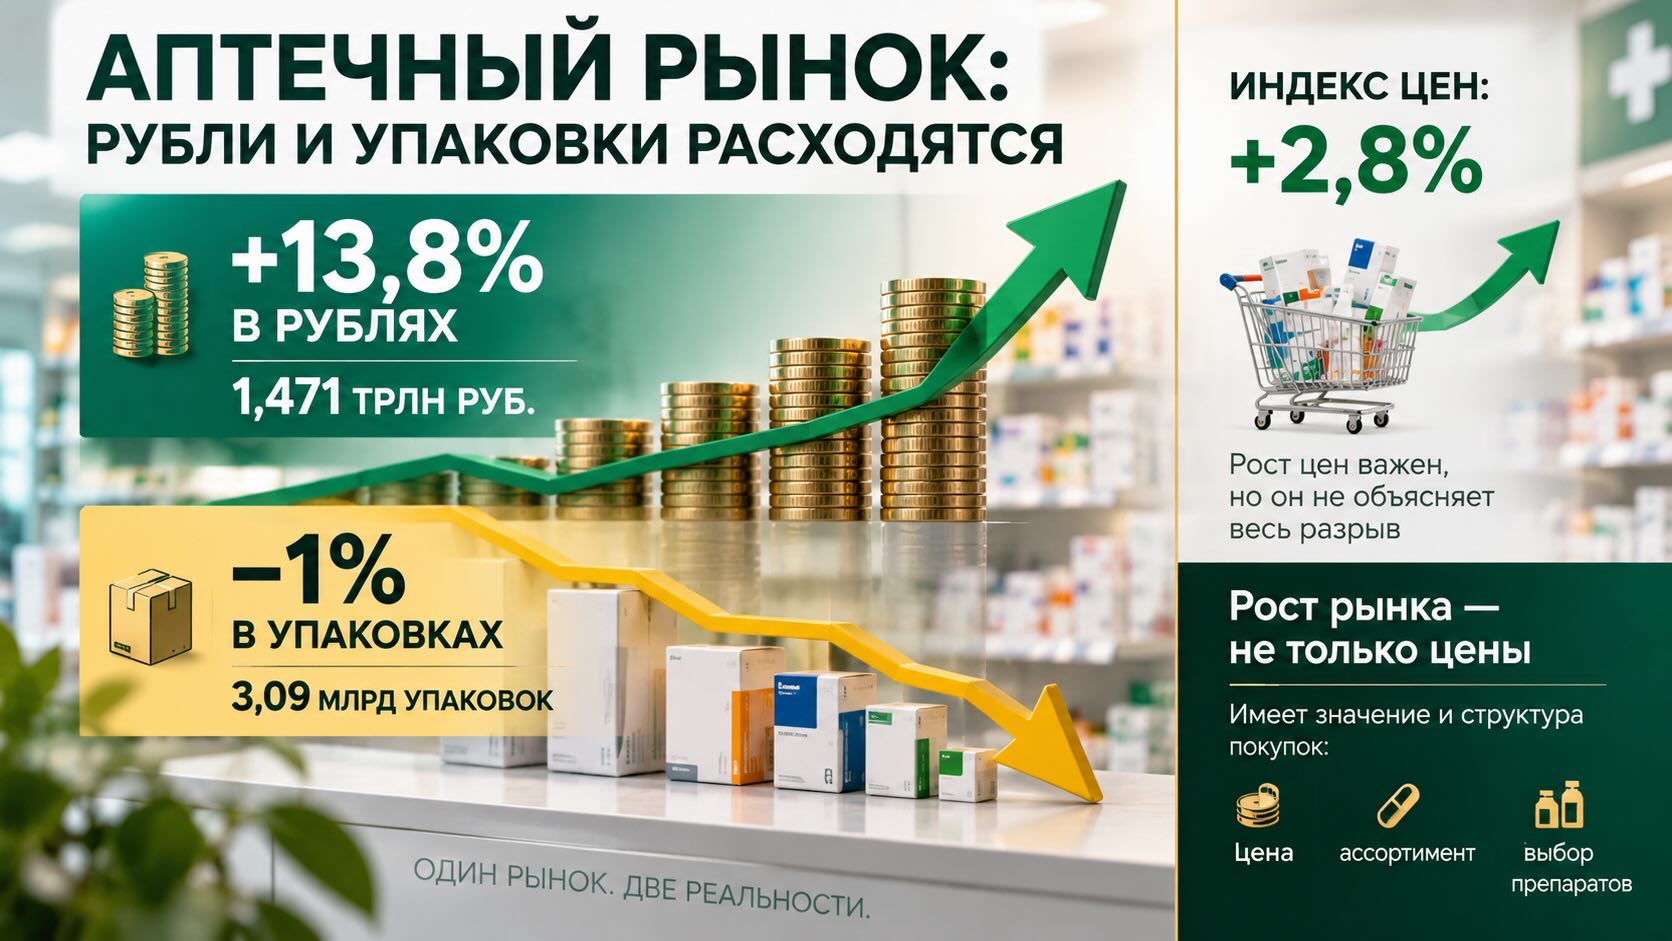
За первые 38 недель 2026 года российские аптеки продали 3,09 млрд упаковок лекарств — на 1% меньше, чем годом ранее, однако денежный объём продаж вырос сразу на 13,8%, до 1,471 трлн рублей. На 38-й неделе разрыв стал ещё заметнее: к той же неделе 2025 года продажи лекарств снизились на 4,8% в упаковках, но выросли на 9,6% в рублях. Аналогичная картина наблюдается у БАД и части парафармацевтики. Это важный сигнал: рост денежного фармрынка больше нельзя автоматически интерпретировать как рост потребления. Российский пример вписывается в более широкую мировую тенденцию, при которой расходы на лекарства увеличиваются быстрее физического объёма их использования — из-за цен, изменения ассортимента и смещения спроса в сторону более дорогих препаратов.
За ростом до 1,47 трлн рублей скрывается почти неизменившееся потребление лекарств
Данные DSM за 38-ю неделю 2026 года дают на первый взгляд противоречивую картину. С начала года аптечные продажи лекарственных препаратов достигли 1,471 трлн рублей — на 13,8% больше, чем за тот же период 2025 года. Но физический объём рынка за это время не вырос: аптеки реализовали 3,09 млрд упаковок, на 1% меньше прошлогоднего уровня.
На отдельно взятой неделе расхождение ещё сильнее. С 21 по 27 сентября было продано на 4,8% меньше упаковок лекарств, чем в соответствующую неделю 2025 года, тогда как денежные продажи оказались выше на 9,6%.
Именно сочетание этих двух показателей лучше всего описывает происходящее. Если смотреть только на рублёвую выручку, рынок выглядит уверенно растущим. Если считать упаковки, картина близка к стагнации с тенденцией к снижению.
Причём лекарства здесь не исключение:
- БАД: за первые 38 недель продажи уменьшились на 3,6% в упаковках (до 189 млн), но выросли на 13,2% в деньгах (до 107 млрд рублей);
- Косметика: продано на 6,5% меньше в натуральном выражении, тогда как денежный рынок прибавил 1,5% (достигнув 42,7 млрд рублей);
- Прочая парафармацевтика: число реализованных упаковок снизилось на 7,8%, а рублёвые продажи увеличились на 4,9%.
Получается достаточно последовательная картина: практически во всех крупных сегментах аптечного ассортимента деньги растут быстрее физического потребления.
Средняя сумма на одну проданную упаковку растёт значительно быстрее числа упаковок
Из данных DSM можно получить ещё один полезный показатель — изменение средней денежной выручки на одну реализованную упаковку. Это не то же самое, что индекс цен: показатель зависит одновременно от изменения цен и от структуры продаж.
Для лекарств при росте денежного рынка на 13,8% и сокращении числа упаковок на 1% средняя сумма на упаковку увеличилась примерно на 15% по сравнению с первыми 38 неделями 2025 года.
Для БАД разрыв ещё больше: +13,2% в рублях при -3,6% в упаковках соответствует увеличению средней суммы на проданную упаковку примерно на 17%.
У косметики аналогичный расчёт даёт около +8,6%, у прочей парафармацевтики — примерно +13,8%.
Это принципиально важно для интерпретации статистики. Нельзя сделать вывод, что лекарства в России просто «подорожали на 15%». Средняя сумма на упаковку меняется не только потому, что дорожает один и тот же товар. Она увеличивается и тогда, когда покупатели переходят между брендами и дженериками, меняется размер упаковок, растёт доля дорогих препаратов или перестраивается терапевтическая структура спроса.
Именно поэтому рядом с денежной и натуральной динамикой DSM публикует отдельный индекс цен.
Индекс цен вырос на 2,8%, а средняя стоимость проданной упаковки — примерно на 15%: это разные показатели
К 38-й неделе индекс цен на лекарственные препараты DSM находился на 2,8% выше уровня конца 2025 года. На графике хорошо виден переход примерно от 2% в середине года к 2,25% на 27-й неделе и дальнейшее постепенное повышение до 2,83% на 38-й.
Эта цифра существенно меньше рассчитанного из годовой динамики увеличения средней рублёвой выручки на упаковку. Противоречия здесь нет.
Индекс цен пытается ответить на вопрос, как меняется стоимость сопоставимого набора лекарств. Средняя сумма на фактически проданную упаковку отвечает на другой вопрос: сколько рублей в среднем приходится на одну упаковку в реально сложившейся структуре продаж.
Разница между этими показателями указывает на роль структурного эффекта. Иными словами, денежный рынок может расти не только потому, что дорожают отдельные препараты, но и потому, что внутри рынка меняется сам набор покупаемых лекарств.
Это особенно важно для фармацевтики. Упаковка недорогого препарата массового спроса и упаковка современной дорогостоящей терапии статистически остаются двумя упаковками, хотя их вклад в денежный объём рынка может различаться многократно.
Данные Росстата подтверждают, что цены на лекарства действительно продолжают изменяться, но не демонстрируют равномерного скачка по всему ассортименту. В августе 2026 года как для препаратов из перечня жизненно необходимых и важнейших лекарственных препаратов (ЖНВЛП), так и для препаратов вне этого перечня ведомство зафиксировало среднее месячное изменение цен на 0,2%. При этом отдельные лекарства дорожали, а другие дешевели.
За неделю с 22 по 28 сентября Росстат, например, зарегистрировал повышение цен на римантадин на 1,3%, валидол и нимесулид на 0,5%, тогда как активированный уголь и корвалол подешевели на 0,2%.
Таким образом, данные двух источников скорее дополняют друг друга: изменение цены конкретного препарата, общий индекс цен и изменение средней стоимости фактически проданной упаковки — три разных измерения рынка.
Резкое снижение на 38-й неделе не означает разворота рынка
По отношению к предыдущей, 37-й неделе статистика выглядит намного драматичнее. Продажи лекарств снизились на 7,8% в упаковках и на 7,7% в рублях. БАД потеряли соответственно 9,4% и 8,9%, косметика — 7,3% и 6,8%, прочая парафармацевтика — 9,4% и 7,7%.
Однако сравнивать две соседние недели нужно осторожно.
Аптечный рынок подвержен календарным колебаниям, сезонности, изменениям заболеваемости и другим краткосрочным факторам. На представленном DSM двадцатинедельном графике видно, что 37-я неделя была локальным максимумом для нескольких сегментов, после которого последовало снижение.
Поэтому падение на 38-й неделе само по себе ещё не говорит о начале длительного спада. Более содержательны сравнение с той же неделей предыдущего года и накопленные показатели с начала года.
И оба этих измерения показывают более устойчивую закономерность: количество продаваемых упаковок не растёт, тогда как денежный объём рынка увеличивается.
БАД повторяют лекарственный рынок, а косметика уже не компенсирует падение объёма деньгами
Особенно показательно сравнение аптечных категорий.
У БАД наблюдается почти та же модель, что и у лекарств: меньше упаковок, значительно больше рублей. За первые 38 недель натуральные продажи снизились на 3,6%, денежные выросли на 13,2%. На 38-й неделе относительно прошлого года разрыв ещё заметнее: -10,3% в упаковках против +7,7% в рублях.
Косметика выглядит иначе. Здесь снижение натурального спроса — 6,5% с начала года — сопровождается лишь 1,5-процентным увеличением денежного рынка. На самой 38-й неделе продажи оказались ниже прошлогодних уже по обоим показателям: -6,7% в упаковках и -2,1% в рублях.
У прочей парафармацевтики ситуация похожа: за годовой интервал 38-й недели снижение достигло 14,4% в упаковках и 1,2% в рублях.
Таким образом, способность роста средней стоимости покупки компенсировать сокращение физического спроса неодинакова. В лекарствах и БАД денежный рост пока значительно превосходит снижение количества упаковок. В косметике и прочей парафармацевтике этот механизм выражен намного слабее.
Это может иметь коммерческое значение для аптек: разные категории начинают по-разному влиять на выручку даже при одновременном сокращении числа реализованных единиц товара.
Россия показывает локальную версию глобального расхождения между потреблением и расходами на лекарства
Само по себе расхождение между физическим использованием лекарств и денежными расходами не является исключительно российским явлением.
IQVIA Institute в отчёте Global Medicine Use Trends 2026 прогнозирует, что мировое использование лекарств к 2030 году приблизится к 4 трлн установленных суточных доз. Однако при корректировке на рост населения потребление на человека в ближайшие пять лет должно увеличиваться относительно медленно — в среднем примерно на 1,9% в год.
Денежные расходы будут расти быстрее. По прогнозу IQVIA, мировой фармацевтический рынок к 2030 году превысит 2,6 трлн долларов, увеличиваясь примерно на 5–8% ежегодно.
Одна из причин — изменение структуры терапии. В развитых странах всё большую долю расходов формируют современные дорогостоящие препараты, прежде всего в онкологии, иммунологии, лечении диабета и ожирения. IQVIA прямо указывает, что во многих странах рост расходов всё больше связан не с увеличением числа использованных доз, а со смещением в сторону более дорогой терапии.
Российскую аптечную статистику нельзя напрямую сопоставлять с глобальными расходами IQVIA: различаются методология, каналы продаж, валюты, структура рынков и единицы измерения. Но экономический механизм принципиально схож. Рост фармацевтического рынка в деньгах не обязательно означает сопоставимое увеличение количества потребляемых лекарств.
OECD также показывает, насколько значим этот вопрос для зрелых систем здравоохранения. В 2023 году розничные лекарства составляли около одной шестой всех расходов на здравоохранение в странах организации, а средние расходы достигали 766 долларов на человека с поправкой на различия покупательной способности. При этом государства систематически пытаются ограничивать рост расходов с помощью регулирования цен и более широкого использования дженериков.
Сокращение упаковок становится показателем, за которым стоит следить отдельно
Для пациентов важнее всего не рублёвый размер фармрынка, а доступность необходимого лечения. Поэтому уменьшение натурального объёма нельзя автоматически считать ни хорошей, ни плохой новостью.
Одна упаковка не равна курсу лечения. Изменение размеров упаковок, дозировок, продолжительности терапии и структуры ассортимента способно уменьшать число проданных единиц без снижения реального потребления лекарств. Кроме того, данные аптечной розницы не описывают полностью госпитальный и государственный сегменты.
Но устойчивое сочетание роста расходов и сокращения физического объёма требует внимания. Если часть разрыва обусловлена тем, что одинаковый курс лечения становится дороже, это затрагивает доступность терапии для людей, оплачивающих лекарства самостоятельно. Если же основным фактором является переход к более современным и дорогим препаратам, увеличение денежного рынка может происходить одновременно с повышением качества терапии.
Высокая стоимость препарата становится проблемой не сама по себе, а тогда, когда ограничивает возможность пациента или системы здравоохранения обеспечить необходимое лечение.
Чтобы различить эти сценарии, одной статистики рублей и упаковок недостаточно. Нужны данные по терапевтическим группам, средним ценовым сегментам, рецептурному и безрецептурному ассортименту, структуре брендов и дженериков, размерам упаковок и продолжительности терапии.
Именно поэтому Всемирная организация здравоохранения рассматривает цены и доступность лекарств как взаимосвязанные показатели. Высокая стоимость препарата становится проблемой не сама по себе, а тогда, когда ограничивает возможность пациента или системы здравоохранения обеспечить необходимое лечение.
Читайте также на АПТЕКИУМ:
- DSM Group 37 недель 2026: Аптечный рынок — рублей больше, упаковок меньше
- RNC Pharma 15 июля 2026: Российский фармритейл растёт за счёт цены, а не упаковок
Контекст рынка и отрасли:
Денежный рост перестаёт быть достаточным показателем здоровья фармрынка
Для производителей, дистрибьюторов и аптечных сетей нынешняя статистика означает изменение качества роста.
Рынок, увеличивающийся одновременно в упаковках и деньгах, принципиально отличается от рынка, где выручка растёт при стагнации или сокращении натурального спроса. Во втором случае всё большую роль приобретают ассортимент, ценовая архитектура и доля более дорогих препаратов.
Для аптечной розницы это создаёт ещё одну развилку. Увеличение средней стоимости проданной упаковки способно поддерживать номинальную выручку, но сокращение количества реализуемых товаров ограничивает возможности экстенсивного роста. Особенно хорошо это видно по косметике и парафармацевтике, где денежная динамика уже значительно слабее, чем в лекарственном сегменте.
Для анализа рынка поэтому становится всё менее полезным вопрос «на сколько процентов выросли продажи?». Гораздо содержательнее одновременно спрашивать: выросли ли продажи в упаковках, насколько изменились цены и как перестроилась структура того, что покупают.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- DSM — Динамика аптечного рынка на 38-й неделе 2026 г. (21–27 сентября 2026 г.)
- Росстат — Об оценке индекса потребительских цен с 22 по 28 сентября 2026 года
- Росстат — Об индексе потребительских цен в августе 2026 года
- IQVIA Institute — Global Medicine Use Trends 2026
- OECD — Health at a Glance 2025: Pharmaceutical expenditure