DSM Group 37 недель 2026: Аптечный рынок — рублей больше, упаковок меньше
Аптечный рынок растёт в рублях, но не в упаковках: к 37-й неделе 2026 года разрыв стал системным
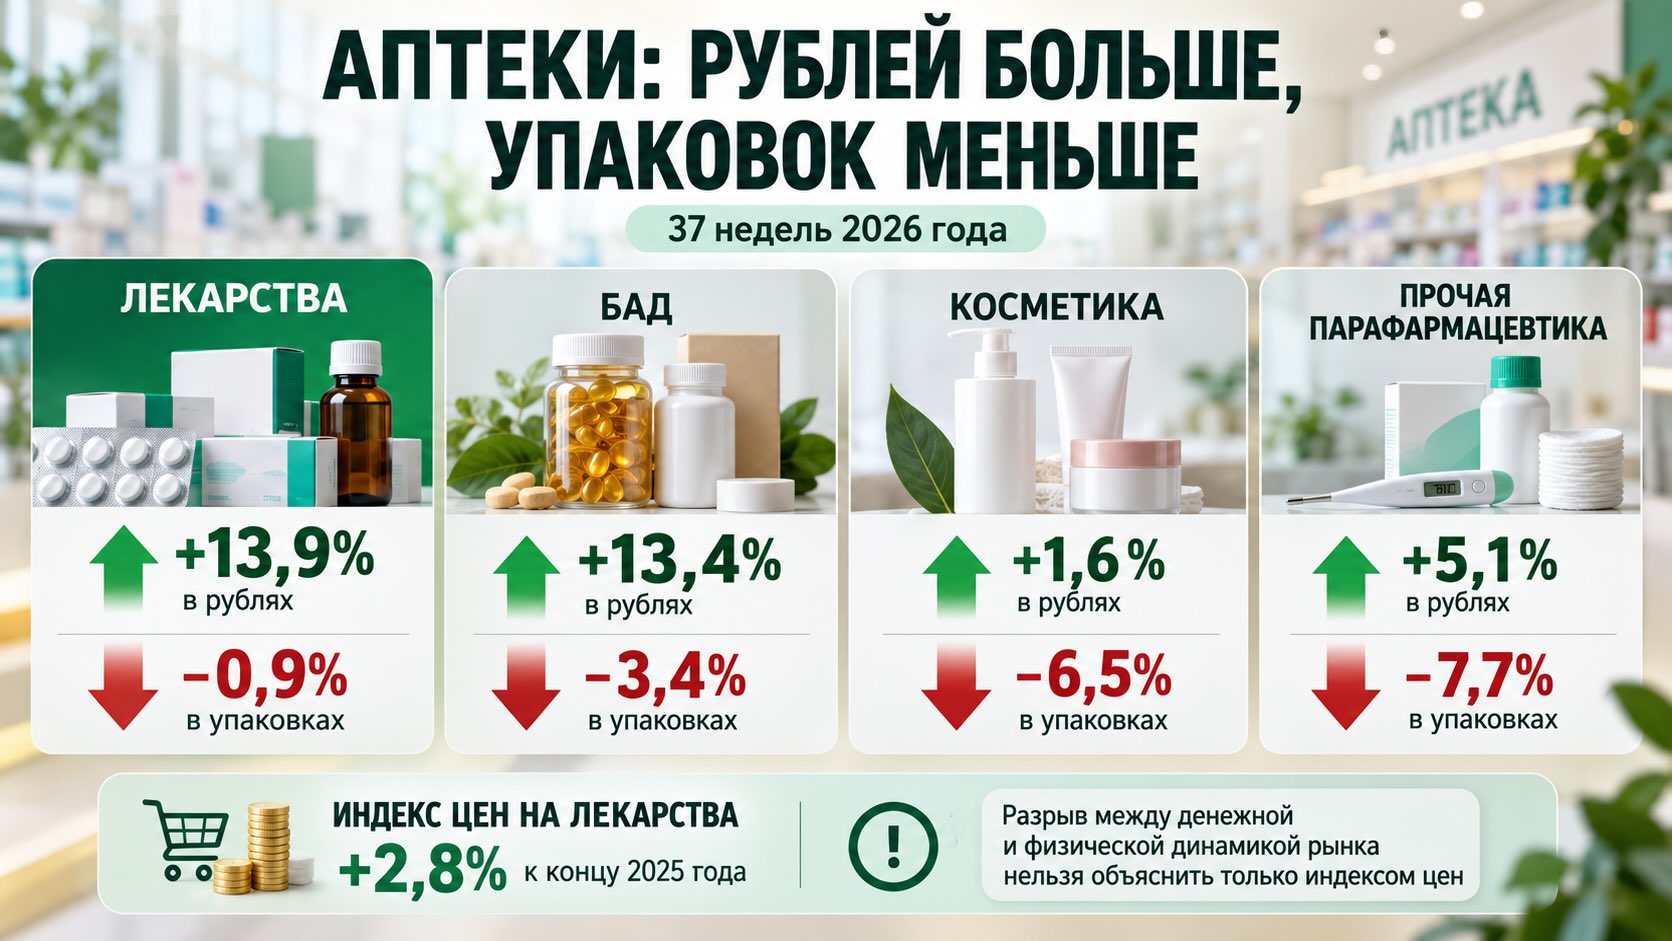
Российский аптечный рынок к 37-й неделе 2026 года демонстрирует характерную для последних лет развилку: денежные продажи продолжают расти практически во всех крупных категориях, тогда как физическое потребление сокращается. За первые 37 недель продажи лекарственных препаратов выросли на 13,9% в рублях при снижении на 0,9% в упаковках; у БАД разрыв ещё заметнее — +13,4% и -3,4% соответственно. На самой 37-й неделе картина стала жёстче: относительно прошлого года лекарств продано на 6,1% меньше в упаковках, но на 9,3% больше в деньгах, БАД — на 10,7% меньше и на 7,7% больше. Это означает, что денежный рост аптечного рынка всё меньше можно интерпретировать как расширение потребления. Одновременно простой индекс изменения цен на лекарства с начала года составляет лишь 2,8%, поэтому объяснить весь разрыв одной общей инфляцией нельзя: значительную роль, вероятно, играет изменение структуры продаж — смещение спроса в сторону более дорогих товаров и более высокой средней стоимости реализованной упаковки.
37-я неделя принесла заметное восстановление — но только относительно предыдущей недели
С 14 по 20 сентября 2026 года аптечный рынок существенно прибавил относительно 36-й недели. Продажи лекарственных препаратов выросли сразу на 7% в упаковках и на 7,4% в рублях. БАД прибавили соответственно 5,7% и 7%.
Это сильное недельное движение, однако интерпретировать его как начало нового устойчивого роста пока преждевременно. Графики последних 20 недель показывают выраженные колебания: после отдельных подъёмов рынок неоднократно возвращался к более низким уровням. Поэтому сравнение только с предыдущей неделей способно создать чрезмерно оптимистичное впечатление.
Гораздо показательнее сравнение с той же неделей 2025 года.
И здесь картина меняется принципиально.
На 37-й неделе лекарств было продано на 6,1% меньше в упаковках, чем годом ранее, хотя денежные продажи оказались выше на 9,3%.
Для БАД расхождение ещё больше: количество проданных упаковок снизилось на 10,7%, а рублёвая выручка выросла на 7,7%.
Иными словами, аптека получает больше рублей с рынка, на котором через кассу проходит меньше единиц товара.
Главный тренд 2026 года — расхождение денег и физического спроса
Накопленные показатели за 37 недель позволяют отделить недельный шум от более устойчивой тенденции.
Продажи лекарственных препаратов составили 3,01 млрд упаковок — на 0,9% меньше, чем за аналогичный период 2025 года. При этом денежный объём рынка достиг 1,431 трлн рублей, увеличившись на 13,9%.
БАД демонстрируют сходную, но более выраженную модель: 184 млн упаковок, или -3,4% год к году, при денежном объёме 104 млрд рублей и росте на 13,4%.
Косметика: -6,5% в упаковках и +1,6% в рублях.
Прочая парафармацевтика: -7,7% в упаковках и +5,1% в рублях.
Таким образом, ни одна из четырёх рассматриваемых DSM Group категорий по итогам 37 недель не показывает одновременного роста и физического, и денежного объёма продаж.
Это принципиально важнее отдельных недельных колебаний.
Российский аптечный рынок 2026 года растёт прежде всего как денежный рынок, а не как рынок увеличивающегося количества покупок.
Лекарства пока выглядят устойчивее остальных категорий
На этом фоне лекарственный сегмент отличается сравнительно высокой устойчивостью физического спроса.
Снижение всего на 0,9% в упаковках YTD существенно меньше, чем у косметики (-6,5%), прочей парафармацевтики (-7,7%) и даже БАД (-3,4%).
Это логически согласуется с природой спроса: значительная часть лекарственных покупок обусловлена заболеванием и необходимостью продолжения терапии, тогда как приобретение части парафармацевтических товаров легче отложить, сократить или заменить.
Однако данные 37-й недели дают повод внимательно следить и за лекарственным сегментом. Год к году количество упаковок снизилось уже на 6,1%.
Одна неделя ещё не образует тренд. Но если подобный межгодовой разрыв сохранится несколько недель подряд, это будет означать, что физический спрос на лекарства во второй половине года становится слабее, чем показывает накопленный результат с января.
БАД: деньги растут почти как у лекарств, упаковки сокращаются быстрее
БАД остаются одной из наиболее интересных категорий.
По итогам 37 недель их денежные продажи выросли на 13,4% — практически тем же темпом, что и лекарственный рынок (+13,9%). Но количество реализованных упаковок сократилось на 3,4%.
На 37-й неделе расхождение усилилось до -10,7% в упаковках и +7,7% в рублях год к году.
Это означает, что денежная динамика сама по себе всё хуже описывает состояние категории.
Грубый расчёт по двум опубликованным индексам даёт важную дополнительную перспективу: если рублёвый рынок БАД вырос на 13,4%, а число упаковок уменьшилось на 3,4%, то средняя рублёвая выручка на реализованную упаковку должна была увеличиться примерно на 17% год к году.
Для лекарств аналогичный расчёт даёт около 15%.
Это не следует автоматически называть ростом цен.
Средняя стоимость проданной упаковки меняется не только вследствие повышения цены одного и того же товара, но и из-за изменения продуктового микса: покупатели могут переходить между брендами, дозировками, размерами упаковок, ценовыми сегментами и терапевтическими категориями.
Именно поэтому особенно интересен ещё один показатель DSM Group.
Индекс цен на лекарства — только 2,8%. Значит, дело не только в инфляции
Индекс цен на лекарственные препараты на 37-й неделе составил 2,8% относительно конца 2025 года.
На графике заметно, что после уровня около 1,5–2% в первой части рассматриваемого двадцатинедельного периода показатель поднялся примерно до 2,25% на 27-й неделе, а затем постепенно достиг 2,82% к 37-й.
Но эти 2,8% значительно меньше разрыва между накопленной рублёвой (+13,9%) и натуральной (-0,9%) динамикой лекарственного рынка.
Это важное различие.
Нельзя взять рост рынка в рублях на 13,9% и заключить, что лекарства просто подорожали примерно на столько же.
Опубликованные данные этого не подтверждают.
Вероятное объяснение — сочетание нескольких факторов: собственно изменение цен, ассортиментные сдвиги, изменение структуры терапевтического спроса и перераспределение продаж между более дешёвыми и более дорогими препаратами и упаковками.
Без детализированных данных по ассортименту определить вклад каждого фактора невозможно. Но агрегированные показатели уже позволяют сделать вывод: ценовой индекс сам по себе не объясняет денежный рост рынка.
Косметика первой перешла из «дороже, но меньше» в полноценное сокращение
Аптечная косметика заметно отличается от лекарств и БАД.
За 37 недель физические продажи снизились на 6,5%, тогда как рублёвые всё ещё остаются на 1,6% выше прошлогодних.
Но на самой 37-й неделе отрицательными стали уже оба показателя: -9,9% в упаковках и -7,2% в рублях.
Причём относительно предыдущей недели количество упаковок практически не изменилось — рост составил лишь 0,03%, а рублёвые продажи увеличились на 1,2%.
Это один из наиболее слабых сигналов среди рассматриваемых категорий.
Если у лекарств и БАД снижение натуральных продаж пока компенсируется заметным ростом денежного рынка, то у косметики такой компенсатор практически исчез.
Для аптек это особенно важно: косметика конкурирует не только внутри фармрозницы, но и с маркетплейсами, специализированной косметической розницей и прямыми онлайн-каналами брендов. Однако представленные DSM Group данные сами по себе не позволяют определить, какая часть снижения связана с общим спросом, а какая — с перетоком продаж в другие каналы.
Прочая парафармацевтика показывает ещё более глубокое сокращение физического рынка
У прочей парафармацевтики продажи с начала года снизились на 7,7% в упаковках при росте на 5,1% в рублях.
На 37-й неделе относительно прошлого года физический рынок оказался ниже уже на 14,1%, а денежный — на 1,8%.
При этом относительно предыдущей недели упаковки выросли всего на 0,4%, тогда как рублёвые продажи увеличились на 4,4%.
Таким образом, в этой категории тоже возникает большая разница между динамикой количества товара и денег.
Особенно существенно то, что на годовом сравнении денежный показатель уже не компенсирует сокращение упаковок полностью: категория находится ниже 2025 года и физически, и в рублях.
Сильный сентябрьский подъём нельзя путать с ростом рынка
Графики за последние 20 недель хорошо показывают ловушку, возникающую при анализе недельных данных.
В конце рассматриваемого периода продажи лекарств и БАД действительно заметно идут вверх. Поэтому при сравнении 37-й недели с 36-й цифры выглядят сильными.
Но годовое сравнение говорит противоположное: физические продажи всех четырёх категорий находятся ниже соответствующей недели 2025 года.
- ЛП: -6,1%.
- БАД: -10,7%.
- Косметика: -9,9%.
- Прочая парафармацевтика: -14,1%.
Следовательно, сентябрьский подъём прежде всего означает восстановление относительно предыдущих недель, а не доказательство расширения рынка по сравнению с прошлым годом.
Для коммерческого планирования это существенная разница.
Аптеке всё опаснее управлять категориями по рублевой выручке
Главное прикладное следствие этих данных — расхождение ключевых показателей эффективности.
Если смотреть исключительно на продажи в рублях, ЛП и БАД выглядят как двузначно растущие рынки. Но натуральные показатели показывают отсутствие роста физического потребления.
Для производителей это повышает значение декомпозиции продаж на три составляющие:
- изменение цены;
- изменение количества реализованных упаковок;
- изменение продуктового и ценового микса.
Без такой декомпозиции рост вторичных продаж в рублях легко принять за увеличение реального спроса.
Для аптечных сетей сокращение упаковок потенциально означает другую экономику трафика и корзины. Рост рублёвой выручки не обязательно означает увеличение количества покупательских решений. Поэтому особенно важны становятся число чеков, количество товаров в чеке, средняя стоимость единицы, частота визитов и распределение продаж по ценовым сегментам.
Для закупок возникает дополнительный риск: экстраполировать денежный рост категории непосредственно на потребность в товарном запасе нельзя. Категория может прибавлять двузначными темпами в рублях и одновременно требовать меньше физических единиц товара.
Для маркетинга особенно показателен рынок БАД. При +13,4% в деньгах и -3,4% в упаковках борьба идёт не столько за автоматически расширяющийся физический рынок, сколько за стоимость покупки, микс и долю внутри сокращающегося количества реализованных упаковок.
А для косметики и парафармацевтики проблема уже жёстче: здесь недостаточно просто повышать денежную отдачу от единицы товара — необходимо понимать причины сокращения самого аптечного спроса и возможный переток покупателей в альтернативные каналы.
- Российский аптечный рынок 2026: рубли растут, упаковки сокращаются
- Аптечный рынок России: рубли растут двузначно, упаковки — почти нет
Контекст рынка и отрасли:
До конца года главный вопрос — вернутся ли упаковки
Следующие недели позволят проверить, является ли резкое годовое снижение физических продаж на 37-й неделе временным эффектом или началом более слабой осенней траектории.
Для ЛП ключевой ориентир — разрыв между показателем с начала года (-0,9% в упаковках) и последней неделей (-6,1%). Если недельные значения продолжат находиться существенно ниже прошлого года, накопленный показатель неизбежно начнёт ухудшаться.
У БАД разрыв уже глубже: -3,4% с начала года против -10,7% на 37-й неделе.
У косметики и прочей парафармацевтики отрицательная физическая динамика сопровождается слабой либо уже отрицательной денежной динамикой последней недели. Именно эти категории сейчас выглядят наиболее чувствительными к дальнейшему ослаблению спроса внутри аптечного канала.
Поэтому в IV квартале важнее наблюдать не только за тем, сколько рублей проходит через аптечную кассу, но и за тем, возвращается ли количество проданных упаковок.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.