Препараты IL-23 дешевеют: почему закупки растут быстрее расходов
Закупки терапии по оси IL-23 растут на фоне падения цен: биологический рынок входит в новую фазу конкуренции
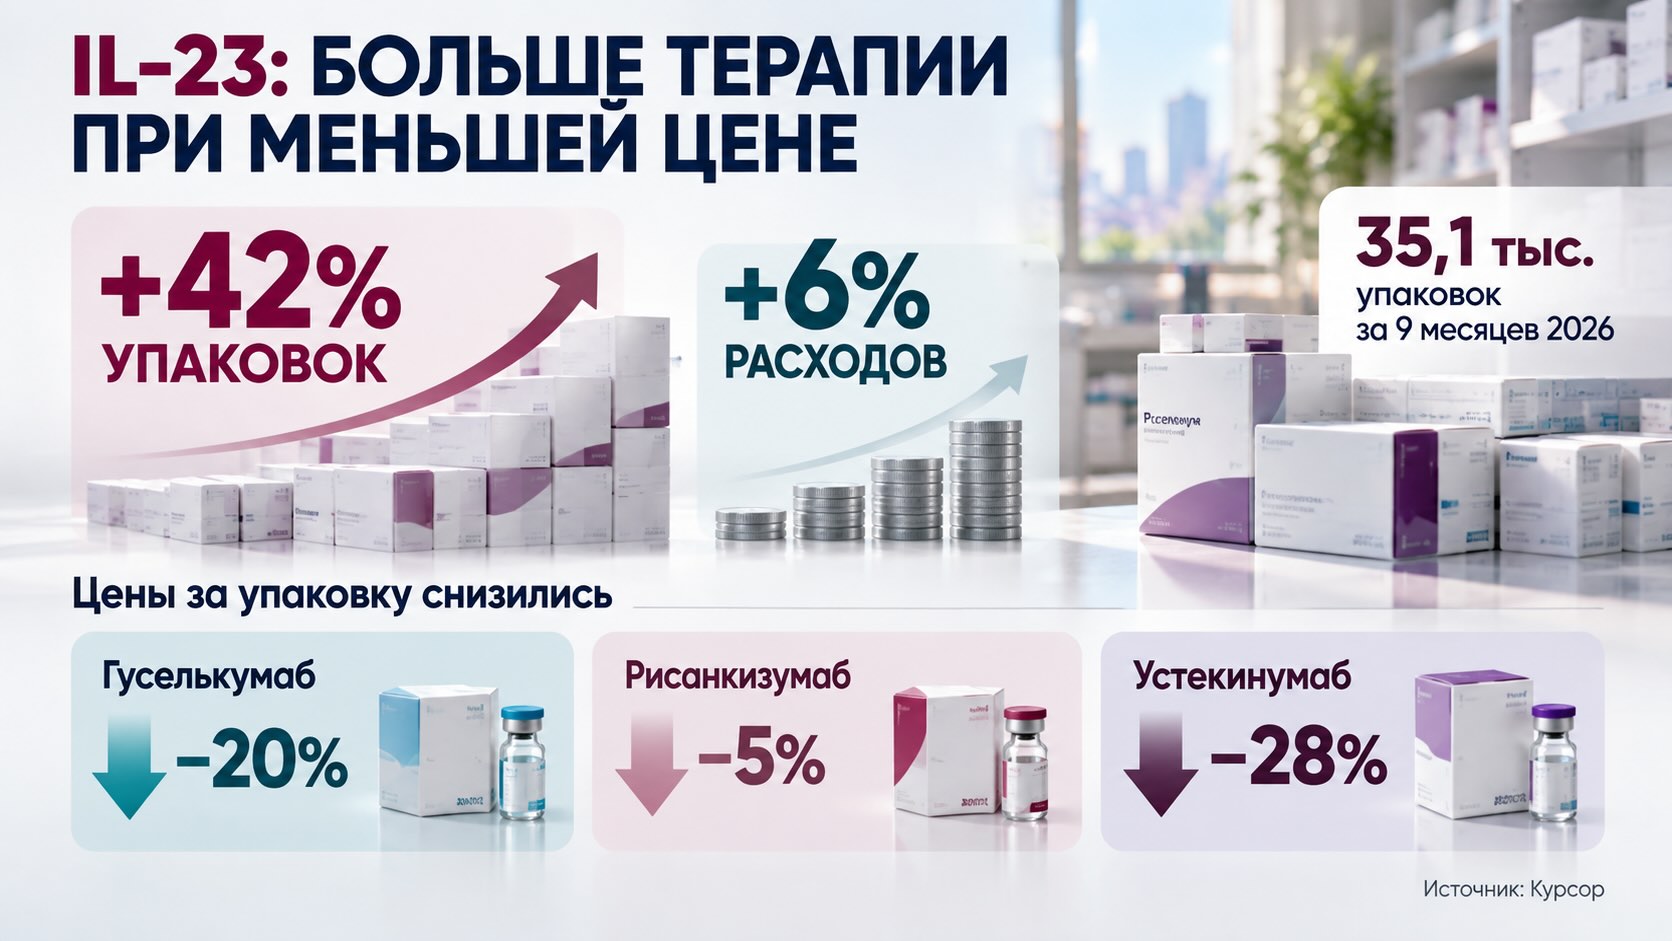
За девять месяцев 2026 года российские государственные закупки препаратов, воздействующих на сигнальный путь интерлейкина-23, выросли всего на 6% в деньгах, но сразу на 42% в упаковках — до 3,35 млрд рублей и 35,1 тыс. упаковок. Разрыв объясняется резким снижением закупочных цен, особенно на устекинумаб. При этом российская картина отражает более широкий мировой поворот: конкуренция развивается одновременно в трех направлениях — между биологическими препаратами, оригинальными лекарствами и биоаналогами, а теперь еще и между инъекционными препаратами и первым пероральным антагонистом рецептора IL-23 икотрокинрой. IL-23 превращается из отдельной мишени для терапии псориаза в одну из важных платформ лечения хронических иммуновоспалительных заболеваний.
IL-23 стал общей мишенью для нескольких иммуновоспалительных заболеваний
Интерлейкин-23, или IL-23, — сигнальный белок иммунной системы, который помогает поддерживать активность определенных популяций T-лимфоцитов и связанное с ними хроническое воспаление. Этот механизм играет существенную роль при псориазе, псориатическом артрите и воспалительных заболеваниях кишечника.
Именно поэтому блокирование IL-23 оказалось применимо не к одной болезни. Препараты этого направления постепенно получили показания в дерматологии, ревматологии и гастроэнтерологии, хотя конкретный набор показаний зависит от молекулы, страны и зарегистрированной инструкции.
Внутри класса существуют важные различия. Гуселькумаб и рисанкизумаб — моноклональные антитела, связывающие субъединицу p19 интерлейкина-23 и тем самым избирательно подавляющие его действие. Устекинумаб устроен иначе: он связывает общую субъединицу p40 интерлейкинов IL-12 и IL-23. Поэтому называть устекинумаб исключительно ингибитором IL-23 не вполне точно — корректнее рассматривать его вместе с селективными ингибиторами IL-23 как часть терапевтического направления, воздействующего на этот воспалительный путь.
Международный портфель уже значительно шире трех молекул, представленных в российских закупках. Мирикизумаб применяется при язвенном колите и болезни Крона, тилдракизумаб — при бляшечном псориазе. Гуселькумаб и рисанкизумаб также вышли далеко за первоначальную дерматологическую нишу: на крупных рынках их показания охватывают в том числе воспалительные заболевания кишечника.
Это важный сдвиг. Речь идет уже не столько о конкуренции отдельных препаратов от псориаза, сколько о конкуренции различных способов управлять одним из ключевых воспалительных сигнальных путей.
В России упаковок закупили на 42% больше, а расходы выросли только на 6%
Данные «Курсора» за январь–сентябрь 2026 года показывают необычно большой разрыв между денежной и натуральной динамикой. Государственные закупки рассматриваемых препаратов достигли 3,35 млрд рублей против 3,16 млрд рублей годом ранее — рост примерно на 6%.
Количество закупленных упаковок при этом увеличилось с 24,6 тыс. до 35,1 тыс., то есть на 42%.
Это означает, что расширение закупок происходило прежде всего не за счет пропорционального увеличения бюджетов. Система смогла приобрести значительно больше препарата на каждый потраченный рубль благодаря снижению закупочных цен.
Наиболее крупной молекулой остается устекинумаб: на него приходится около 65% стоимости и 73% закупленных упаковок. Доля гуселькумаба составляет примерно 27% в деньгах и 22% в упаковках, рисанкизумаба — около 9% и 5% соответственно.
География закупок также немного расширилась. За девять месяцев 2026 года препараты закупали 86 субъектов РФ против 83 годом ранее. Самым крупным рынком стала Москва с закупками примерно на 860 млн рублей, далее следовали Санкт-Петербург и Московская область.
Но наиболее содержательный показатель находится не в рейтинге регионов, а в динамике цены.
Устекинумаб подешевел на 28% — и это изменило экономику всего сегмента
Средневзвешенная стоимость упаковки гуселькумаба в российских закупках составила около 114,8 тыс. рублей, что на 20% ниже уровня аналогичного периода 2025 года. Для рисанкизумаба показатель снизился на 5%, до 163,1 тыс. рублей.
У устекинумаба снижение оказалось гораздо сильнее — на 28%, до примерно 85 тыс. рублей за упаковку. Поскольку именно эта молекула обеспечивает большую часть натурального объема закупок, изменение ее цены существенно влияет на показатели всего сегмента.
Особенно примечательна ситуация внутри самого рынка устекинумаба. Средневзвешенная закупочная цена оригинальной Стелары снизилась примерно на 30%, до 83,4 тыс. рублей. Российский биоаналог Стилейкин компании «Генериум» подешевел примерно на 15%, до 95,9 тыс. рублей.
В результате в рассматриваемый период биоаналог в среднем закупался дороже оригинального препарата.
На первый взгляд это выглядит противоположностью обычной логике биоаналоговой конкуренции: появление альтернативного производителя должно создавать ценовое давление на оригинальный препарат, а биоаналог обычно стремится получить преимущество в том числе за счет цены.
Однако государственные закупки нельзя интерпретировать как обычный розничный рынок. Средневзвешенная цена формируется из множества отдельных торгов с различными объемами, моментами закупки, условиями поставки и конкурентной ситуацией. Поэтому разница средних цен сама по себе еще не означает, что оригинальный препарат систематически дешевле биоаналога во всех сопоставимых закупках.
Тем не менее сам факт важен: появление биоаналога способно снижать расходы системы не только благодаря закупке более дешевой копии. Конкурентное давление может заставить владельца оригинального препарата существенно снижать цену. Экономический эффект биоаналоговой конкуренции в таком случае распространяется на весь рынок молекулы.
Локальное производство не гарантирует автоматического ценового преимущества
Стилейкин стал первым зарегистрированным в России биоаналогом устекинумаба. «Генериум» производит препарат в России; по данным «Курсора», Минпромторг подтвердил стадии производства по полному циклу.
Для системы здравоохранения наличие второго источника одной и той же биологической молекулы имеет значение, выходящее за рамки цены конкретной закупки. Оно снижает зависимость от одного поставщика и создает дополнительную конкуренцию в сегменте дорогостоящей биологической терапии.
Но результаты девяти месяцев 2026 года одновременно показывают важное ограничение промышленной логики: локализация производства сама по себе не означает, что локальный препарат немедленно станет самым дешевым предложением.
Оригинальный производитель может отвечать на появление конкурента снижением цены. Для биоаналога при этом сохраняются затраты на биотехнологическое производство, контроль качества, фармаконадзор и поддержание производственной инфраструктуры. В отличие от относительно простых низкомолекулярных дженериков, биологические препараты производятся в живых клеточных системах, а их воспроизводимость требует сложных технологических процессов.
Поэтому для оценки результатов биоаналоговой конкуренции важнее смотреть не только на то, какой бренд дешевле в конкретный момент, но и на то, как изменилась цена всей молекулы после появления конкуренции.
Икотрокинра меняет еще одно правило: блокировать IL-23 теперь можно таблеткой
Пока российский рынок демонстрирует ценовую конкуренцию внутри биологических препаратов, международный рынок переживает другой структурный сдвиг.
В марте 2026 года FDA одобрило икотрокинру (icotrokinra), торговое название Icotyde, компании Johnson & Johnson для лечения бляшечного псориаза средней и тяжелой степени у взрослых и подростков от 12 лет с массой тела не менее 40 кг, которым показана системная терапия или фототерапия. В сентябре 2026 года препарат получил разрешение Европейской комиссии для соответствующей популяции пациентов с бляшечным псориазом.
Это принципиально другой формат воздействия на тот же биологический путь.
Большинство препаратов, направленных непосредственно против IL-23, представляют собой крупные белковые молекулы — моноклональные антитела. Их нельзя просто принимать в виде обычной таблетки: в желудочно-кишечном тракте белок в значительной степени разрушился бы.
Икотрокинра представляет собой целевой пероральный пептид, который связывается с рецептором IL-23. Вместо того чтобы нейтрализовать сам IL-23 циркулирующим моноклональным антителом, препарат препятствует передаче сигнала через его рецептор.
FDA одобрило икотрокинру на основании программы из четырех клинических исследований, в которых участвовали около 2500 пациентов. Препарат принимается один раз в сутки.
Значение этой разработки выходит за пределы одного нового средства от псориаза. Если пероральное воздействие на цитокиновые сигнальные пути сможет сочетать высокую эффективность биологической терапии с удобством таблетки, конкуренция в иммунологии начнет происходить не только между молекулами, но и между принципиально различными лекарственными форматами.
Цена упаковки показывает направление рынка, но не стоимость лечения пациента
У данных о закупках есть важное ограничение. Сравнивать препараты только по средней стоимости упаковки недостаточно.
У разных молекул отличаются дозы, режимы начала терапии и поддерживающего лечения, лекарственные формы и количество препарата в упаковке. Кроме того, режим терапии может зависеть от заболевания и характеристик пациента. Поэтому упаковка рисанкизумаба стоимостью 163 тыс. рублей не означает автоматически, что лечение им почти вдвое дороже терапии устекинумабом с ценой упаковки около 85 тыс. рублей.
Для полноценного фармакоэкономического сравнения необходимо считать стоимость курса за сопоставимый период, учитывать режим дозирования, показание, массу тела там, где она влияет на дозу, продолжительность терапии, эффективность и вероятность прекращения лечения.
Есть и второе ограничение. Рост закупок на 42% в упаковках нельзя автоматически переводить в утверждение, что на 42% больше пациентов получили терапию. Изменение числа упаковок может отражать структуру закупок, запасы, особенности дозирования и распределение между препаратами.
Поэтому данные «Курсора» хорошо показывают направление движения рынка — больше закупленного препарата при значительно более низкой средней цене, — но сами по себе не позволяют рассчитать прирост числа реально пролеченных пациентов.
- AbbVie усиливает защиту Skyrizi на фоне нового давления в классе IL-23
- Bimzelx усиливает давление на Skyrizi в борьбе за рынок иммунологии
Контекст рынка и отрасли:
Падение цен может расширять доступ к биологической терапии
Для пациента главный потенциальный эффект происходящего не связан с тем, какой производитель выиграл отдельный тендер. Значение имеет возможность системы лечить больше людей при ограниченном бюджете.
Когда натуральный объем закупок растет на 42%, а расходы — только на 6%, экономическая доступность терапии объективно улучшается. Насколько это превращается в расширение числа пациентов, потребуются отдельные данные о назначениях и фактическом потреблении препаратов.
Для врачей одновременно увеличивается терапевтический выбор. Ось IL-23 уже включает селективные антитела к p19, устекинумаб с воздействием на общую субъединицу IL-12/23 и теперь пероральный препарат, блокирующий рецептор IL-23. Различаются и заболевания, для которых конкретные препараты получили одобрение.
Для систем здравоохранения возникает другая задача: экономическую конкуренцию необходимо оценивать не только по цене упаковки. По мере расширения класса все важнее будут стоимость достижения и поддержания клинического ответа, продолжительность эффекта, удобство применения и общие расходы на лечение пациента.
Появление биоаналога не обязательно просто вытесняет оригинал более низкой ценой. Иногда оно заставляет оригинальный препарат резко подешеветь — и именно через это конкуренция дает системе значительную часть экономии.
Наконец, российский пример хорошо показывает более широкую закономерность рынка биологических препаратов. Появление биоаналога не обязательно просто вытесняет оригинал более низкой ценой. Иногда оно заставляет оригинальный препарат резко подешеветь — и именно через это конкуренция дает системе значительную часть экономии.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- «Курсор» — данные государственных закупок ингибиторов интерлейкина-23 за 9 месяцев 2026 года
- FDA — Drug Trials Snapshots: ICOTYDE (icotrokinra)
- European Medicines Agency — Tremfya (guselkumab)
- European Medicines Agency — Omvoh (mirikizumab)
- «Генериум» — Стилейкин, устекинумаб: сведения о препарате и зарегистрированных показаниях