Аптечные сети меняют модель бизнеса: что показал рейтинг ТОП200
Аптечные сети ищут новую модель роста — от количества точек к устойчивости бизнеса
В аптечной рознице меняется содержание роста: компании пересматривают управление, развивают цифровые каналы и расширяют набор услуг. Российский рейтинг ТОП200 показывает масштаб бизнеса, которому предстоит эта перестройка. Соглашение о покупке британской Boots и английская программа Pharmacy First добавляют два международных измерения — роль собственника и оплату профессиональной помощи. Эти процессы способны менять экономику аптек и доступность лекарств, хотя в разных странах идут по разным правилам.
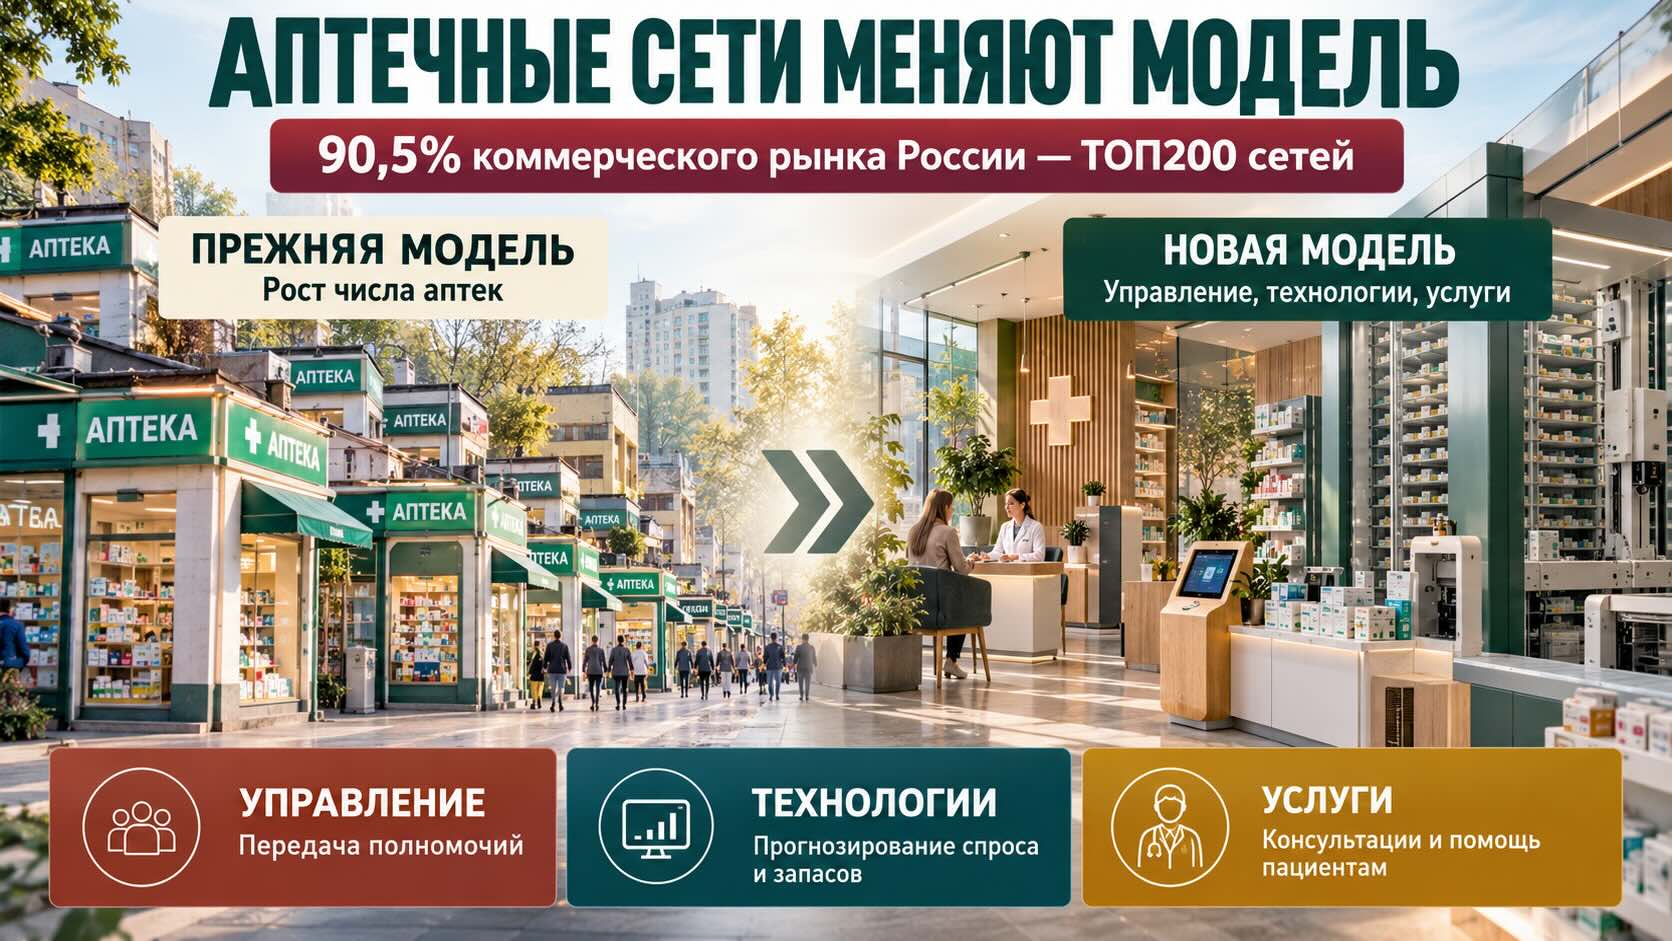
ТОП200 охватывает 90,5% коммерческого аптечного рынка России
За первое полугодие 2026 года совокупная выручка участников рейтинга составила около 1,128 трлн рублей с НДС — 90,5% коммерческого аптечного рынка России. Под их управлением на 1 июля находились 66 180 аптечных учреждений. Доля рассчитана в потребительских ценах с учётом лекарств, биологически активных добавок и сопутствующих товаров.
По выручке лидирует «Ригла-Здравсити»: почти 152 млрд рублей при 7 357 аптеках. У «Апреля» точек существенно больше — 11 308, а полугодовая выручка составляет 134,7 млрд рублей. Это различие показывает, почему количество аптек недостаточно для сравнения бизнес-моделей: значение имеют формат, ассортимент, расположение и организация продаж.
При этом у рейтинга определённые границы. Из выручки исключены отпуск лекарств по программе льготного лекарственного обеспечения, продажи франчайзинговых аптек и независимых участников альянсов. Таблица позволяет сравнивать коммерческий масштаб сетей, но не раскрывает их прибыль, долговую нагрузку или качество консультаций.
Именно здесь начинается следующий управленческий вопрос. Крупная сеть уже располагает значительными ресурсами, однако её устойчивость зависит от того, насколько согласованно работают закупки, склады, аптеки, цифровые сервисы и персонал.
Когда тысячи аптек зависят от решений основателя
Авторы сопроводительного обзора оценивают средний возраст собственников сетей из ТОП30 как приближающийся к 60 годам. Они также описывают усталость предпринимателей, нехватку заинтересованных наследников и ограниченное распространение полноценных советов директоров. Это редакционные наблюдения: систематического исследования выгорания или опубликованной методики оценки преемственности материал не содержит.
Историческая логика понятна. В 1990-е коммерческие решения во многом принимали руководители отдельных аптек. Затем закупки, ассортимент и маркетинг сосредоточились в офисах сетей. Предприниматель, создавший такую систему, нередко оставался её главным центром принятия решений.
По мере усложнения бизнеса эта конструкция требует пересмотра. Если вопросы инвестиций, назначения руководителей и крупных закупок постоянно возвращаются к одному человеку, ограничением становится сама организация управления. Преемственность в таком случае означает передачу полномочий вместе с понятными правилами ответственности.
Работающий совет директоров может определять стратегию, контролировать финансовые риски и оценивать руководителей, оставляя повседневные решения профессиональной команде. Возможны и другие пути: продажа бизнеса, объединение с партнёром, договорный союз для совместных закупок и маркетинга. Последний вариант позволяет объединять отдельные функции без передачи собственности на все участвующие аптеки.
Покупатель выбирает аптеку ещё до входа в неё
Генеральный директор «Ригла-Здравсити» Борис Попов связывает дальнейшее развитие сети с отношениями с клиентом. Если человек выбирает лекарство и оформляет заказ на сторонней платформе, а в аптеку приходит только за пакетом, значительная часть взаимодействия остаётся у цифрового посредника.
Экономический механизм прост: сервис, через который покупатель ищет препарат, сравнивает предложения и делает повторный заказ, влияет на распределение спроса между аптеками. Поэтому сеть заинтересована в удобном поиске, достоверных остатках, понятных ценах и согласованной работе сайта и физических точек. Само наличие приложения ещё не обеспечивает такого результата.
Другой уровень изменений — управление товаром. «Гранд Капитал» сообщил о создании ИИ-ассистента «Лео», предназначенного, среди прочего, для прогнозирования спроса, ценообразования, планирования закупок и перемещения продукции. Это описание возможностей самой компании; независимых показателей точности прогнозов, экономии или окупаемости в публикации нет.
Потенциальная польза таких систем вполне конкретна. Более точный прогноз может уменьшить одновременно нехватку востребованных лекарств и избыточные запасы, в которых надолго остаются вложенные деньги. Оценивать результат следует по наличию препаратов, скорости продажи запасов, списаниям и затратам. Увеличение рыночной доли потребует отдельного подтверждения.
Покупатель Boots связывает развитие сети с инвестициями в услуги
7 октября 2026 года Wittington Investments, холдинговая компания канадской семьи Уэстон, объявила соглашение о покупке Boots и связанных активов за 8,9 млрд долларов, включая принимаемый долг. Среди заявленных направлений инвестиций — обновление магазинов, улучшение онлайн-сервиса и расширение медицинских услуг.
После завершения сделки Wittington должна получить операционный контроль. Закрытие ожидается в первом квартале 2027 года и зависит от регуляторных согласований и других условий. По состоянию на 9 октября речь идёт о соглашении и инвестиционных намерениях, результаты которых ещё предстоит оценить.
Этот пример расширяет разговор о преемственности. Покупатель сам представляет семейный капитал: семейное владение сохраняет место в аптечном бизнесе. Предметом перестройки становятся распределение управленческих полномочий, доступ к капиталу и конкретная программа развития существующей сети.
В Англии аптечная консультация получила отдельную оплату
Более непосредственный пример изменения роли аптеки — Pharmacy First в Англии. Программа, запущенная 31 января 2024 года, позволяет участвующим аптекам консультировать по семи распространённым состояниям и при соблюдении установленных критериев отпускать необходимые лекарства, включая некоторые рецептурные препараты, по утверждённым протоколам без предварительного получения рецепта у врача общей практики.
За июнь 2026 года 9 625 аптек заявили к оплате 352 975 клинических консультаций по этим направлениям. Это показатель объёма работы: он не равен числу уникальных пациентов или доказанному количеству предотвращённых посещений врача.
У услуги есть отдельная экономика. По действующим условиям консультационное вознаграждение составляет 17 фунтов, причём оплачиваемая активность ограничена месячными квотами. Таким образом, профессиональная работа фармацевта получает самостоятельный источник финансирования.
Для других стран здесь полезен прежде всего механизм: расширение полномочий сопровождается клиническими протоколами, требованиями к подготовке сотрудников и правилами оплаты. Перенести такую модель одним решением аптечной компании невозможно — требуется участие системы здравоохранения. Её финансовый результат также зависит от затрат на персонал и фактической нагрузки.
- Кто контролирует аптечную розницу России в 2026 году
- Аптечный рынок 2026 ускоряет консолидацию и уходит в digital
Контекст рынка и отрасли:
Качество перестройки проверяется доступностью лекарства
Для покупателя управленческие изменения становятся заметными в повседневных ситуациях: есть ли назначенный препарат, совпадает ли информация на сайте с остатками, сколько времени занимает получение заказа и можно ли получить содержательную консультацию. Особенно значима предсказуемость снабжения для человека, который регулярно принимает лекарства.
Укрупнение способно дать ресурсы для более надёжной логистики и обучения сотрудников. Одновременно пересмотр сети может сопровождаться закрытием отдельных точек, поэтому финансовую эффективность компании следует оценивать вместе с географической доступностью аптек. Национальная доля рынка сама по себе не описывает выбор, который остаётся у жителей конкретного района.
Дополнительные услуги также нуждаются в измеримой оценке. Значение имеют квалификация специалиста, обоснованность рекомендаций и своевременное направление к врачу. Коммерческий успех услуги и её польза для здоровья — связанные, но самостоятельные результаты.
Следить за дальнейшими изменениями стоит по этим признакам: как компании передают полномочия, что происходит с доступностью препаратов, какие результаты показывают цифровые системы и кто оплачивает новую профессиональную работу.
Следить за дальнейшими изменениями стоит по этим признакам: как компании передают полномочия, что происходит с доступностью препаратов, какие результаты показывают цифровые системы и кто оплачивает новую профессиональную работу.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Vademecum. «Тлеть от общего числа. Как горят и подгорают участники рейтинга “ТОП200 аптечных сетей по выручке за первое полугодие 2026 года”», 9 октября 2026 года
- ТОП200 аптечных сетей по итогам I полугодия 2026 года. Таблица рейтинга, предоставленная для подготовки материала
- Vademecum. Борис Попов: «Мы смотрим, есть ли за активами ценность в виде клиента», 9 октября 2026 года
- «Гранд Капитал». «Будущее уже наступило»: Денис Ременяко о новой реальности фармацевтического бизнеса, 1 октября 2026 года
- Wittington Investments. Wittington Investments Signs Agreement to Acquire Boots, 7 октября 2026 года