Оземпик меняет рынок одежды: почему растёт спрос на портных
Препараты для похудения меняют рынок одежды: почему в США растёт спрос на портных и сапожников
Распространение препаратов для снижения веса создаёт неожиданные последствия для потребительского рынка. В США растёт спрос на укорачивание ремней, подгонку одежды и ремонт обуви, а покупатели всё чаще откладывают обновление гардероба или выбирают подержанные вещи. За этими изменениями стоит новая экономическая ситуация: миллионы людей теряют вес быстрее, чем успевают адаптировать к нему свои привычки и расходы. История показывает, как развитие фармакотерапии ожирения начинает влиять на отрасли, которые прежде практически не зависели от лекарственного рынка.
Пятьсот ремней в неделю: неожиданная выгода от лекарств для похудения
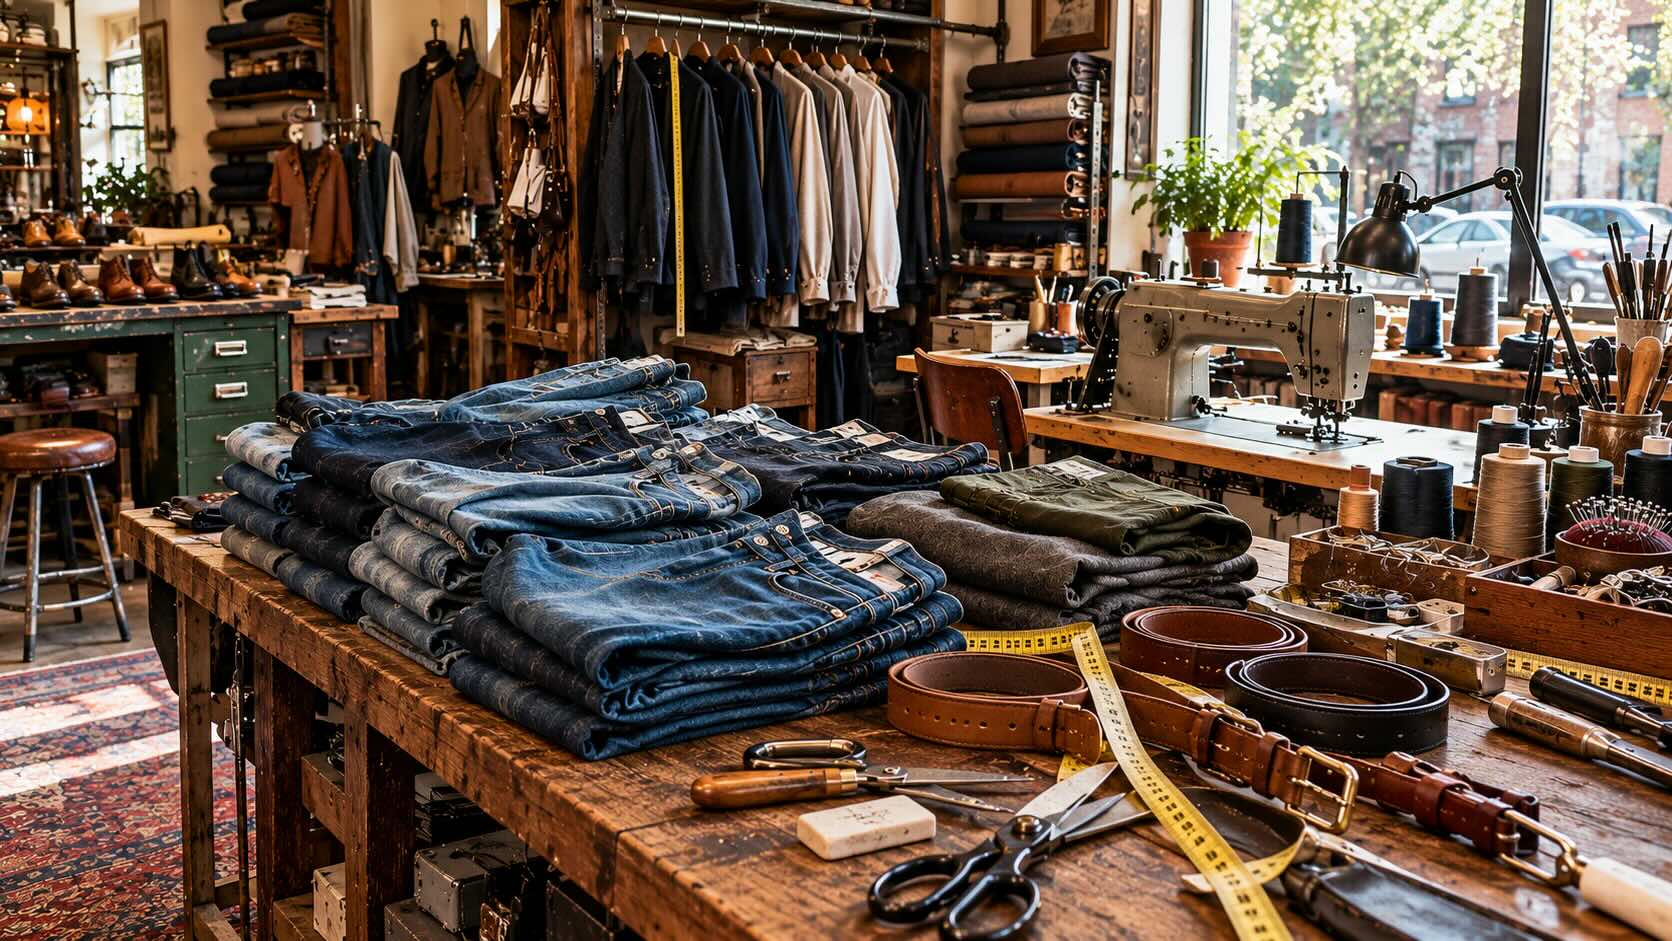
Американская компания Cobblers Direct, специализирующаяся на ремонте обуви и кожаных изделий, столкнулась с необычным ростом спроса. По словам генерального директора Стивена Келли, число заказов на укорачивание ремней увеличивается двузначными темпами в годовом выражении. Сейчас мастера компании обрабатывают до 500 ремней еженедельно.
Клиенты иногда приносят сразу пять или шесть ремней. Некоторым недостаточно дополнительных отверстий: избыточная длина становится настолько большой, что изделие приходится существенно переделывать.
Похожую тенденцию наблюдают в нью-йоркской мастерской Jim’s Cobbler Concierge. Здесь резкое увеличение числа заказов на укорачивание ремней даже получило собственное неофициальное название — belt-zempic, образованное от английского слова belt («ремень») и названия препарата Ozempic.
Меняется и спрос на другие услуги. После значительного похудения обувь может сидеть свободнее из-за изменения объёма мягких тканей стопы, а ремни сумок и другие кожаные аксессуары требуют дополнительной регулировки.
Для небольшой мастерской такие заказы означают дополнительную загрузку сотрудников. Для покупателя — возможность сохранить качественные вещи, вместо того чтобы приобретать новые.
Один из примеров — 42-летняя Лоррейн Скотт из Атланты. За год применения препаратов для снижения веса она похудела примерно на 27 килограммов и потратила не менее 300 долларов на переделку брюк и джинсов. Покупать полноценный новый гардероб женщина пока не собирается: размер одежды продолжает изменяться.
Как препараты GLP-1 создали массовый рынок меняющихся размеров
Масштаб происходящего связан с распространением лекарств, воздействующих на гормональные механизмы регуляции аппетита.
Семаглутид — действующее вещество препаратов Ozempic и Wegovy — активирует рецепторы глюкагоноподобного пептида-1 (GLP-1). Это кишечный гормон, участвующий в регуляции аппетита, чувства насыщения и уровня глюкозы в крови.
Тирзепатид, применяемый под торговыми названиями Mounjaro и Zepbound, действует одновременно на рецепторы GLP-1 и другого гормона — GIP.
Оба вещества помогают уменьшить потребление пищи, воздействуя на механизмы насыщения. Однако они имеют разные фармакологические характеристики, а торговые препараты могут различаться зарегистрированными показаниями в зависимости от страны.
В отличие от краткосрочных способов снижения веса, такая терапия способна приводить к значительному и продолжительному уменьшению массы тела. При этом процесс занимает месяцы, а скорость похудения и конечный результат существенно различаются между пациентами.
В 2026 году, по данным Gallup, 11% взрослых американцев сообщили, что в настоящее время принимают препараты GLP-1 для снижения веса. В 2024 году их доля составляла 3%.
За два года показатель увеличился почти в четыре раза.
Таким образом, изменение размеров тела, которое раньше происходило у сравнительно небольшой части покупателей, становится массовым явлением. Для производителей одежды это означает изменение структуры спроса, а для самих потребителей — необходимость неоднократно пересматривать содержимое гардероба.
Почему восемь из десяти пациентов откладывают покупку одежды
Летом 2026 года американская телемедицинская компания Trimi опросила 737 человек, которые использовали препараты GLP-1, ранее получали такую терапию или находились на поддерживающем лечении.
Результаты показывают, что похудение далеко не всегда сопровождается немедленным увеличением расходов на одежду.
Около 80% участников сообщили, что откладывали покупку новых вещей до стабилизации размеров тела. Средний период ожидания составлял шесть месяцев.
Особенно заметные трудности возникают с джинсами. Девять из десяти опрошенных отмечали проблемы с посадкой джинсовой одежды, а 42% сообщили, что их прежние джинсы стали совершенно непригодными для ношения.
В то же время средние расходы участников на обновление гардероба после начала терапии уже составили 328 долларов.
За этими цифрами скрывается принципиально иной механизм покупательского поведения.
При обычном обновлении гардероба человек выбирает одежду, исходя из относительно стабильного размера. При активном снижении веса размер становится переменной величиной.
Сегодня купленная вещь подходит, через два месяца становится свободной, а ещё через несколько месяцев может потребовать новой замены.
Поэтому даже покупатели, располагающие достаточными средствами, иногда предпочитают временно пользоваться прежней одеждой, переделывать её или покупать недорогие вещи.
Однако результаты опроса Trimi нельзя автоматически распространять на всех получающих терапию GLP-1. Исследование проводилось через интернет с использованием нерепрезентативной выборки, в которой преобладали женщины и люди с относительно высокими доходами. Кроме того, компания сама работает на рынке препаратов для снижения веса.
Это полезный показатель потребительских настроений, но не полноценная оценка поведения всего населения.
Продажи одежды перераспределяются между магазинами, мастерскими и вторичным рынком
Изменение массы тела создаёт одновременно несколько противоположных тенденций.
Часть потребителей откладывает приобретение новой одежды. Другие начинают покупать вещи меньших размеров. Третьи переходят на подержанную одежду, которую проще и дешевле заменять по мере дальнейшего похудения.
В опросе Trimi 41% участников сообщили, что покупали подержанную одежду в период изменения размеров тела.
На эту тенденцию обращают внимание компании, работающие на вторичном рынке. Американская платформа ThredUp фиксирует переход части покупателей к меньшим размерам джинсов.
Компания Stitch Fix, предлагающая услуги индивидуального подбора одежды, также адаптирует ассортимент. В нём появляется больше вещей с регулируемой посадкой и эластичными тканями.
По оценке генерального директора Stitch Fix Мэтта Баера, не менее 20% новых клиентов компании используют препараты GLP-1 и обращаются за помощью при переходе на другие размеры.
Изменения затронули даже рынок свадебной одежды.
Сеть David’s Bridal обнаружила двукратное увеличение числа срочных заказов на подгонку платьев. Покупательницы, продолжающие терять вес, стали чаще откладывать окончательный выбор размера до приближения даты свадьбы.
В ответ компания в 2026 году представила программу Fit Guarantee, позволяющую гарантировать подгонку платья независимо от изменения фигуры. Услуга распространяется и на платья, приобретённые в других магазинах.
Это пример изменения самой коммерческой модели: покупателю предлагают не просто готовую вещь определённого размера, а услугу, обеспечивающую её соответствие фигуре к необходимой дате.
Большие размеры теряют поисковый спрос, но причины сложнее
Дополнительные признаки перестройки рынка обнаружила аналитическая группа LSEG совместно с Centric Market Intelligence.
В опубликованном 19 октября 2026 года анализе отмечается снижение поискового интереса к нескольким категориям женской одежды больших размеров.
Например, количество поисковых запросов на платья больших размеров сократилось на 5% за год и на 19% за два года.
Одновременно интерес к некоторым категориям одежды стандартных размеров увеличился.
Изменяется и ценовая политика. Доля женской одежды больших размеров, предлагающейся со скидками, выросла с 38% в 2023 году до 49% за неполный 2026 год.
Однако эти показатели требуют осторожной интерпретации.
Снижение количества поисковых запросов не равнозначно уменьшению продаж. А рост скидок может объясняться состоянием потребительского спроса, запасами магазинов, конкурентной ситуацией и изменением модных предпочтений.
Сам анализ LSEG не устанавливает прямой причинной связи между применением GLP-1 и изменениями рынка одежды.
Следовательно, речь пока идёт о совокупности совпадающих тенденций, подкреплённых наблюдениями отдельных компаний, а не о доказанном влиянии лекарств на весь мировой рынок одежды.
Возвращение веса делает покупку нового гардероба финансовым риском
Существует ещё одна причина, по которой люди не торопятся расставаться со старой одеждой.
Снижение веса на фоне медикаментозной терапии не гарантирует, что достигнутый результат сохранится после прекращения лечения.
В марте 2026 года исследователи Кембриджского университета опубликовали в EClinicalMedicine систематический обзор и метаанализ динамики массы тела после отмены агонистов рецепторов GLP-1.
Авторы рассмотрели 48 исследований. Для построения модели возвращения веса использовали данные шести рандомизированных клинических исследований с участием 3236 человек.
Согласно полученным оценкам, в течение года после прекращения терапии пациенты в среднем возвращали около 60% веса, потерянного во время лечения.
Например, если за время терапии человек похудел на 20 килограммов, такой усреднённый сценарий соответствовал бы возвращению примерно 12 килограммов.
Но это не прогноз для конкретного пациента. Скорость повторного набора веса индивидуальна и зависит от множества факторов. Кроме того, долгосрочная часть исследовательской модели основана на экстраполяции, поскольку продолжительных наблюдений пока недостаточно.
Для рынка одежды такая неопределённость принципиальна.
Покупатель может сначала перейти на меньший размер, затем стабилизировать вес, а после прекращения терапии вновь столкнуться с необходимостью изменения гардероба.
Фармакотерапия ожирения способна создавать повторные циклы покупок, ремонта и перепродажи вещей, превращая размер одежды в динамическую величину.
Таким образом, фармакотерапия ожирения способна создавать повторные циклы покупок, ремонта и перепродажи вещей.
Новая статья расходов появляется рядом со стоимостью лечения
Экономическое поведение пациентов зависит не только от изменения массы тела, но и от цены самой терапии.
В американском опросе KFF, опубликованном в ноябре 2025 года, 56% респондентов, применявших препараты GLP-1, сообщили, что расходы на них были трудными для семейного бюджета.
Даже наличие медицинской страховки не всегда устраняет значительную личную финансовую нагрузку.
В результате возникает конкуренция между несколькими расходами: оплатой лечения, приобретением одежды, изменением привычного питания и другими потребностями.
Именно поэтому ремонт старых вещей становится рациональным решением.
Для пациентов эта ситуация предполагает необходимость учитывать изменение размеров тела как часть долгосрочного планирования расходов. При этом финансовые соображения не должны становиться причиной самостоятельного изменения схемы лечения: решение о продолжительности терапии принимается с учётом медицинских показаний и риска повторного набора веса.
Для производителей одежды и розничных компаний появляются другие задачи. Им приходится учитывать нестабильность размеров, возможный рост возвратов, изменение структуры ассортимента и спрос на услуги подгонки.
Для небольших мастерских открывается дополнительный источник дохода, который практически невозможно было предусмотреть при первоначальном развитии препаратов GLP-1.
- «Лицо Оземпика»: почему косметические гиганты заинтересовались похудением
- Препараты для похудения меняют структуру спроса на фармрынке
Контекст рынка и отрасли:
Почему американский опыт интересен другим странам
Пока наиболее подробные данные о влиянии препаратов GLP-1 на покупательское поведение поступают из США. Этот рынок отличается масштабами применения лекарств, особенностями страхового покрытия и развитой инфраструктурой электронной торговли подержанными вещами.
Поэтому переносить американские показатели на Европу, Азию или другие регионы без дополнительных исследований нельзя.
Тем не менее экономический механизм имеет более широкое значение.
Если значительная часть населения начинает менять массу тела в результате длительной лекарственной терапии, это неизбежно затрагивает спрос на товары, размеры которых зависят от физических параметров человека.
Какая часть расходов перейдёт к портным, какая останется у производителей новой одежды и насколько устойчивыми окажутся изменения, пока неизвестно.
Для ответа понадобятся исследования, связывающие фактическое применение лекарств с покупательскими транзакциями, динамикой размеров и расходами в течение нескольких лет.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Reuters, Ozempic wave boosts US cobblers and tailors as Americans tighten their belts, 22 октября 2026 года
- Gallup, In U.S., GLP-1 Usage Reaches New High, обновлено 8 сентября 2026 года
- Trimi, The GLP-1 Closet Reset: Weight Loss Is Rewriting the Wardrobe, исследование 737 пользователей, июнь 2026 года
- EClinicalMedicine, Trajectory of weight regain after cessation of GLP-1 receptor agonists: a systematic review and nonlinear meta-regression, 4 марта 2026 года, DOI: 10.1016/j.eclinm.2026.103796
- LSEG, The healthcare trend reshaping consumer markets, 19 октября 2026 года
- Retail Dive, How GLP-1 users are forcing retailers to rethink everything, 5 октября 2026 года
- KFF, Health Tracking Poll: Prescription Drug Costs, Views on Trump Administration Actions, and GLP-1 Use, 14 ноября 2025 года
- National Cancer Institute, Drug Dictionary: Semaglutide — механизм действия