Bon Secours покупает Surgery Partners: зачем больницам хирургические центры
Bon Secours и Surgery Partners: сделка на $6 млрд показывает, почему больницы покупают амбулаторную хирургию
Американская некоммерческая система здравоохранения Bon Secours Mercy Health ведёт переговоры о приобретении контрольного пакета Surgery Partners, одного из крупнейших операторов хирургических центров США. Предполагаемая стоимость компании с учётом долга составляет около $6 млрд. Сделка пока не подтверждена, но её значение выходит за пределы обычного поглощения: крупные госпитальные системы всё активнее инвестируют в учреждения, где операции выполняются без длительной госпитализации. При этом экономические преимущества амбулаторной хирургии сопровождаются новыми вопросами о конкуренции, стоимости лечения и доступности медицинской помощи.
Bon Secours готовится получить контроль над Surgery Partners, но Bain Capital останется акционером
25 октября 2026 года Financial Times сообщила, что Bon Secours Mercy Health находится на завершающей стадии переговоров о приобретении контрольного пакета Surgery Partners. По информации издания, соглашение может быть объявлено уже в понедельник, 26 октября.
Предполагаемая цена составляет около $20 за акцию. Это на 25,8% выше последней цены закрытия торгов, составлявшей $15,90.
Существенная особенность сделки заключается в её структуре. Bain Capital, крупнейший акционер Surgery Partners, намерен сохранить принадлежащий ему пакет почти в 40%. При этом компания может перестать торговаться на бирже и перейти под контроль нового собственника.
Таким образом, речь не идёт о полном выходе Bain Capital из бизнеса. Скорее предполагается смена контролирующего акционера при сохранении крупного финансового инвестора.
Оценка в $6 млрд также требует пояснения. Она включает не только стоимость акционерного капитала, но и долговую нагрузку Surgery Partners, которую Financial Times оценивает примерно в $3,5 млрд.
Это означает, что $6 млрд нельзя интерпретировать как сумму, которую Bon Secours непосредственно выплатит продавцам акций. Фактические денежные обязательства покупателя будут зависеть от окончательной структуры финансирования, распределения долей и условий обращения с существующим долгом.
На 25 октября компании официально не подтвердили заключение соглашения. Поэтому все параметры остаются предварительными.
Surgery Partners управляет инфраструктурой, которая позволяет оперировать без длительной госпитализации
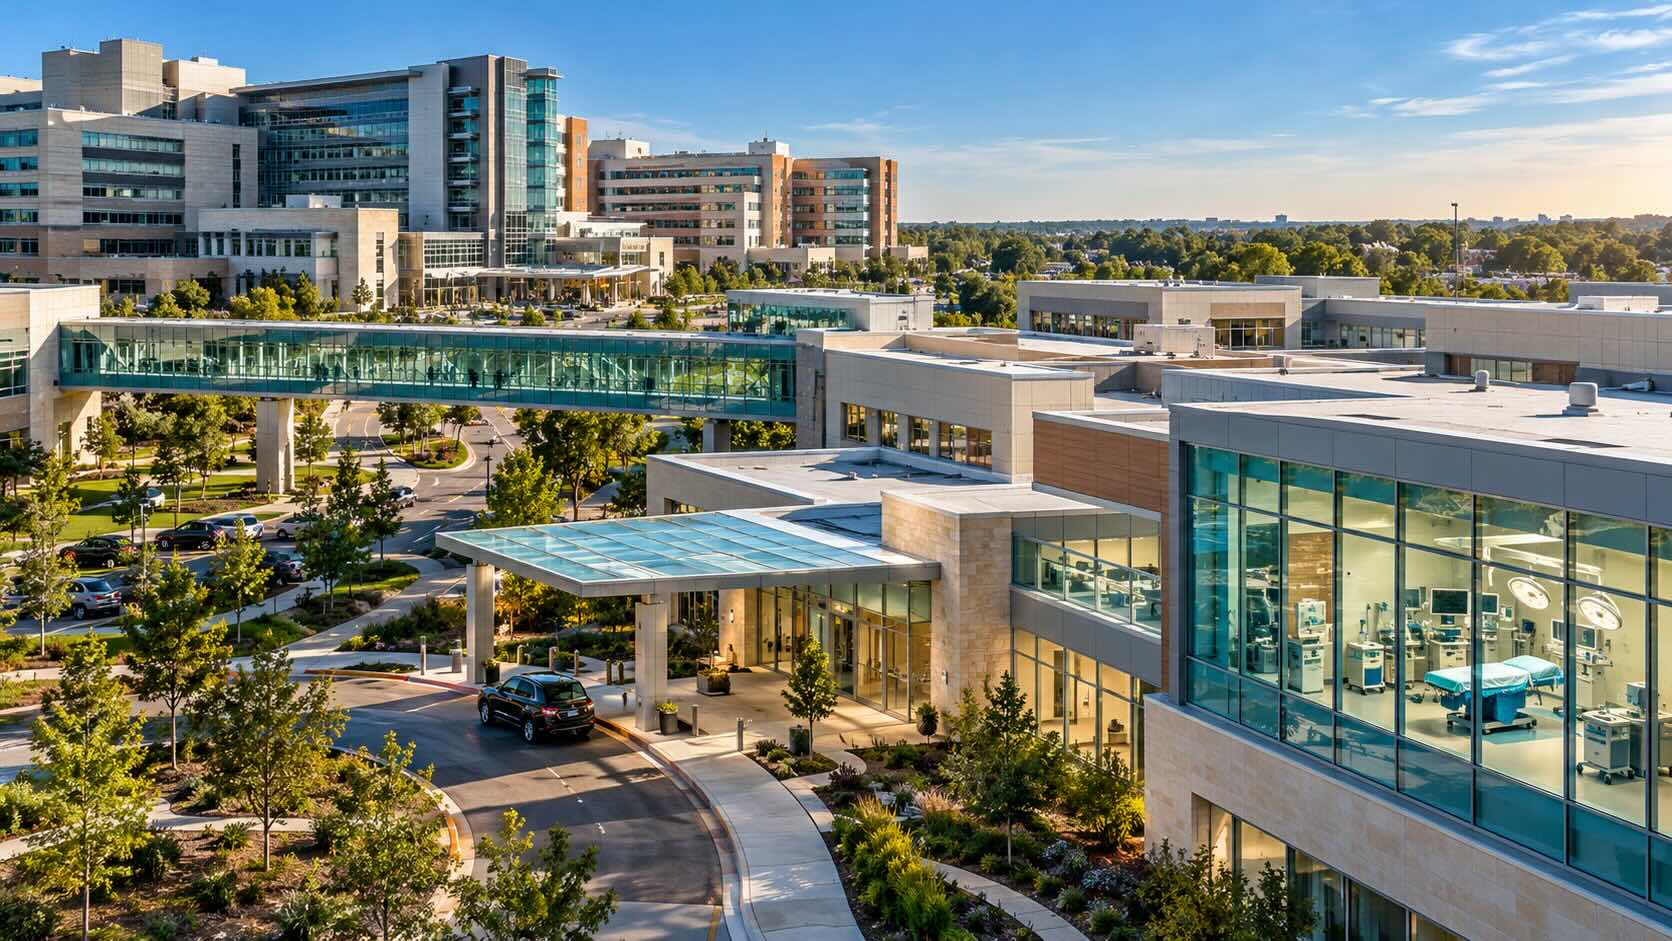
Surgery Partners представляет собой не традиционную больничную сеть, а специализированную систему хирургических учреждений, значительная часть которых ориентирована на краткосрочное лечение.
По квартальной отчётности на 30 июня 2026 года компания владела или управляла 178 хирургическими учреждениями в 30 штатах США. Среди них были 159 амбулаторных хирургических центров и 19 специализированных хирургических больниц.
Основой бизнеса служат амбулаторные хирургические центры, известные в США как ASC (Ambulatory Surgery Centers).
В отличие от многопрофильной больницы, такой центр организован преимущественно вокруг плановых хирургических вмешательств и диагностических процедур. Пациент обычно возвращается домой в день вмешательства, хотя необходимость наблюдения определяется его состоянием и особенностями процедуры.
Эта модель применяется, в частности, в офтальмологии, гастроэнтерологии, ортопедии и других направлениях, где современные технологии позволяют сократить продолжительность пребывания в медицинском учреждении.
Экономика амбулаторной хирургии отличается от экономики стационара.
Большая больница должна круглосуточно поддерживать отделения интенсивной терапии, диагностическую инфраструктуру, экстренную помощь и множество вспомогательных служб. Специализированный хирургический центр может сосредоточить ресурсы на более ограниченном наборе вмешательств.
Благодаря этому появляются возможности:
- сократить расходы на содержание инфраструктуры;
- повысить загрузку операционных;
- стандартизировать подготовку пациентов и послеоперационное наблюдение;
- уменьшить потребность в больничных койках;
- организовать более предсказуемый график плановых операций.
Однако амбулаторная модель подходит не всем пациентам. Сложные вмешательства, высокий анестезиологический риск, тяжёлые сопутствующие заболевания и вероятность серьёзных осложнений могут требовать полноценного стационарного лечения.
Поэтому развитие таких центров не означает исчезновения больниц. Оно меняет распределение хирургической помощи между учреждениями с разным уровнем оснащения и клинических возможностей.
Некоммерческие госпитальные системы становятся крупными покупателями хирургического бизнеса
Bon Secours Mercy Health относится к числу крупнейших некоммерческих систем здравоохранения США. Она объединяет десятки больниц и более 1200 медицинских учреждений в США и Ирландии.
По данным самой организации, её годовая чистая операционная выручка составляет около $14 млрд.
Некоммерческий статус не означает отсутствие доходов или невозможность приобретать коммерческие предприятия. Принципиальное отличие заключается в том, как организация использует полученный финансовый результат и каким правилам подчиняется распределение средств.
Для Bon Secours предполагаемое приобретение Surgery Partners представляет возможность быстро расширить присутствие в амбулаторной хирургии, не создавая соответствующую сеть исключительно за счёт нового строительства.
Показательно, что это не единственный крупный пример подобной стратегии.
В июне 2026 года другая американская некоммерческая госпитальная система, Ascension, завершила приобретение оператора амбулаторной хирургии AmSurg за $3,9 млрд.
Таким образом, в течение одного года два крупных некоммерческих поставщика медицинской помощи оказались связаны с многомиллиардными приобретениями специализированных хирургических сетей.
Причина такого интереса заключается не только в потенциальной прибыльности операций.
Развитие малоинвазивной хирургии, анестезиологии и послеоперационного сопровождения позволяет выполнять всё больше вмешательств вне традиционного стационара. Для госпитальных систем это означает необходимость присутствовать там, куда постепенно перемещается плановая медицинская помощь.
Приобретение амбулаторной сети также позволяет развивать совместные предприятия с хирургами, согласовывать использование инфраструктуры и расширять географию оказания услуг.
Surgery Partners уже активно использует модель партнёрства с врачами. Следовательно, покупатель приобретает не только здания и оборудование, но и сложившуюся систему профессиональных отношений и организации хирургической практики.
Финансовые показатели Surgery Partners объясняют одновременно привлекательность и риски приобретения
Предлагаемая цена приобретения выглядит особенно интересно на фоне истории переговоров с Bain Capital.
В январе 2025 года Bain Capital предложила выкупить не принадлежавшие ей акции Surgery Partners по $25,75 за штуку.
Однако в июне 2025 года независимый комитет совета директоров Surgery Partners прекратил переговоры. Комитет пришёл к выводу, что самостоятельное развитие публичной компании способно создать для акционеров большую стоимость, чем предложенное поглощение.
Теперь обсуждается цена около $20 за акцию, существенно ниже прошлогоднего предложения.
Это не обязательно означает ухудшение самого бизнеса. Оценка компании зависит от финансовых результатов, долговой нагрузки, рыночных условий, прогнозов и структуры конкретной сделки. Тем не менее изменение предполагаемой цены показывает, насколько существенно могут пересматриваться ожидания относительно стоимости медицинских активов.
Последние опубликованные финансовые результаты Surgery Partners позволяют лучше понять ситуацию.
Во втором квартале 2026 года:
- выручка достигла $848,9 млн, увеличившись на 2,7% относительно аналогичного периода 2025 года;
- выручка сопоставимых учреждений выросла на 5%;
- количество случаев лечения в сопоставимых учреждениях увеличилось лишь на 0,3%;
- средняя выручка на случай лечения выросла на 4,8%;
- скорректированная EBITDA составила $125,2 млн против $129 млн годом ранее;
- чистый убыток, приходящийся на Surgery Partners, составил $15 млн.
EBITDA характеризует прибыль до вычета процентов, налогов и амортизации. Скорректированная EBITDA дополнительно исключает определённые статьи, установленные методикой самой компании, и не равнозначна чистой прибыли или свободному денежному потоку.
Особенно показательно соотношение роста количества процедур и выручки.
При практически неизменном объёме хирургической помощи средняя выручка на случай лечения увеличилась заметно сильнее. Это может отражать изменение состава процедур, условий оплаты и других факторов, а не только повышение тарифов.
Для потенциального покупателя подобная динамика имеет двойственное значение. Она демонстрирует способность получать больше выручки на случай лечения, но одновременно показывает, что рост количества процедур пока ограничен.
Дополнительный вопрос связан с долгом. По состоянию на конец второго квартала отношение чистого долга к EBITDA, рассчитанное по условиям кредитного соглашения компании, составляло приблизительно 4,4.
Следовательно, будущему собственнику придётся учитывать не только возможности расширения сети, но и стоимость финансирования уже существующего бизнеса.
Консолидация хирургических центров может снизить расходы, но способна ослабить конкуренцию
Одно из главных экономических преимуществ амбулаторной хирургии связано с различиями в стоимости оказания сопоставимых услуг.
В США программа Medicare использует отдельные механизмы оплаты процедур в амбулаторных хирургических центрах и больничных амбулаторных отделениях. Для многих вмешательств оплата специализированному центру оказывается ниже.
Но для пациента итоговая стоимость зависит от страхового покрытия, конкретной процедуры, учреждения и других условий.
Поэтому укрупнение хирургических сетей не гарантирует автоматического снижения расходов.
Более того, приобретения могут создавать противоположный эффект, если концентрация учреждений приводит к ослаблению конкуренции на местном рынке.
Именно такая проблема возникла при поглощении AmSurg системой Ascension.
В июне 2026 года Федеральная торговая комиссия США (FTC) потребовала продажи семи амбулаторных хирургических центров в качестве условия завершения сделки стоимостью $3,9 млрд.
Регулятор установил, что объединение активов могло ограничить конкуренцию на отдельных региональных рынках хирургических услуг.
Под угрозой оказались прежде всего условия оказания некоторых гастроэнтерологических, офтальмологических и ортопедических услуг.
Этот опыт представляет особый интерес для потенциальной сделки Bon Secours и Surgery Partners.
Если их учреждения работают на одних географических рынках и конкурируют за сопоставимые группы пациентов, регулирующие органы могут внимательно изучить последствия объединения.
Однако наличие такого риска ещё не означает, что новая сделка обязательно столкнётся с аналогичными требованиями. Необходим анализ фактического пересечения активов и положения участников на каждом местном рынке.
Читайте также на АПТЕКИУМ:
- Роботизированная хирургия меняет экономику операций
- STERIS покупает Xodus Medical за $2,1 млрд: почему безопасность в операционной стала дорогим активом
Контекст рынка и отрасли:
Для пациентов важнее не смена собственника, а доступность операции и условия лечения
Если приобретение состоится, непосредственные изменения для пациентов могут оказаться менее заметными, чем финансовый масштаб сделки.
Хирургические центры продолжат выполнять процедуры, а врачи — работать со своими пациентами. Сам факт смены контролирующего акционера не означает изменения клинических протоколов или условий страхового покрытия.
Более существенные последствия могут проявиться позднее.
Интеграция с крупной госпитальной системой способна расширить возможности направления пациентов между амбулаторными центрами и стационарами. Особенно важно это для людей, которым после плановой операции может потребоваться дополнительное наблюдение или экстренная госпитализация.
В то же время объединение собственности может влиять на договоры со страховщиками, выбор лечебного учреждения и направления пациентов внутри одной медицинской сети.
Отдельный вопрос заключается в том, сохранится ли самостоятельность врачебных решений при более тесной финансовой интеграции хирургических центров с госпитальным оператором.
Для медицинских специалистов значение имеет также организационная модель: участие врачей в капитале центров, управление операционными, распределение доходов и инвестиции в оборудование.
Пока условия предполагаемой сделки не опубликованы, невозможно определить, какие именно изменения Bon Secours намерена провести в Surgery Partners.
Следующими важными событиями станут официальное подтверждение переговоров или соглашения, раскрытие его финансовой структуры, условия участия Bain Capital и возможная проверка со стороны регулирующих органов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Reuters. Bon Secours nears $6 billion takeover of Bain-backed Surgery Partners, FT reports. 25 October 2026
- Financial Times. Bon Secours nears $6bn takeover of Bain-backed Surgery Partners. 25 October 2026
- Surgery Partners / U.S. Securities and Exchange Commission. Quarterly Report, Form 10-Q, quarter ended June 30, 2026
- Federal Trade Commission. FTC Requires Divestiture of Ambulatory Surgery Centers to Protect Patients from Anticompetitive Effects of Ascension Health-AmSurg Deal. 2 June 2026
- Medicare.gov. Ambulatory Surgical Centers — coverage and patient costs