Госзакупки препаратов от диабета в 2026 году: как меняется рынок
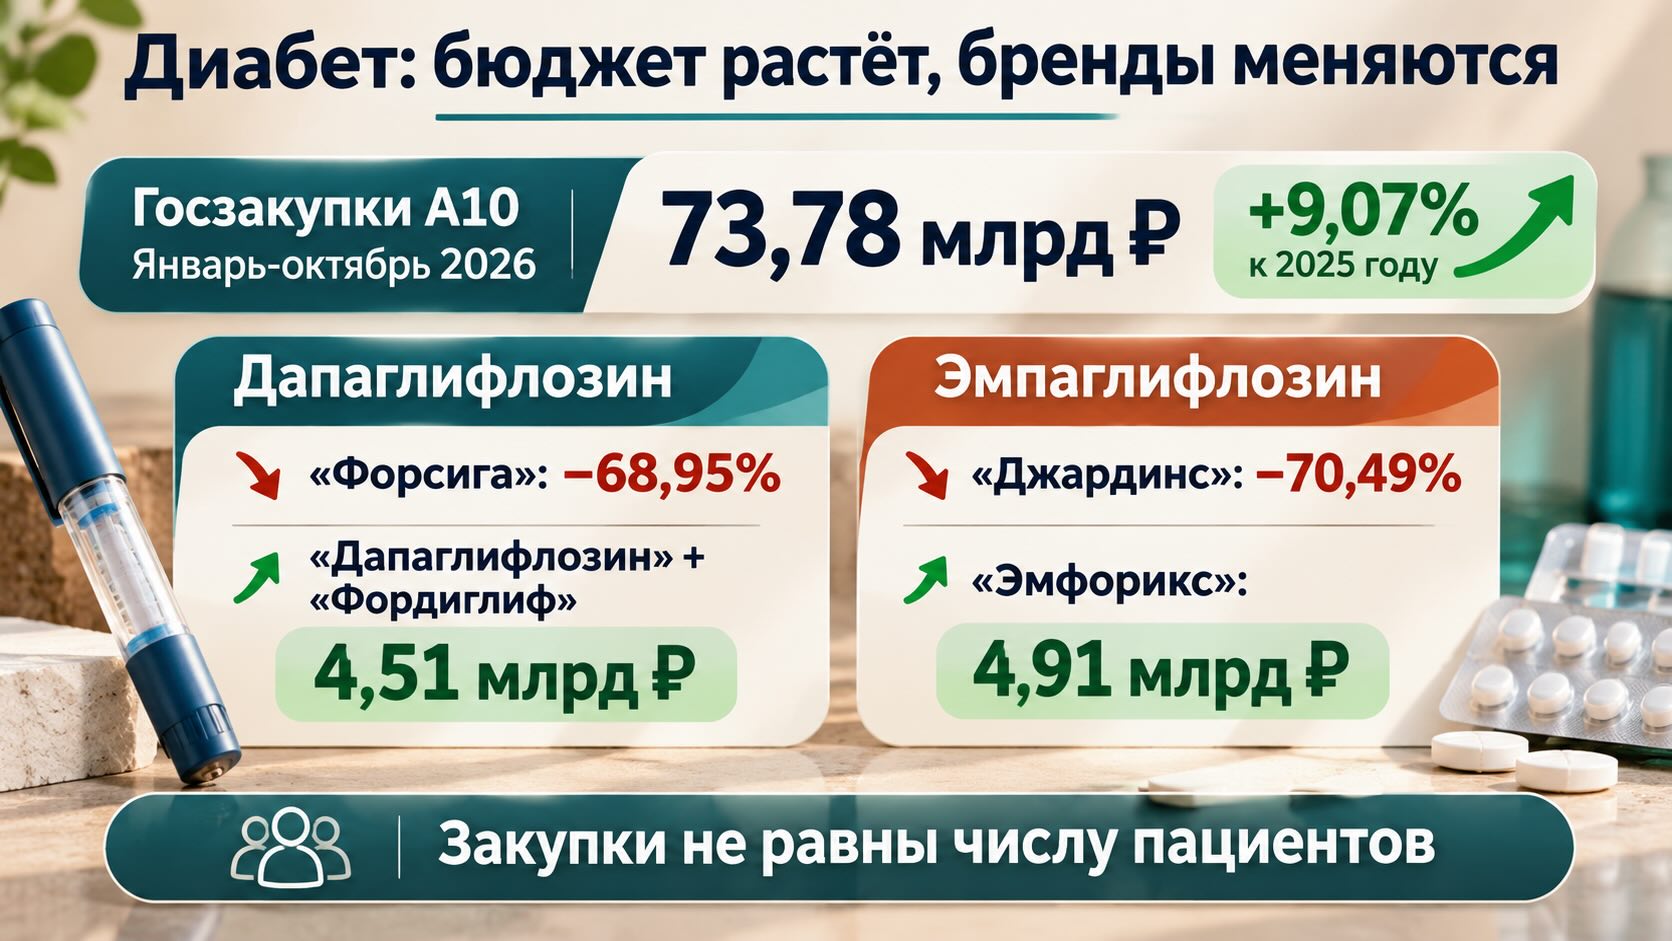
Госзакупки препаратов от диабета выросли до 73,78 млрд рублей: дженерики меняют расстановку сил
Российский рынок государственных закупок препаратов для лечения сахарного диабета за январь-октябрь 2026 года вырос на 9,07%, до 73,78 млрд рублей. Лидером рейтинга HWC BI стал инсулин «Туджео СолоСтар», обогнавший прошлогоднего лидера «Форсигу». Однако наиболее существенные изменения происходят в сегменте современных сахароснижающих препаратов: оригинальные бренды теряют позиции, воспроизведенные лекарства быстро наращивают присутствие, а патентные споры непосредственно влияют на конкуренцию. Эти процессы отражают более широкую тенденцию — системы здравоохранения стремятся расширять доступ к эффективной терапии, одновременно сдерживая расходы.
Инсулин «Туджео СолоСтар» возглавил рейтинг закупок
По данным аналитической системы HWC BI, за десять месяцев 2026 года государственные закупки препаратов группы A10 достигли 73,78 млрд рублей против 67,64 млрд рублей за аналогичный период 2025 года. Абсолютный прирост составил около 6,14 млрд рублей.
Группа A10 международной анатомо-терапевтическо-химической классификации включает инсулины, их аналоги и другие лекарства, применяемые при сахарном диабете. В нее входят препараты с различными механизмами действия, стоимостью и клиническим назначением.
Первая пятерка рейтинга по денежному объему выглядит следующим образом:
- «Туджео СолоСтар» — 7,77 млрд рублей, рост на 29,70%.
- «Форсига» — 5,74 млрд рублей, снижение на 68,95%.
- «Тресиба» — 5,15 млрд рублей, рост на 71,99%.
- «Эмфорикс» — 4,91 млрд рублей, рост с небольшой базы предыдущего года.
- «Соликва СолоСтар» — 3,71 млрд рублей, рост на 29,60%.
На десять крупнейших торговых наименований приходится около 39,69 млрд рублей, или 53,8% всей суммы закупок группы A10. Таким образом, более половины денежного объема сосредоточено в относительно небольшом числе препаратов.
«Туджео СолоСтар» содержит инсулин гларгин в концентрации 300 ЕД/мл. Это базальный инсулин длительного действия, который помогает поддерживать необходимый уровень инсулина между приемами пищи и ночью.
«Тресиба» содержит другой длительно действующий аналог — инсулин деглудек. Оба препарата применяются в инсулинотерапии, но различаются фармакологическими свойствами и режимами использования.
Высокие позиции инсулинов в рейтинге закономерны. При сахарном диабете 1-го типа инсулин жизненно необходим. При диабете 2-го типа он также используется, когда требуется дополнительный контроль глюкозы или другие схемы лечения недостаточны.
При этом увеличение денежных закупок конкретного инсулина не обязательно означает рост числа пациентов, которым необходима инсулинотерапия. На показатели могут влиять изменение ассортимента, перераспределение между препаратами, объемы региональных контрактов и закупочные цены.
«Форсига» потеряла почти 69% денежного объема, но дапаглифлозин сохраняет позиции
Наиболее заметное изменение рейтинга связано с «Форсигой» компании АстраЗенека.
Препарат содержит дапаглифлозин — представитель класса ингибиторов натрий-глюкозного котранспортера 2-го типа (SGLT2).
Эти лекарства блокируют обратное всасывание части глюкозы в почках, увеличивая ее выведение с мочой. Помимо снижения уровня глюкозы, отдельные препараты класса обладают доказанными преимуществами при сердечной недостаточности и хронической болезни почек.
За январь-октябрь 2026 года сумма закупок «Форсиги» составила 5,74 млрд рублей, что на 68,95% меньше, чем годом ранее. Исходя из представленной динамики, в сопоставимом периоде 2025 года показатель составлял около 18,48 млрд рублей.
Однако снижение закупок оригинального бренда нельзя автоматически интерпретировать как сокращение потребности в дапаглифлозине.
В рейтинге одновременно присутствуют другие препараты с этим действующим веществом:
- «Дапаглифлозин» — 2,43 млрд рублей и 3,86 млн упаковок.
- «Фордиглиф» — 2,08 млрд рублей и 3,95 млн упаковок.
Совокупная стоимость закупок только этих двух позиций и «Форсиги» составляет около 10,25 млрд рублей.
Количество упаковок, закупленных по двум воспроизведенным позициям, достигает 7,81 млн против 2,90 млн упаковок оригинального бренда. Однако напрямую сравнивать эти количества как объемы лечения нельзя: упаковки могут различаться числом таблеток и дозировками.
Данные указывают на существенное перераспределение закупок между торговыми наименованиями одного действующего вещества.
Это принципиально важно для оценки фармрынка. Падение продаж оригинального препарата может сопровождаться расширением присутствия его аналогов, а снижение денежной стоимости закупок не обязательно означает уменьшение количества назначаемых курсов терапии.
Чтобы установить фактическую динамику использования дапаглифлозина, необходимы агрегированные данные по всем торговым наименованиям, стандартизированные по дозировкам и продолжительности лечения.
«Фордиглиф»: патентный спор стал фактором конкуренции
«Фордиглиф» компании «Акрихин» занимает десятое место рейтинга с суммой закупок 2,08 млрд рублей. Согласно исходным данным HWC, в сопоставимом периоде 2025 года закупки этого торгового наименования не были зафиксированы.
История препарата показывает, насколько существенно патентное регулирование способно влиять на фармацевтический рынок.
«Фордиглиф» является воспроизведенным препаратом дапаглифлозина. Его вывод на рынок сопровождался спором с правообладателем оригинального лекарства АстраЗенека.
Ранее Федеральная антимонопольная служба признала введение препарата в оборот нарушением антимонопольного законодательства, связав его с использованием изобретения, охраняемого дополнительным патентом.
Однако 30 сентября 2026 года Суд по интеллектуальным правам отменил решение и предписание ФАС в отношении «Акрихина».
При рассмотрении дела суд учел обстоятельства получения дополнительного патента, связанные с попыткой продлить исключительную защиту уже охранявшейся фармацевтической композиции. Судебные акты по соответствующему патентному спору ранее установили злоупотребление правом.
Это решение имеет значение далеко за пределами одного препарата.
Продление патентной защиты может сохранять исключительное положение оригинального производителя даже после окончания основного срока охраны вещества. Одновременно оспаривание неправомерно полученных патентов способно открывать возможности для конкуренции.
В международной фармацевтической практике поиск баланса между защитой инноваций и доступностью воспроизведенных лекарств остается одной из центральных задач лекарственной политики.
«Эмфорикс» обогнал «Джардинс», несмотря на продолжающийся патентный конфликт
Еще более заметные изменения произошли в закупках эмпаглифлозина — другого представителя ингибиторов SGLT2.
Оригинальный препарат «Джардинс» компании Берингер Ингельхайм за десять месяцев 2026 года потерял 70,49% денежного объема закупок. Его показатель составил 2,33 млрд рублей.
В то же время воспроизведенный препарат «Эмфорикс» компании Гротекс достиг 4,91 млрд рублей и поднялся на четвертое место общего рейтинга. Количество закупленных упаковок составило 2,35 млн.
Первые партии «Эмфорикса» поступили в гражданский оборот в сентябре 2025 года. Поэтому исключительно высокий процент роста в 2026 году во многом связан с небольшой базой предыдущего периода.
Однако ситуация с эмпаглифлозином юридически отличается от истории дапаглифлозина.
В августе 2026 года ФАС возбудила дело в отношении «Гротекса» после обращения Берингер Ингельхайм. Предметом разбирательства стал вывод воспроизведенного эмпаглифлозина до окончания срока патентной защиты оригинального препарата.
20 октября 2026 года стало известно, что Арбитражный суд Москвы отказал «Гротексу» в предоставлении принудительной лицензии на эмпаглифлозин.
Принудительная лицензия позволяет использовать охраняемое изобретение без согласия правообладателя при наличии установленных законом оснований. Отказ в ее выдаче не означает автоматического разрешения всех остальных споров, связанных с препаратом.
По состоянию на рассматриваемый период патентные разбирательства вокруг «Эмфорикса» остаются существенным источником юридической неопределенности.
Для системы закупок подобная ситуация создает дополнительный риск. Выбор поставщика зависит не только от цены и регистрации препарата, но и от возможности его стабильного обращения на рынке.
- Верховный суд закрепил победу дженерика в споре вокруг дапаглифлозина
- Госзакупки жизненно важных лекарств выросли на 18,4%: почему снижение цен не остановило рост расходов
Контекст рынка и отрасли:
Международная терапия диабета все больше ориентируется на защиту сердца и почек
Российская статистика закупок отражает часть значительно более широкого процесса.
По оценке Международной диабетической федерации (IDF), в 2024 году сахарным диабетом страдали около 589 млн взрослых в возрасте 20-79 лет. К 2050 году этот показатель может достичь 853 млн человек.
При этом современное лечение диабета уже не ограничивается достижением определенного уровня глюкозы.
В рекомендациях Американской диабетической ассоциации (ADA) на 2026 год подчеркивается значение препаратов с доказанными сердечно-сосудистыми и почечными преимуществами.
Ингибиторы SGLT2 рекомендуются определенным категориям пациентов с диабетом 2-го типа, сердечной недостаточностью или хронической болезнью почек независимо от исходного уровня гликированного гемоглобина — показателя среднего содержания глюкозы в крови за предшествующие несколько месяцев.
Дапаглифлозин и эмпаглифлозин также имеют самостоятельные показания при некоторых заболеваниях сердца и почек, в том числе у пациентов без сахарного диабета.
Поэтому закупочная группа A10 не является точным отражением расходов исключительно на лечение диабета. Часть препаратов может использоваться для других заболеваний.
Еще одно важное направление — агонисты рецепторов глюкагоноподобного пептида-1 (ГПП-1).
Эти препараты воздействуют на гормональные механизмы регуляции глюкозы и аппетита. Представитель класса семаглутид применяется при диабете 2-го типа, а отдельные зарегистрированные лекарственные формы — для лечения ожирения.
В российском рейтинге представлены два препарата семаглутида:
- «Семавик» — 692,01 млн рублей, рост на 27,88%.
- «Квинсента» — 661,82 млн рублей, рост на 39,59%.
Их суммарная закупочная стоимость составляет около 1,35 млрд рублей.
Это показывает, что современные инкретиновые препараты присутствуют в государственных закупках, но по денежным объемам пока заметно уступают крупнейшим позициям инсулинов и ингибиторов SGLT2.
Сопоставлять эти цифры с глобальной популярностью препаратов семаглутида напрямую нельзя: государственные закупки составляют лишь один из каналов лекарственного рынка, а условия финансирования терапии различаются между странами.
Рост расходов на 9% не означает улучшения доступности лечения на 9%
Главное ограничение представленной статистики связано с природой закупочных данных.
Денежный объем отражает стоимость закупок, но не показывает непосредственно, сколько пациентов получили препараты и насколько успешно контролируется заболевание.
Для оценки реальных изменений необходимо учитывать несколько обстоятельств.
Во-первых, рост закупок может быть вызван изменением цены, количества упаковок или структуры приобретаемых лекарств. Эти причины способны действовать одновременно.
Во-вторых, препараты с одинаковым действующим веществом могут поставляться в разных дозировках и упаковках. Поэтому простое деление общей стоимости на количество упаковок не дает универсальной сопоставимой цены лечения.
В-третьих, данные о закупках не равнозначны сведениям о фактической выдаче лекарств пациентам и непрерывности терапии.
Наконец, перераспределение закупок между оригинальными препаратами и дженериками само по себе не доказывает ни улучшения, ни ухудшения клинических результатов.
Для пациентов принципиальны качество зарегистрированного препарата, корректность его применения и возможность своевременно продолжать назначенное лечение.
Для системы здравоохранения конкуренция между производителями потенциально позволяет снижать стоимость обеспечения терапии. Но экономический эффект необходимо подтверждать сравнением сопоставимых дозировок и фактических контрактных цен.
Особенно важно учитывать непрерывность поставок инсулина. В отличие от многих других лекарств, перерывы в инсулинотерапии у пациентов с абсолютным дефицитом инсулина могут быстро приводить к опасным осложнениям.
Поэтому экономия при государственных закупках должна рассматриваться совместно с надежностью поставок и клинической безопасностью.
Синтез от АПТЕКИУМ: Рейтинг HWC BI за десять месяцев 2026 года показывает не просто увеличение государственных расходов на препараты для лечения диабета.
За внешне умеренным ростом рынка на 9,07% происходит масштабное перераспределение закупок между оригинальными лекарствами и воспроизведенными препаратами.
Истории «Форсиги», «Фордиглифа», «Джардинса» и «Эмфорикса» демонстрируют, что конкурентоспособность современных лекарств определяется не только клинической эффективностью, но и патентной защитой, регуляторными решениями, ценой и доступностью для государственных заказчиков.
Одновременно международные рекомендации подтверждают изменение самой цели терапии диабета: все большее значение приобретает предотвращение сердечно-сосудистых и почечных осложнений, а не только снижение глюкозы.
Главный вопрос для следующего этапа развития рынка заключается в том, сможет ли усиление конкуренции обеспечить одновременно три результата — более доступную стоимость лечения, устойчивость лекарственных поставок и сохранение клинического качества помощи.
Именно эти показатели, а не перестановки торговых наименований в денежном рейтинге, будут определять реальную пользу происходящих изменений для пациентов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- HWC BI — аналитическая система Headway Company, источник предоставленного рейтинга государственных закупок препаратов АТС A10 за январь-октябрь 2026 года
- Суд по интеллектуальным правам. СИП отменил судебные акты по спору о введении в оборот лекарственного препарата «Фордиглиф», 30 сентября 2026 года
- Фармвестник. Суд отказал «Гротексу» в принудительной лицензии на эмпаглифлозин, 20 октября 2026 года
- International Diabetes Federation. IDF Diabetes Atlas, 11th Edition: global diabetes prevalence estimates and projections, 2025
- American Diabetes Association. Pharmacologic Approaches to Glycemic Treatment: Standards of Care in Diabetes — 2026. Diabetes Care, 2026