Amgen выплатит инвесторам $74 млн из-за раскрытия налогового риска
СУДЕБНОЕ СОГЛАШЕНИЕ AMGEN ПОКАЗЫВАЕТ, ЧТО НАЛОГОВАЯ ПРОЗРАЧНОСТЬ СТАНОВИТСЯ ЧАСТЬЮ ИНВЕСТИЦИОННОГО РИСКА
Amgen согласилась выплатить 74 млн долларов для урегулирования коллективного иска инвесторов, обвинявших компанию в несвоевременном раскрытии потенциальных налоговых обязательств перед Налоговой службой США (IRS) на сумму до 10,7 млрд долларов. Хотя компания не признала вину, событие имеет значение далеко за пределами конкретного судебного спора. Оно отражает глобальную тенденцию: вопросы налоговой структуры международных фармацевтических компаний все чаще становятся предметом не только налоговых разбирательств, но и претензий со стороны акционеров, ожидающих полной прозрачности корпоративных рисков.
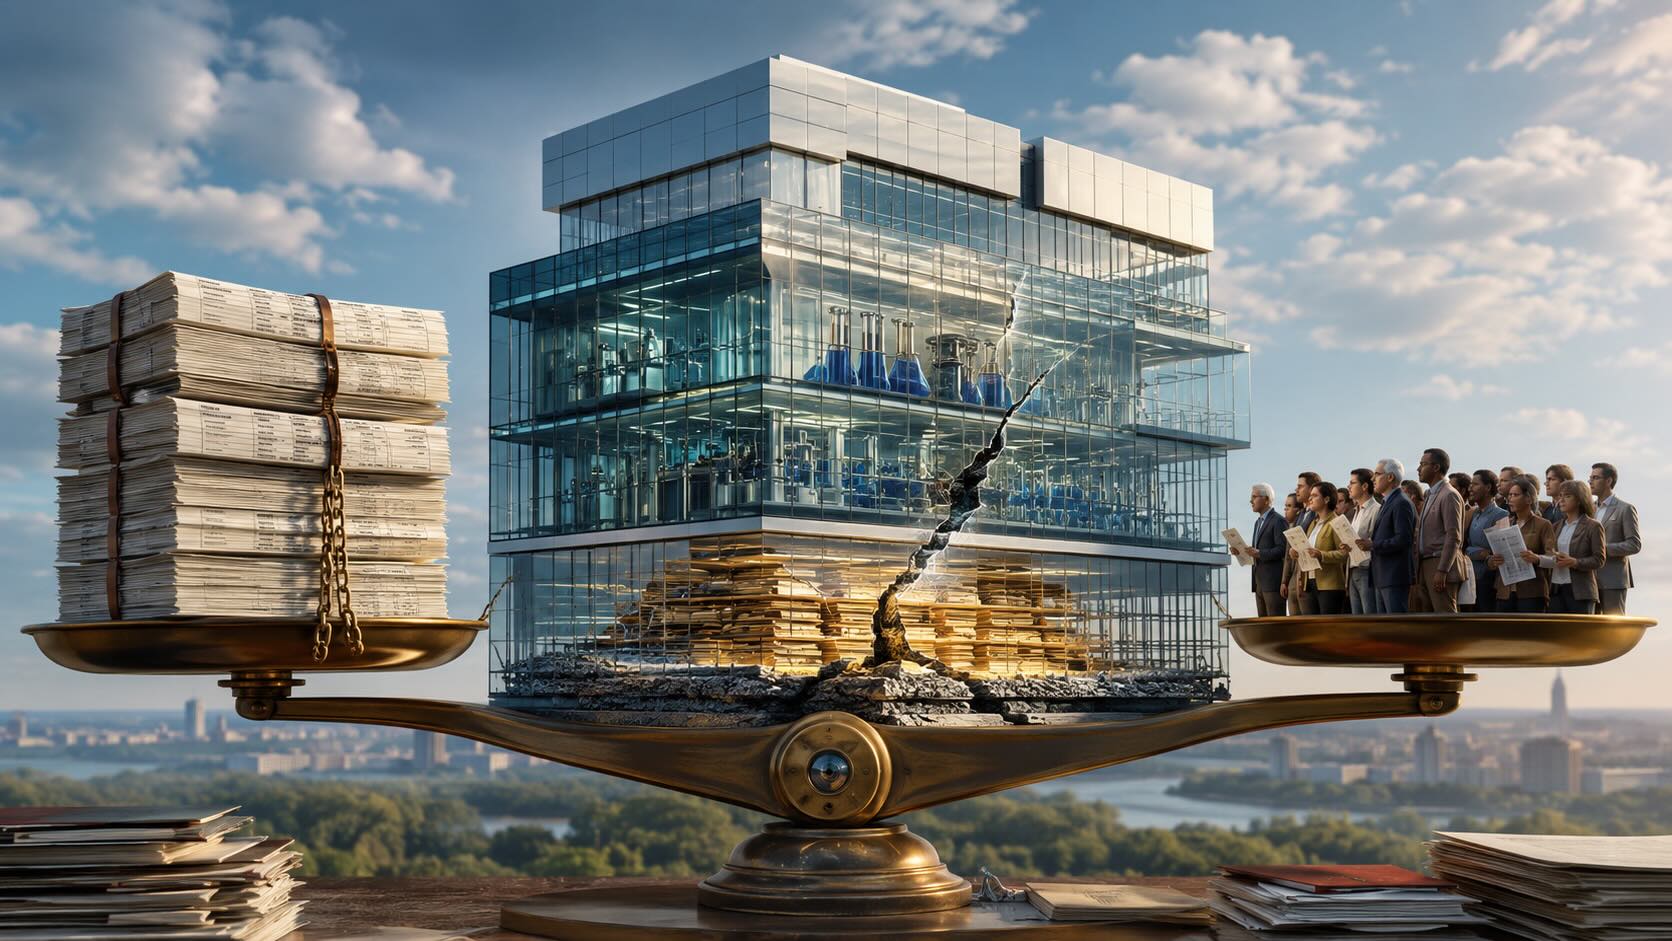
Спор касается не самого налога, а своевременности раскрытия информации
Урегулированный иск не решает вопрос о том, действительно ли Amgen обязана выплатить IRS миллиарды долларов. Предметом судебного процесса стали претензии инвесторов к качеству корпоративного раскрытия информации.
По мнению истцов, компания слишком поздно сообщила рынку о масштабах потенциального налогового риска. Акционеры утверждали, что до публикации соответствующих сведений акции Amgen торговались по завышенной цене, поскольку инвесторы не обладали полной информацией о возможных финансовых последствиях налогового спора.
Соглашение предусматривает выплату 74 млн долларов без признания компанией какой-либо вины. Amgen заявляет, что считает предъявленные требования необоснованными и решила урегулировать дело исключительно для того, чтобы избежать длительного и дорогостоящего судебного процесса.
Корень конфликта — международное налоговое планирование через Пуэрто-Рико
Основной налоговый спор продолжается отдельно от иска инвесторов.
По данным IRS, Amgen в 2010–2015 годах распределяла значительную часть прибыли между американской компанией и своим производственным подразделением в Пуэрто-Рико таким образом, что налоговая база в США существенно уменьшалась.
Особенность ситуации заключается в том, что для целей федерального корпоративного налогообложения США Пуэрто-Рико рассматривается как иностранная юрисдикция, несмотря на статус территории США. На протяжении десятилетий многие фармацевтические компании размещали там производство благодаря благоприятному налоговому режиму.
Именно распределение прибыли между подразделениями внутри одной международной группы — так называемое трансфертное ценообразование — стало предметом многолетнего спора между компанией и налоговыми органами.
IRS требует около 8,7 млрд долларов недоплаченных налогов и примерно 2 млрд долларов штрафов. Amgen продолжает оспаривать расчеты налоговой службы, считая свою позицию юридически обоснованной.
Почему инвесторы обратились в суд
Для рынка важен не только сам риск, но и момент, когда он становится известен.
Истцы утверждали, что компания недостаточно ясно раскрывала масштаб потенциальных претензий налоговых органов. После публикации более подробной информации акции Amgen заметно снизились, а инвесторы связали эти потери именно с тем, что рынок получил сведения позднее, чем должен был.
Еще в 2024 году федеральный суд США отказался прекращать рассмотрение дела, указав, что при потенциальных обязательствах такого масштаба инвесторы вправе ожидать значительно более прозрачного раскрытия информации. Именно после этого судебного решения вероятность урегулирования существенно возросла.
Важно подчеркнуть, что выплата компенсации инвесторам не означает признания налоговой позиции IRS правильной. Это два самостоятельных юридических процесса с разными предметами рассмотрения.
Фармацевтическая отрасль сталкивается с новым уровнем налогового контроля
История Amgen отражает более широкие изменения в мировой экономике.
В течение многих лет международные корпорации, включая производителей лекарственных препаратов, активно использовали различия между национальными налоговыми системами. Интеллектуальная собственность, производственные мощности и распределение прибыли строились таким образом, чтобы законно снижать совокупную налоговую нагрузку.
Однако за последнее десятилетие ситуация существенно изменилась.
Налоговые органы различных стран усилили контроль над трансфертным ценообразованием, Организация экономического сотрудничества и развития (OECD) реализует инициативу BEPS по противодействию размыванию налоговой базы, а инвесторы начали рассматривать налоговые риски как элемент корпоративного управления, способный существенно влиять на стоимость бизнеса.
Подобные споры сегодня становятся не только вопросом налогового права, но и фактором оценки качества управления компанией.
Поэтому подобные споры сегодня становятся не только вопросом налогового права, но и фактором оценки качества управления компанией.
Для фармацевтических компаний налоговая стратегия становится частью корпоративной репутации
Биофармацевтическая отрасль особенно чувствительна к подобным вопросам.
Производство лекарств часто распределено между несколькими странами, исследования ведутся в одной юрисдикции, интеллектуальная собственность принадлежит подразделению в другой, а коммерческие продажи осуществляются по всему миру.
Такая структура сама по себе является нормальной особенностью глобального бизнеса. Однако именно она делает распределение прибыли между подразделениями чрезвычайно сложной темой как для налоговых органов, так и для инвесторов.
Сегодня участники рынка оценивают уже не только эффективность налогового планирования, но и способность компании заранее раскрывать потенциальные юридические риски.
- 15 июня 2026: Патенты, клинические риски и новые ставки в глобальной фарме
- Печеночный барьер для Tavneos: регуляторный сигнал FDA обнуляет орфанную премию Amgen в сегменте васкулитов
Контекст рынка и отрасли:
Почему этот случай важен далеко за пределами Amgen
Практическое значение этой истории заключается не в размере достигнутого соглашения.
Гораздо важнее изменение стандартов корпоративной прозрачности. Если раньше внимание инвесторов концентрировалось преимущественно на клинических исследованиях, регистрации новых препаратов и финансовой отчетности, то сегодня в поле зрения попадают налоговая стратегия, судебные риски, качество раскрытия информации и корпоративное управление.
Для пациентов непосредственных последствий эта история не создает — речь не идет о безопасности препаратов или доступности лечения.
Для инвесторов и руководителей фармацевтических компаний последствия значительно шире. Каждая крупная налоговая проверка теперь потенциально способна перерасти одновременно в налоговый процесс, судебный спор с акционерами и репутационный риск.
Окончательное решение Налогового суда США по основному спору между Amgen и IRS ожидается позднее. Именно оно определит, насколько обоснованы требования налоговой службы и станет ли это дело новым ориентиром для оценки международных налоговых моделей в биофармацевтической отрасли.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Amgen agrees to $74M settlement to resolve investor lawsuit over potential $10.7B tax bill
- Amgen settles shareholder lawsuit claiming it hid $10.7 billion tax bill
- Amgen can’t sidestep investor lawsuit over $10.7B tax bill
- Amgen sued by investors for failing to disclose $10.7B tax bill
- OECD Base Erosion and Profit Shifting (BEPS) Project