КУРСОР 16 июля 2026: Российский рынок государственных закупок лекарств в первом полугодии 2026 года: рост ускоряется, но структура рынка меняется быстрее объемов
Государственные закупки лекарств прибавили 43%, однако главная история первого полугодия 2026 года — не масштаб роста, а перераспределение денежных потоков в сторону федеральных программ, укрупнения контрактов и усиления концентрации поставщиков
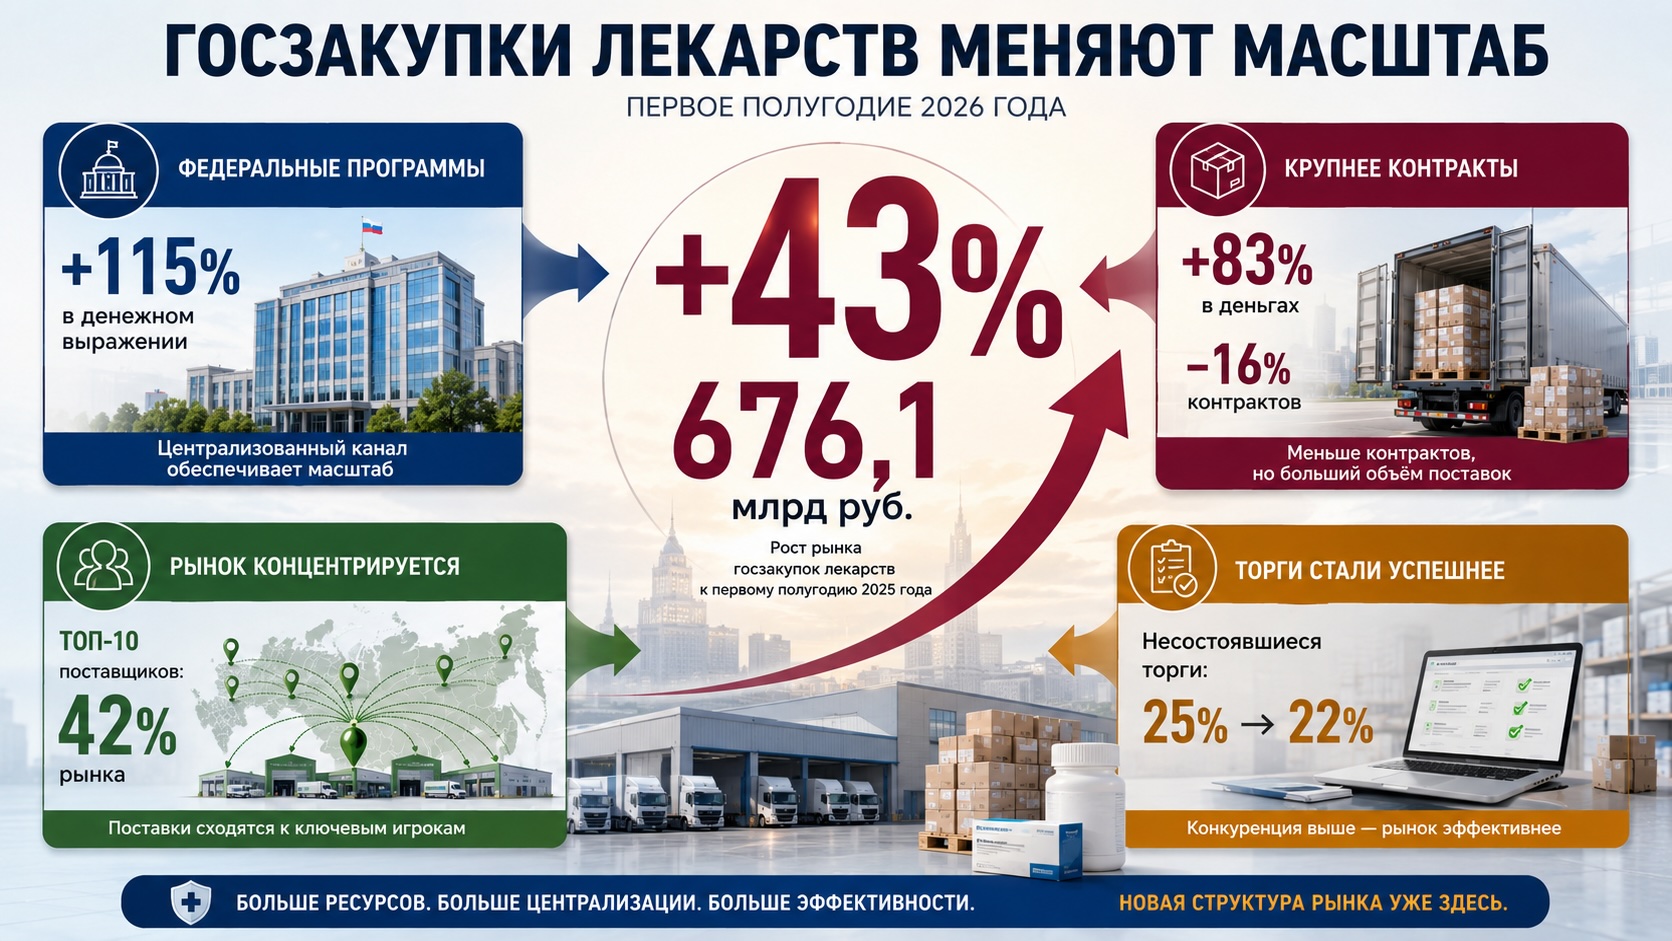
По итогам первого полугодия 2026 года объем завершенных государственных закупок лекарственных средств достиг 676,1 млрд руб., что на 43% превышает показатель аналогичного периода прошлого года. Однако столь сильный рост нельзя объяснить только расширением рынка. Одновременно увеличиваются федеральные закупки по государственным программам, резко возрастает стоимость закупок у единственного поставщика, снижается доля несостоявшихся торгов и усиливается концентрация рынка вокруг крупнейших поставщиков. Все это говорит о переходе системы госзакупок в фазу более крупных, централизованных и заранее планируемых контрактов, особенно в дорогостоящих сегментах лекарственного обеспечения.
Рост рынка оказался значительно шире обычной инфляционной динамики
Объем завершенных закупок достиг 676,1 млрд руб. против 472,9 млрд руб. годом ранее. При этом количество завершенных лотов выросло значительно скромнее — примерно на 14%. Это означает, что средняя стоимость одного закупаемого контракта увеличивается быстрее количества самих закупок.
Для рынка это важный сигнал. Государство сегодня распределяет существенно больший финансовый ресурс, не увеличивая пропорционально административную нагрузку через кратный рост количества тендеров. Иными словами, рынок становится не только больше, но и крупнее по размеру отдельных контрактов.
Дополнительным подтверждением служит рост объявленных торгов: объем объявленных закупок увеличился на 27%, тогда как число лотов выросло лишь на 7%. Денежный рынок расширяется заметно быстрее натурального.
Конкуренция постепенно становится эффективнее
На первый взгляд показатель несостоявшихся торгов остается высоким — 22% в денежном выражении.
Однако важно смотреть динамику.
Год назад этот показатель составлял 25%.
Снижение сразу на три процентных пункта означает, что рынок постепенно адаптируется к новым требованиям закупочной системы, а поставщики стали чаще выходить на торги и успешно заключать контракты.
Одновременно экономия бюджетных средств снизилась с 4,0% до 3,7%.
Поверхностно это может выглядеть негативно, однако подобная динамика имеет и другое объяснение. Подобная тенденция часто наблюдается, когда закупается больше препаратов без реальной конкуренции либо приобретаются дорогостоящие инновационные лекарственные средства, где пространство для снижения цены объективно уменьшается. Поэтому уменьшение экономии вовсе не обязательно означает ухудшение эффективности закупок.
Закупки у единственного поставщика стали одним из главным драйверов рынка
Наиболее показательной выглядит динамика закупок без проведения конкурентных процедур.
Их денежный объем вырос сразу на 83%.
При этом количество таких закупок, наоборот, сократилось на 16%.
Подобная комбинация практически всегда означает укрупнение контрактов. Отчет прямо указывает, что основной причиной стали крупные закупки Федерального центра планирования и лекарственного обеспечения (ФЦПиЛО). Это означает переход части расходов государства в формат крупных централизованных закупок, что повышает предсказуемость поставок, но одновременно увеличивает значение нескольких крупнейших исполнителей. Для небольших поставщиков подобная модель означает более высокий порог входа в федеральный сегмент.
Рост отдельных производителей нельзя интерпретировать буквально
Наиболее впечатляющие темпы роста показали:
- ТЮТОР С.А.С.И.Ф.И.А.: рост составил +2088%
- Микроген: рост составил +459%
- Р-Фарм: рост составил +194%
Однако подобные проценты требуют осторожной интерпретации.
Высокие темпы роста далеко не всегда отражают устойчивое расширение бизнеса.
В отчете отдельно отмечается влияние многолетних контрактов на поставку вакцин, а также закупок препаратов по федеральным программам. Такие закупки концентрируются в отдельных периодах и способны многократно увеличивать показатели конкретного года без формирования долгосрочного тренда.
Именно поэтому столь высокие проценты роста нельзя автоматически переносить на прогноз следующих лет.
Концентрация поставщиков продолжает усиливаться
Компании ФАРМСТАНДАРТ, ИРВИН и Р-ФАРМ уже обеспечивают 24% всего объема государственных поставок лекарств.
Еще показательнее другая цифра.
Доля десяти крупнейших поставщиков выросла с 36% до 42% рынка всего за один год.
Это означает постепенную консолидацию рынка.
Для заказчиков такая структура может означать более устойчивое выполнение крупных контрактов. Для небольших дистрибьюторов ситуация противоположная — доступ к наиболее привлекательным государственным закупкам постепенно становится сложнее.
Федеральные программы становятся главным источником роста
Именно федеральный сегмент демонстрирует наиболее впечатляющую динамику.
Объем объявленных закупок по государственным программам увеличился сразу на 115% — до 176,2 млрд руб.
При этом доля несостоявшихся федеральных торгов снизилась с 20% до 13% по стоимости закупок.
Рост наблюдается практически по всем крупнейшим федеральным программам.
Особенно заметно увеличились закупки по направлениям:
- Высокозатратные нозологии (ВЗН);
- Фонд «Круг добра»;
- Национальный календарь профилактических прививок;
- Программы обеспечения пациентов с ВИЧ и вирусными гепатитами.
Это показывает, что именно централизованные федеральные программы сегодня формируют основной спрос на дорогостоящие лекарственные препараты.
Региональная картина подтверждает влияние крупных проектов
Наиболее быстро росли закупки в следующих регионах:
- Калужская область;
- Нижегородская область;
- Краснодарский край.
Особенно выделяется Калужская область, где закупки выросли более чем в три раза по сравнению с прошлым годом.
Подобные скачки обычно отражают не изменение обычного потребления лекарств, а реализацию крупных централизованных проектов, строительство новых медицинских мощностей либо выполнение федеральных программ в конкретном регионе. По этой причине подобные региональные всплески следует рассматривать скорее как следствие инвестиционных решений государства, чем как устойчивое изменение локального спроса.
Когда федеральный контракт становится важнее рыночной доли
Для участников рынка наиболее важный вывод заключается в изменении самой логики конкуренции.
Рост рынка сегодня определяется не постепенным увеличением числа закупок, а способностью компаний выигрывать крупные федеральные программы, участвовать в централизованных закупках и обеспечивать исполнение контрактов высокой стоимости.
В такой модели конкурентным преимуществом становятся уже не только цена препарата или широта ассортимента.
Все большее значение приобретают:
- готовность поставлять большие объемы;
- наличие устойчивой логистики;
- опыт исполнения федеральных контрактов;
- способность работать с долгосрочными государственными программами;
- финансовая устойчивость для обслуживания крупных поставок.
Именно эти факторы могут определять расстановку сил на рынке государственных закупок в ближайшие годы.
Государство все активнее концентрирует финансовые ресурсы в крупных централизованных программах, что усиливает позиции крупнейших поставщиков и повышает значение долгосрочных федеральных контрактов как ключевого фактора конкурентоспособности.
- Госзакупки лекарств переходят к централизованной модели
- КУРСОР 16 июня 2026: Госзакупки лекарств усиливают концентрацию рынка
Контекст рынка и отрасли:
Через какие сегменты государство будет перераспределять бюджеты дальше
Если текущая динамика сохранится, можно ожидать дальнейшего усиления роли федеральных централизованных программ, постепенного укрупнения контрактов и дальнейшей консолидации поставщиков.
Для производителей это означает рост ценности участия в федеральных программах по сравнению с традиционными региональными закупками.
Для аптечных сетей влияние будет скорее косвенным: усиление централизованных закупок способно перераспределять доступность отдельных дорогостоящих препаратов между госпитальным и коммерческим сегментами.
Для маркетинговых подразделений фармацевтических компаний возрастает значение работы с государственными программами, экспертными центрами и долгосрочным планированием потребности, тогда как значение разовых тендерных побед постепенно снижается.
Для российского рынка в целом отчет показывает, что государственный сегмент становится одним из главных драйверов развития фармацевтической отрасли, причем рост обеспечивается преимущественно высокозатратными федеральными программами, а не равномерным увеличением закупок по всей системе.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.