Data Insight 2 июля 2026: Рынок интернет-аптек России сохраняет двузначный рост несмотря на сезонное снижение
Рынок интернет-аптек в России замедляется сезонно, но сохраняет двузначный годовой рост
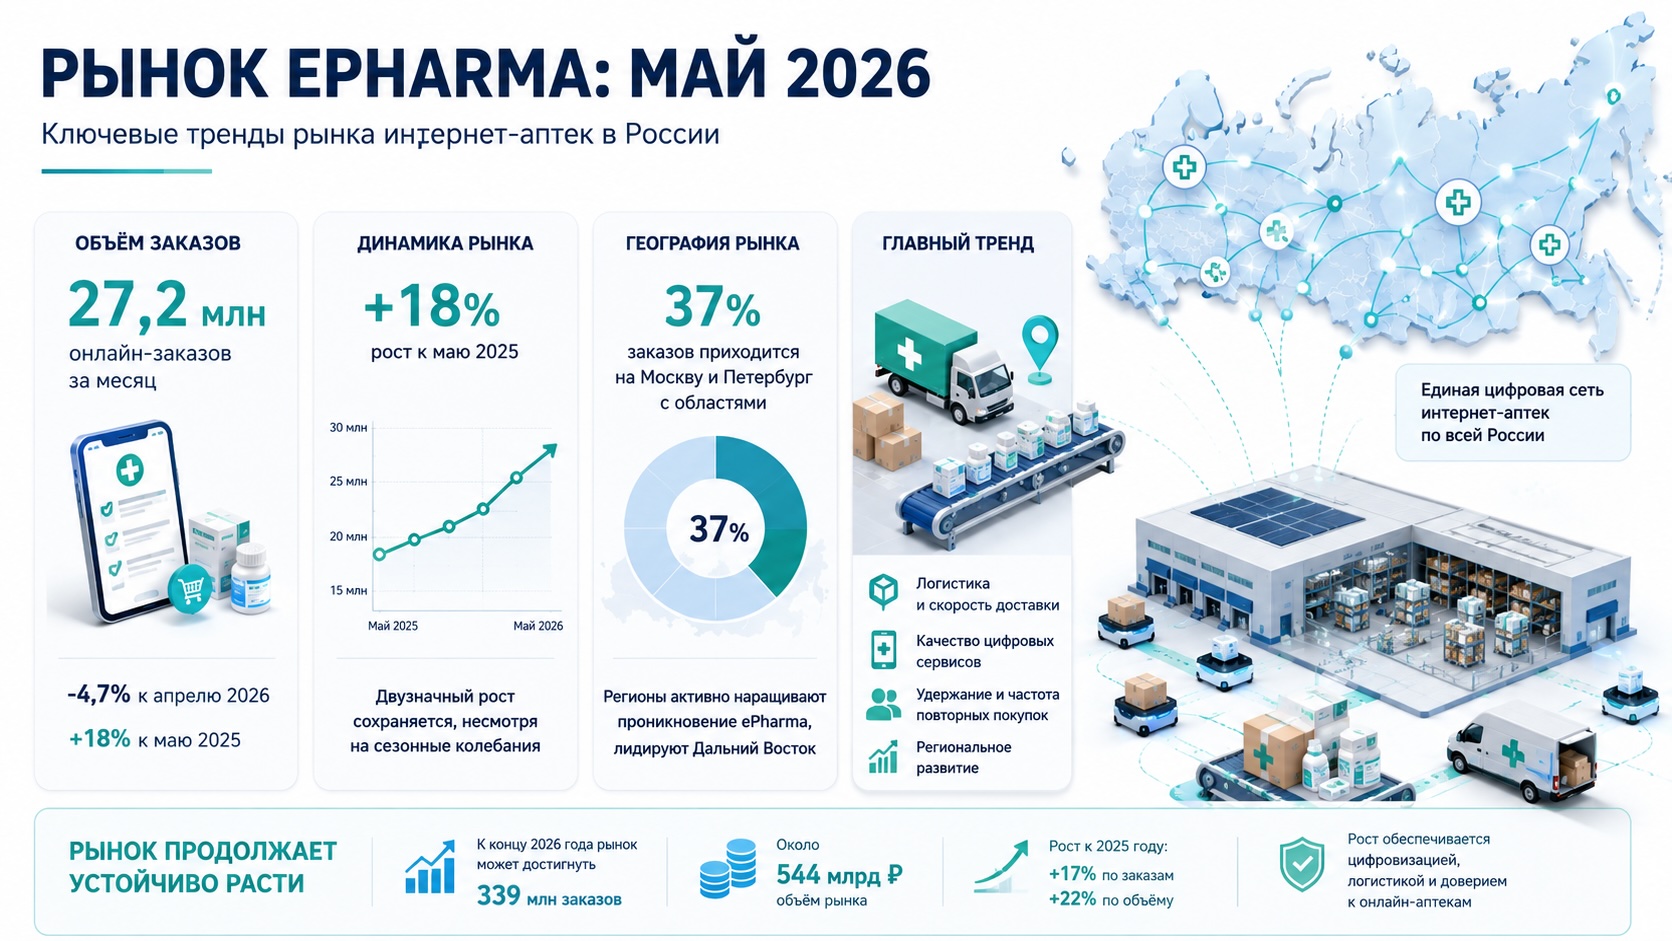
В мае 2026 года российские интернет-аптеки выполнили 27,2 млн заказов — на 4,7% меньше, чем месяцем ранее, но сразу на 18% больше, чем год назад. Среднесуточный объем также снизился относительно апреля, что соответствует обычной сезонной динамике после весеннего пика спроса. При этом прогноз аналитического агентства Data Insight предполагает, что при сохранении текущей траектории рынок завершит 2026 год с объемом около 339 млн заказов и 544 млрд рублей, увеличившись на 17% и 22% соответственно по сравнению с 2025 годом. Это означает, что рынок продолжает расти быстрее традиционной фармацевтической розницы, а конкуренция все больше смещается из борьбы за сам факт присутствия онлайн в борьбу за эффективность клиентского опыта, логистики и удержания покупателей.
Май подтвердил зрелость интернет-аптек: сезонная коррекция не изменила долгосрочный тренд
Несмотря на снижение числа заказов относительно апреля, рынок интернет-аптек продолжает уверенно расширяться в годовом выражении. Главный вывод мая заключается не в сокращении объема заказов, а в том, что сектор интернет-аптек постепенно превращается из быстрорастущего сегмента в зрелый цифровой канал фармацевтической розницы, где сезонные колебания уже не отменяют устойчивого структурного роста.
Сезонное снижение оказалось ожидаемым, а не тревожным сигналом
На первый взгляд снижение количества заказов на 4,7% по сравнению с апрелем может выглядеть как начало охлаждения рынка. Однако показатель необходимо рассматривать в контексте календарной сезонности.
Среднесуточное количество заказов сократилось сразу на 8%, что отражает традиционное снижение спроса после периода повышенной заболеваемости и активных весенних покупок. При этом годовой прирост остается весьма высоким — плюс 18%, что говорит о продолжающемся перетоке покупателей в онлайн-канал, а не о краткосрочном всплеске.
Иными словами, рынок сегодня развивается уже не скачками, а более предсказуемой траекторией.
Главный тренд — онлайн становится нормой, а не альтернативой
Наиболее важный вывод исследования касается не абсолютного объема рынка, а характера его развития.
Если еще несколько лет назад интернет-аптеки воспринимались как дополнительный канал продаж, то теперь они становятся полноценной частью потребительской модели покупки лекарственных средств.
Это хорошо видно по прогнозу Data Insight.
Даже простая экстраполяция текущей динамики показывает возможность достижения к концу 2026 года:
- около 339 млн заказов за последние 12 месяцев;
- около 544 млрд рублей оборота;
- рост на 17% по количеству заказов;
- рост на 22% по денежному объему относительно 2025 года.
Важно отметить, что сами авторы бюллетеня подчеркивают: это не полноценный прогноз, а ориентир, построенный на сохранении текущих темпов роста без учета возможных изменений рыночной конъюнктуры. Поэтому воспринимать эти цифры следует как индикатор направления развития, а не как гарантированный сценарий.
География показывает неожиданную зрелость рынка
Еще один интересный вывод касается распределения спроса.
В отличие от большинства сегментов электронной коммерции, рынок интернет-аптек значительно менее концентрирован вокруг Москвы и Санкт-Петербурга.
На оба столичных макрорегиона приходится лишь 37% всех заказов. Для российской электронной торговли это сравнительно низкий уровень концентрации.
Это означает сразу несколько вещей:
- Во-первых, цифровая модель покупки лекарств востребована значительно шире крупнейших агломераций.
- Во-вторых, логистика интернет-аптек постепенно становится федеральной компетенцией, а не преимуществом отдельных столичных игроков.
- В-третьих, дальнейший рост рынка будет все сильнее обеспечиваться регионами, а не Москвой.
Особенно показательно лидерство Хабаровского и Приморского краев, а также Амурской области, где проникновение интернет-аптек существенно превышает долю этих регионов в российской интернет-аудитории. Это говорит о высокой адаптации населения к цифровым сервисам именно в сегменте лекарственного обеспечения.
Конкуренция смещается от масштаба к качеству цифрового продукта
Лидерами рынка по количеству заказов остаются Apteka.ru, Ютека и Здравсити.
Однако не менее интересна информация о цифровых продуктах. Практически все крупнейшие игроки демонстрируют очень высокие пользовательские оценки мобильных приложений.
Средние рейтинги лидеров находятся в диапазоне около 4,8–4,9 балла практически во всех магазинах приложений. Это означает, что базовое качество цифрового сервиса перестает быть конкурентным преимуществом.
Если несколько лет назад удобное приложение позволяло выделиться на рынке, то сегодня оно становится обязательным стандартом.
Следующий этап конкуренции будет определяться уже не интерфейсом приложения, а скоростью доставки, персонализацией рекомендаций, ассортиментом, программами лояльности и интеграцией с медицинскими сервисами.
Рост рынка уже невозможно объяснить только эффектом пандемии
Еще несколько лет назад многие объясняли развитие интернет-аптек исключительно изменением поведения покупателей во время COVID-19.
Майская статистика подтверждает, что подобное объяснение уже устарело. Если спустя несколько лет после пандемии рынок продолжает увеличиваться двузначными темпами, значит произошла структурная перестройка потребительского поведения.
Для покупателей онлайн перестал быть запасным вариантом. Он становится привычным способом приобретения лекарственных средств. Именно поэтому дальнейший рост рынка будет зависеть уже не столько от появления новых покупателей, сколько от увеличения частоты повторных покупок и расширения категорий товаров, приобретаемых через интернет.
Где могут появиться ограничения дальнейшего роста
Несмотря на позитивную динамику, рынок постепенно приближается к следующему этапу развития. Для крупнейших игроков все сложнее поддерживать высокие темпы роста исключительно за счет расширения клиентской базы.
В ближайшие годы возрастет значение следующих факторов:
- стоимость привлечения клиента;
- эффективность программ лояльности;
- развитие собственной логистики;
- интеграция с маркетплейсами;
- использование искусственного интеллекта для персонализации предложений;
- расширение медицинских цифровых сервисов вокруг интернет-аптек.
Другими словами, рынок постепенно переходит от экстенсивного роста к конкуренции за эффективность бизнес-модели.
Читайте также на АПТЕКИУМ:
- Рынок ePharma сохраняет двузначный рост несмотря на апрельское замедление
- Интернет-аптеки усиливают консолидацию фармрынка
Контекст рынка и отрасли:
Федеральное расширение меняет приоритеты аптечных сетей
Наиболее важное практическое следствие текущей статистики заключается в изменении географии инвестиций.
Если раньше развитие онлайн-направления логично было концентрировать вокруг крупнейших городов, то сегодня наиболее интересные возможности возникают в регионах с высокой цифровой активностью и относительно низкой конкуренцией.
Для аптечных сетей это означает необходимость пересматривать планы открытия пунктов выдачи, распределительных центров и маркетинговых кампаний.
Для производителей лекарственных препаратов растущее значение интернет-аптек означает необходимость учитывать цифровой канал при планировании промоционной активности, запуске новых продуктов и формировании ассортиментной политики.
Для маркетинга возрастает значение собственных цифровых экосистем, CRM, персонализированных предложений и работы с повторными покупками, поскольку дальнейший рост рынка все меньше будет обеспечиваться исключительно притоком новых пользователей.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.